Việc Bộ Tài chính nghiên cứu nâng mức doanh thu để hộ, cá nhân kinh doanh được lựa chọn áp dụng phương pháp thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm được kỳ vọng tạo thêm vùng chuyển tiếp khi hộ kinh doanh mở rộng quy mô. Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, điều quan trọng là hạn chế những “bước nhảy” quá lớn về nghĩa vụ và chi phí tuân thủ.
 |
| Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas. Ảnh: NVCC. |
Phóng viên: Bộ Tài chính đang nghiên cứu nâng mức doanh thu để hộ, cá nhân kinh doanh được lựa chọn áp dụng phương pháp thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm. Ông đánh giá thế nào về định hướng này?
Ông Lê Văn Tuấn: Tôi cho rằng đây là một hướng nghiên cứu đáng chú ý, nhất là trong bối cảnh chính sách thuế đối với hộ kinh doanh đang chuyển mạnh theo hướng minh bạch doanh thu, tăng cường kê khai và nâng cao trách nhiệm tuân thủ.
Theo thông tin được công bố, Bộ Tài chính đang nghiên cứu nâng mức doanh thu lựa chọn áp dụng phương pháp thuế đơn giản, tức thuế suất nhân với doanh thu, đối với hộ, cá nhân kinh doanh từ 3 tỷ đồng lên 10 tỷ đồng/năm.
Nếu được thể chế hóa, tôi cho rằng tác động đáng chú ý không chỉ là giảm một số thủ tục, mà còn tạo ra vùng chuyển tiếp rộng hơn cho hộ kinh doanh khi doanh thu tăng lên.
Điều này có ý nghĩa bởi doanh thu và lợi nhuận là hai đại lượng khác nhau. Một hộ có doanh thu vài tỷ đồng chưa chắc đã có khả năng hấp thụ chi phí tuân thủ tương tự một hộ có cùng doanh thu nhưng biên lợi nhuận cao hơn.
Vì vậy, khi thiết kế chính sách, ngoài tiêu chí doanh thu, cần quan tâm đến mức độ phức tạp của hoạt động kinh doanh và chi phí để thực hiện nghĩa vụ thuế.
Phóng viên: Vì sao mốc 3 tỷ đồng hiện nay có thể tạo ra áp lực lớn đối với một bộ phận hộ kinh doanh?
Ông Lê Văn Tuấn: Vấn đề nằm ở “bước nhảy” về nghĩa vụ tuân thủ khi hộ kinh doanh vượt qua ngưỡng.
Hiện nay, doanh thu trên 1 tỷ đồng đến 3 tỷ đồng và doanh thu trên 3 tỷ đồng đến 50 tỷ đồng thuộc những phạm vi áp dụng chính sách khác nhau. Khi hộ kinh doanh vừa vượt qua mốc 3 tỷ đồng, mức độ yêu cầu về tổ chức kế toán, chứng từ, xác định chi phí và thu nhập tính thuế có thể trở nên phức tạp hơn.
Trong khi đó, việc doanh thu tăng từ 2,9 tỷ đồng lên hơn 3 tỷ đồng không có nghĩa là lợi nhuận của hộ tăng đột biến tương ứng.
Đây là điểm cần nhìn nhận kỹ trong thiết kế chính sách. Nếu một ngưỡng doanh thu tạo ra sự thay đổi quá lớn về nghĩa vụ tuân thủ, hộ kinh doanh ở ngay phía trên ngưỡng có thể phải gánh thêm chi phí trong khi quy mô lợi nhuận chưa chắc đã đủ lớn để hấp thụ khoản chi phí đó.
Chẳng hạn, một hộ kinh doanh thương mại có doanh thu 4 tỷ đồng nhưng biên lợi nhuận thấp sẽ có khả năng chịu đựng chi phí kế toán, phần mềm, chứng từ và thời gian thực hiện nghĩa vụ thuế khác với một hộ kinh doanh dịch vụ có doanh thu tương tự nhưng biên lợi nhuận cao.
Do đó, tôi cho rằng cần nhìn vấn đề không chỉ ở quy mô doanh thu mà còn ở chi phí tuân thủ trên một đồng lợi nhuận tạo ra.
Phóng viên: Như vậy, việc nâng mức doanh thu lựa chọn áp dụng phương pháp thuế đơn giản lên 10 tỷ đồng có thể giải quyết vấn đề này như thế nào?
Ông Lê Văn Tuấn: Nếu được áp dụng như định hướng đang nghiên cứu, việc nâng ngưỡng lên 10 tỷ đồng sẽ tạo thêm một vùng chuyển tiếp tương đối rộng cho hộ kinh doanh.
Những hộ có doanh thu trên 3 tỷ đồng đến 10 tỷ đồng sẽ có thêm lựa chọn áp dụng phương pháp thuế đơn giản thay vì ngay lập tức phải chuyển sang phương pháp có yêu cầu cao hơn về xác định thu nhập tính thuế.
Tôi cho rằng điểm quan trọng ở đây là quyền lựa chọn.
Không phải hộ nào có doanh thu dưới 10 tỷ đồng cũng có mô hình kinh doanh giống nhau. Có hộ kinh doanh thương mại với doanh thu lớn nhưng biên lợi nhuận thấp; cũng có hộ cung cấp dịch vụ với doanh thu không quá lớn nhưng tỷ suất lợi nhuận cao.
Nếu chính sách cho phép lựa chọn phương pháp phù hợp, hộ kinh doanh có thể cân nhắc giữa phương pháp thuế đơn giản và phương pháp tính dựa trên thu nhập thực tế, tùy theo mô hình, năng lực quản trị và hiệu quả kinh doanh.
Đối với những hộ có mô hình tương đối đơn giản, phương pháp thuế suất nhân doanh thu có ưu điểm là cách xác định nghĩa vụ thuế dễ hiểu và dễ thực hiện hơn.
Khi đó, trọng tâm quản lý thuế là ghi nhận đầy đủ doanh thu, kê khai và nộp thuế theo quy định, thay vì phải tổ chức hệ thống xác định thu nhập tính thuế dựa trên doanh thu và chi phí theo phương pháp phức tạp hơn.
Điều này có thể giúp giảm thời gian, chi phí kế toán và những rủi ro phát sinh từ việc xác định, chứng minh chi phí phục vụ tính thuế.
Phóng viên: Có ý kiến cho rằng, khi tính thuế theo tỷ lệ trên doanh thu thì hộ kinh doanh sẽ không còn quan tâm đến hóa đơn, chứng từ đầu vào. Quan điểm của ông thế nào?
Ông Lê Văn Tuấn: Tôi cho rằng cần phân biệt rất rõ hai vấn đề.
Một là, nếu nghĩa vụ thuế được xác định theo phương pháp thuế suất nhân doanh thu thì chi phí đầu vào không phải là căn cứ trực tiếp để xác định số thuế theo phương pháp này.
Hai là, điều đó không có nghĩa hộ kinh doanh không cần hóa đơn, chứng từ đầu vào.
Hộ kinh doanh vẫn nên lấy và lưu giữ hóa đơn, chứng từ đầy đủ vì nhiều lý do. Trước hết là để chứng minh nguồn gốc hàng hóa, đặc biệt đối với hoạt động thương mại. Tiếp đó là phục vụ việc giải trình khi cơ quan quản lý yêu cầu và giúp chính hộ kinh doanh kiểm soát hàng tồn kho, giá vốn, dòng tiền và hiệu quả kinh doanh.
Ngoài ra, cơ quan Thuế đang duy trì hệ thống giám sát rủi ro của người nộp thuế thông qua hệ số K. Do đó, người nộp thuế cần lấy hóa đơn đầu vào đầy đủ để tránh bị hệ thống cảnh báo và mất thời gian giải trình lý do hệ số K bất thường.
Đặc biệt, nếu sau này hộ kinh doanh phát triển và chuyển đổi thành doanh nghiệp, việc đã hình thành thói quen quản lý chứng từ từ trước sẽ tạo thuận lợi cho quá trình chuyển đổi.
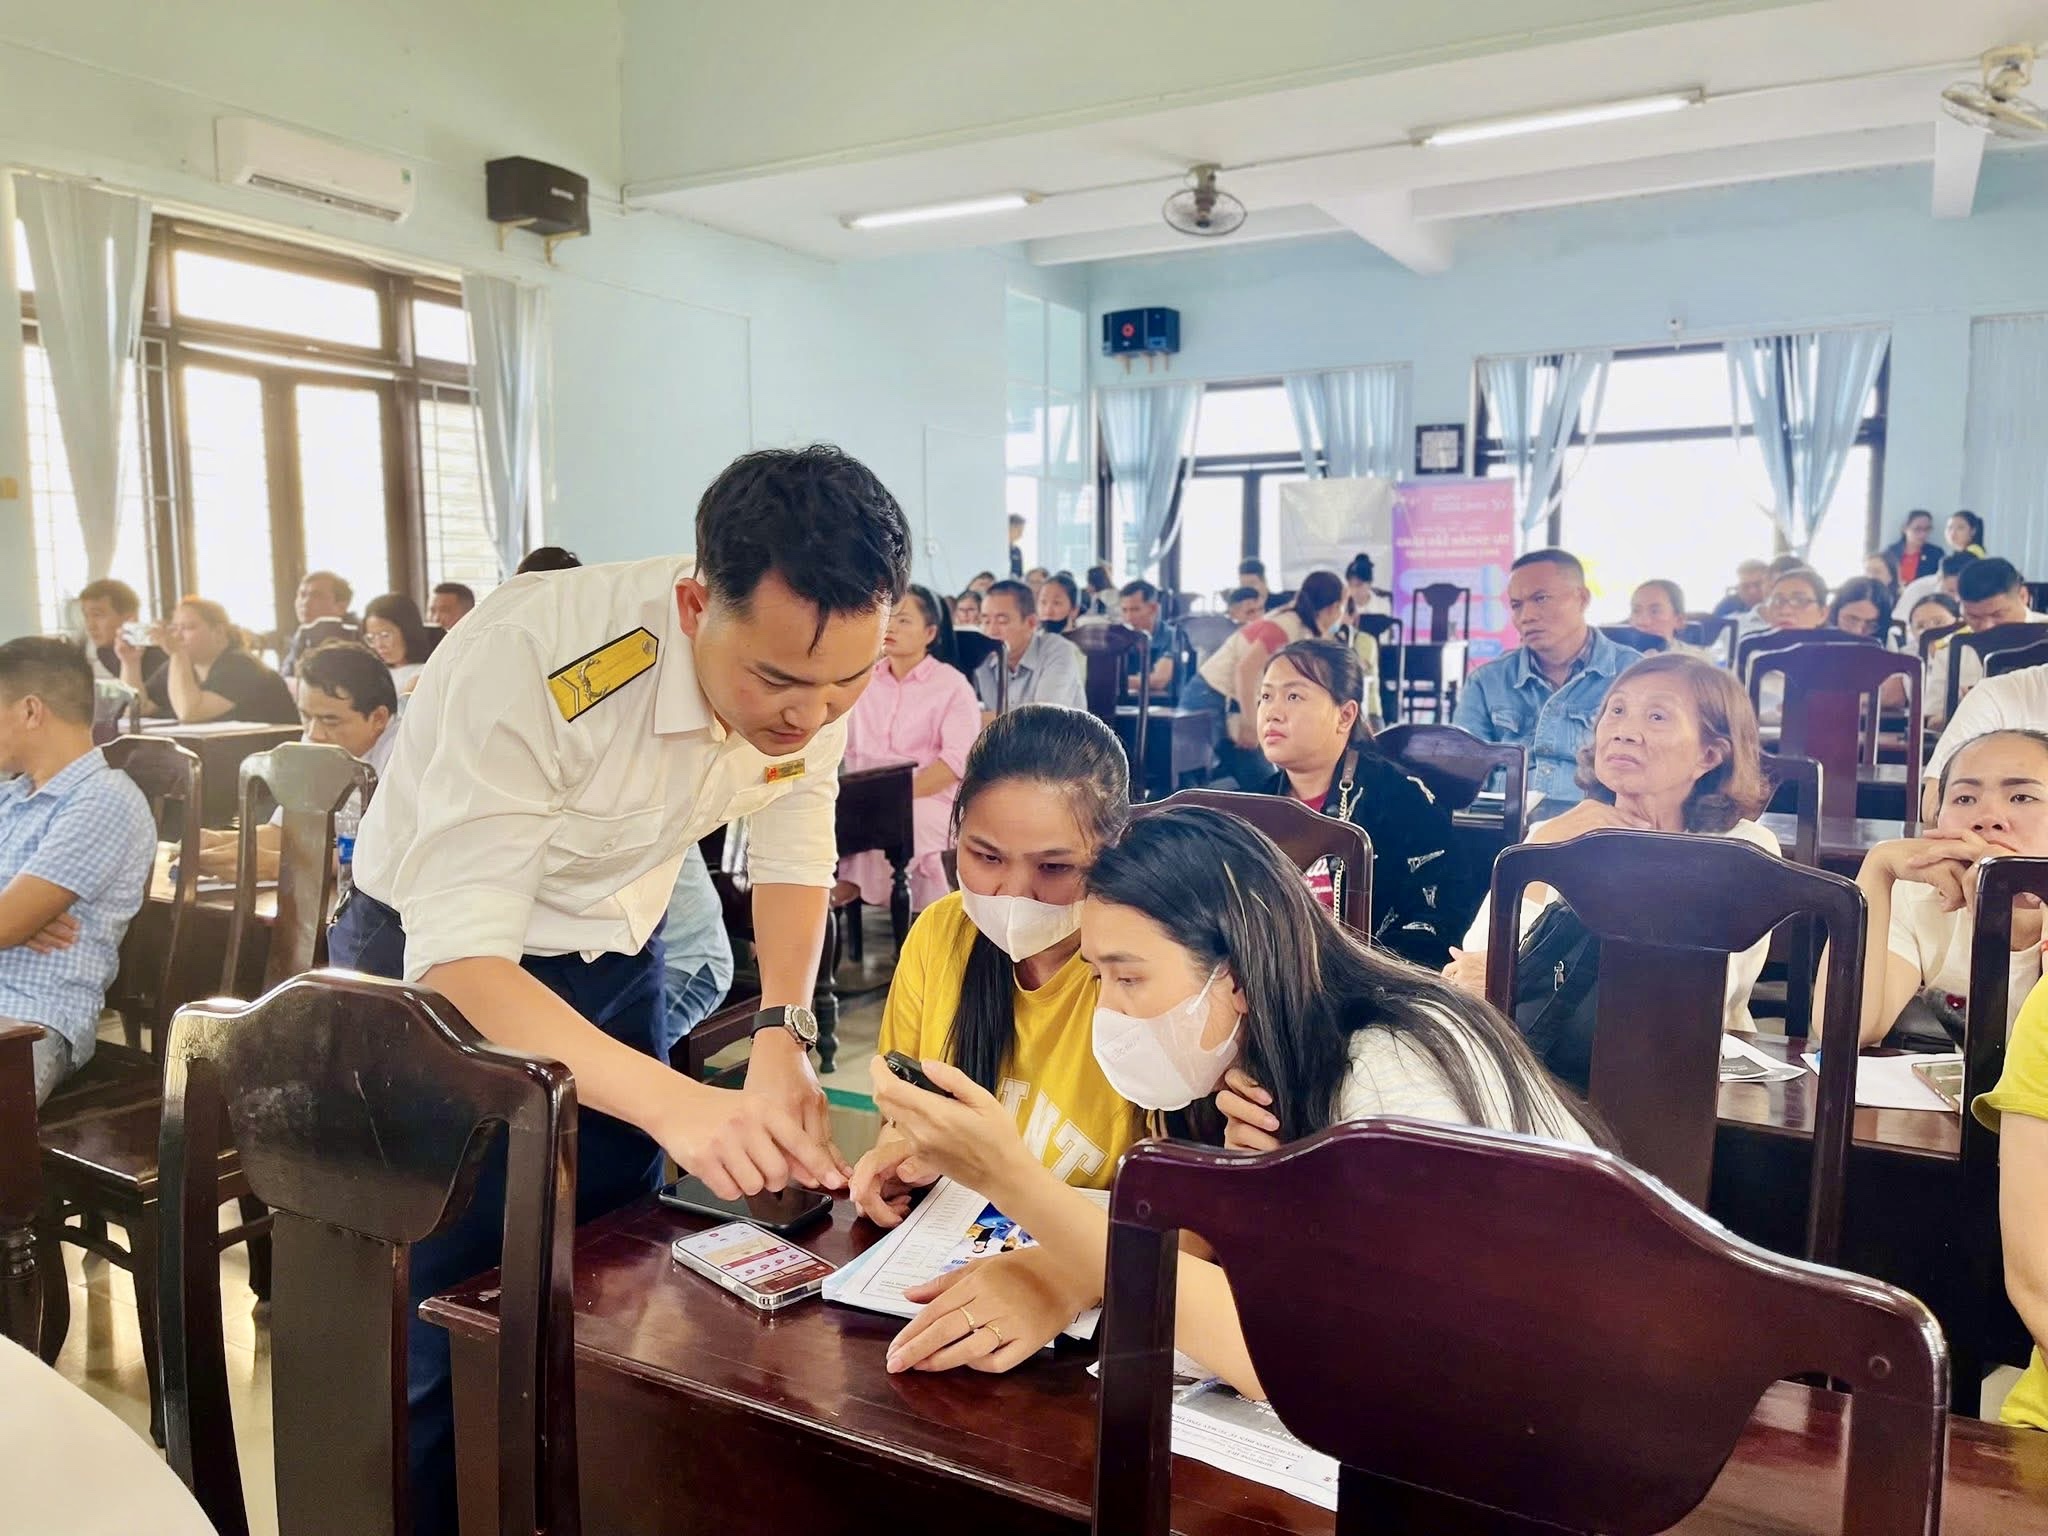 |
| Công chức Thuế cơ sở 2 TP. Huế hướng dẫn hộ kinh doanh nộp thuế qua eTax Mobile. Ảnh: Thuế cơ sở 2 TP. Huế |
Vì vậy, cần hiểu đúng rằng phương pháp thuế đơn giản có thể giảm yêu cầu sử dụng chi phí đầu vào để xác định nghĩa vụ thuế, chứ không phải loại bỏ vai trò của hóa đơn, chứng từ trong hoạt động kinh doanh.
Phóng viên: Một vấn đề khác là các ngưỡng doanh thu có thể tạo ra tâm lý “ngại vượt ngưỡng”, ông có cho rằng đây là rủi ro cần tính đến khi xây dựng chính sách?
Ông Lê Văn Tuấn: Tôi cho rằng đây là vấn đề rất đáng lưu ý.
Trong bất kỳ chính sách nào có các ngưỡng doanh thu, nếu việc vượt qua một ngưỡng kéo theo sự gia tăng quá lớn về nghĩa vụ thuế hoặc chi phí tuân thủ, sẽ có nguy cơ tạo ra tâm lý không muốn vượt ngưỡng.
Ở góc độ kinh tế, điều này không có lợi cho mục tiêu khuyến khích hộ kinh doanh mở rộng quy mô.
Một hộ đang ở mức doanh thu 2,8-2,9 tỷ đồng cần có động lực để phát triển lên 4-5 tỷ đồng, thay vì lo ngại rằng chỉ cần vượt một mốc nhất định là chi phí quản lý và tuân thủ tăng mạnh.
Vì vậy, việc mở rộng vùng áp dụng phương pháp thuế đơn giản lên 10 tỷ đồng, nếu được thiết kế phù hợp, có thể làm giảm “vách ngăn” này.
Tuy nhiên, tôi nhấn mạnh rằng điều quan trọng không chỉ là nâng ngưỡng, mà còn phải có cơ chế chuyển tiếp rõ ràng, ổn định và dễ dự đoán.
Hộ kinh doanh cần biết trước khi doanh thu tăng từ 3 lên 5, lên 7 hay 9 tỷ đồng thì nghĩa vụ thuế, kế toán và hóa đơn của mình thay đổi như thế nào.
Phóng viên: Nhưng nếu mở rộng phương pháp thuế đơn giản đến hộ có doanh thu 10 tỷ đồng, liệu có làm giảm động lực chuyển đổi hộ kinh doanh thành doanh nghiệp?
Ông Lê Văn Tuấn: Tôi không cho rằng có thể mặc định như vậy.
Động lực chuyển đổi thành doanh nghiệp không chỉ đến từ nghĩa vụ thuế. Hộ kinh doanh có thể chuyển đổi vì nhu cầu mở rộng thị trường, tiếp cận vốn, ký kết hợp đồng lớn, tham gia đấu thầu, xây dựng thương hiệu hoặc cần một mô hình quản trị chuyên nghiệp hơn.
Ngược lại, nếu chi phí tuân thủ trở thành rào cản quá lớn, việc tăng yêu cầu quản lý chưa chắc khiến hộ kinh doanh chuyển thành doanh nghiệp. Trong một số trường hợp, nó có thể khiến họ không muốn mở rộng quy mô.
Do đó, tôi cho rằng tạo ra một vùng chuyển tiếp hợp lý không nhất thiết làm giảm động lực chuyển đổi. Ngược lại, nó có thể giúp hộ kinh doanh có thêm thời gian tích lũy, chuẩn hóa quản trị, làm quen với hóa đơn, chứng từ và kế toán trước khi chuyển đổi khi đủ điều kiện.
Quan trọng là chính sách phải tạo ra lợi ích đủ rõ ràng khi chuyển đổi, thay vì chỉ tạo áp lực bằng cách gia tăng nghĩa vụ tuân thủ.
Phóng viên: Từ góc độ tư vấn thuế, theo ông, đâu là nguyên tắc quan trọng nhất khi thiết kế phương án nâng ngưỡng này?
Ông Lê Văn Tuấn: Theo tôi, nguyên tắc quan trọng nhất là quản lý phải tương xứng với quy mô và mức độ rủi ro.
Không nên hiểu đơn giản rằng hộ kinh doanh có doanh thu càng lớn thì phải chịu một hệ thống thủ tục càng phức tạp. Cần xem xét mô hình kinh doanh, mức độ rủi ro và khả năng quản trị để lựa chọn phương thức quản lý phù hợp.
Cơ quan Thuế hoàn toàn có thể tăng cường quản lý doanh thu thông qua dữ liệu hóa đơn điện tử, thanh toán điện tử và các công cụ quản lý rủi ro, thay vì chuyển toàn bộ gánh nặng quản lý sang hộ kinh doanh.
Ở chiều ngược lại, hộ kinh doanh cũng phải thực hiện đầy đủ nghĩa vụ minh bạch doanh thu và cung cấp thông tin theo quy định.
Vì vậy, tôi nhìn việc nâng mức doanh thu được lựa chọn phương pháp thuế đơn giản lên 10 tỷ đồng không phải là nới lỏng quản lý, mà là điều chỉnh phương thức quản lý theo hướng phù hợp hơn với quy mô và năng lực thực tế của hộ kinh doanh.
Nếu được thiết kế tốt, chính sách có thể đồng thời đạt được hai mục tiêu: Cơ quan Thuế vẫn quản lý được doanh thu, kiểm soát rủi ro và chống thất thu; trong khi hộ kinh doanh giảm được chi phí tuân thủ không cần thiết.
Đặc biệt, cần tránh tình trạng một hộ vừa vượt qua một ngưỡng doanh thu đã phải đối mặt với một “bước nhảy” quá lớn về nghĩa vụ và chi phí.
Tôi cho rằng, đây mới là ý nghĩa quan trọng của việc nghiên cứu nâng ngưỡng từ 3 tỷ đồng lên 10 tỷ đồng.
Bên cạnh đó, việc nghiên cứu đồng bộ mức doanh thu 10 tỷ đồng đối với doanh nghiệp cũng đáng chú ý. Nếu chính sách được thiết kế thống nhất, có thể hạn chế sự chênh lệch quá lớn về phương thức quản lý và chi phí tuân thủ giữa hộ kinh doanh và doanh nghiệp có quy mô tương đương.
Cuối cùng, điều quan trọng nhất vẫn là tính ổn định và khả năng dự đoán của chính sách. Hộ kinh doanh cần có một lộ trình rõ ràng để biết khi quy mô tăng lên thì nghĩa vụ của mình thay đổi ra sao. Khi những “bước nhảy” được làm phẳng hợp lý, người kinh doanh sẽ có thêm động lực mở rộng hoạt động, đầu tư dài hạn và từng bước chuyển sang mô hình doanh nghiệp khi thấy phù hợp.
Phóng viên: Xin cảm ơn ông!