Thông tư số 121/2025/TT-BTC vừa ban hành đã tạo ra những bước ngoặt quan trọng trong việc chuẩn hóa quy trình quản lý nguyên liệu và hàng mẫu đối với các doanh nghiệp gia công và sản xuất xuất khẩu. Những điều chỉnh này không chỉ đơn thuần là thay đổi về mặt thủ tục hành chính mà còn phản ánh sự linh hoạt của chính sách trong việc hỗ trợ doanh nghiệp tối ưu hóa nguồn lực và dòng vốn.
Linh hoạt luân chuyển nguyên liệu tại chỗ
Trong bối cảnh chuỗi cung ứng toàn cầu đòi hỏi sự phản ứng nhanh, việc tháo gỡ các rào cản về loại hình nhập khẩu giúp doanh nghiệp chủ động điều tiết vật tư theo nhu cầu thực tế của các đơn hàng quốc tế.
Điểm cốt lõi của cải cách lần này là sự linh hoạt trong việc luân chuyển nguyên liệu giữa các hợp đồng và chuẩn hóa mã định danh chuyên biệt cho hàng mẫu trên hệ thống hải quan điện tử.
Việc cho phép chuyển đổi mục đích sử dụng thông qua thủ tục tại chỗ giúp doanh nghiệp giảm chi phí lưu kho, hạn chế rủi ro đứt gãy cung ứng và đẩy nhanh tốc độ chào hàng ra thị trường thế giới. Sự thay đổi này được kỳ vọng sẽ tạo ra động lực mới cho các doanh nghiệp xuất khẩu trong việc tiếp cận và mở rộng thị trường.
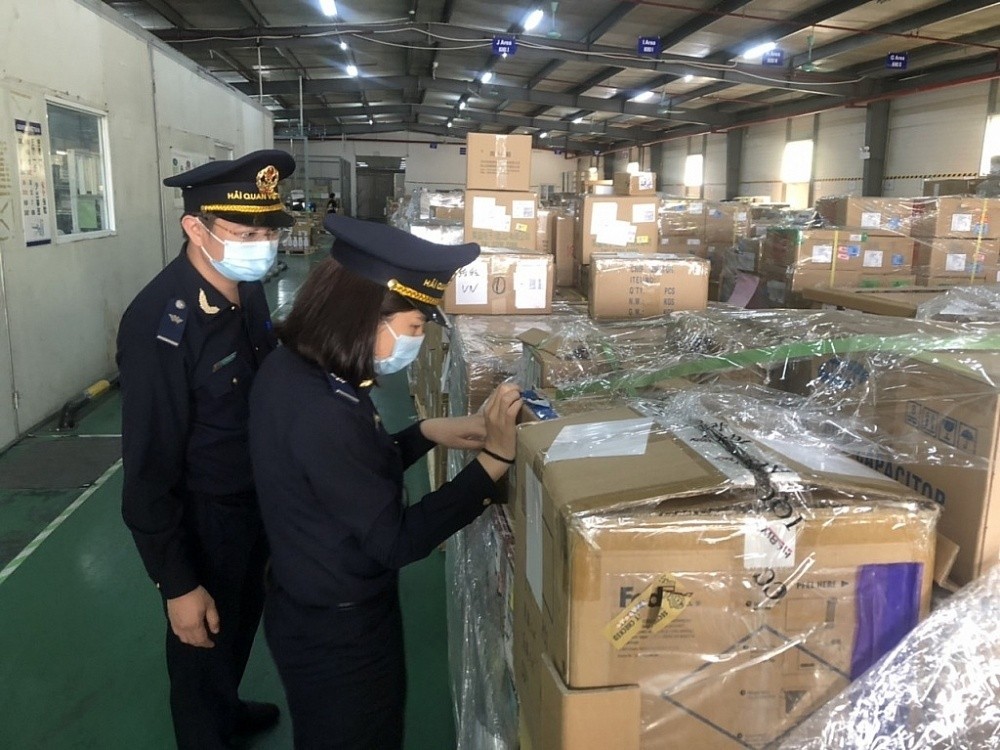 |
| Công chức Hải quan Hà Nam (Chi cục Hải quan khu vực IV) kiểm tra hàng hóa tại kho của doanh nghiệp. Ảnh: H.Nụ |
Sự thay đổi trọng yếu đầu tiên nằm ở khả năng tương tác và hoán đổi nguyên liệu giữa loại hình gia công và sản xuất xuất khẩu. Trước đây, việc tách biệt cứng nhắc giữa hai loại hình này thường gây khó khăn cho doanh nghiệp khi dư thừa nguyên liệu ở hợp đồng này nhưng lại thiếu hụt ở hợp đồng khác. Thông tư số 121/2025/TT-BTC đã giải quyết triệt để bài toán này nhằm giảm bớt gánh nặng về tồn kho và chi phí nhập khẩu mới.
Cụ thể, tại Điều 61 Thông tư số 121/2025/TT-BTC quy định, đối với nguyên liệu, vật tư đã nhập khẩu theo loại hình nhập sản xuất xuất khẩu, nếu bên đặt gia công chấp thuận cho bên nhận gia công được sử dụng để cung ứng cho hợp đồng gia công thì doanh nghiệp hoàn toàn được phép thực hiện. Để đảm bảo tính pháp lý và sự kiểm soát của cơ quan quản lý, trước khi sử dụng nguyên liệu, vật tư này, tổ chức, cá nhân phải thực hiện thủ tục xuất nhập khẩu tại chỗ theo quy định.
Ở chiều ngược lại, Điều 70 Thông tư số 121/2025/TT-BTC cũng nêu rõ cơ chế tương ứng cho chiều từ gia công sang sản xuất xuất khẩu. Đối với nguyên liệu, vật tư đã nhập khẩu theo loại hình gia công, nếu bên đặt gia công chấp thuận cho tổ chức, cá nhân nhận gia công được sử dụng để sản xuất hàng hoá xuất khẩu thì tổ chức, cá nhân phải thực hiện thủ tục xuất nhập khẩu tại chỗ theo quy định tại Điều 86 Thông tư số 121/2025/TT-BTC trước khi đưa vào sản xuất.
Việc bắt buộc mở tờ khai xuất nhập khẩu tại chỗ là mắt xích pháp lý quan trọng. Nó không chỉ giúp doanh nghiệp hợp thức hóa nguồn nguyên liệu mà còn đảm bảo tính chính xác cho cơ quan Hải quan trong việc theo dõi biến động định mức và đối chiếu hồ sơ quyết toán thuế.
Quy trình này cho phép doanh nghiệp tận dụng tối đa nguồn vật tư sẵn có tại kho, thay vì phải chờ đợi các lô hàng nhập khẩu mới, từ đó tạo ra lợi thế lớn về thời gian và chi phí logistics.
Định danh mã quản lý hàng mẫu chuyên biệt
Nhằm tăng cường khả năng giám sát và thống kê đồng nhất, Thông tư số 121/2025/TT-BTC đã cụ thể hóa việc khai báo hàng mẫu bằng các mã quản lý chuyên biệt trên tờ khai hải quan điện tử. Sự thay đổi này giúp tách bạch rõ ràng giữa hàng mẫu và hàng hóa thương mại, hỗ trợ hệ thống hải quan nhận diện nhanh hồ sơ và áp dụng các chính sách quản lý đặc thù.
Đối với sản phẩm gia công xuất khẩu làm hàng mẫu, tại chỉ tiêu “mã số quản lý riêng” của dòng hàng trên tờ khai hải quan, tổ chức, cá nhân phải khai mã “MAUGC”. Quy định này có tính bao quát cao, áp dụng cho mọi đối tượng, bao gồm cả trường hợp các doanh nghiệp chế xuất xuất khẩu hàng mẫu ra nước ngoài.
Tương tự, đối với loại hình sản xuất xuất khẩu, khi xuất sản phẩm làm hàng mẫu, tại chỉ tiêu mã số quản lý riêng, tổ chức, cá nhân cần thực hiện khai báo mã “MAUSXXK”. Việc chuẩn hóa các mã “MAUGC” và “MAUSXXK” giúp doanh nghiệp tránh được các sai sót không đáng có trong quá trình kê khai, đồng thời hỗ trợ quá trình hậu kiểm và các thủ tục liên quan đến hoàn thuế, miễn thuế được diễn ra nhanh chóng, minh bạch hơn.
Bên cạnh khâu xuất khẩu, quy trình tái nhập sản phẩm gia công đã xuất khẩu cũng được Thông tư số 121/2025/TT-BTC bổ sung quy định rõ ràng nhằm tháo gỡ khó khăn cho doanh nghiệp khi hàng hóa bị trả về. Quy định này được phân loại dựa trên tình trạng sử dụng của hàng hóa.
Trường hợp hàng hóa chưa qua sử dụng, doanh nghiệp thực hiện theo quy định tại Điều 47 Nghị định số 08/2015/NĐ-CP, đã được sửa đổi, bổ sung bởi khoản 25 Điều 1 Nghị định số 167/2025/NĐ-CP. Trường hợp hàng hóa đã qua sử dụng, doanh nghiệp thực hiện theo quy định tại Điều 50 Nghị định số 08/2015/NĐ-CP, đã được sửa đổi, bổ sung bởi khoản 28 Điều 1 Nghị định số 167/2025/NĐ-CP.
Theo đại diện Ban Giám sát quản lý về hải quan, Cục Hải quan, những quy định bổ sung này tạo ra một hành lang pháp lý khép kín từ khâu nhập khẩu đến khi tái nhập. Việc linh hoạt trong quản lý nguyên liệu và định danh rõ ràng cho hàng mẫu chính là lời giải cho bài toán tối ưu hóa chi phí cho doanh nghiệp. Trong bối cảnh hiện nay, sự minh bạch về thủ tục chính là đòn bẩy quan trọng giúp doanh nghiệp Việt Nam tự tin hơn khi tham gia vào chuỗi giá trị toàn cầu. Các đơn vị cần nghiên cứu kỹ các mã quản lý để tận dụng tối đa những ưu đãi mà Thông tư số 121/2025/TT-BTC mang lại.