Với sự ra đời của Thông tư số 121/2025/TT-BTC ngày 18/12/2025 sửa đổi, bổ sung các thông tư quy định về thủ tục hải quan, kiểm tra, giám sát hải quan, thuế xuất nhập khẩu (XNK) và quản lý thuế đối với hàng hoá XNK (có hiệu lực từ ngày 1/2/2026), ngành Hải quan đã hiện thực hóa một bước tiến dài trong việc đơn giản hóa thủ tục xác nhận hoàn thành nghĩa vụ nộp thuế. Việc chuyển dịch từ cơ chế tập trung sang mô hình phân cấp linh hoạt, kết hợp số hóa toàn diện chứng từ đã trực tiếp tháo gỡ những “nút thắt” về chi phí và thời gian cho cộng đồng doanh nghiệp (DN).
Phân cấp mạnh mẽ, tối ưu chi phí và khoảng cách
Một trong những thay đổi mang tính cốt lõi và nhân văn nhất tại Thông tư số 121/2025/TT-BTC chính là sự linh hoạt về thẩm quyền tiếp nhận hồ sơ. Thủ tục “xác nhận hoàn thành nghĩa vụ nộp thuế” (gọi tắt là xác nhận nợ thuế) vốn là yêu cầu pháp lý thiết yếu khi DN thực hiện các nghiệp vụ quan trọng như: giải thể, đóng mã số thuế, tham gia đấu thầu dự án hoặc chứng minh năng lực tài chính với đối tác nước ngoài. Tuy nhiên, rào cản về khoảng cách địa lý và quy trình đối soát hồ sơ giấy thủ công thường khiến thủ tục này trở thành một “gánh nặng” hành chính, gây lãng phí nguồn lực của cả cơ quan quản lý lẫn người nộp thuế.
Điểm mới đáng chú ý tại Thông tư số 121/2025/TT-BTC chính là việc xóa bỏ cơ chế gửi văn bản xác nhận tập trung rườm rà trước đây. Thay vì mất thời gian chờ đợi luân chuyển hồ sơ, DN hiện nay có thể thực hiện thủ tục xác nhận nghĩa vụ thuế một cách nhanh chóng và linh hoạt hơn, không còn bị bó buộc bởi những quy trình cũ.
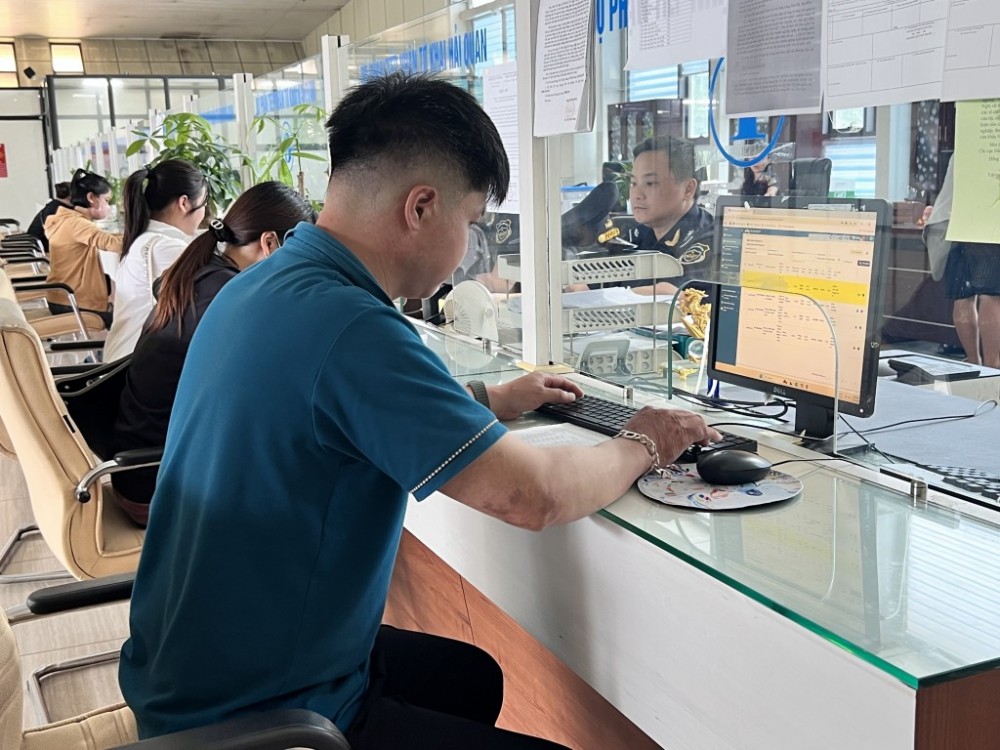 |
| DN có thể thực hiện thủ tục xác nhận nghĩa vụ thuế một cách nhanh chóng và linh hoạt hơn. Ảnh: H.Nụ |
Đối với trường hợp nộp hồ sơ giấy, người nộp thuế hoặc cơ quan nhà nước có thẩm quyền có thể gửi văn bản đề nghị theo mẫu số 34/CVXNHT/NVTHQ (Phụ lục VI) đến Chi cục Hải quan khu vực hoặc đơn vị hải quan địa bàn nơi tổ chức, cá nhân có trụ sở chính, trụ sở chi nhánh hoặc cơ sở sản xuất gần nhất. Việc cho phép thực hiện thủ tục tại địa bàn gần nhất là một minh chứng rõ nét cho tư duy quản lý phục vụ.
Đánh giá về bước tiến này, theo bà Mai Thị Vân Anh, Phó Trưởng Ban Nghiệp vụ thuế hải quan (Cục Hải quan) nhấn mạnh, sự phân cấp mạnh mẽ này nhằm mục tiêu xóa bỏ rào cản về địa lý. Đối với DN, mỗi ngày chờ đợi xác nhận nợ thuế là một ngày dòng vốn bị đình trệ. Việc cho phép thực hiện thủ tục tại đơn vị hải quan gần trụ sở hay cơ sở sản xuất nhất giúp giảm tối đa chi phí đi lại và thời gian chờ đợi. Ở đâu có sự hiện diện của cơ quan Hải quan, ở đó quyền lợi chính đáng của DN phải được giải quyết nhanh nhất.
Phân tích ở góc độ nghiệp vụ, việc phân cấp này còn giúp cơ quan Hải quan địa phương chủ động trong việc đối soát dữ liệu phát sinh ngay tại địa bàn. Thay vì phải chờ lệnh điều phối hay tra cứu từ kho dữ liệu tập trung ở xa, công chức hải quan tại chỗ có thể nhanh chóng xác minh các khoản thuế, tiền chậm nộp hay tiền phạt phát sinh liên quan đến DN trên địa bàn mình phụ trách. Điều này không chỉ giúp rút ngắn quy trình mà còn đảm bảo tính chính xác cao nhất cho nội dung xác nhận.
Số hóa chứng từ, minh bạch quy trình xác nhận
Song song với giải pháp về không gian, Thông tư số 121/2025/TT-BTC còn tạo ra điểm nhấn về tốc độ thông qua việc chuyển đổi phương thức tương tác sang môi trường số. Quy định mới ưu tiên tuyệt đối việc thực hiện thủ tục qua Hệ thống xử lý dữ liệu điện tử hải quan dựa trên các chỉ tiêu thông tin quy định tại mẫu số 05 Phụ lục IIa.
Sự chuyển đổi từ văn bản giấy sang chỉ tiêu thông tin điện tử không chỉ là thay đổi về hình thức, mà là một cuộc cải cách về chất lượng quản lý với 3 giá trị chiến lược:
Thứ nhất là tính minh bạch và khả năng giám sát. Bởi khi hồ sơ được nộp qua hệ thống điện tử, mọi quy trình từ thời điểm tiếp nhận, cán bộ xử lý đến thời hạn phản hồi đều được lưu vết chi tiết trên hệ thống. Điều này giúp loại bỏ hoàn toàn các yếu tố chủ quan hoặc tình trạng “ngâm” hồ sơ không rõ lý do. DN có thể ngồi tại văn phòng để theo dõi tiến độ xử lý hồ sơ của mình theo thời gian thực, tạo ra một môi trường làm việc công bằng và chuyên nghiệp.
Thứ hai là sự đồng bộ hóa dữ liệu đa chiều. Nội dung xác nhận theo Thông tư số 121/2025/TT-BTC bao quát toàn diện nghĩa vụ thuế của DN, bao gồm: số tiền thuế, tiền chậm nộp, tiền phạt và các khoản đã nộp khác vào ngân sách nhà nước. Khi thực hiện trên nền tảng số, hệ thống sẽ tự động tổng hợp dữ liệu từ các tờ khai, các quyết định ấn định thuế và lịch sử nộp tiền. Việc “chốt” số liệu được thực hiện dựa trên thuật toán và kho dữ liệu tập trung, giúp giảm thiểu sai sót do yếu tố con người.
Cuối cùng để chuẩn bị cho lộ trình Hải quan số, đại diện Ban Nghiệp vụ thuế hải quan chia sẻ, việc chuẩn hóa các mẫu biểu điện tử theo Thông tư số 121/2025/TT-BTC chính là bước chạy đà quan trọng, hướng tới việc trả kết quả xác nhận nợ thuế tự động. Khi DN gửi yêu cầu, hệ thống sẽ tự đối soát và trả về kết quả trong vòng vài phút nếu dữ liệu khớp đúng. Đây là mục tiêu trọng tâm khi hệ thống Hải quan số chính thức vận hành, thay thế hoàn toàn các quy trình vệ tinh thủ công hiện nay.
Việc rút ngắn thời gian xác nhận nợ thuế mang ý nghĩa “sống còn” đối với việc lưu thông dòng vốn. Thực tế, một văn bản xác nhận được cấp nhanh hơn 1-2 ngày giúp DN giải phóng hàng tỷ đồng đang bị tạm khóa, kịp thời hoàn thiện hồ sơ đấu thầu hoặc vay vốn đầu tư. Đối với các đơn vị đang giải thể hay sáp nhập, sự thông thoáng này là chìa khóa để sớm hoàn tất thủ tục pháp lý, cắt giảm chi phí duy trì bộ máy.
Đánh giá về thay đổi này, ông Lê Ngọc Thương, đại diện Công ty TNHH Duy Hoàng thường xuyên có hoạt động XNK qua địa bàn tỉnh Nghệ An chia sẻ: Trước đây, việc xác nhận nợ thuế rất áp lực do phải đối soát thủ công và di chuyển xa. Kể từ 1/2/2026, khi Thông tư số 121/2025/TT-BTC có hiệu lực, các quy định liên quan đến xác nhận nợ thuế được áp dụng phân cấp tại địa bàn gần nhất và xử lý qua hệ thống điện tử, chúng tôi tiết kiệm được tối đa thời gian và chi phí. Điều này giúp DN chớp thời cơ kinh doanh nhanh hơn, không còn lo ngại các rào cản hành chính làm chậm tiến độ dự án.
Sự chuyển dịch từ “kiểm soát” sang “đồng hành” theo quy định tại Thông tư số 121/2025/TT-BTC cho thấy cơ quan Hải quan đã thực sự coi DN là đối tác. Việc minh bạch hóa dữ liệu thuế và rút ngắn khoảng cách tiếp cận dịch vụ công chính là những viên gạch vững chắc xây dựng nên một nền Hải quan thông minh, hiện đại, đáp ứng kỳ vọng của cộng đồng DN trong kỷ nguyên số.






