Thứ hai 28/09/2026 16:13
Thời tiết: Hà Nội 34°C
Đà Nẵng 33°C
Cà Mau 30°C
Hải Phòng 32°C
TP Hồ Chí Minh 33°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Cải cách thủ tục hải quan: Đột phá từ cắt giảm chứng từ

Nụ Bùi
Trong lộ trình hiện đại hóa nền hành chính quốc gia, ngành Hải quan đang đứng trước bước ngoặt quan trọng với việc ban hành Thông tư số 121/2025/TT-BTC. Đây không chỉ là một văn bản quy phạm pháp luật thuần túy, mà là hiện thực hóa chỉ đạo của Chính phủ về việc cắt giảm tối đa chứng từ, đẩy mạnh phân cấp phân quyền và chuyển đổi số toàn diện.
Cải cách thủ tục hải quan đóng góp quan trọng trong kéo giảm chi phí cho doanh nghiệp Tiết kiệm thời gian và chi phí cho doanh nghiệp là mục tiêu hàng đầu của cải cách thủ tục hải quan Cải cách thủ tục hải quan bằng cơ chế tham vấn giá hiện đại

Tối giản hồ sơ khai bổ sung và bảo quản hàng hóa

Điểm nhấn quan trọng nhất trong công tác cải cách hồ sơ quy định tại Thông tư số 121/2025/TT-BTC chính là việc xử lý các tình huống khai sửa đổi, bổ sung vốn là nút thắt gây chậm trễ trong thông quan trước đây.

Những thay đổi này không chỉ đơn thuần là lược bỏ các đầu mục giấy tờ rườm rà mà còn chuyển đổi mạnh mẽ từ tư duy tiền kiểm sang hậu kiểm dựa trên nền tảng quản lý rủi ro và niềm tin vào tính tự giác của cộng đồng doanh nghiệp (DN), tạo hành lang thông thoáng cho dòng chảy thương mại xuyên biên giới.

Ông Đào Duy Tám, Trưởng Ban Quản lý giám sát về hải quan, Cục Hải quan cho biết, theo quy định tại Thông tư số 121/2025/TT-BTC, bộ hồ sơ khai bổ sung đã được tinh gọn tối đa chỉ còn 2 loại chứng từ dưới dạng bản chụp bao gồm văn bản ghi nhận việc thống nhất phương án xử lý hàng hóa sai lệch giữa người gửi và người nhận cùng hóa đơn thương mại ghi nhận việc sửa đổi thông tin.
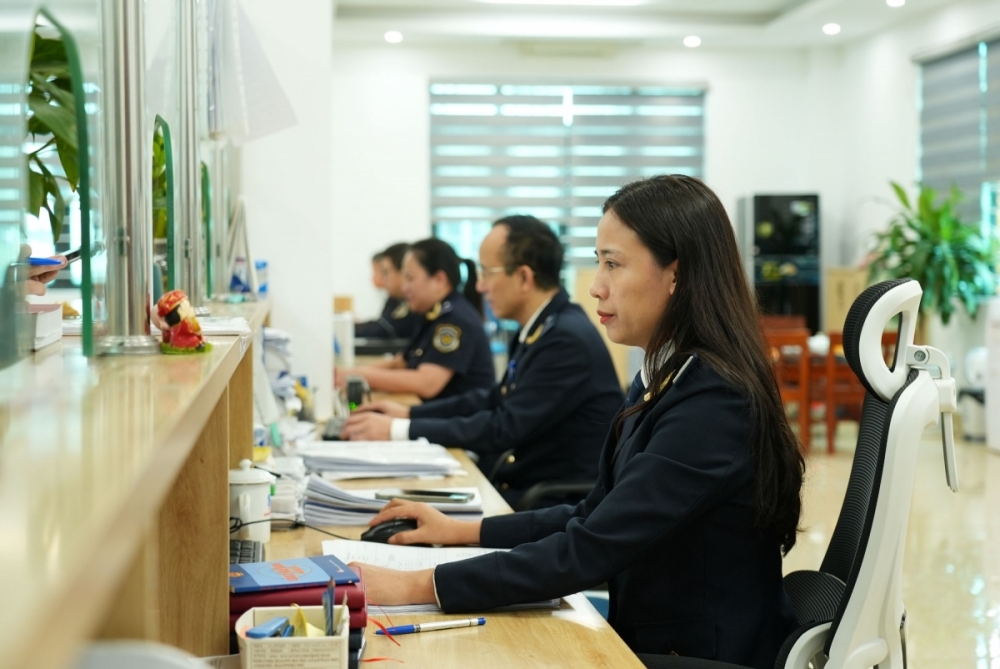
Công chức Hải quan xử lý tờ khai hải quan trên môi trường điện tử.
Công chức Hải quan xử lý tờ khai hải quan trên môi trường điện tử. Ảnh: H.Nụ

Việc lược bỏ các chứng từ xác minh phức tạp giúp người khai hải quan giảm bớt gánh nặng chuẩn bị hồ sơ đồng thời cho phép cơ quan Hải quan tập trung nguồn lực vào các khâu kiểm tra trọng điểm.

Ngoài ra, cơ chế xử lý đối với việc khai bổ sung hiện nay được thực hiện linh hoạt theo thực tế vị trí hàng hóa nhằm tối ưu hóa thời gian giải phóng nguồn lực tại cửa khẩu. Đối với trường hợp hàng hóa còn trong khu vực giám sát hải quan, chi cục hải quan khu vực nơi đăng ký tờ khai có thẩm quyền quyết định kiểm tra thực tế hàng hóa và giải quyết tiếp thủ tục ngay tại chỗ.

Trong khi đó, đối với hàng hóa đã đưa ra khỏi khu vực giám sát, cơ quan Hải quan sẽ kiểm tra hồ sơ liên quan và giải quyết theo nguyên tắc người khai hải quan tự khai, tự chịu trách nhiệm trước pháp luật. Nếu kết quả kiểm tra phù hợp, thủ tục sẽ được thông qua tức thì, thể hiện sự phân cấp quyền hạn mạnh mẽ cho hải quan khu vực và đề cao vai trò chủ động của DN trong quá trình thực thi nghiệp vụ.

Tương tự như vậy, thủ tục đưa hàng về bảo quản tại Điều 32 Thông tư số 121/2025/TT-BTC cũng ghi nhận sự thay đổi mang tính đột phá khi quyết liệt cắt giảm 3 loại chứng từ vốn gây nhiều phiền hà trước đây.

Đánh giá về sự cải cách này trong hồ sơ hải quan, đại diện Công ty TNHH công nghiệp Brother Việt Nam chia sẻ, các giấy tờ như Giấy đăng ký kiểm tra chuyên ngành, Biên bản lấy mẫu và Tài liệu chứng minh địa điểm kho bãi bảo quản đã được thay thế bằng hình thức khai báo thông tin điện tử trực tiếp trên đơn đề nghị theo tiêu chí mẫu số 18 Phụ lục II kèm theo Thông tư số 121/2025/TT-BTC.

Việc kết nối thông tin qua Cổng thông tin một cửa quốc gia cho phép dữ liệu được luân chuyển thông suốt giữa các cơ quan kiểm tra và cơ quan Hải quan, giúp DN rút ngắn thời gian luân chuyển hàng hóa từ cửa khẩu về kho riêng mà vẫn đảm bảo sự giám sát chặt chẽ của nhà nước, đại diện Công ty TNHH công nghiệp Brother Việt Nam nhấn mạnh.

Chuẩn hóa quy trình tái xuất

Nếu như trước đây, Thông tư số 38/2015/TT-BTC quy định một cách thức xử lý chung cho các trường hợp tái xuất hàng hóa bị từ chối nhận, gửi nhầm lẫn, không có người nhận mà chưa hướng dẫn rõ cách thức xử lý đối với trường hợp hàng hóa bị từ chối nhận, hàng hóa không có người nhận, hàng hóa bị gửi nhầm, hàng hóa còn trong khu vực giám sát hải quan, hàng hóa đã đưa ra khỏi khu vực giám sát hải quan.

Trong khi mức độ rủi ro và cách thức xử lý đối với các trường hợp này là khác nhau dẫn đến việc chưa tạo thuận lợi cho người khai hải quan.

Nhiều DN cho rằng, sự thiếu đồng nhất và thiếu chi tiết trong cách thức xử lý các trường hợp hàng hóa bị từ chối nhận hàng hóa gửi nhầm lẫn hoặc hàng hóa không có người nhận tại các quy định cũ đã được Thông tư số 121/2025/TT-BTC khắc phục triệt để thông qua việc quy định chi tiết từng kịch bản nghiệp vụ cụ thể.

Trong đó, việc phân tách rõ ràng thủ tục xử lý đối với hàng hóa còn trong khu vực giám sát và hàng hóa đã đưa ra khỏi khu vực giám sát dựa trên mức độ rủi ro thực tế không chỉ tạo thuận lợi tối đa cho người khai hải quan mà còn giúp công chức hải quan có căn cứ pháp lý vững chắc để thực thi nhiệm vụ.

Theo đó, quy định mới tại Thông tư số 121/2025/TT-BTC đóng vai trò là hướng dẫn chi tiết cho khoản 4 Điều 48 Nghị định số 08/2025/NĐ-CP được sửa đổi bởi Nghị định số 167/2025/NĐ-CP tạo ra một lộ trình tái xuất minh bạch giúp DN nhanh chóng xử lý các lô hàng lỗi hoặc hàng nhầm từ đó giảm bớt gánh nặng tài chính và rủi ro bị xử lý vi phạm không đáng có do quy định chưa rõ ràng.

Theo nhiều DN, những nỗ lực không ngừng nghỉ trong cải cách thủ tục hành chính đã tạo nên một hệ sinh thái quản lý hải quan minh bạch hiệu quả khẳng định vị thế của ngành Hải quan trong việc xây dựng mô hình Hải quan số và Hải quan thông minh góp phần thúc đẩy sự phát triển bền vững và nâng cao năng lực cạnh tranh quốc gia trong kỷ nguyên số hóa toàn cầu.


Tin bài có thể bạn quan tâm

Khai báo phương tiện vận tải trên môi trường điện tử

Khai báo phương tiện vận tải trên môi trường điện tử

Thông tư số 127/2026/TT-BTC quy định các chỉ tiêu thông tin và mẫu chứng từ khai báo đối với phương tiện vận tải xuất nhập cảnh, quá cảnh, chuyển cảng qua Cổng thông tin một cửa quốc gia, đồng thời quy định phương án khai báo bằng chứng từ giấy khi hệ thống gặp sự cố.
Xác định trị giá hải quan khi chưa có cước thực tế

Xác định trị giá hải quan khi chưa có cước thực tế

Công ty TNHH Yamaha Logistics Việt Nam thuộc Hiệp hội Doanh nghiệp Nhật Bản tại Việt Nam (JCCI) nêu vướng mắc về xác định trị giá hải quan hàng xuất khẩu theo điều kiện CIF, CFR và EXW khi chưa có chi phí vận tải thực tế.
Doanh nghiệp đang hưởng ưu đãi thuế có được giảm 30% thuế?

Doanh nghiệp đang hưởng ưu đãi thuế có được giảm 30% thuế?

Chính sách giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) được áp dụng cho kỳ tính thuế năm 2026 và 2027, nhưng mức giảm được tính trên số thuế phải nộp, không phải trên doanh thu. Theo Bộ Tài chính, với doanh nghiệp đang hưởng ưu đãi thuế, số thuế làm căn cứ giảm còn được xác định sau khi đã trừ ưu đãi.
Khai mã hàng hóa an ninh mạng, mật mã dân sự

Khai mã hàng hóa an ninh mạng, mật mã dân sự

Cục Hải quan hướng dẫn 4 mã khai báo đối với hàng hóa là sản phẩm an ninh mạng, sản phẩm mật mã dân sự và sản phẩm mật mã dân sự có mức độ rủi ro cao khi xuất nhập khẩu.
Thu mua nông sản từ hộ gia đình: Đề xuất gỡ vướng quy định thanh toán không dùng tiền mặt

Thu mua nông sản từ hộ gia đình: Đề xuất gỡ vướng quy định thanh toán không dùng tiền mặt

Bộ Tài chính đề xuất bổ sung ngoại lệ về thanh toán không dùng tiền mặt đối với một số khoản chi của doanh nghiệp, trong đó có trường hợp thu mua sản phẩm, hàng hóa, dịch vụ và tài sản từ hộ gia đình, cá nhân có “Nơi ở hiện tại” thuộc địa bàn khó khăn, đặc biệt khó khăn.
Cửa khẩu thông minh tăng quản lý hải quan bằng dữ liệu

Cửa khẩu thông minh tăng quản lý hải quan bằng dữ liệu

Thông tư số 128/2026/TT-BTC quy định việc kết nối, trao đổi dữ liệu và ứng dụng các hệ thống tự động trong kiểm tra, giám sát hàng hóa, phương tiện tại Cửa khẩu thông minh, từng bước hình thành quy trình quản lý dựa trên dữ liệu điện tử và chính thức có hiệu lực từ 15/10/2026.
Liên kết dữ liệu phương tiện với hàng hóa qua cửa khẩu

Liên kết dữ liệu phương tiện với hàng hóa qua cửa khẩu

Thông tư số 127/2026/TT-BTC quy định về thủ tục hải quan đối với phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh, với hệ thống thông tin khai báo liên kết từ phương tiện đến hàng hóa.
Chưa có cơ sở hoàn thuế hàng nhập khẩu tại chỗ tái xuất

Chưa có cơ sở hoàn thuế hàng nhập khẩu tại chỗ tái xuất

Cục Hải quan cho biết quy định hiện hành đã có cơ chế hoàn thuế đối với hàng nhập khẩu đã nộp thuế phải tái xuất và một số trường hợp sản phẩm nhập khẩu tại chỗ, nhưng chưa quy định trường hợp hàng nhập khẩu tại chỗ đã nộp thuế rồi tái xuất nguyên trạng.
Thiết kế lại ngưỡng miễn thuế hàng hóa giá trị nhỏ trong xuất nhập khẩu

Thiết kế lại ngưỡng miễn thuế hàng hóa giá trị nhỏ trong xuất nhập khẩu

Việc điều chỉnh chính sách thuế đối với hàng hóa nhập khẩu giá trị nhỏ trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP đặt ra yêu cầu vừa bảo đảm thu đúng, thu đủ, vừa tránh phát sinh thủ tục và chi phí quản lý, tuân thủ không tương xứng với giá trị lô hàng.
Dự án đầu tư được hoàn thuế GTGT nếu đáp ứng đủ điều kiện

Dự án đầu tư được hoàn thuế GTGT nếu đáp ứng đủ điều kiện

Theo Cục Thuế, trường hợp tại thời điểm nộp hồ sơ, cơ sở kinh doanh thuộc đối tượng được hoàn thuế GTGT đối với dự án đầu tư, có số thuế GTGT đầu vào đáp ứng đầy đủ điều kiện khấu trừ, hoàn thuế và có hồ sơ đề nghị hoàn thuế theo quy định thì được xem xét giải quyết hoàn thuế.
Gỗ sơ chế thông thường không chịu thuế GTGT ở khâu sản xuất và nhập khẩu

Gỗ sơ chế thông thường không chịu thuế GTGT ở khâu sản xuất và nhập khẩu

Theo hướng dẫn của Cục Thuế, gỗ tròn, thanh gỗ đã qua các công đoạn cưa, xẻ theo quy cách nhưng chưa qua bào trơn, ngâm tẩm hóa chất bảo quản và sấy được xác định là sản phẩm chỉ qua sơ chế thông thường, thuộc đối tượng không chịu thuế giá trị gia tăng (GTGT) ở khâu sản xuất bán ra và khâu nhập khẩu.
Xác định ưu đãi thuế thu nhập doanh nghiệp với lãi tiền gửi, tiền bồi thường

Xác định ưu đãi thuế thu nhập doanh nghiệp với lãi tiền gửi, tiền bồi thường

Theo Cục Thuế, việc xác định khoản lãi tiền gửi có kỳ hạn và tiền bồi thường hiệu suất tuabin có thuộc phạm vi thu nhập được hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) cần căn cứ quy định pháp luật, hồ sơ quyết toán thuế và mối liên hệ thực tế với hoạt động của dự án.
Doanh nghiệp chế xuất tái xuất nguyên liệu chưa sử dụng thế nào?

Doanh nghiệp chế xuất tái xuất nguyên liệu chưa sử dụng thế nào?

Trường hợp doanh nghiệp chế xuất tái xuất nguyên liệu, vật tư nhập khẩu chưa sử dụng do thay đổi kế hoạch sản xuất thì thực hiện thủ tục xuất khẩu theo quy định, không phải đăng ký tờ khai thay đổi mục đích sử dụng.
Đưa chính sách thuế xuất nhập khẩu về đúng dòng chảy hàng hóa

Đưa chính sách thuế xuất nhập khẩu về đúng dòng chảy hàng hóa

Từ nguyên liệu mua trong nước, hàng hóa nhập khẩu tại chỗ đến sản phẩm thực tế xuất khẩu, các ý kiến góp ý dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP đang tập trung làm rõ yêu cầu: Chính sách thuế phải phản ánh đúng nguồn gốc, quá trình sử dụng và kết quả thực tế của hàng hóa.
Dịch vụ cung cấp cho doanh nghiệp chế xuất khi nào được áp dụng thuế GTGT 0%?

Dịch vụ cung cấp cho doanh nghiệp chế xuất khi nào được áp dụng thuế GTGT 0%?

Dịch vụ cung cấp trực tiếp cho doanh nghiệp chế xuất, được tiêu dùng trong khu phi thuế quan và phục vụ hoạt động sản xuất xuất khẩu có thể được áp dụng thuế giá trị gia tăng 0% nếu đáp ứng đầy đủ các điều kiện theo quy định. Tuy nhiên, một số dịch vụ như cho thuê nhà, văn phòng, kho bãi và đưa đón người lao động không thuộc diện áp dụng mức thuế suất này.