Ngày 10/12, Quốc hội đã thông qua Luật Quản lý thuế (sửa đổi) có hiệu lực từ ngày 1/7/2026. Đặc biệt, một số quy định quan trọng về kinh tế số và quản lý hộ kinh doanh sẽ có hiệu lực sớm hơn, từ ngày 1/1/2026. Để giúp đọc giả hiểu rõ hơn về vấn đề này, phóng viên Tạp chí Kinh tế Tài chính đã phỏng vấn Phó Cục trưởng Cục Thuế Đặng Ngọc Minh, người trực tiếp tham gia xây dựng Luật Quản lý thuế.
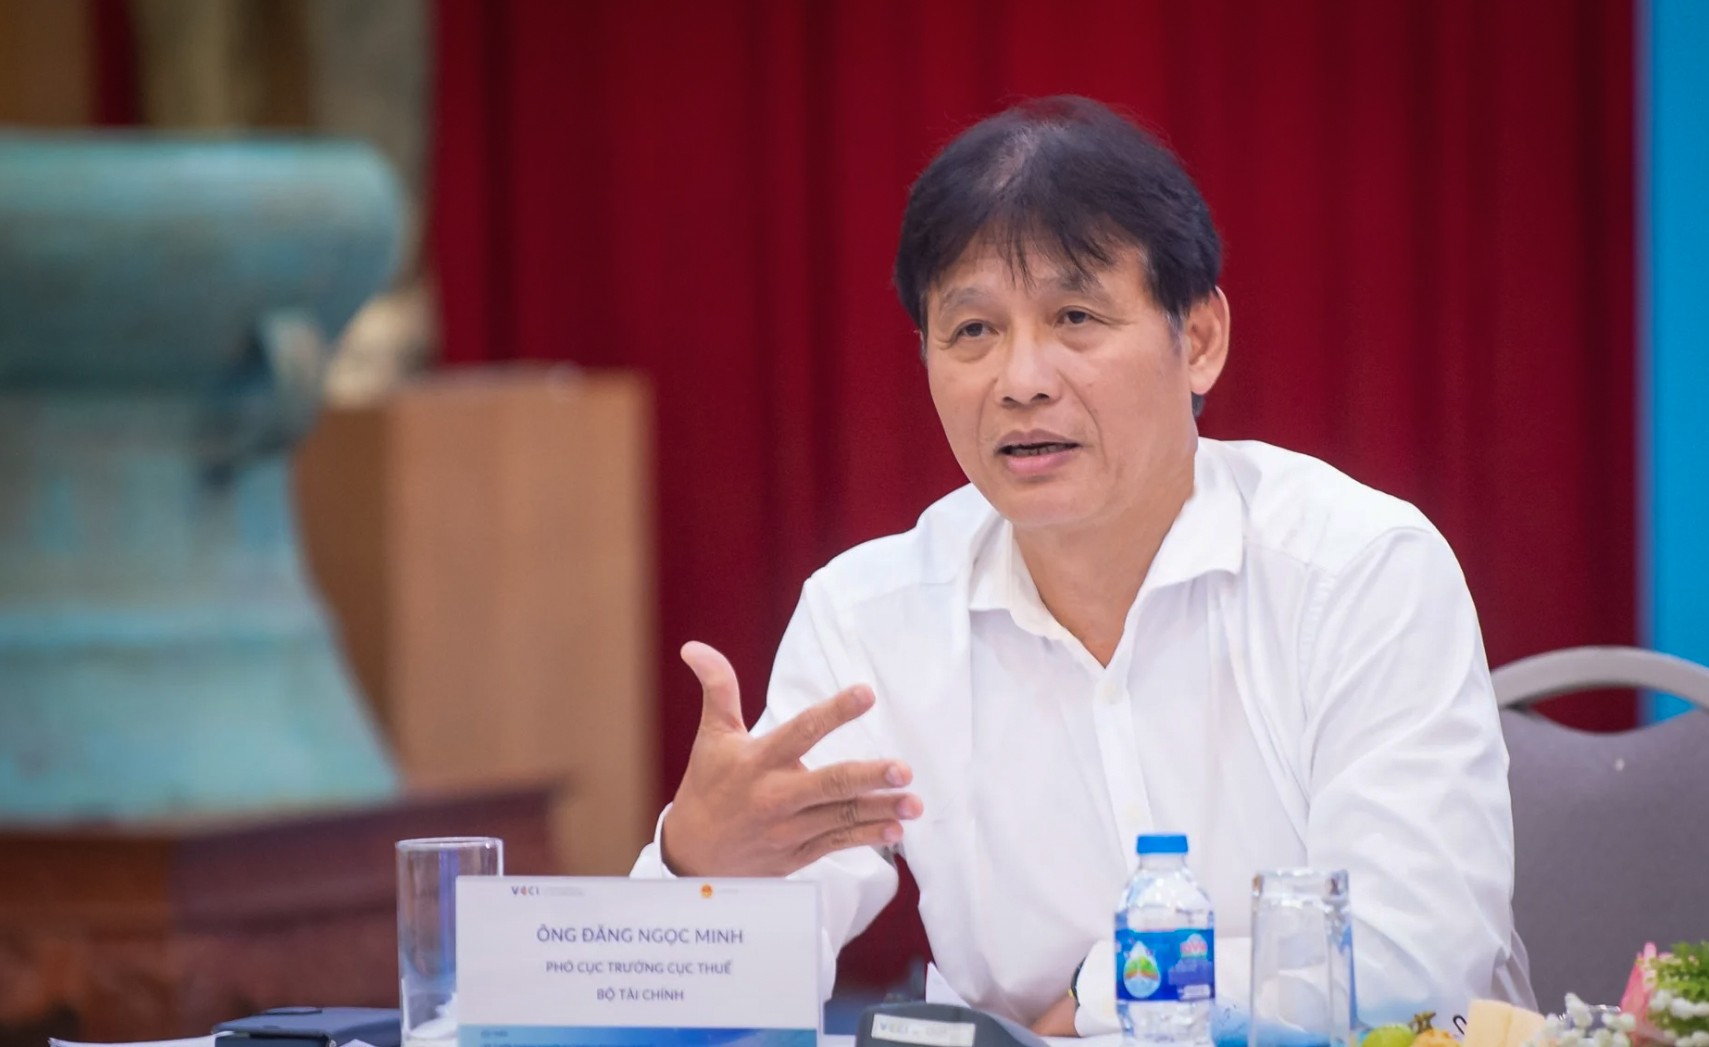 |
| Phó Cục trưởng Cục Thuế Đặng Ngọc Minh |
Luật Quản lý thuế (sửa đổi) lần này có quy định về phân nhóm người nộp thuế. Xin ông giải thích rõ hơn về mục đích của những sửa đổi này?
Việc sửa đổi luật nhằm nâng cao hiệu lực, hiệu quả quản lý thu ngân sách nhà nước, đồng thời đơn giản hóa thủ tục hành chính, đảm bảo không phát sinh thủ tục hành chính mới. Luật cũng hướng tới hiện đại hóa công tác quản lý thông qua việc áp dụng các nguyên tắc mới như phân nhóm người nộp thuế, quản lý rủi ro, quản lý tuân thủ, và bảo vệ quyền đánh thuế hợp pháp của Việt Nam trong các giao dịch quốc tế và kinh tế số.
Một trong những nội dung quan trọng trong Luật Quản lý thuế (sửa đổi) lần này đó là ngành Thuế đã chuyển đổi từ cơ chế quản lý thuế theo chức năng sang mô hình quản lý theo đối tượng kết hợp với chức năng, lấy người nộp thuế làm trung tâm của quản lý. Cơ quan Thuế sẽ phân loại, phân nhóm người nộp thuế dựa trên quy mô, ngành nghề hoạt động, cơ cấu sở hữu. Qua đó, cơ quan thuế sẽ đánh giá mức độ và lịch sử tuân thủ để áp dụng chế độ quản lý hiệu quả cho từng nhóm.
Cụ thể đối với nhóm tuân thủ tốt (ví dụ: các tập đoàn lớn), sẽ có cơ chế ưu tiên, giảm gánh nặng tuân thủ, giảm tần suất kê khai, và thực hiện tự động hóa các thủ tục hành chính, kể cả công tác kiểm tra.
Ngược lại, đối với nhóm có rủi ro cao, ngành Thuế sẽ đầu tư nguồn lực tăng cường công tác thanh tra, kiểm tra để tăng cường hiệu lực quản lý và bảo vệ nguồn thu ngân sách.
Đặc biệt, trong quản lý tuân thủ, ngành Thuế sẽ chuyển từ việc giám sát, kiểm tra sang việc phân loại, đánh giá và hỗ trợ tuyên truyền để người nộp thuế thực hiện tuân thủ một cách tốt nhất.
Luật Quản lý thuế (sửa đổi) quy định hệ thống thông tin quản lý thuế phải là hệ thống tập trung, tích hợp trên nền tảng dữ liệu số. Xin ông cho biết lộ trình áp dụng công nghệ thông tin, tự động hoá để thu thập dữ liệu, đánh giá rủi ro và giải pháp bảo mật dữ liệu?
Quan điểm chỉ đạo của ngành Thuế là lấy người nộp thuế làm trung tâm phục vụ. Để thực hiện được mục tiêu đó thì một nhiệm vụ quan trọng của cơ quan Thuế các cấp đó là phải xây dựng một hệthống cơ sở dữ liệu tập trung 360 độ về người nộp thuế. Chính vì vậy, trong thời gian tới, ngành Thuế sẽ tiếp tục xây dựng hệ thống thông tin tích hợp tập trung, ứng dụng các công nghệ hiện đại nhất, xây dựng dữ liệu lớn (Big Data), và ứng dụng trí tuệ nhân tạo (AI) để phân tích dữ liệu và rủi ro một cách tự động. Ngành Thuế cũng đặt mục tiêu có một hệ thống công nghệ thông tin hoàn toàn mới, tích hợp tập trung, với thông tin 360 độ về người nộp thuế, chậm nhất vào cuối năm 2026 hoặc đầu năm 2027.
Về các giải pháp đảm bảo an toàn hệ thống công nghệ thông tin và bí mật thông tin về người nộp thuế. Có thể nói đây là các quy định bắt buộc được nêu cụ thể trong Luật Quản lý thuế. Do đó, ngành Thuế luôn đặt vấn đề bảo mật lên hàng đầu và đã ứng dụng các công nghệ hiện đại nhất với các giải pháp đảm bảo an toàn công nghệ thông tin nhiều lớp. Hệ thống bảo mật công nghệ thông tin phải tuân thủ theo Luật an toàn công nghệ cấp độ 4 và hàng năm cũng được là Bộ Công an cũng như Bộ Khoa công nghệ rà giả soát về cái mức độ an toàn công nghệ thông tin. Điều này đặc biệt quan trọng khi chia sẻ thông tin với các tổ chức tài chính tín dụng và cơ quan thuế quốc tế trong diễn đàn toàn cầu về minh bạch và trao đổi thông tin về nghĩa vụ Việt Nam.
Theo Luật Quản lý thuế vừa được Quốc hội thông qua thì các quy định về kê khai, tính thuế đối với hộ kinh doanh sẽ được áp dụng sớm hơn (từ 1/1/2026). Vậy ông có thể phân tích rõ hơn về cơ chế tự xác định nghĩa vụ thuế của hộ kinh doanh, căn cứ vào doanh thu thực tế. Trường hợp hộ kinh doanh tự xác định thuộc đối tượng không phải nộp thuế thì có phải thực hiện thủ tục gì với cơ quan thuế không?
Việc chuyển đổi hộ khoán sang kê khai nhằm thúc đẩy khu vực kinh tế tư nhân theo tinh thần Nghị quyết 68-NQ/TW của Ban chấp hành Trung ương và Nghị quyết 198/2025/QH15 của Quốc hội về một số cơ chế chính sách đặc biệt phát triển kinh tế tư nhân. Mục tiêu chính là thúc đẩy tính tự giác tuân thủ và khuyến khích hộ kinh doanh phát triển thành doanh nghiệp và trở thành động lực cho phát triển kinh tế. Chính vì vậy, Luật Quản lý thuế (sửa đổi) vừa được thông qua đã thiết kế Điều 13 quy định cụ thể về lộ trình chuyển đổi và các giải pháp để chuyển đổi hộ khoán sang kê khai.
Theo thống kê, hiện nay, tổng số hộ kinh doanh ổn định là khoảng 2,5 triệu. Với ngưỡng miễn thuế thu nhập cá nhân mà Quốc hội vừa thông qua là 500 triệu đồng/năm thì có đến 90% các hộ kinh doanh này sẽ thuộc diện miễn thuế.
Để tạo thuận lợi tối đa cho các hộ kinh doanh, Nhà nước cũng đã có quy định cụ thể đó là:
Hộ dưới ngưỡng 500 triệu đồng/năm sẽ tự xác định và chỉ cần kê khai với cơ quan thuế một lần/năm để xác định mình dưới ngưỡng và được miễn thuế. Cơ quan thuế sẽ sử dụng dữ liệu từ ngân hàng, sàn thương mại điện tử, và hóa đơn điện tử để đưa ra gợi ý nếu có khả năng doanh thu thực tế cao hơn 500 triệu đồng.
Đối với hộ từ 500 triệu đến 1 tỷ đồng đồng sẽ thực hiện kê khai giản đơn. Nhóm này chưa phải thực hiện hóa đơn điện tử.
Đối với nhóm hộ có doanh thu từ 1-3 tỷ đồng sẽ thực hiện kê khai đơn giản và có áp dụng hoá đơn điện tử.
Đối với hộ từ trên 3 tỷ đồng, sẽ phải kê khai thuế theo chi phí thực tế phát sinh và áp dụng chế độ kế toán đơn giản của các doanh nghiệp vừa và nhỏ.
Để những chính sách thuế mới sớm đi vào cuộc sống ngành Thuế đã chuẩn bị những gì, thưa ông?
Công tác chuẩn bị của ngành Thuế đã diễn ra trong cả năm 2025. Theo đó, Cục Thuế đã trình Bộ Tài chính ban hành Quyết định 420/QĐ-TCT về đổi mới, nâng cao chất lượng quản lý thuế đối với hộ kinh doanh và Đề án 3389 chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xoá bỏ thuế khoán.
Ngành Thuế đã tổ chức chiến dịch "60 ngày cao điểm chuyển đổi mô hình từ thuế khoán sang kê khai đối với hộ kinh doanh" cung cấp nhiều giải pháp hỗ trợ về pháp lý, chế độ kế toán, mẫu biểu kê khai đơn giản nhất và hỗ trợ tối đa các giải pháp công nghệ, như sử dụng thiết bị thông minh eTax Mobile. Nhờ đó đến nay, số lượng hộ kinh doanh và doanh nghiệp đăng ký hóa đơn điện tử đã đạt trên 300.000 đơn vị. Với những giải pháp này, ngành Thuế tin tưởng đến thời hạn 1/1/2026 sẽ chuyển đổi thành công hộ khoán sang kê khai hoặc lên doanh nghiệp theo đúng chủ trương của Đảng và Chính phủ.


















