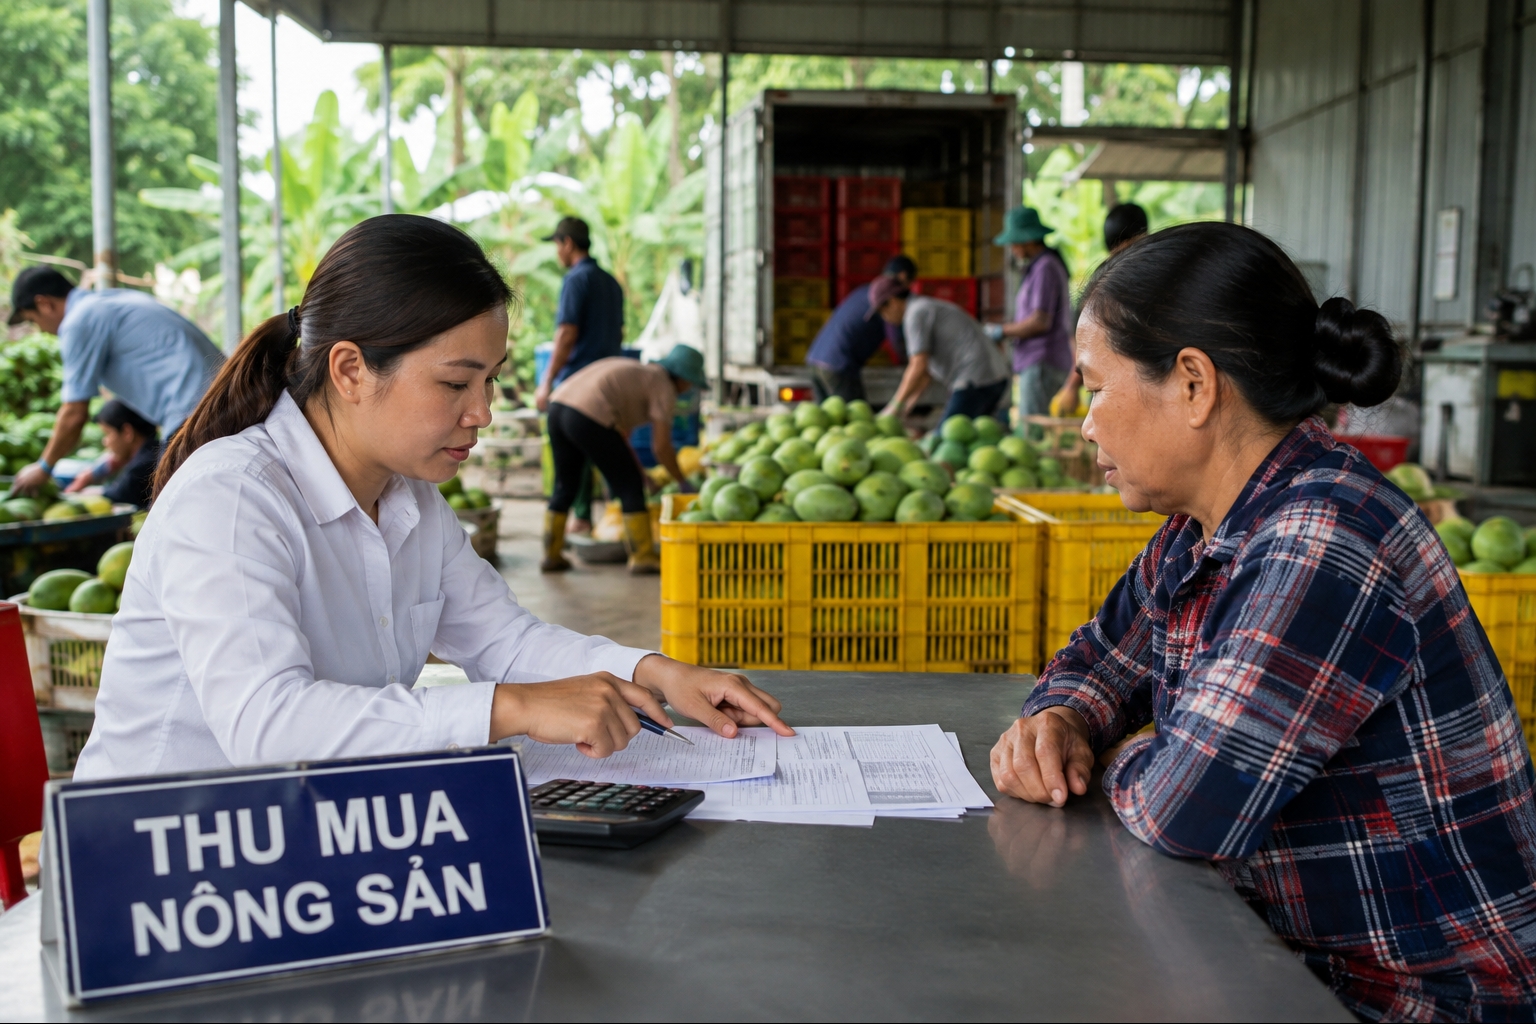
Trao đổi với bà Hoàng Thị Thanh Thủy, Giám đốc Công ty TNHH Tư vấn thuế SAF (Đắk Lắk) trong bối cảnh ngành Thuế đã và đang đẩy mạnh các giải pháp tháo gỡ điểm nghẽn và chống thất thu thuế đối với hoạt động thu mua, kinh doanh, xuất khẩu sầu riêng và các sản phẩm nông sản nói chung.
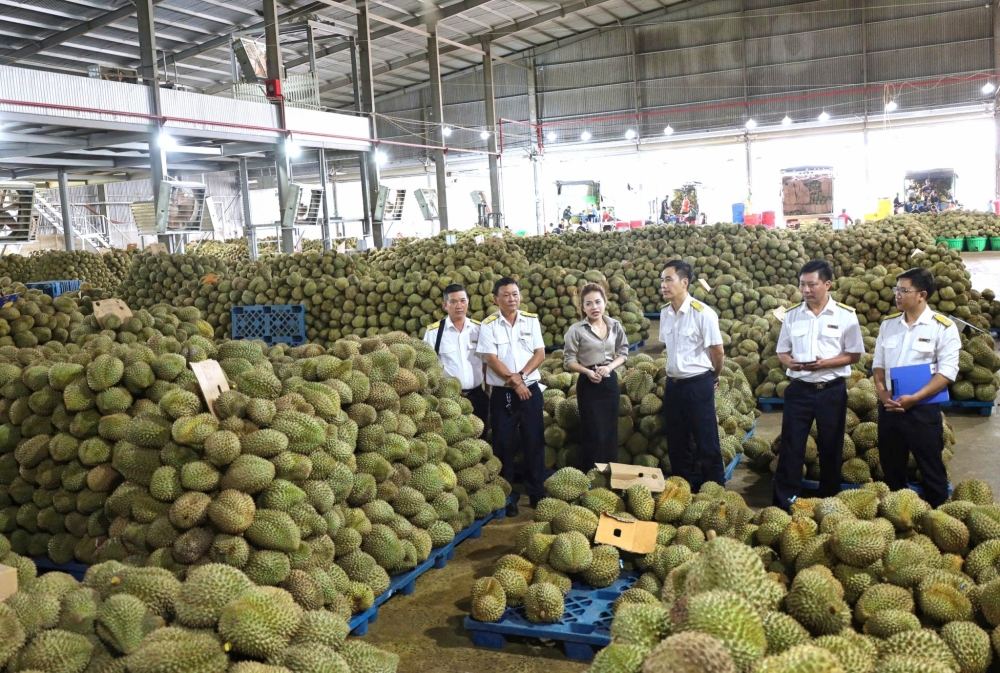 |
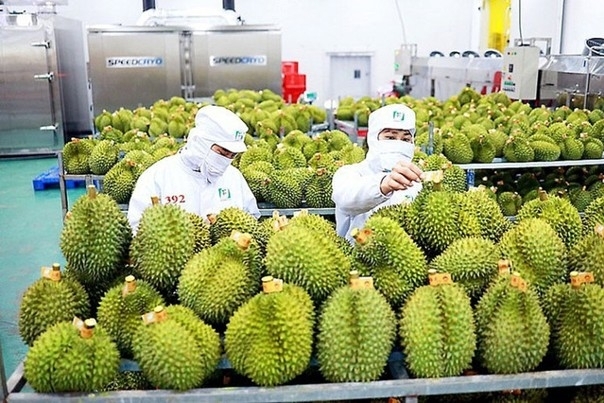
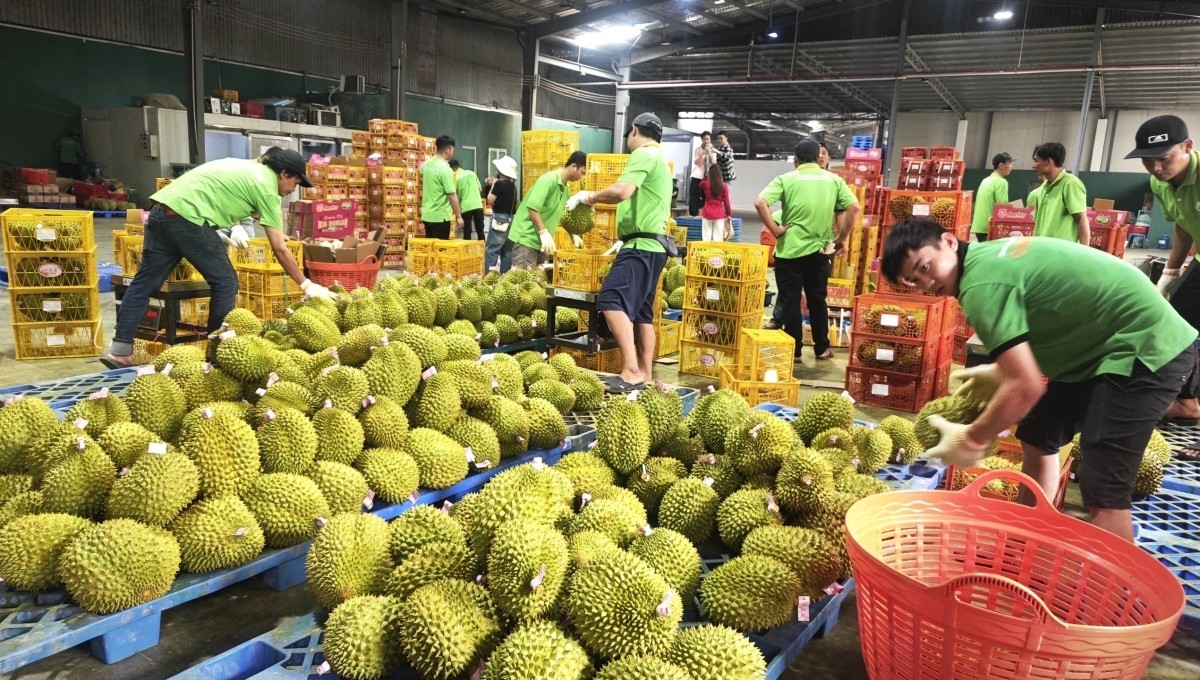
| Thuế tỉnh Đắk Lắk đã và đang đẩy mạnh các giải pháp chống thất thu thuế đối với hoạt động thu mua, kinh doanh, xuất khẩu sầu riêng và các sản phẩm nông sản nói chung. Ảnh: Thuế Đắk Lắk |
Phóng viên: Bà có thể chia sẻ về thực trạng trong công tác thu thuế đối với lĩnh vực thu mua, kinh doanh nông sản hiện nay?
Bà Hoàng Thị Thanh Thủy: Trong quá trình tư vấn về kế toán, thuế, pháp lý và quản trị rủi ro cho các doanh nghiệp hoạt động trong lĩnh vực thu mua, chế biến và xuất khẩu nông sản, đặc biệt là ngành sầu riêng tại Đắk Lắk, tôi nhận thấy một vấn đề lớn hiện nay là “khoảng trống” về chứng từ trong khâu thu mua từ người sản xuất ban đầu cho đến cơ sở thu mua, kinh doanh nông sản.
Đây không chỉ là vấn đề của riêng ngành Thuế, mà còn liên quan trực tiếp đến việc truy xuất nguồn gốc, mã số vùng trồng, an toàn thực phẩm, kiểm soát dòng tiền, minh bạch chuỗi cung ứng và tính bền vững của ngành sầu riêng Việt Nam nói chung.
Thực tế cho thấy, trong chuỗi thu mua sầu riêng và các loại nông sản hiện nay, doanh nghiệp chế biến, xuất khẩu khó có thể mua trực tiếp từ từng hộ nông dân, mà chủ yếu tập trung thông qua thương lái, cá nhân thu mua hoặc các đầu mối trung gian.
Đây chính là lực lượng có vai trò thực tế rất lớn trong việc tổ chức thu mua, tập kết, vận chuyển và cung ứng nông sản cho doanh nghiệp.
Tuy nhiên, do số lượng thương lái lớn, hoạt động phân tán theo mùa vụ và địa bàn rộng nên việc đăng ký, kê khai, quản lý doanh thu và thu thuế đối với từng cá nhân còn gặp nhiều khó khăn.
Trong khi đó, doanh nghiệp kinh doanh, chế biến, xuất khẩu lại là đầu mối cuối chuỗi, có hệ thống kế toán, tài khoản ngân hàng, dữ liệu mua hàng, hồ sơ kho, hồ sơ truy xuất và nghĩa vụ kê khai thuế tương đối đầy đủ.
Do đó, nếu tiếp tục quản lý thuế riêng lẻ từng thương lái sẽ làm tăng thủ tục hành chính vừa có nguy cơ bỏ sót doanh thu và thất thu ngân sách nhà nước. Trong khi cơ quan quản lý có thể thu thuế ngay tại điểm dòng hàng đi vào doanh nghiệp.
Phóng viên: Vậy theo bà, cơ quan chức năng cần có những biện pháp gì để kiểm soát chặt chẽ quá trình thu mua và kinh doanh từ các đầu mối, trung gian?
Bà Hoàng Thị Thanh Thủy: Theo tôi, chính quyền địa phương và cơ quan Thuế cần nghiên cứu, tổng hợp thực tiễn và kiến nghị Bộ Tài chính, Chính phủ xem xét xây dựng cơ chế đặc thù đối với hoạt động thu mua nông sản theo hướng: Khi doanh nghiệp mua nông sản thông qua thương lái, hộ, cá nhân kinh doanh hoạt động thu mua bán lại phải thực hiện khấu trừ, khai và nộp thay nghĩa vụ thuế của người bán theo một tỷ lệ % nhất định trên giá trị hàng hóa mua vào.
 | | Bà Hoàng Thị Thanh Thủy, Giám đốc Công ty TNHH Tư vấn thuế SAF (Đắk Lắk). Ảnh: cá nhân cung cấp | |
Trên cơ sở đó, tôi đề xuất nghiên cứu tính theo tỷ lệ từ 0,5% đến 1% trên giá trị hàng hóa thu mua, tùy theo việc xác định đây là khoản thuế thu nhập cá nhân (TNCN) tại nguồn hay cơ chế thuế đơn giản hóa đối với hoạt động thương mại nông sản.
Đồng thời, mức thuế cụ thể cần được cơ quan chức năng nghiên cứu dựa trên cơ sở về đặc điểm lợi nhuận thực tế của hoạt động thương lái nông sản; mức thuế TNCN hiện hành đối với hoạt động phân phối, cung cấp hàng hóa; ngưỡng doanh thu chịu thuế của hộ, cá nhân kinh doanh; chính sách thuế GTGT đối với nông sản với tiêu chí không làm tăng chi phí bất hợp lý cho doanh nghiệp xuất khẩu và tránh thu trùng một khoản doanh thu.
Về phương thức thực hiện, tôi đề xuất thiết kế theo nguyên tắc “thu thuế tại nơi dòng tiền và hàng hóa tập trung”, nghĩa là, khi doanh nghiệp mua hàng của thương lái thì áp dụng cách tính: Giá trị mua hàng nhân với tỷ lệ % thuế phải khấu trừ = số thuế doanh nghiệp khai và nộp thay cho thương lái.
Đồng thời, doanh nghiệp cần lập bảng kê thu mua điện tử; ghi nhận thông tin định danh của người bán, ghi rõ loại nông sản, số lượng, đơn giá, giá trị giao dịch; ghi nhận vùng trồng hoặc nguồn gốc hàng hóa khi thuộc trường hợp phải truy xuất.
Đặc biệt, doanh nghiệp cũng cần thực hiện khấu trừ số thuế phải nộp trước khi thanh toán cho thương lái và khai và nộp khoản thuế đã khấu trừ vào ngân sách nhà nước.
Theo đó, hệ thống thuế tự động ghi nhận số thuế đã nộp cho mã số thuế/mã định danh của người bán. Một lần doanh nghiệp kê khai có thể tổng hợp hàng trăm hoặc hàng nghìn giao dịch thu mua, thay vì cơ quan Thuế phải trực tiếp quản lý, đôn đốc từng thương lái riêng lẻ.
Về nguyên tắc, phương án phù hợp nhất là doanh nghiệp khấu trừ số thuế từ khoản tiền phải thanh toán cho thương lái và nộp vào ngân sách nhà nước thay cho người bán. Như vậy, Nhà nước thu được thuế ngay tại nguồn nhưng không làm tăng thêm giá vốn cho doanh nghiệp.
Trường hợp chính sách cho phép doanh nghiệp thỏa thuận và nộp khoản thuế thay cho người bán ngoài giá mua, thì cần quy định khoản thuế nộp thay này được tính vào giá vốn hoặc chi phí được trừ của doanh nghiệp để không làm phát sinh rủi ro khi quyết toán thuế thu nhập doanh nghiệp và không để khoản thuế nộp thay trở thành chi phí thuế bổ sung của doanh nghiệp xuất khẩu.
Phóng viên: Thưa bà, chính sách thuế trên sẽ tác động như thế nào đối với người sản xuất trực tiếp là hộ, cá nhân, nông dân và doanh nghiệp?
Bà Hoàng Thị Thanh Thủy: Khi xây dựng chính sách cần nắm rõ nguyên tắc không đánh thuế đối với người trực tiếp sản xuất thuộc diện miễn thuế và cần xác định rõ đối với 2 nhóm chủ thể như:
Nhóm 1: Người nông dân trực tiếp sản xuất, trường hợp hộ gia đình, cá nhân trực tiếp sản xuất nông sản thuộc đối tượng được miễn thuế theo pháp luật thì tiếp tục thực hiện chính sách miễn thuế, không áp dụng cơ chế khấu trừ nêu trên.
Nhóm 2: Thương lái/cá nhân kinh doanh mua gom để bán lại, đây mới là đối tượng đề nghị áp dụng cơ chế khấu trừ, khai thay, nộp thay khi phát sinh giao dịch bán hàng cho doanh nghiệp.
Việc phân biệt 2 nhóm này rất cần thiết nhằm bảo đảm chính sách không làm tăng nghĩa vụ thuế đối với người nông dân trực tiếp sản xuất nhưng vẫn quản lý được hoạt động kinh doanh thương mại trung gian.
Song song với cơ chế thu thuế tại nguồn, cơ quan chức năng cần quy định rõ về giá trị hàng hóa mua vào theo bảng kê hợp lệ và khoản thuế doanh nghiệp khấu trừ, khai thay, nộp thay theo quy định phải được công nhận đầy đủ khi xác định giá vốn và chi phí được trừ của doanh nghiệp, bao gồm những chứng từ hợp lệ, hợp pháp.
Đối với hàng hóa sau đó được doanh nghiệp sơ chế, chế biến hoặc xuất khẩu, bộ hồ sơ hợp lệ được xem là căn cứ chứng minh tính hợp pháp của nguồn hàng và giá vốn đầu vào.
Do đó, khi cơ chế khấu trừ thuế tại nguồn này được triển khai sẽ giải quyết nhiều mục tiêu như: Nhà mước tập trung quản lý đầu mối thu thuế, hạn chế thất thu, giảm chi phí quản lý số lượng lớn cá nhân kinh doanh nhỏ lẻ. Đối với cơ quan Thuế chuyển từ quản lý hàng nghìn thương lái sang quản lý dữ liệu thông qua các doanh nghiệp đầu mối có hệ thống kế toán và kê khai điện tử.
Đối với doanh nghiệp, sẽ có cơ chế pháp lý rõ ràng để chứng minh nguồn hàng, giá vốn, giúp giảm rủi ro bị loại chi phí khi kiểm tra thuế. Đối với thương lái, đơn giản hóa thủ tục kê khai, số thuế được khấu trừ và nộp ngay khi giao dịch phát sinh.
Phóng viên: Trân trọng cảm ơn bà !