Thứ tư 14/10/2026 19:46
Thời tiết: Hà Nội 29°C
Đà Nẵng 28°C
Cà Mau 26°C
Hải Phòng 29°C
TP Hồ Chí Minh 28°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Quy định kiểm tra chứng từ xuất xứ hàng hóa nhập khẩu

Lê Bùi
Bộ Tài chính vừa ban hành Thông tư số 124/2026/TT-BTC bổ sung quy định kiểm tra chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu được thực hiện trên cơ sở áp dụng quản lý rủi ro.
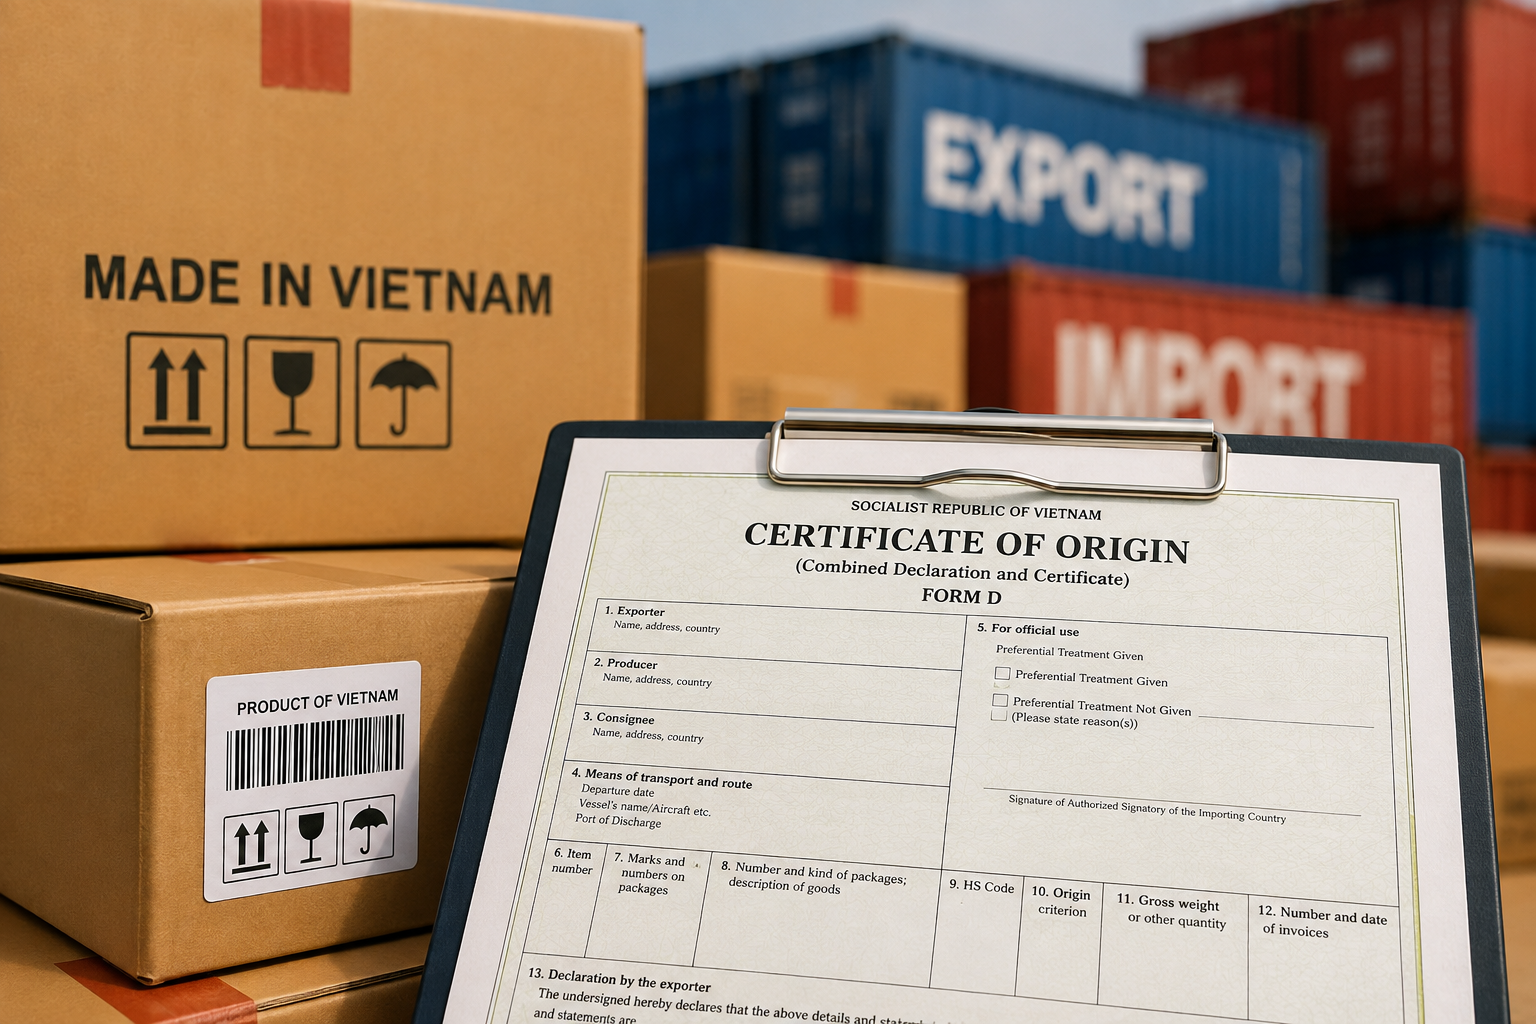
Kiểm tra chứng từ xuất xứ hàng nhập khẩu theo quản lý rủi ro. Ảnh minh họa có sự hỗ trợ của AI.

Thông tư số 124/2026/TT-BTC bổ sung khoản 10 vào sau khoản 9 Điều 15 Thông tư số 33/2023/TT-BTC ngày 31/5/2023 của Bộ trưởng Bộ Tài chính quy định về xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu.

Theo đó, việc kiểm tra chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu được thực hiện trên cơ sở áp dụng quản lý rủi ro.

Theo Điều 15 Thông tư số 33/2023/TT-BTC, đối với hàng hóa nhập khẩu từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi đặc biệt về thuế nhập khẩu với Việt Nam, cơ quan Hải quan căn cứ quy tắc xuất xứ theo từng hiệp định thương mại tự do để kiểm tra, đối chiếu thông tin trên chứng từ chứng nhận xuất xứ với thông tin khai báo, chứng từ thuộc hồ sơ hải quan và kết quả kiểm tra thực tế hàng hóa, nếu có.

Đối với chứng từ tự chứng nhận xuất xứ, cơ quan Hải quan thực hiện kiểm tra, đối chiếu theo quy định của từng hiệp định thương mại. Việc kiểm tra được thực hiện trên cơ sở thông tin thể hiện trên chứng từ, hồ sơ hải quan và kết quả kiểm tra hàng hóa thực tế; trường hợp có hệ thống thông tin phục vụ xác minh thì thực hiện đối chiếu theo quy định tương ứng.

Khi phát sinh nghi vấn về xuất xứ, người khai hải quan có trách nhiệm giải trình, cung cấp tài liệu chứng minh theo yêu cầu của cơ quan Hải quan. Trường hợp chưa đủ cơ sở xác định tính hợp lệ của chứng từ hoặc xuất xứ hàng hóa, cơ quan Hải quan thực hiện xác minh với cơ quan, tổ chức cấp chứng từ chứng nhận xuất xứ, người xuất khẩu, người sản xuất hoặc cơ quan Hải quan nước xuất khẩu theo quy định.

Việc bổ sung khoản 10 Điều 15 tạo cơ sở áp dụng quản lý rủi ro ngay trong khâu kiểm tra chứng từ chứng nhận xuất xứ hàng nhập khẩu. Trước đó, Thông tư số 33/2023/TT-BTC đã quy định kiểm tra xuất xứ hàng hóa xuất khẩu dựa trên nguyên tắc đánh giá rủi ro và kết quả phân luồng kiểm tra của cơ quan Hải quan.

Với quy định mới, kiểm tra chứng từ xuất xứ hàng nhập khẩu được đặt trong cùng phương thức quản lý rủi ro của nghiệp vụ hải quan. Theo đó, thông tin về doanh nghiệp, hàng hóa, chứng từ và các yếu tố liên quan được sử dụng trong quá trình đánh giá rủi ro, làm cơ sở thực hiện biện pháp kiểm tra phù hợp.

Quy định này không thay thế các bước giải trình, kiểm tra và xác minh xuất xứ đã được quy định tại Thông tư số 33/2023/TT-BTC. Khi phát sinh dấu hiệu nghi vấn, cơ quan Hải quan vẫn thực hiện các biện pháp kiểm tra, xác minh theo quy định để làm rõ tính hợp lệ của chứng từ và xuất xứ hàng hóa.

Thông tư số 124/2026/TT-BTC được ban hành ngày 22/8/2026 và có hiệu lực kể từ ngày ban hành.

Tin bài có thể bạn quan tâm

Xác định nghĩa vụ thuế giá trị gia tăng đối với hàng hóa tái nhập

Xác định nghĩa vụ thuế giá trị gia tăng đối với hàng hóa tái nhập

Trước kiến nghị của Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP), theo Cục Hải quan, việc xác định nghĩa vụ thuế giá trị gia tăng đối với hàng hóa tái nhập để sửa chữa, tái chế rồi tái xuất phải căn cứ vào hình thức tái nhập và quy định pháp luật liên quan.
Đề xuất điều chỉnh khung thuế xuất khẩu, tạo dư địa giảm thuế một số mặt hàng

Đề xuất điều chỉnh khung thuế xuất khẩu, tạo dư địa giảm thuế một số mặt hàng

Nhằm tạo cơ sở để xem xét mức thuế cụ thể phù hợp hơn với thực tế sản xuất, chế biến và xuất khẩu, tháo gỡ vướng mắc cho doanh nghiệp, Bộ Tài chính đề xuất điều chỉnh khung thuế suất thuế xuất khẩu đối với một số nhóm hàng nhôm, gỗ và than theo hướng hạ mức sàn, đồng thời giảm mức trần đối với sản phẩm nhôm.
Làm rõ trách nhiệm truy xuất nguồn gốc thực phẩm từ ngày 15/11

Làm rõ trách nhiệm truy xuất nguồn gốc thực phẩm từ ngày 15/11

Từ ngày 15/11/2026, cơ sở sản xuất, kinh doanh thực phẩm thuộc phạm vi quản lý của Bộ Công Thương phải thực hiện quy định về hồ sơ truy xuất theo Thông tư 63/2026/TT-BCT. Yêu cầu cung cấp hồ sơ trong 24 giờ cùng quy định riêng với hàng xuất nhập khẩu đặt ra trách nhiệm tổ chức thông tin đầy đủ, xuyên suốt chuỗi cung ứng.
Hướng dẫn phân biệt tỷ giá lập hóa đơn và tỷ giá khai thuế bằng ngoại tệ

Hướng dẫn phân biệt tỷ giá lập hóa đơn và tỷ giá khai thuế bằng ngoại tệ

Khi nghiệp vụ kinh tế, tài chính được phép phát sinh bằng ngoại tệ, tỷ giá giữa ngoại tệ và đồng Việt Nam thể hiện trên hóa đơn là tỷ giá giao dịch thực tế, được xác định theo quy định của pháp luật về kế toán.
Quy định mới làm rõ tiêu chí hàng hóa xuất xứ Việt Nam

Quy định mới làm rõ tiêu chí hàng hóa xuất xứ Việt Nam

Từ ngày 1/1/2027, hàng hóa sản xuất và lưu thông trong nước được xác định có xuất xứ Việt Nam phải đáp ứng các tiêu chí cụ thể. Cùng với yêu cầu về chuyển đổi mã số hàng hóa hoặc hàm lượng giá trị Việt Nam, trách nhiệm lưu giữ hồ sơ và chứng minh xuất xứ được đặt rõ đối với thương nhân, góp phần ngăn gian lận và bảo vệ uy tín hàng Việt.
Làm rõ chính sách thuế, hóa đơn khi bán tài sản thi hành án

Làm rõ chính sách thuế, hóa đơn khi bán tài sản thi hành án

Cục Thuế hướng dẫn trách nhiệm khai, nộp thuế thay và quy định cấp hóa đơn đối với hoạt động bán tài sản thi hành án, trong đó làm rõ các trường hợp được cấp hóa đơn bán hàng hoặc hóa đơn giá trị gia tăng theo quy định.
Xuất khẩu gạo tập trung sẽ phân bổ chỉ tiêu theo tín nhiệm từ ngày 1/1/2028

Xuất khẩu gạo tập trung sẽ phân bổ chỉ tiêu theo tín nhiệm từ ngày 1/1/2028

Theo quy định mới ban hành, cơ hội nhận chỉ tiêu từ hợp đồng xuất khẩu gạo tập trung sẽ gắn với mức độ tín nhiệm của doanh nghiệp kể từ ngày 1/1/2028. Không chỉ thành tích xuất khẩu, khả năng phát triển thị trường, duy trì dự trữ và thực hiện báo cáo cũng được đưa vào đánh giá, từ đó đặt ra yêu cầu chuẩn bị nguồn hàng và nâng năng lực quản trị đối với doanh nghiệp xuất khẩu gạo.
Chủ động để chính sách hải quan không đi sau thực tiễn

Chủ động để chính sách hải quan không đi sau thực tiễn

Thương mại điện tử, Cửa khẩu thông minh và quản lý dựa trên dữ liệu đang đặt ra yêu cầu mới đối với pháp luật hải quan. Cùng với hoàn thiện quy định hiện hành, ngành Hải quan đẩy mạnh xây dựng khung pháp lý cho các phương thức quản lý mới, hướng tới tháo gỡ vướng mắc, đơn giản hóa thủ tục và giảm chi phí tuân thủ cho doanh nghiệp.
Hồ sơ xác định trước mã số phải thống nhất công dụng hàng hóa

Hồ sơ xác định trước mã số phải thống nhất công dụng hàng hóa

Qua xem xét hồ sơ đề nghị xác định trước mã số mặt hàng của doanh nghiệp, Cục Hải quan chỉ rõ những điểm chưa thống nhất về công dụng hàng hóa và yêu cầu về thời hạn nộp hồ sơ.
Hóa đơn bán ô tô, xe máy phải ghi thông tin gì?

Hóa đơn bán ô tô, xe máy phải ghi thông tin gì?

Hóa đơn điện tử khi bán ô tô, xe máy để người mua đăng ký quyền sử dụng, quyền sở hữu phải thể hiện đầy đủ thông tin về người mua, nhãn hiệu, loại xe, năm sản xuất, số khung, số máy và giấy tờ chất lượng liên quan.
Điều chỉnh mức thu nhiều khoản phí, lệ phí

Điều chỉnh mức thu nhiều khoản phí, lệ phí

Bộ Tài chính vừa ban hành Thông tư số 149/2026/TT-BTC sửa đổi, bổ sung một số điều của các thông tư của Bộ Tài chính quy định về phí, lệ phí. Thông tư có hiệu lực từ ngày 23/11/2026.
Thống nhất hướng dẫn thuế đối với phụ phẩm gỗ sơ chế thông thường

Thống nhất hướng dẫn thuế đối với phụ phẩm gỗ sơ chế thông thường

Cục Thuế vừa có Công văn số 7371/CT-QLNT trả lời Chi hội viên nén gỗ Việt Nam về chính sách thuế giá trị gia tăng (GTGT) đối với các phụ phẩm gỗ phát sinh trong quá trình chế biến.
Hải quan yêu cầu giải quyết dứt điểm vướng mắc của doanh nghiệp

Hải quan yêu cầu giải quyết dứt điểm vướng mắc của doanh nghiệp

Cục Hải quan yêu cầu chi cục hải quan khu vực giải quyết dứt điểm 100% kiến nghị, khó khăn, vướng mắc của doanh nghiệp thuộc thẩm quyền; đồng thời siết chặt trách nhiệm người đứng đầu, gắn kết quả xử lý với đánh giá, xếp loại cán bộ, công chức.
Xử lý tờ khai phi thuế quan chưa xác nhận qua giám sát

Xử lý tờ khai phi thuế quan chưa xác nhận qua giám sát

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát, thống kê các tờ khai còn tồn đọng do không thống nhất thông tin khai báo giữa tờ khai xuất khẩu và tờ khai nhập khẩu, phối hợp xử lý để tháo gỡ vướng mắc trong xác nhận qua khu vực giám sát.
Doanh nghiệp cần xác định đúng diện kiểm tra hiệu suất năng lượng

Doanh nghiệp cần xác định đúng diện kiểm tra hiệu suất năng lượng

Cục Hải quan đề nghị doanh nghiệp liên hệ cơ quan quản lý chuyên ngành để xác định hàng hóa nhập khẩu có thuộc diện kiểm tra hiệu suất năng lượng, dán nhãn năng lượng hay không.