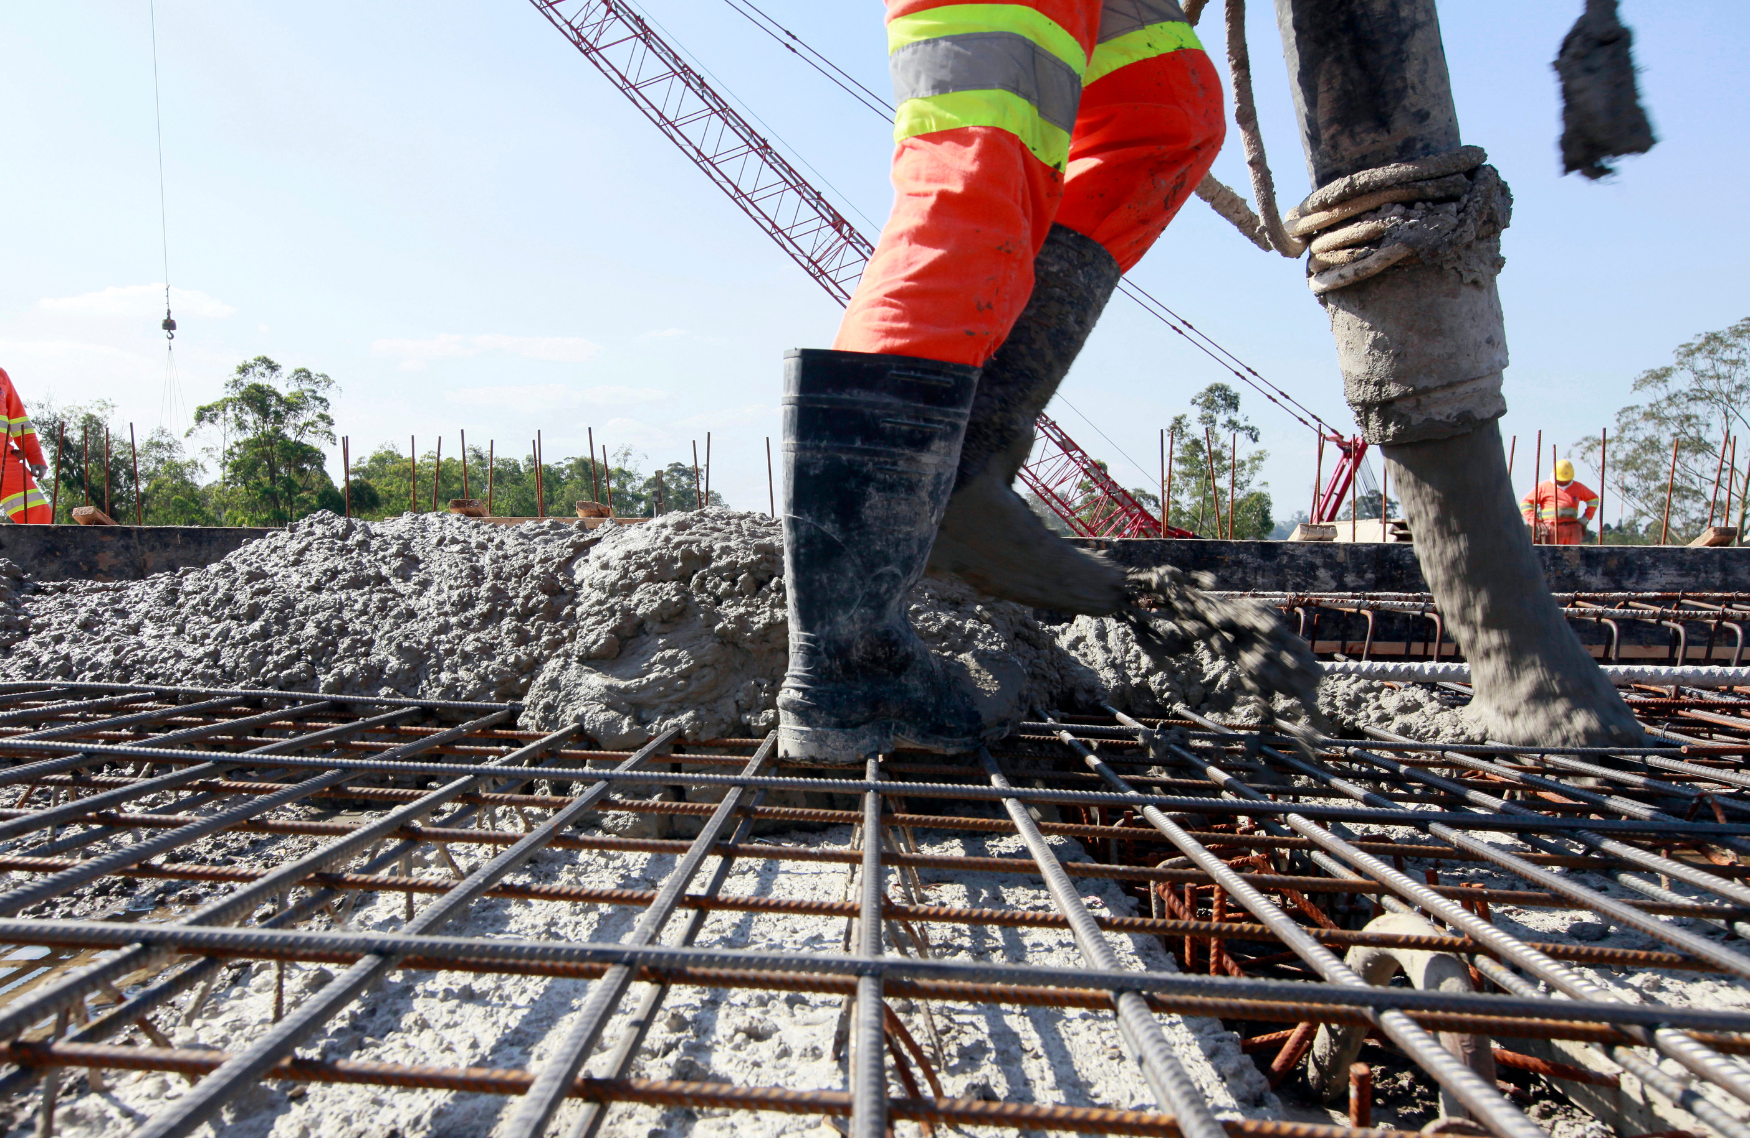
Dịch vụ xây dựng đang áp dụng mức thuế suất thuế giá trị gia tăng 10% có thể được giảm còn 8% đến hết năm 2026 nếu đáp ứng các điều kiện theo Nghị định số 174/2025/NĐ-CP và không thuộc danh mục hàng hóa, dịch vụ loại trừ.
 |
| Các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất GTGT 10% được giảm thuế, trừ một số nhóm hàng hóa, dịch vụ được quy định cụ thể. Ảnh: Minh Huyền. |
Thuế tỉnh Hưng Yên vừa có Công văn số 12639/HYE-QLDN1 hướng dẫn về thuế suất thuế giá trị gia tăng (GTGT) đối với hoạt động xây dựng, trên cơ sở đề nghị của Chi nhánh sản xuất Công ty TNHH La Vie tại Hưng Yên.
Hướng dẫn cho doanh nghiệp, cơ quan Thuế dẫn quy định tại Nghị định số 174/2025/NĐ-CP ngày 30/6/2025 của Chính phủ về chính sách miễn, giảm thuế theo Nghị quyết số 204/2025/QH15 của Quốc hội.
Theo Nghị định số 174/2025/NĐ-CP, các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất GTGT 10% được giảm thuế, trừ một số nhóm hàng hóa, dịch vụ được quy định cụ thể.
Danh mục không thuộc diện giảm thuế gồm viễn thông; hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm; kinh doanh bất động sản; sản phẩm kim loại; sản phẩm khai khoáng, trừ than. Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt cũng không thuộc diện giảm thuế, ngoại trừ xăng. Danh mục chi tiết được quy định tại Phụ lục I và Phụ lục II ban hành kèm theo Nghị định.
Việc giảm thuế GTGT cho từng loại hàng hóa, dịch vụ được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công và kinh doanh thương mại. Trường hợp hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT hoặc áp dụng thuế suất 5% thì thực hiện theo Luật thuế GTGT và không áp dụng chính sách giảm thuế.
Đối với cơ sở kinh doanh tính thuế GTGT theo phương pháp khấu trừ, hàng hóa, dịch vụ đáp ứng điều kiện được áp dụng mức thuế suất 8%.
Từ các quy định trên, Thuế tỉnh Hưng Yên cho biết, trường hợp nhà cung cấp của doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ, doanh nghiệp phải xác định dịch vụ do nhà cung cấp thực hiện có thuộc nhóm đang áp dụng thuế suất 10% hay không.
Nếu dịch vụ xây dựng đang chịu thuế suất 10% và không thuộc danh mục hàng hóa, dịch vụ quy định tại Phụ lục I, Phụ lục II của Nghị định số 174/2025/NĐ-CP thì được áp dụng mức thuế suất GTGT 8%. Thời gian áp dụng chính sách từ ngày 1/7/2025 đến hết ngày 31/12/2026.
Thuế tỉnh Hưng Yên đề nghị doanh nghiệp căn cứ hướng dẫn, đồng thời đối chiếu với tình hình hoạt động thực tế và loại sản phẩm, hàng hóa, dịch vụ phát sinh tại đơn vị để xác định đúng thuế suất.
Như vậy, thuế suất GTGT 8% không mặc nhiên áp dụng cho mọi hoạt động xây dựng. Doanh nghiệp và nhà cung cấp cần xác định chính xác tính chất dịch vụ, phương pháp tính thuế và danh mục loại trừ trước khi xuất hóa đơn, kê khai thuế nhằm bảo đảm thực hiện đúng chính sách.