Cục Hải quan yêu cầu rà soát hàng bán tại cửa hàng miễn thuế đã nộp thuế giá trị gia tăng; nếu là hàng tạm nhập tái xuất và không tiêu dùng tại Việt Nam thì xử lý số thuế nộp thừa.
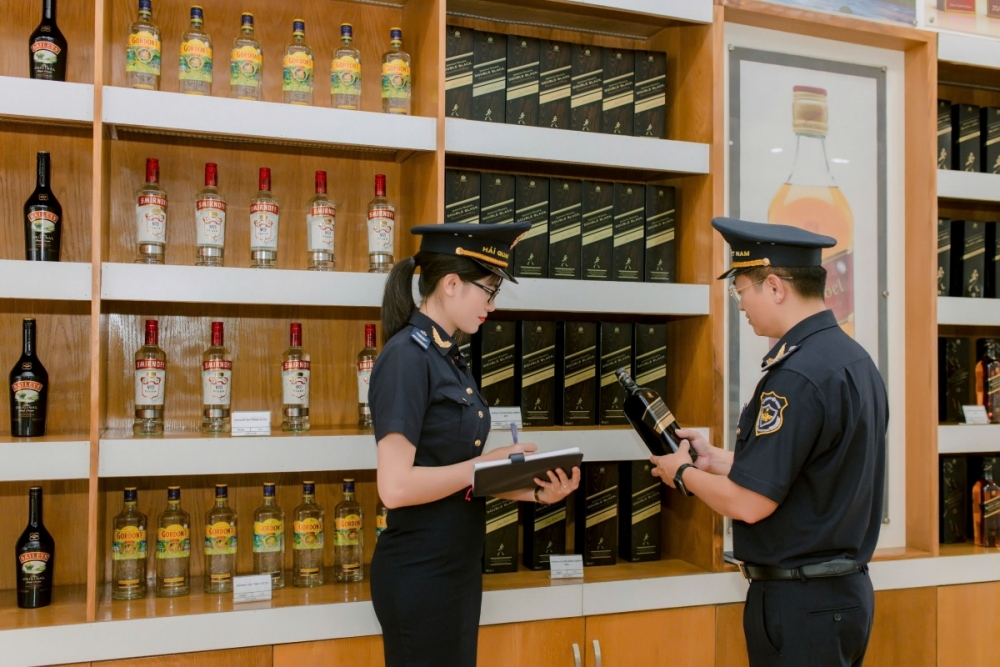 |
| Công chức Hải quan giám sát hàng hóa tại cửa hàng miễn thuế. Ảnh: Tư liệu |
Cục Hải quan vừa có công văn số 20806/CHQ-NVTHQ gửi Tổng Công ty Cảng hàng không Việt Nam - CTCP, Cảng hàng không quốc tế Nội Bài, Công ty CP dịch vụ hàng không sân bay Tân Sơn Nhất, Công ty TNHH Kinh doanh miễn thuế Lotte Phú Khánh và Công ty cổ phần dịch vụ hàng không Taseco Đà Nẵng về thuế giá trị gia tăng đối với hàng bán tại cửa hàng miễn thuế.
Công văn được ban hành sau khi Cục Hải quan nhận được phản ánh của các doanh nghiệp về vướng mắc thuế giá trị gia tăng đối với hàng bán tại cửa hàng miễn thuế. Trước đó, ngày 18/8/2026, Cục Hải quan đã có công văn số 20520/CHQ-NVTHQ hướng dẫn các Chi cục Hải quan khu vực thực hiện.
Theo Cục Hải quan, căn cứ Điều 3 Luật thuế Giá trị gia tăng số 48/2024/QH15, có hiệu lực từ ngày 1/7/2025, hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam là đối tượng chịu thuế giá trị gia tăng, trừ các đối tượng quy định tại Điều 5 của Luật này.
Khoản 20 Điều 5 Luật thuế Giá trị gia tăng số 48/2024/QH15 quy định hàng tạm xuất khẩu, tái nhập khẩu thuộc đối tượng không chịu thuế giá trị gia tăng. Căn cứ quy định này, Cục Hải quan xác định hàng hóa nhập khẩu đưa vào cửa hàng miễn thuế nếu được xác định là hàng tạm nhập tái xuất theo quy định tại khoản 20 Điều 5 thì thuộc đối tượng không chịu thuế giá trị gia tăng.
Đối với hàng hóa nhập khẩu bán tại cửa hàng miễn thuế đã nộp thuế giá trị gia tăng, Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát. Trường hợp xác định là hàng hóa tạm nhập tái xuất và không tiêu dùng tại Việt Nam thì được xử lý tiền thuế giá trị gia tăng nộp thừa theo Điều 15 Luật Quản lý thuế số 108/2025/QH15 và khoản 2 Điều 7 Thông tư số 86/2026/TT-BTC.
Điều 15 Luật Quản lý thuế số 108/2025/QH15 quy định số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa là số tiền đã nộp lớn hơn số tiền phải nộp. Người nộp thuế có số tiền nộp thừa được bù trừ với số tiền phải nộp hoặc được hoàn trả khi không còn tiền thuế nợ. Việc bù trừ trong cùng hoặc giữa các loại thuế, khoản thu khác, tiền chậm nộp, tiền phạt được thực hiện theo quy định.
Luật cũng quy định trường hợp người nộp thuế có số tiền thuế giá trị gia tăng nộp thừa khi nhập khẩu hàng hóa và đã thực hiện kê khai khấu trừ số tiền thuế nộp thừa với cơ quan thuế thì việc xử lý số tiền thuế đã khấu trừ, nộp thừa thực hiện theo quy định của Bộ trưởng Bộ Tài chính.
Khoản 2 Điều 7 Thông tư số 86/2026/TT-BTC quy định, trường hợp người nộp thuế có số tiền thuế giá trị gia tăng nộp thừa khi nhập khẩu hàng hóa và đã thực hiện kê khai khấu trừ số tiền thuế nộp thừa với cơ quan thuế thì người nộp thuế có trách nhiệm kê khai điều chỉnh số tiền thuế giá trị gia tăng đã được cơ quan hải quan hoàn với cơ quan thuế nơi quản lý người nộp thuế.
Cơ quan Hải quan ban hành quyết định hoàn thuế giá trị gia tăng nộp thừa đối với trường hợp thuộc quy định, gửi quyết định hoàn thuế cho cơ quan Thuế quản lý người nộp thuế để cơ quan Thuế làm cơ sở đối chiếu và thu hồi số thuế giá trị gia tăng đã khấu trừ hoặc đã hoàn thuế, nếu có.
Trên cơ sở các quy định hiện hành, Cục Hải quan tiếp tục yêu cầu các chi cục hải quan khu vực rà soát hàng hóa nhập khẩu bán tại cửa hàng miễn thuế đã nộp thuế giá trị gia tăng. Nếu xác định là hàng tạm nhập khẩu, tái xuất khẩu và không tiêu dùng tại Việt Nam thì xử lý tiền thuế giá trị gia tăng nộp thừa theo quy định.