Xuất khẩu qua thương mại điện tử (TMĐT) xuyên biên giới được xem là hướng đi giàu tiềm năng cho doanh nghiệp Việt Nam. Phóng viên Tạp chí Kinh tế - Tài chính đã có cuộc trao đổi với ông Phan Văn Lâm, chuyên gia pháp luật Viện Nghiên cứu Pháp luật và Kinh tế Asean (Hội Luật gia Việt Nam) xoay quanh những tác động của Luật TMĐT tới hoạt động xuất khẩu qua TMĐT xuyên biên giới.
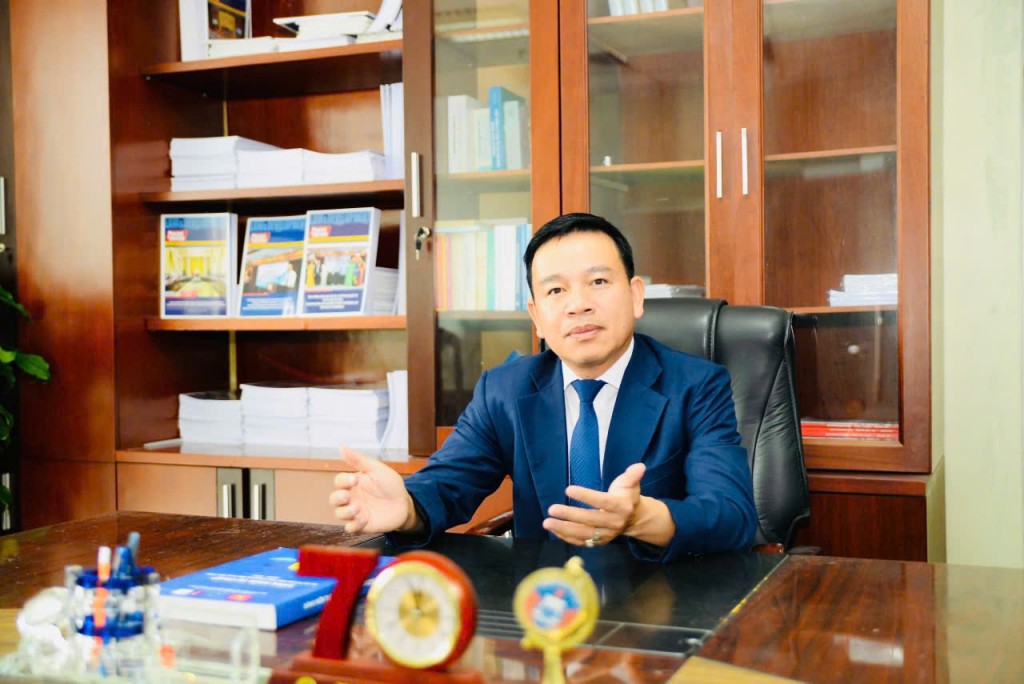 |
| Ông Phan Văn Lâm, chuyên gia pháp luật Viện Nghiên cứu Pháp luật và Kinh tế Asean (Hội Luật gia Việt Nam). |
Luật TMĐT 2025 được đánh giá là có nhiều điểm mới mang tính đột phá. Theo ông, đâu là những điểm then chốt, trực tiếp mở ra hành lang pháp lý thúc đẩy tăng trưởng TMĐT xuyên biên giới, nhất là với mô hình xuất khẩu trực tiếp qua các nền tảng số toàn cầu?
Tôi cho rằng điểm đột phá cốt lõi của Luật TMĐT 2025 không chỉ nằm ở việc “bổ sung quy định” mà ở sự chuyển dịch tư duy quản lý, từ kiểm soát giao dịch đơn lẻ sang thiết kế thể chế cho dòng chảy thương mại số xuyên biên giới. Có thể khái quát một số quy định then chốt mang tính mở đường chiến lược như sau:
Thứ nhất, Luật lần đầu tiên xác lập địa vị pháp lý rõ ràng cho giao dịch TMĐT xuyên biên giới và mô hình xuất khẩu trực tiếp qua nền tảng số. Luật không còn tiếp cận TMĐT xuyên biên giới như “ngoại lệ của xuất khẩu truyền thống”, mà thừa nhận đây là một phương thức thương mại độc lập, với chuỗi giá trị, chủ thể và rủi ro pháp lý riêng.
Việc định danh rõ các chủ thể tham gia, từ người bán trong nước, nền tảng số toàn cầu, đối tác logistics, trung gian thanh toán, đến người mua ở nước ngoài tạo ra hành lang pháp lý dự báo được, đặc biệt quan trọng đối với doanh nghiệp vừa và nhỏ tham gia xuất khẩu số.
Thứ hai, Luật thiết lập nguyên tắc quản lý dựa trên nền tảng số làm “điểm tựa điều chỉnh”. Đây là điểm mang tính tư duy chiến lược.
Thay vì dồn toàn bộ nghĩa vụ pháp lý lên người bán trong nước vốn thường yếu thế về thông tin và năng lực tuân thủ, Luật chuyển trọng tâm sang trách nhiệm pháp lý tương xứng của nền tảng TMĐT xuyên biên giới: nghĩa vụ minh bạch thuật toán hiển thị, cơ chế xử lý khiếu nại, lưu trữ dữ liệu giao dịch, phối hợp với cơ quan quản lý Việt Nam. Điều này giúp giảm chi phí tuân thủ cho doanh nghiệp xuất khẩu nhỏ, đồng thời nâng cao hiệu lực quản lý nhà nước.
Thứ ba, Luật tạo cơ sở pháp lý cho dòng chảy dữ liệu, chứng từ và thanh toán xuyên biên giới trong TMĐT. Một rào cản lớn của xuất khẩu số lâu nay không phải là hàng hóa, mà là dữ liệu và chứng từ.
Luật TMĐT 2025 đã mở đường cho việc công nhận giá trị pháp lý của hợp đồng điện tử, chứng từ điện tử, hóa đơn điện tử trong giao dịch xuyên biên giới; đồng thời, thiết kế khung pháp lý để kết nối giữa TMĐT - hải quan - thuế - thanh toán số.
Đây là điều kiện nền tảng để hình thành xuất khẩu “không giấy tờ”, giúp doanh nghiệp Việt Nam tiếp cận trực tiếp người tiêu dùng toàn cầu với chi phí thấp hơn đáng kể.
 |
| Luật TMĐT tiếp cận TMĐT xuyên biên giới gắn với mục tiêu nâng cấp vị thế quốc gia trong chuỗi giá trị số. |
Thứ tư, Luật TMĐT tiếp cận TMĐT xuyên biên giới gắn với mục tiêu nâng cấp vị thế quốc gia trong chuỗi giá trị số. Điểm đáng chú ý là Luật không chỉ nhằm “quản” mà còn nhằm dẫn dắt phát triển.
Các quy định về khuyến khích xuất khẩu qua nền tảng số, bảo vệ thương hiệu Việt Nam trên không gian số, phòng chống gian lận xuất xứ và cạnh tranh không lành mạnh cho thấy Nhà nước đã xác định TMĐT xuyên biên giới như một công cụ chiến lược để đa dạng hóa thị trường xuất khẩu, giảm phụ thuộc vào trung gian truyền thống và nâng cao năng lực tự chủ kinh tế trong bối cảnh kinh tế số toàn cầu.
Tóm lại, Luật TMĐT 2025 đã mở ra hành lang pháp lý mới cho xuất khẩu số không phải bằng các quy định mang tính kỹ thuật đơn lẻ, mà bằng một kiến trúc thể chế mới: thừa nhận TMĐT xuyên biên giới là xu thế tất yếu; quản lý dựa trên nền tảng; bảo đảm dòng chảy dữ liệu - thanh toán - hàng hóa; và đặt doanh nghiệp Việt Nam vào vị trí chủ động hơn trong thương mại toàn cầu. Đây chính là giá trị chiến lược dài hạn của Luật.
Trong thực tiễn, xuất khẩu qua TMĐT đang gặp nhiều rào cản như hạn chế về nhân lực, logistics, vận hành và đặc biệt là sự phụ thuộc vào nền tảng nước ngoài. Theo ông, Luật TMĐT 2025 có đủ cơ chế để giảm bớt sự lệ thuộc này cho các doanh nghiệp Việt Nam hay không, giải pháp là gì?
Chúng ta thấy rằng, Luật TMĐT 2025 không hứa hẹn “giải phóng ngay” doanh nghiệp Việt Nam khỏi sự phụ thuộc vào các nền tảng nước ngoài nhưng lần đầu tiên đã đặt ra những cơ chế pháp lý thực chất để từng bước đảo chiều mối quan hệ phụ thuộc đó.
Điểm quan trọng là Luật không tiếp cận vấn đề theo tư duy hành chính, mà theo tư duy tái cấu trúc quyền lực trong hệ sinh thái TMĐT. Có thể phân tích cụ thể trên ba trụ cột chính, gắn với các quy định cụ thể của Luật:
Một là, Luật đã “đặt lại” quan hệ pháp lý giữa doanh nghiệp Việt Nam và nền tảng TMĐT xuyên biên giới. Một trong những nguyên nhân sâu xa của sự lệ thuộc hiện nay là doanh nghiệp Việt Nam hoàn toàn bị động trước luật chơi của nền tảng nước ngoài: thuật toán hiển thị, điều kiện khóa gian hàng, giữ tiền, giải quyết tranh chấp… đều do nền tảng quyết định đơn phương. Luật TMĐT 2025 đã can thiệp trực diện vào điểm nghẽn này thông qua nhóm quy định về trách nhiệm của nền tảng TMĐT xuyên biên giới.
Cụ thể, Luật quy định: Nền tảng TMĐT cung cấp dịch vụ tại Việt Nam phải có nghĩa vụ minh bạch hóa điều kiện giao dịch, cơ chế xếp hạng, hiển thị và xử lý vi phạm (quy định tại chương IV, chương V và Điều 39 Luật TMĐT 2025). Không được áp dụng điều kiện bất lợi hoặc phân biệt đối xử đối với người bán Việt Nam so với người bán ở quốc gia khác trong các vấn đề tiếp cận thị trường, hiển thị sản phẩm, thanh toán và giải quyết khiếu nại.
Đây là điểm mấu chốt: Luật không “quốc hữu hóa” nền tảng, nhưng buộc nền tảng phải chia sẻ quyền lực thị trường và tuân thủ chuẩn mực công bằng khi khai thác thị trường Việt Nam.
Hai là, Luật tạo cơ sở pháp lý để doanh nghiệp Việt Nam từng bước thoát khỏi sự lệ thuộc về vận hành và dữ liệu. Sự phụ thuộc không chỉ nằm ở nền tảng bán hàng, mà còn ở logistics, thanh toán, dữ liệu và hệ thống vận hành.
Luật TMĐT 2025 đã thiết kế cơ chế để giảm sự lệ thuộc này thông qua: Quy định công nhận giá trị pháp lý đầy đủ của hợp đồng điện tử, chứng từ điện tử và dữ liệu giao dịch trong TMĐT xuyên biên giới (Điều 1,2,3 và chương IV Luật TMĐT); quy định trách nhiệm của nền tảng trong việc lưu trữ, cung cấp dữ liệu giao dịch tại Việt Nam khi cơ quan có thẩm quyền yêu cầu hợp pháp, thay vì doanh nghiệp Việt Nam phải “xin dữ liệu” từ nền tảng nước ngoài như trước.
Điều này có ý nghĩa chiến lược khi dữ liệu không còn bị “khóa” hoàn toàn trong tay nền tảng, Nhà nước mới có thể xây dựng chính sách logistics, thuế, hải quan và hỗ trợ xuất khẩu số một cách chủ động; doanh nghiệp Việt Nam cũng có cơ sở để tái sử dụng dữ liệu, xây dựng thương hiệu và hệ thống khách hàng độc lập.
 |
| Nhà nước hỗ trợ phát triển hạ tầng logistics cho TMĐT, đặc biệt là logistics xuyên biên giới. |
Ba là, Luật chuyển vai trò của Nhà nước từ “quản lý” sang “bồi đắp năng lực nội sinh” cho xuất khẩu số. Điểm đáng chú ý Luật đã đề cập định hướng: Nhà nước hỗ trợ phát triển hạ tầng logistics cho TMĐT, đặc biệt là logistics xuyên biên giới và hoàn tất đơn hàng xuất khẩu nhỏ lẻ; khuyến khích xây dựng và phát triển nền tảng TMĐT của doanh nghiệp Việt Nam, nền tảng chuyên ngành, nền tảng xuất khẩu số theo chuỗi giá trị; đào tạo nguồn nhân lực TMĐT, vận hành số, quản trị nền tảng và xuất khẩu số cho doanh nghiệp vừa và nhỏ.
Những quy định trên không tạo ra hiệu ứng tức thời nhưng chuyển tải thông điệp rất rõ: Nhà nước không chấp nhận một mô hình mà doanh nghiệp Việt Nam chỉ là “người bán thuê” vĩnh viễn trên nền tảng nước ngoài.
Vì vậy, Luật TMĐT 2025 không xóa bỏ sự phụ thuộc bằng mệnh lệnh hành chính, nhưng đã đặt nền móng pháp lý để giảm sự phụ thuộc đó một cách bền vững, thông qua ba cơ chế: cân bằng lại quyền lực giữa doanh nghiệp Việt Nam và nền tảng xuyên biên giới; giải phóng dần dữ liệu, vận hành và chuỗi giá trị xuất khẩu số khỏi sự kiểm soát tuyệt đối của nền tảng nước ngoài; định vị lại vai trò của Nhà nước như một “nhà kiến tạo hệ sinh thái xuất khẩu số”, chứ không chỉ là cơ quan cấp phép hay xử phạt.
Vấn đề còn lại không chỉ là Luật, mà là năng lực thực thi và sự phối hợp chính sách giữa TMĐT - thuế - hải quan - logistics - chuyển đổi số. Nhưng xét ở góc độ thể chế, Luật TMĐT 2025 đã đi một bước rất dài so với trước đây và đó là điều kiện cần để doanh nghiệp Việt Nam thoát khỏi thế phụ thuộc trong trung và dài hạn.
Thanh toán xuyên biên giới hiện được xem là “điểm nghẽn” lớn của xuất khẩu trực tuyến, tiềm ẩn nhiều rủi ro cho doanh nghiệp. Ông đánh giá thế nào về các quy định của Luật TMĐT 2025 trong việc thúc đẩy minh bạch, an toàn và bảo vệ doanh nghiệp Việt Nam trong hoạt động thanh toán quốc tế qua môi trường số?
Luật TMĐT 2025 là đạo luật đầu tiên tiếp cận thanh toán xuyên biên giới không chỉ như một vấn đề kỹ thuật tài chính, mà như một vấn đề “an ninh thể chế” của xuất khẩu số. Đây chính là điểm nâng tầm tư duy lập pháp.
Đánh giá tổng thể, Luật chưa thể giải quyết ngay mọi rủi ro của thanh toán quốc tế, nhưng đã can thiệp đúng vào những điểm nghẽn mang tính cấu trúc, đặc biệt là sự bất cân xứng thông tin và quyền lực giữa doanh nghiệp Việt Nam - nền tảng - trung gian thanh toán. Có thể thấy rõ điều này qua ba nhóm quy định then chốt:
Nhóm thứ nhất, Luật lần đầu tiên đặt thanh toán xuyên biên giới trong TMĐT vào một khung pháp lý minh bạch, có trách nhiệm giải trình. Một rủi ro lớn hiện nay là doanh nghiệp Việt Nam không kiểm soát được dòng tiền: tiền bị giữ, khấu trừ, hoàn trả hoặc phong tỏa theo “điều khoản nền tảng” nhưng thiếu căn cứ pháp lý trong nước để bảo vệ mình.
Luật TMĐT 2025 đã khắc phục bằng cách: Quy định nghĩa vụ minh bạch của nền tảng TMĐT và trung gian thanh toán đối với cơ chế thanh toán, đối soát, giữ tiền và hoàn tiền trong giao dịch xuyên biên giới (Điều 22 đến Điều 32, Luật TMĐT 2025). Yêu cầu các điều kiện thanh toán phải được công bố rõ ràng, dễ tiếp cận, không được thay đổi bất lợi một cách đơn phương đối với người bán.
Điểm này rất quan trọng, bởi nó chuyển quan hệ thanh toán từ “luật chơi nội bộ của nền tảng” sang quan hệ pháp lý chịu sự điều chỉnh của pháp luật Việt Nam khi giao dịch phát sinh từ thị trường Việt Nam.
Nhóm thứ hai, Luật tăng cường an toàn pháp lý cho doanh nghiệp thông qua cơ chế quản lý rủi ro và bảo vệ dữ liệu thanh toán. Thanh toán xuyên biên giới không chỉ là vấn đề tiền, mà còn là dữ liệu giao dịch và dữ liệu tài chính. Doanh nghiệp Việt Nam lâu nay chịu rủi ro lớn do dữ liệu bị phân tán, lưu trữ ở nước ngoài, khó tiếp cận khi có tranh chấp.
Luật TMĐT 2025 đã thiết kế cơ chế bảo vệ ở hai tầng: Công nhận giá trị pháp lý của dữ liệu giao dịch, chứng từ và thông tin thanh toán điện tử trong TMĐT xuyên biên giới (Điều 33 đến Điều 36 Luật TMĐT). Quy định trách nhiệm của nền tảng và trung gian thanh toán trong việc lưu trữ, cung cấp dữ liệu thanh toán liên quan đến doanh nghiệp Việt Nam theo yêu cầu hợp pháp của cơ quan nhà nước có thẩm quyền.
Điều này có ý nghĩa chiến lược khi dữ liệu thanh toán được “kéo” về trong không gian pháp lý Việt Nam, doanh nghiệp không còn hoàn toàn bị động khi xảy ra tranh chấp, gian lận hay chậm thanh toán.
Nhóm thứ ba, Luật đặt nền móng cho cơ chế phối hợp liên ngành giữa TMĐT - ngân hàng - ngoại hối - thuế. Một điểm rất mới của Luật TMĐT 2025 là không xử lý thanh toán xuyên biên giới như một lĩnh vực “đơn độc”, mà đặt nó trong mối liên thông thể chế.
Cụ thể, Luật ghi nhận nguyên tắc thanh toán trong TMĐT xuyên biên giới phải tuân thủ pháp luật về ngân hàng, ngoại hối và phòng, chống rửa tiền, đồng thời tạo cơ sở pháp lý cho việc kết nối dữ liệu giữa các cơ quan quản lý (Điều 7 quản lý nhà nước trong TMĐT), mở đường cho việc phát triển các phương thức thanh toán số an toàn, có kiểm soát rủi ro, phù hợp với thông lệ quốc tế, thay vì bó hẹp trong các phương thức truyền thống.
Đây là bước đi có tầm nhìn dài hạn, bởi xuất khẩu số chỉ có thể phát triển bền vững khi dòng tiền - dữ liệu - hàng hóa được quản lý đồng bộ, mà không bị chia cắt theo từng luật chuyên ngành.
Trân trọng cảm ơn ông.