Thông tư số 18/2026/TT-BTC của Bộ Tài chính ban hành ngày 5/3/2026 quy định chi tiết hồ sơ, thủ tục quản lý thuế đối với hộ và cá nhân kinh doanh. Trong đó, hộ kinh doanh phải thông báo số tài khoản ngân hàng hoặc ví điện tử cho cơ quan Thuế chậm nhất vào ngày 20/4/2026.
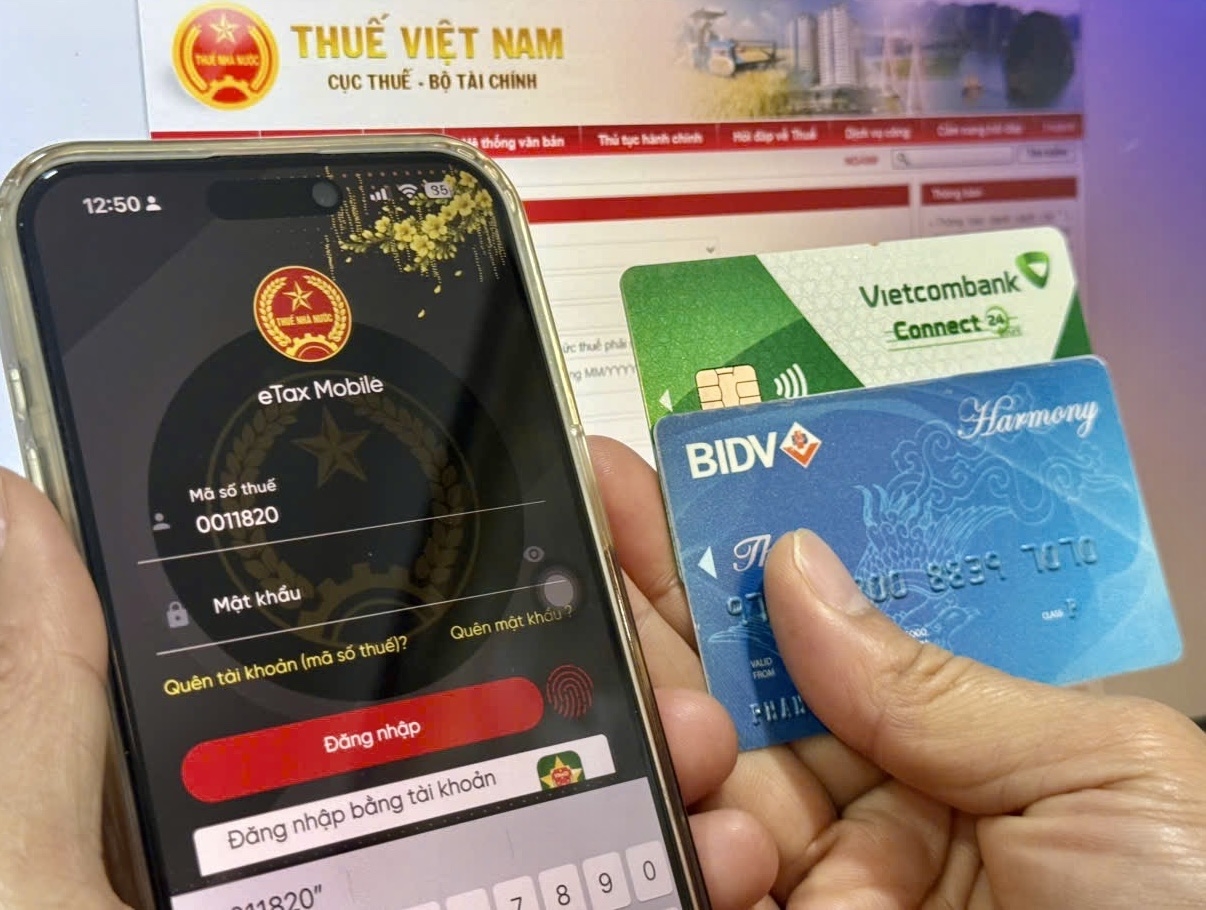 |
| Hộ kinh doanh phải thông báo toàn bộ tài khoản liên quan đến sản xuất kinh doanh với cơ quan Thuế. Ảnh: TN. |
Quy định cụ thể việc thông báo địa điểm kinh doanh
Ngay sau khi Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ, cá nhân kinh doanh được ban hành và có hiệu lực, Bộ Tài chính đã ban hành Thông tư số 18/2026/TT-BTC quy định hồ sơ thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Theo đó, Thông tư số 18/2026/TT-BTC quy định chi tiết về hồ sơ, thủ tục thông báo doanh thu, kê khai thuế, nộp thuế, hoàn thuế, thông báo địa điểm kinh doanh, tạm ngừng, chấm dứt hoạt động kinh doanh đối với hộ kinh doanh, cá nhân kinh doanh.
Cụ thể, khi thành lập địa điểm kinh doanh, thay đổi thông tin, tạm ngừng hoặc chấm dứt hoạt động địa điểm kinh doanh, hộ và cá nhân kinh doanh phải gửi thông báo đến cơ quan Thuế quản lý trực tiếp trụ sở kinh doanh. Thông báo được thực hiện theo Mẫu số 01/TB-ĐĐKD ban hành kèm theo Thông tư.
Sau khi tiếp nhận, cơ quan Thuế sẽ gửi phản hồi cho người nộp thuế theo Mẫu số 02/TB-ĐĐKD để xác nhận việc tiếp nhận thông tin và phục vụ công tác quản lý. Quy định này được xây dựng trên cơ sở hướng dẫn chi tiết Nghị định số 68/2026/NĐ-CP của Chính phủ về quản lý thuế đối với khu vực kinh doanh cá thể, trong đó yêu cầu hộ và cá nhân kinh doanh phải thông báo đầy đủ thông tin về địa điểm hoạt động với cơ quan Thuế.
Trường hợp có địa điểm kinh doanh ngoài trụ sở chính, hộ và cá nhân kinh doanh phải thông báo với cơ quan Thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày địa điểm kinh doanh đi vào hoạt động theo mẫu do Bộ trưởng Bộ Tài chính quy định. Khi thay đổi thông tin, tạm ngừng hoặc chấm dứt hoạt động địa điểm kinh doanh, hộ và cá nhân kinh doanh cũng phải gửi thông báo đến cơ quan Thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày phát sinh thay đổi.
Theo đánh giá, việc chuẩn hóa quy trình thông báo giúp cơ quan quản lý thuế kịp thời nắm bắt biến động trong hoạt động kinh doanh, đồng thời hỗ trợ người nộp thuế thực hiện nghĩa vụ thuế đúng quy định.
 |
| Việc chi tiết hồ sơ, thủ tục tạo thuận lợi cho hộ kinh doanh thực hiện nghĩa vụ thuế. Ảnh: TN. |
Bên cạnh đó, Thông tư số 18/2026/TT-BTC cũng quy định rõ trách nhiệm của cơ quan Thuế trong việc tiếp nhận, xử lý và phản hồi thông tin. Cơ chế này được kỳ vọng góp phần giảm thủ tục hành chính, nâng cao hiệu quả quản lý thuế đối với khu vực kinh doanh nhỏ lẻ – lĩnh vực có số lượng lớn nhưng trước đây còn hạn chế trong việc cập nhật thông tin.
Chi tiết hồ sơ, thủ tục quản lý thuế
Thông tư số 18/2026/TT-BTC cũng quy định cụ thể hồ sơ thông báo doanh thu và kê khai thuế đối với hộ, cá nhân kinh doanh theo từng trường hợp phát sinh. Cụ thể, đối với hộ và cá nhân kinh doanh không thuộc diện chịu thuế giá trị gia tăng (GTGT) và không phải nộp thuế thu nhập cá nhân (TNCN), người nộp thuế chỉ cần thông báo doanh thu thực tế phát sinh trong năm và kê khai các loại thuế khác theo Mẫu số 01/TKN-CNKD ban hành kèm theo Thông tư.
| Quy định chuyển tiếp Hộ và cá nhân kinh doanh phải lập và gửi bảng kê hàng tồn kho, máy móc, thiết bị theo quy định tại khoản 4 Điều 18 Nghị định số 68/2026/NĐ-CP theo Mẫu số 01/BK-HTK ban hành kèm theo Thông tư. Trường hợp đã kê khai, nộp thuế theo hướng dẫn tại Thông tư số 40/2021/TT-BTC, thì không phải điều chỉnh lại. Nếu chưa khai thuế thì thực hiện theo hồ sơ, thủ tục quy định tại Thông tư này và không bị xử phạt. Thông tư số 18/2026/TT-BTC có hiệu lực thi hành kể từ ngày ký (5/3/2026), đồng thời thay thế Thông tư số 40/2021/TT-BTC hướng dẫn thuế GTGT, thuế TNCN và quản lý thuế đối với hộ, cá nhân kinh doanh; cũng như Thông tư số 100/2021/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 40/2021/TT-BTC. |
Trường hợp hộ, cá nhân kinh doanh thuộc diện nộp thuế TNCN theo phương pháp tính thuế dựa trên doanh thu (thuế suất nhân với doanh thu tính thuế), hồ sơ khai thuế GTGT, TNCN và các loại thuế liên quan được thực hiện theo Tờ khai Mẫu số 01/CNKD.
Đối với các trường hợp phải quyết toán thuế TNCN, hồ sơ quyết toán được thực hiện theo Mẫu số 02/CNKD-TNCN-QTT. Quy định này giúp chuẩn hóa hồ sơ khai thuế, tạo thuận lợi cho cả người nộp thuế và cơ quan quản lý trong quá trình kiểm tra, đối chiếu dữ liệu.
Ngoài ra, Thông tư số 18/2026/TT-BTC cũng làm rõ yêu cầu đối với hồ sơ khai thuế GTGT, TNCN trong trường hợp tổ chức, cá nhân khấu trừ và khai thuế thay, nộp thuế thay, như: cho thuê bất động sản (trừ hoạt động kinh doanh lưu trú); xổ số; bảo hiểm; bán hàng đa cấp trả hoa hồng cho cá nhân trực tiếp ký hợp đồng làm đại lý bán đúng giá…
Đối với trường hợp nộp thừa thuế, cơ quan Thuế sẽ tiếp nhận hồ sơ, phân loại và ban hành quyết định hoàn thuế hoặc quyết định hoàn thuế kiêm bù trừ thu ngân sách nhà nước theo quy định của pháp luật về quản lý thuế.
Sau khi ban hành quyết định, cơ quan thuế sẽ gửi lệnh hoàn trả khoản thu ngân sách nhà nước cho kho bạc nhà nước để thực hiện hạch toán và chuyển tiền hoàn thuế cho người nộp thuế. Trường hợp hồ sơ không đủ điều kiện hoàn thuế, cơ quan Thuế sẽ thông báo cho người nộp thuế theo quy định.
Đặc biệt, theo Thông tư số 18/2026/TT-BTC, hộ và cá nhân kinh doanh phải thông báo số tài khoản ngân hàng hoặc số hiệu ví điện tử với cơ quan Thuế theo Mẫu số 01/BK-STK chậm nhất ngày 20/4/2026.
Cũng theo hướng dẫn, hộ kinh doanh mới bắt đầu kinh doanh cũng phải gửi thông báo số tài khoản hoặc ví điện tử theo Mẫu số 01/BK-STK kèm theo thông báo doanh thu hoặc tờ khai thuế đầu tiên của năm 2026. Khi có thay đổi về số tài khoản ngân hàng hoặc số hiệu ví điện tử phải thông báo cho cơ quan Thuế. Quy định này nhằm phục vụ việc quản lý giao dịch và triển khai các hình thức nộp thuế điện tử, phù hợp với xu hướng chuyển đổi số trong lĩnh vực tài chính, thuế.






