Thứ năm 12/11/2026 06:06
Thời tiết: Hà Nội 18°C
Đà Nẵng 22°C
Cà Mau 25°C
Hải Phòng 18°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Tuân thủ pháp luật / Tuân thủ pháp luật thuế, hải quan
aa

Nghị định số 68/2026/NĐ-CP tạo lộ trình chuyển đổi phù hợp cho hộ, cá nhân kinh doanh

Nga Phạm (thực hiện)
Nghị định số 68/2026/NĐ-CP vừa được Chính phủ ban hành đã đưa ra nhiều thay đổi quan trọng trong chính sách thuế đối với hộ kinh doanh và cá nhân kinh doanh. Đây cũng là đánh giá của ông Võ Thành Cay, Giám đốc Công ty TNHH Giải pháp doanh nghiệp ANT Việt Nam khi trao đổi với phóng viên Tạp chí Kinh tế - Tài chính vể các quy định mới trong quản lý thuế đối với hộ, cá nhân kinh doanh.
Từ 5/3: hộ kinh doanh doanh thu trên 3 tỷ đồng/năm phải tính thuế theo thu nhập Cá nhân cho thuê bất động sản được chọn khai thuế 1 hoặc 2 lần/năm
Siết quản lý thuế nhưng tạo lộ trình thuận lợi cho hộ kinh doanh
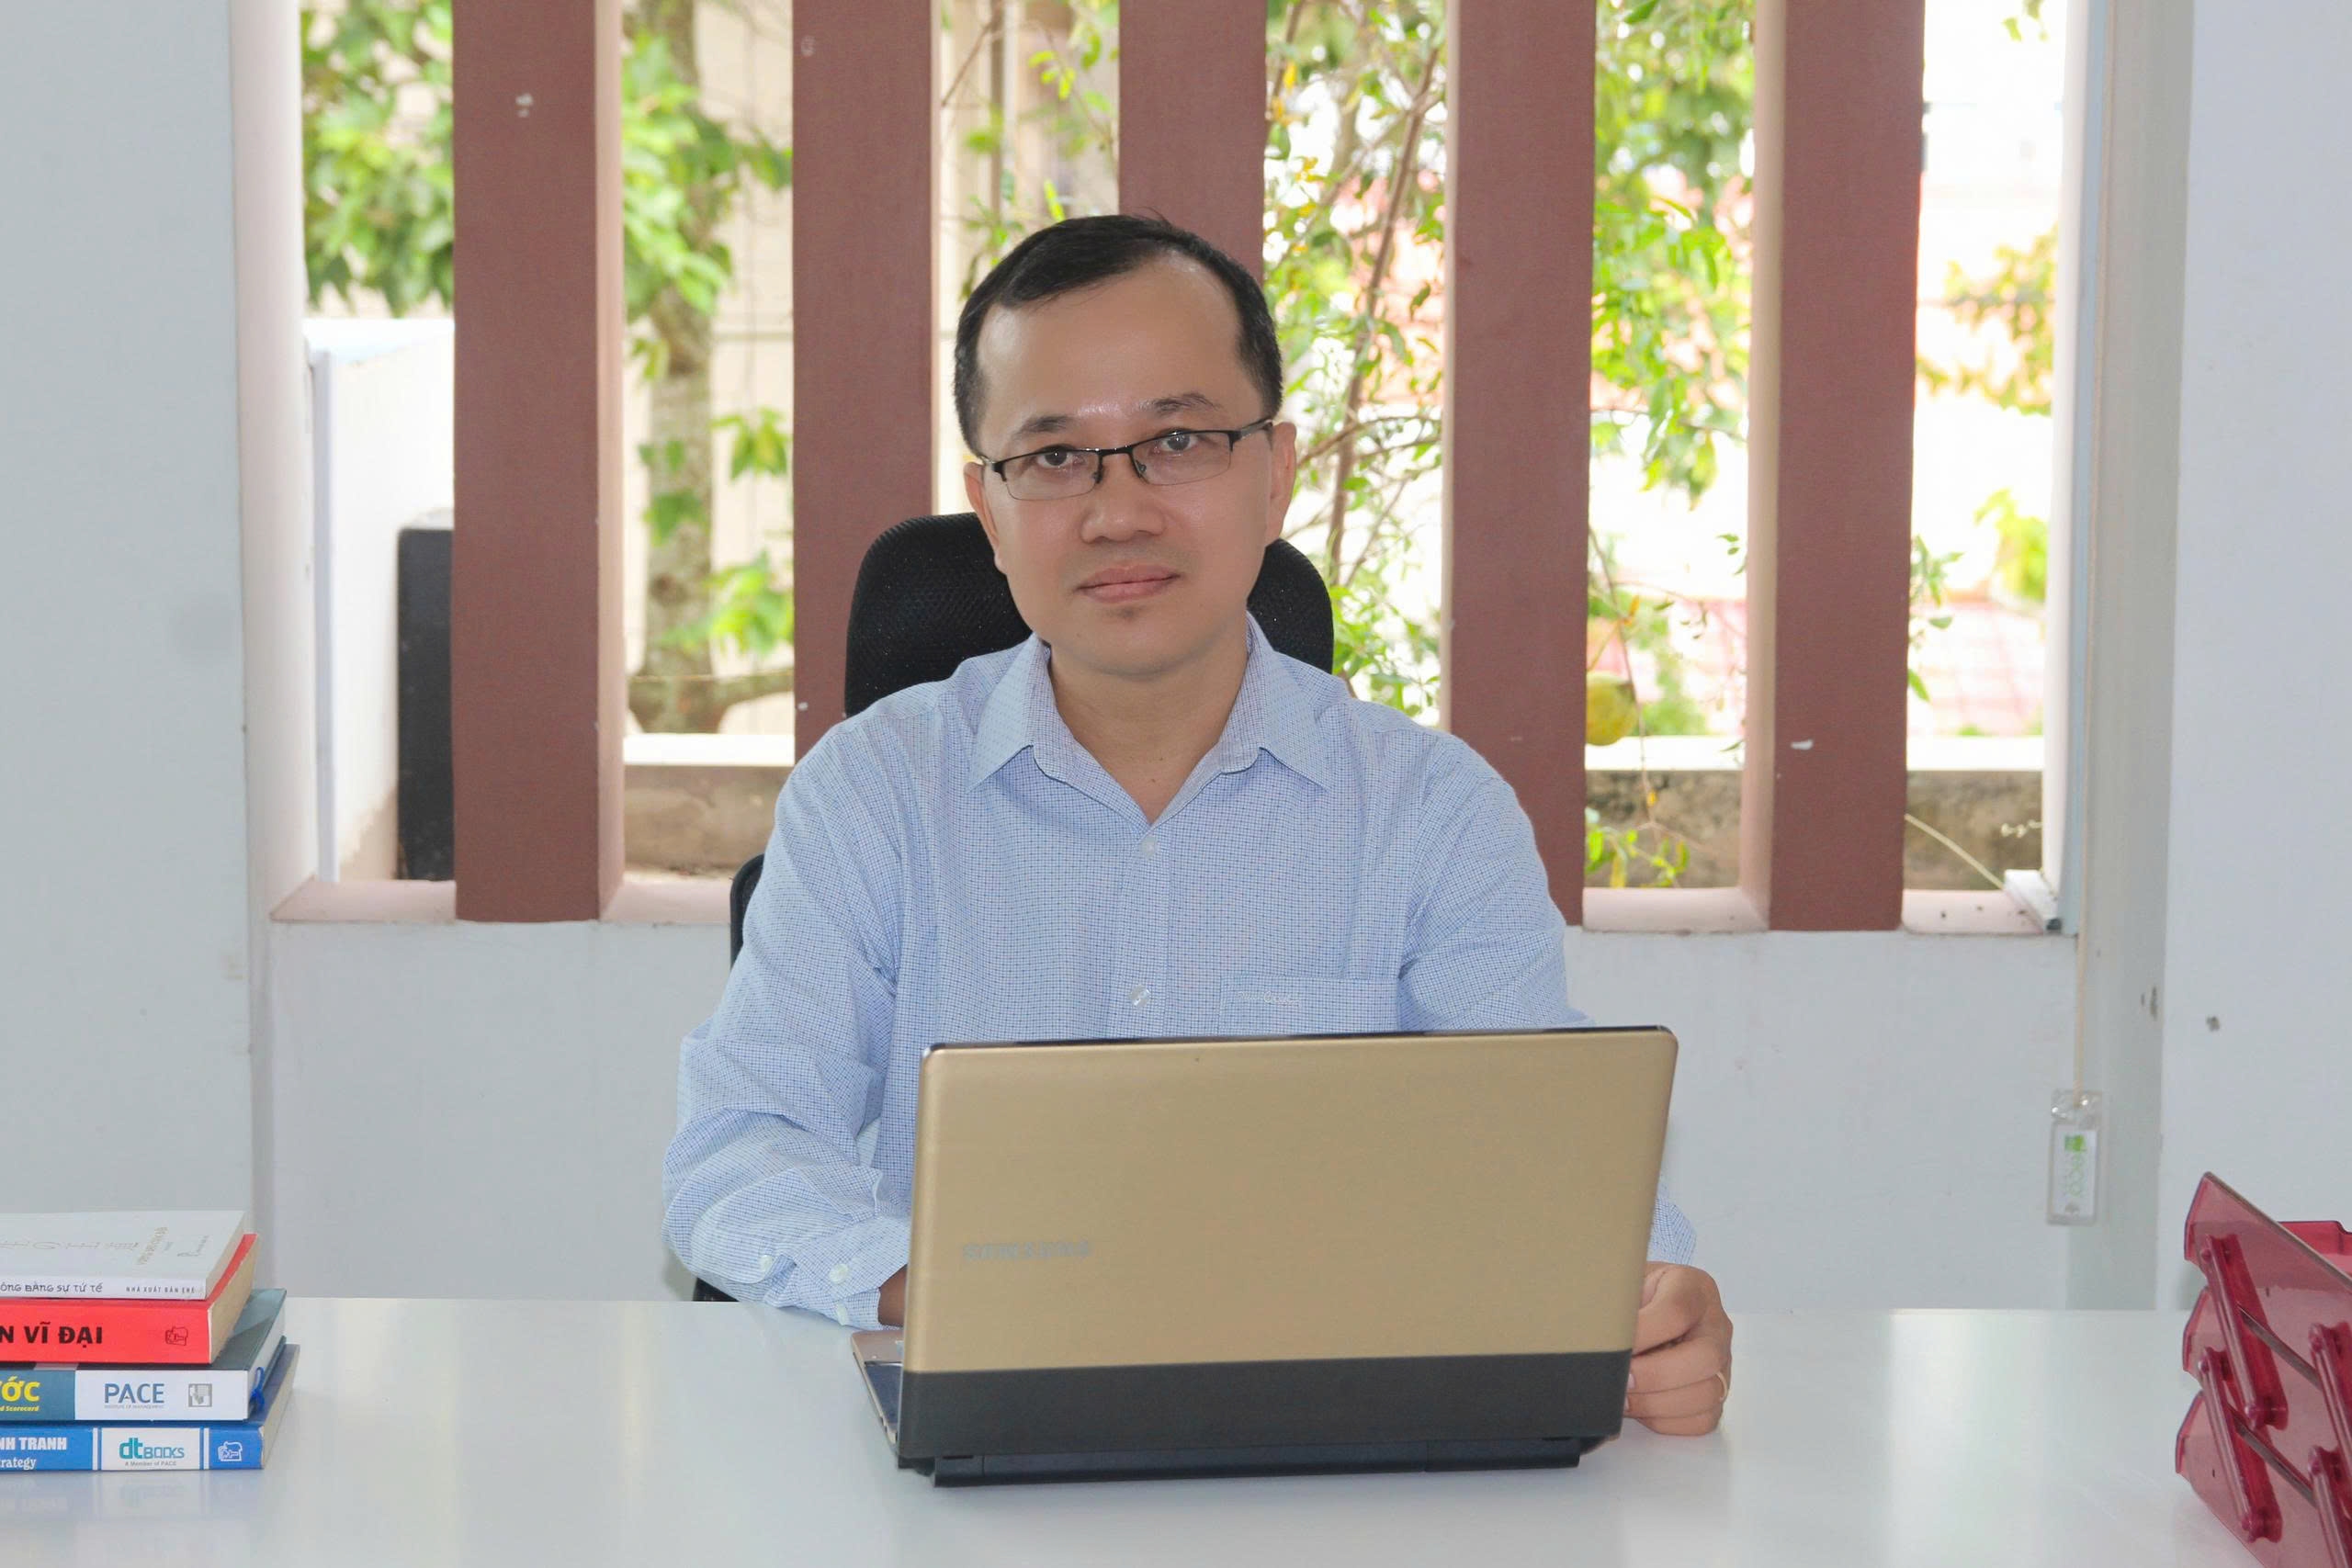
Ông Võ Thành Cay, Giám đốc Công ty TNHH Giải pháp doanh nghiệp ANT Việt Nam.

Chính phủ vừa ban hành Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Ông đánh giá như thế nào về các quy định này?

Nghị định số 68/2026/NĐ-CP đã cụ thể hóa các quy định trong Luật Quản lý thuế số 108/2025/QH15 và Luật Thuế TNCN số 109/2025/QH15, trong đó đáng chú ý là việc phân nhóm hộ kinh doanh, cá nhân kinh doanh theo mức doanh thu để áp dụng phương pháp quản lý thuế phù hợp.

Có thể chia thành ba nhóm chính.

Nhóm 1: Hộ kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống. Nhóm này không thuộc đối tượng chịu thuế GTGT và không phải nộp thuế thu nhập cá nhân.

Nhóm 2: Hộ kinh doanh có doanh thu trên 500 triệu đồng đến 3 tỷ đồng/năm. Nhóm này có thể lựa chọn một trong hai phương pháp tính thuế TNCN theo tỷ lệ % trên doanh thu, hoặc áp dụng phương pháp tính thuế trên thu nhập tính thuế, tương tự nhóm có doanh thu lớn hơn.

Nhóm 3: Hộ kinh doanh có doanh thu từ 3 tỷ đồng/năm trở lên. Với nhóm này, thuế TNCN được xác định theo công thức: thuế TNCN phải nộp = thu nhập tính thuế × thuế suất. Trong đó, thu nhập tính thuế = doanh thu – chi phí được trừ.

Các khoản chi phí được trừ được quy định tại Điều 6 Nghị định số 68/2026/NĐ-CP, bao gồm chi phí nguyên vật liệu, tiền lương, khấu hao tài sản cố định, chi phí dịch vụ và chi phí lãi vay phục vụ hoạt động sản xuất kinh doanh.

Nhìn tổng thể, quy định này hướng tới mục tiêu tăng tính công bằng giữa hộ kinh doanh và doanh nghiệp, khi nhiều hộ kinh doanh sẽ phải tính thuế dựa trên lợi nhuận thực tế thay vì chỉ dựa trên doanh thu như trước đây.

Điểm đáng chú ý là Nghị định số 68/2026/NĐ-CP cho phép hộ kinh doanh được trừ chi phí lãi vay tương tự doanh nghiệp. Theo ông quy định này có ý nghĩa như thế nào đối với hoạt động sản xuất kinh doanh của hộ, cá nhân kinh doanh?

Đây cũng là điểm mà tôi đánh giá khá tích cực. Theo quy định mới, hộ kinh doanh được trừ nhiều loại chi phí hợp lý khi xác định thu nhập tính thuế, như chi phí nguyên liệu, hàng hóa phục vụ sản xuất kinh doanh, tiền lương và các khoản trả cho người lao động, khấu hao tài sản cố định, chi phí dịch vụ mua ngoài, chi phí lãi vay phục vụ hoạt động sản xuất kinh doanh…

Quy định này giúp phản ánh đúng bản chất lợi nhuận thực tế của hoạt động kinh doanh, đồng thời tạo sự tương đồng với cách tính thuế của doanh nghiệp.

Bên cạnh đó, một điểm đáng chú ý khác là ngưỡng doanh thu không chịu thuế đã được nâng từ 100 triệu đồng lên 500 triệu đồng/năm, đây là mức điều chỉnh tương đối hợp lý so với trước đây.

Một nội dung được nhiều hộ kinh doanh quan tâm là quy định chuyển tiếp trong Nghị định số 68/2026/NĐ-CP. Theo ông, quy định này có ý nghĩa như thế nào đối với quá trình triển khai chính sách thuế mới?

Quy định chuyển tiếp trong Nghị định số 68/2026/NĐ-CP có ý nghĩa rất quan trọng, đặc biệt đối với các hộ kinh doanh có quy mô doanh thu lớn. Theo quy định, các hộ kinh doanh dự kiến có doanh thu từ 3 tỷ đồng/năm trở lên trong năm 2026 vẫn có thể tiếp tục áp dụng phương pháp tính thuế theo tỷ lệ trên doanh thu trong giai đoạn đầu, thay vì phải ngay lập tức chuyển sang phương pháp tính thuế dựa trên thu nhập tính thuế.

Từ năm 2027, các hộ kinh doanh thuộc nhóm này mới chính thức áp dụng phương pháp tính thuế thu nhập tính thuế nhân (x) với thuế suất.

Như vậy, quy định này giúp hộ kinh doanh có gần 1 năm để chuẩn bị, tạo lộ trình chuyển đổi hợp lý. Thực tế, để áp dụng phương pháp tính thuế dựa trên thu nhập, hộ kinh doanh cần phải chuẩn bị nhiều yếu tố như hệ thống hóa đơn, chứng từ, theo dõi chi phí, hàng tồn kho cũng như tổ chức lại việc ghi chép sổ sách.
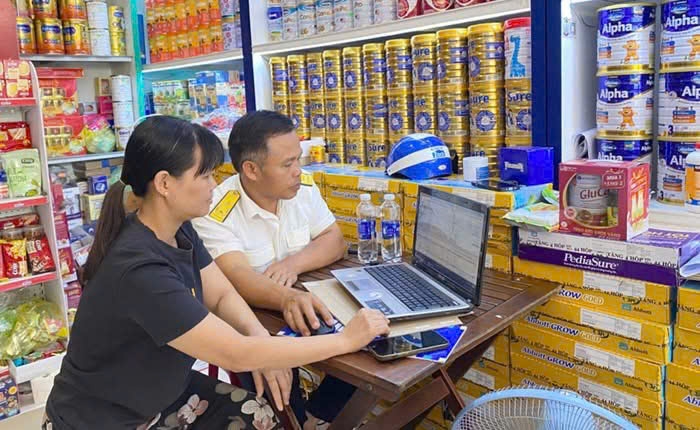
Siết quản lý thuế nhưng tạo lộ trình thuận lợi cho hộ kinh doanh
Để được tính vào chi phí hợp lý, các khoản chi phải có hóa đơn, chứng từ hợp pháp.

Ngoài ra, Nghị định cũng quy định các hộ kinh doanh phải xác định và lập bảng kê giá trị hàng tồn kho, máy móc, thiết bị tại thời điểm 31/12/2025 để làm căn cứ xác định chi phí được trừ khi tính thuế từ năm 2026.

Có thể nói, quy định chuyển tiếp đã góp phần giảm áp lực cho hộ kinh doanh khi triển khai chính sách mới, đồng thời giúp cơ quan Thuế và người nộp thuế có thêm thời gian chuẩn bị để thực hiện đúng quy định.

Ở góc độ tư vấn thuế, ông có lưu ý gì đối với hộ kinh doanh để tuân thủ tốt quy định thuế mới?

Từ thực tiễn tư vấn, theo tôi, hộ kinh doanh cần lưu ý một số vấn đề quan trọng.

Thứ nhất, các quy định về xác định doanh thu, chi phí được trừ và thời điểm ghi nhận doanh thu trong Nghị định số 68/2026/NĐ-CP có nhiều điểm tương đồng với quy định của thuế thu nhập doanh nghiệp. Điều này có thể gây khó khăn đối với những hộ kinh doanh chưa quen với việc hạch toán kế toán. Do đó, các hộ phải áp dụng phương pháp tính thuế theo thu nhập tính thuế cần chủ động rà soát các khoản chi phí được trừ, chi phí không được trừ và các điều kiện liên quan ngay từ đầu.

Thứ hai, để được tính vào chi phí hợp lý, các khoản chi phải có hóa đơn, chứng từ hợp pháp. Đối với các khoản thanh toán từ 5 triệu đồng trở lên, việc thanh toán phải thực hiện bằng phương thức không dùng tiền mặt theo quy định của pháp luật về thuế giá trị gia tăng.

Thứ ba, hộ kinh doanh cần tách bạch rõ chi phí phục vụ hoạt động kinh doanh và chi phí phục vụ nhu cầu cá nhân. Những khoản chi mang tính cá nhân hoặc tài sản không phục vụ hoạt động kinh doanh sẽ không được tính vào chi phí hợp lý.

Thứ tư, đối với quy định chuyển tiếp, các hộ kinh doanh có doanh thu lớn cần thực hiện việc xác định và lập bảng kê giá trị hàng tồn kho, nguyên vật liệu, công cụ dụng cụ cũng như máy móc thiết bị đang phục vụ hoạt động sản xuất kinh doanh tại thời điểm 31/12/2025. Bảng kê này phải được lưu trữ tại đơn vị và gửi bản điện tử cho cơ quan thuế theo thời hạn quy định. Hộ kinh doanh phải chịu trách nhiệm về tính trung thực, chính xác và đầy đủ của các thông tin kê khai; việc tiếp nhận bảng kê của cơ quan thuế không đồng nghĩa với việc xác nhận nguồn gốc hay xuất xứ hàng hóa.

Bên cạnh đó, hộ kinh doanh cũng cần chủ động cập nhật các quy định liên quan đến hóa đơn điện tử, kê khai và nộp thuế thu nhập cá nhân cũng như các quy định chuyển tiếp của Nghị định số 68/2026/NĐ-CP để đảm bảo việc thực hiện nghĩa vụ thuế đúng quy định.

Xin trân trọng cảm ơn ông!

Tin bài có thể bạn quan tâm

Hai hệ thống sổ kế toán: Không chỉ là câu chuyện thất thu thuế

Hai hệ thống sổ kế toán: Không chỉ là câu chuyện thất thu thuế

Việc doanh nghiệp duy trì hai hệ thống sổ kế toán không chỉ tiềm ẩn nguy cơ thất thu ngân sách mà còn làm sai lệch thông tin tài chính, gia tăng rủi ro pháp lý và ảnh hưởng đến khả năng tiếp cận vốn. Trong bối cảnh ngành Thuế đẩy mạnh quản lý dựa trên dữ liệu, các chuyên gia cảnh báo những khoản doanh thu nằm ngoài sổ sách ngày càng khó che giấu.
Lào Cai: Lộ diện khoản nợ thuế hơn 103 tỷ đồng

Lào Cai: Lộ diện khoản nợ thuế hơn 103 tỷ đồng

Thuế cơ sở 1 tỉnh Lào Cai vừa công khai 73 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 103,36 tỷ đồng tính đến ngày 27/10/2026. Đáng chú ý, Công ty TNHH Phát triển Đô thị Minh Quân đứng đầu danh sách với số nợ gần 47,78 tỷ đồng.
Hà Tĩnh công khai danh sách nợ thuế hơn 118 tỷ đồng

Hà Tĩnh công khai danh sách nợ thuế hơn 118 tỷ đồng

Hai đơn vị cơ sở của Thuế tỉnh Hà Tĩnh (gồm: cơ sở 1 và cơ sở 5) công khai 2.294 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 118,39 tỷ đồng. Trong đó, riêng Thuế cơ sở 1 tỉnh Hà Tĩnh ghi nhận số nợ hơn 102,88 tỷ đồng, Thuế cơ sở 5 tỉnh Hà Tĩnh là hơn 15,5 tỷ đồng.
Chưa đăng ký kinh doanh vẫn có thể bị khấu trừ thuế từ tiếp thị liên kết

Chưa đăng ký kinh doanh vẫn có thể bị khấu trừ thuế từ tiếp thị liên kết

Thu nhập từ tiếp thị liên kết cần được phân loại đúng để xác định nghĩa vụ thuế, kể cả khi cá nhân chưa đăng ký kinh doanh. Theo đó, cần làm rõ cách phân biệt tiền lương, tiền công với thu nhập kinh doanh và trách nhiệm khấu trừ của sàn để xác định rõ nghĩa vụ thuế.
TP. Đà Nẵng công khai hơn 2.700 người nộp thuế nợ trên 120 tỷ đồng

TP. Đà Nẵng công khai hơn 2.700 người nộp thuế nợ trên 120 tỷ đồng

Ba đơn vị thuế cơ sở thuộc Thuế TP. Đà Nẵng vừa công khai danh sách 2.770 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 120,95 tỷ đồng tính đến ngày 30/9/2026.
Nhiều doanh nghiệp nợ thuế lớn tại Thanh Hóa bị điểm danh

Nhiều doanh nghiệp nợ thuế lớn tại Thanh Hóa bị điểm danh

Sáu đơn vị cơ sở thuộc Thuế tỉnh Thanh Hóa (gồm cơ sở: 2, 6, 7, 8, 12, 13) vừa công khai danh sách 691 trường hợp còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước tính đến ngày 30/9/2026, với tổng số nợ hơn 224 tỷ đồng.
Đề xuất chưa áp dụng biện pháp tạm hoãn xuất cảnh với cá nhân bị giả mạo thông tin đăng ký kinh doanh

Đề xuất chưa áp dụng biện pháp tạm hoãn xuất cảnh với cá nhân bị giả mạo thông tin đăng ký kinh doanh

Bộ Tài chính đề xuất tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân bị giả mạo thông tin để đăng ký kinh doanh khi đáp ứng các điều kiện theo quy định. Đề xuất được đưa ra trong bối cảnh cơ quan Thuế đã tiếp nhận 614 phản ánh về việc thông tin cá nhân bị sử dụng trái phép để đăng ký thành lập doanh nghiệp, hộ kinh doanh.
Quản lý thuế thương mại điện tử: Cần xác định đúng nghĩa vụ thực tế của người bán

Quản lý thuế thương mại điện tử: Cần xác định đúng nghĩa vụ thực tế của người bán

Minh bạch dữ liệu đối soát và phân định trách nhiệm giữa các bên là những yêu cầu cần tiếp tục hoàn thiện. Theo bà Thái Thị Vân Anh, Giám đốc Chi nhánh TP. HCM, Công ty Russell Bedford KTC, thành viên Tiểu ban Thuế và Pháp luật, ACCA Việt Nam, quản lý thuế thương mại điện tử cần bảo đảm xác định đúng nghĩa vụ thực tế của người bán.
Hà Tĩnh công khai gần 310 tỷ đồng nợ thuế

Hà Tĩnh công khai gần 310 tỷ đồng nợ thuế

Thuế tỉnh Hà Tĩnh công khai danh sách 179 người nộp thuế còn nợ ngân sách nhà nước, với tổng số tiền gần 310 tỷ đồng tính đến ngày 24/9/2026. Trong danh sách có Công ty TNHH Xây dựng Duy Nhâm nợ hơn 684,7 triệu đồng, Công ty TNHH Xây dựng Thương mại Thành Lộc nợ hơn 674,5 triệu đồng.
Hưng Yên: Công khai 73 người nộp thuế nợ gần 38 tỷ đồng

Hưng Yên: Công khai 73 người nộp thuế nợ gần 38 tỷ đồng

Nhiều người nộp thuế tại các xã Thái Thụy, Đông Hưng, Bắc Đông Hưng, Tiên Hưng… có tên trong danh sách công khai nợ thuế tại tỉnh Hưng Yên. Tổng số tiền nợ thuế và các khoản thu khác thuộc ngân sách nhà nước của 73 người nộp thuế trong danh sách là gần 38 tỷ đồng tính đến ngày 30/9/2026; riêng hai doanh nghiệp có số nợ lớn nhất chiếm gần 53% tổng số tiền.
Thuế TP. Huế công khai 85 người nộp thuế nợ hơn 353 tỷ đồng

Thuế TP. Huế công khai 85 người nộp thuế nợ hơn 353 tỷ đồng

Thuế TP. Huế vừa công khai danh sách 85 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 353,77 tỷ đồng tính đến ngày 30/9/2026.
Phú Thọ: Công khai 114 người nộp thuế nợ hơn 119 tỷ đồng

Phú Thọ: Công khai 114 người nộp thuế nợ hơn 119 tỷ đồng

Thuế cơ sở 5 tỉnh Phú Thọ vừa công khai danh sách 114 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền nợ hơn 119,49 tỷ đồng tính đến ngày 30/9/2026.
Thuế tỉnh Cao Bằng: Công khai danh sách nợ thuế 62,57 tỷ đồng

Thuế tỉnh Cao Bằng: Công khai danh sách nợ thuế 62,57 tỷ đồng

Theo Thông báo số 1796/TB-CBA ngày 15/10/2026, Thuế tỉnh Cao Bằng vừa công khai thông tin người nộp thuế còn nghĩa vụ tài chính chưa hoàn thành. Cụ thể, tổng số tiền nợ thuế được xác định là 62,57 tỷ đồng. Danh sách gồm 34 người nộp thuế, được sắp xếp theo số tiền nợ tính đến ngày 30/9/2026.
Đại biểu Quốc hội Cao Tuấn Sĩ đề xuất các giải pháp về an ninh năng lượng, dự trữ dầu thô

Đại biểu Quốc hội Cao Tuấn Sĩ đề xuất các giải pháp về an ninh năng lượng, dự trữ dầu thô

Tại phiên thảo luận Tổ về tình hình phát triển kinh tế - xã hội trong khuôn khổ Kỳ họp thứ 2, Quốc hội khóa XVI, đại biểu Quốc hội Cao Tuấn Sĩ, Giám đốc Nhà máy Lọc dầu Dung Quất đã đưa ra nhiều kiến nghị về tháo gỡ khó khăn cho doanh nghiệp sản xuất, dự trữ dầu thô, bảo đảm an ninh năng lượng dài hạn và đáp ứng yêu cầu phát triển bền vững của đất nước.
Sơn La tiếp tục công khai danh sách nợ thuế

Sơn La tiếp tục công khai danh sách nợ thuế

Thuế cơ sở 4, Thuế cơ sở 1 và Thuế cơ sở 3 tỉnh Sơn La vừa công khai danh sách 174 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền 37,27 tỷ đồng tính đến ngày 30/9/2026.

Đọc nhiều