Nghị định số 68/2026/NĐ-CP (Nghị định số 68) được Chính phủ ban hành ngày 5/3/2026 đã thiết lập cơ chế phân loại thuế mới đối với hộ, cá nhân kinh doanh dựa trên quy mô doanh thu. Theo đó, những hộ, cá nhân có doanh thu trên 3 tỷ đồng/năm sẽ phải chuyển sang tính thuế theo thu nhập tính thuế nhân với thuế suất, trong khi các ngưỡng 500 triệu đồng và 50 tỷ đồng cũng trở thành căn cứ xác định nghĩa vụ kê khai và tần suất nộp thuế.
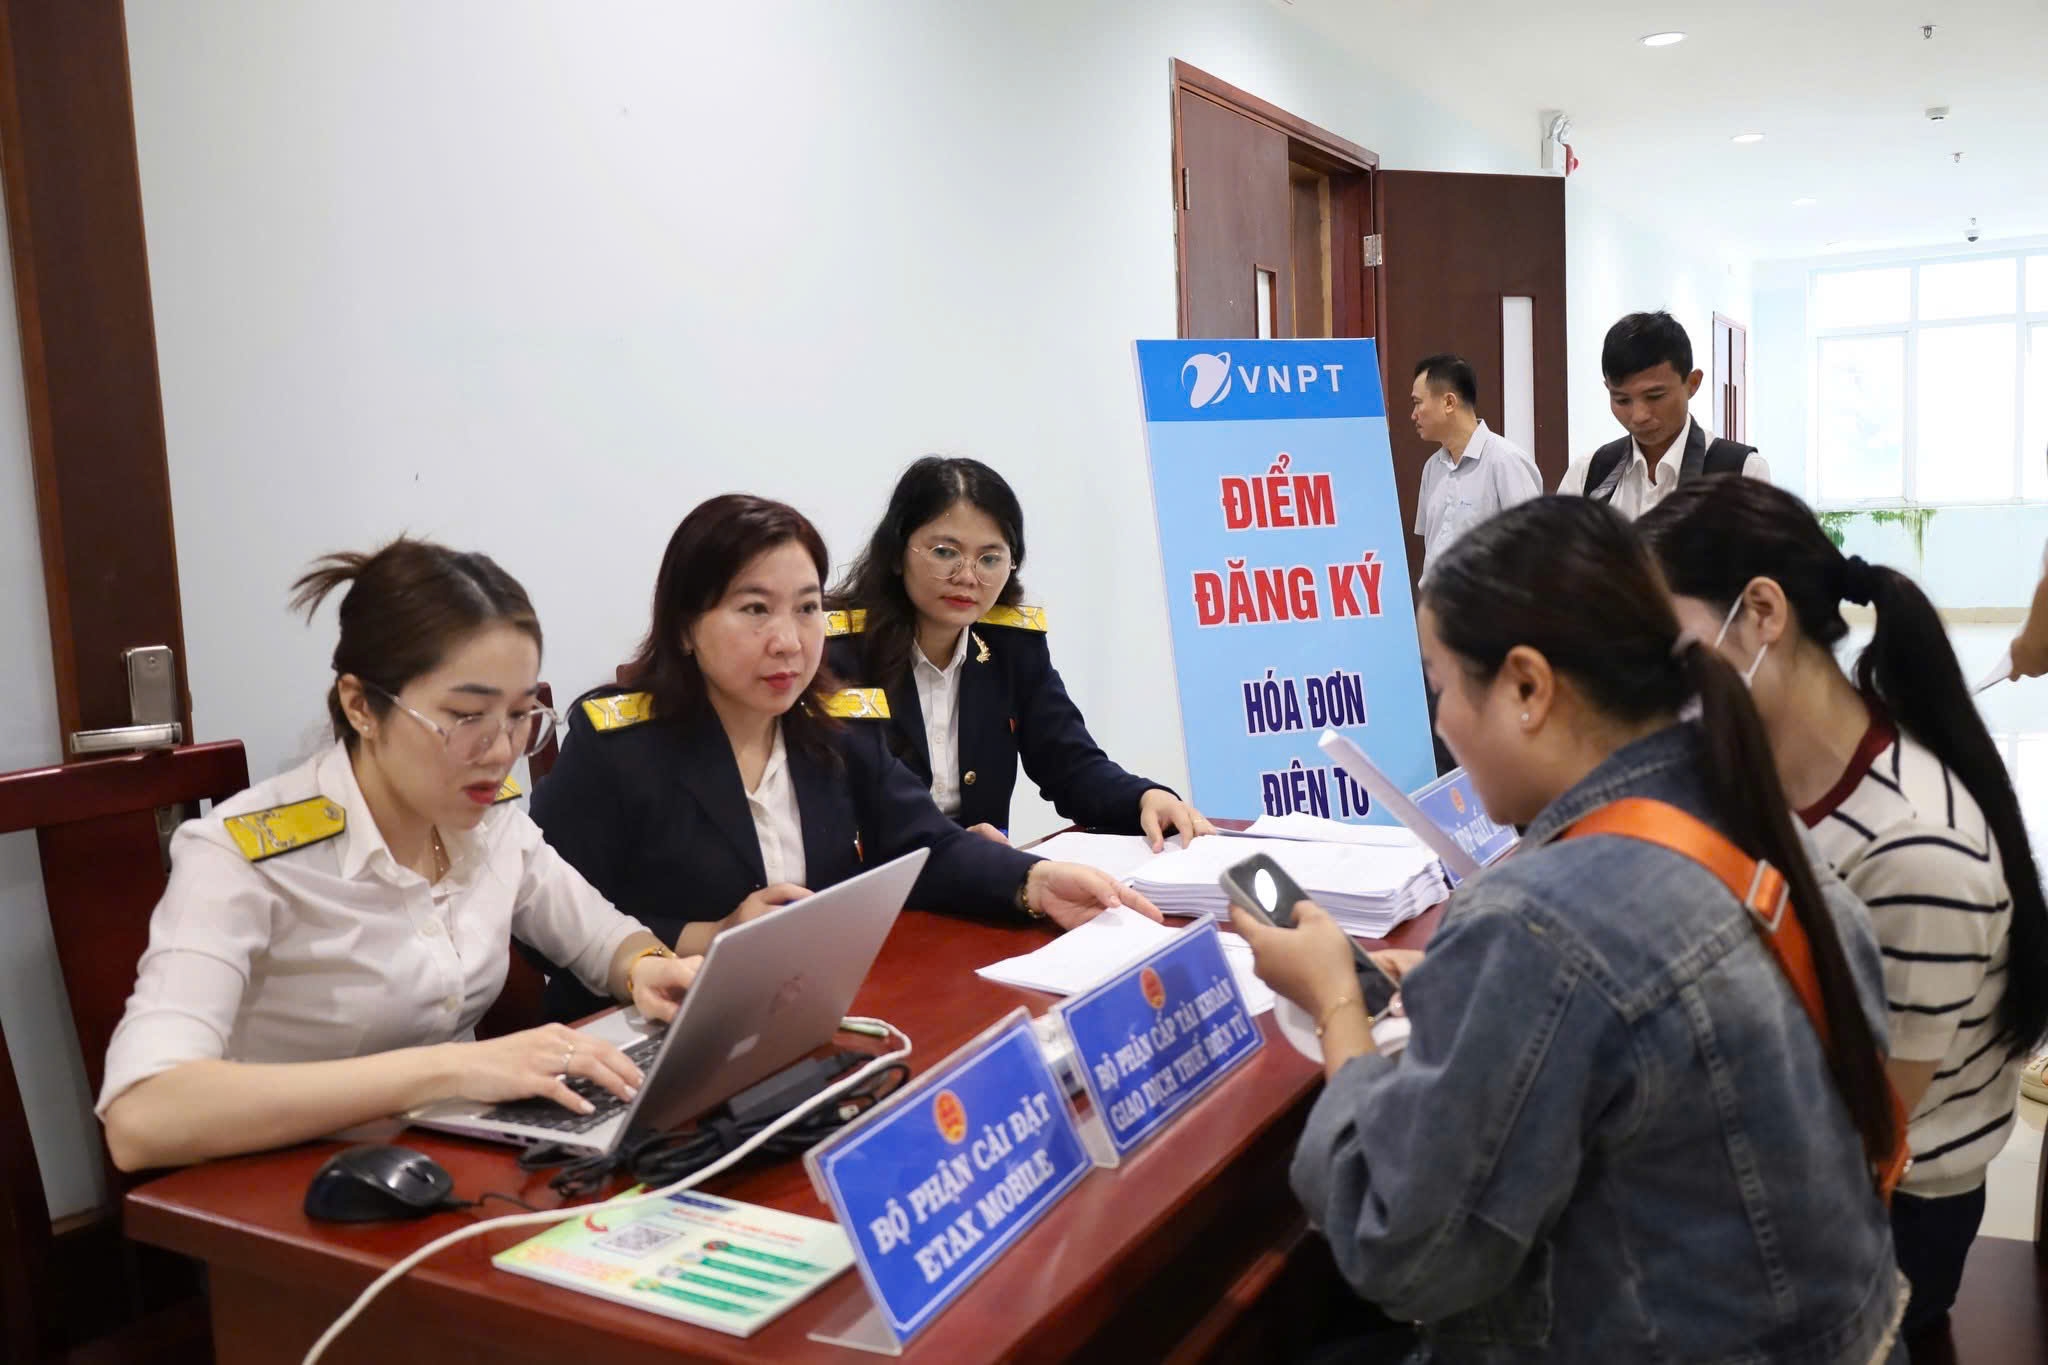 |
| Các công chức Thuế tỉnh Đắk Lắk hỗ trợ hộ kinh doanh cài đặt ứng dụng eTax Mobile. Ảnh: TĐL. |
3 ngưỡng doanh thu quyết định cách tính thuế
Ngày 5/3/2026, Chính phủ đã ban hành Nghị định số 68 quy định về chính sách thuế và quản lý thuế đối với hộ, cá nhân kinh doanh, trong đó thiết lập các nguyên tắc mới về phương pháp tính thuế thu nhập cá nhân (TNCN) dựa trên quy mô doanh thu. Nghị định số 68 cũng có hiệu lực thi hành từ ngày 5/3/2026.
Theo Nghị định số 68, hộ, cá nhân kinh doanh có doanh thu hàng năm trên 500 triệu đồng đến 3 tỷ đồng sẽ áp dụng phương pháp tính thuế TNCN theo thuế suất nhân với doanh thu tính thuế. Đây là cách tính tương đối đơn giản, phù hợp với nhóm hộ kinh doanh quy mô nhỏ và vừa, giúp giảm bớt gánh nặng về kế toán và chứng từ. Thuế suất áp dụng được thực hiện theo quy định tại khoản 3 Điều 7 Luật thuế TNCN số 109/2025/QH15.
Trong khi đó, với những hộ kinh doanh có doanh thu trên 3 tỷ đồng/năm sẽ chuyển sang tính theo thu nhập tính thuế nhân với thuế suất. Nói cách khác, cơ quan Thuế sẽ xác định thu nhập chịu thuế bằng cách lấy doanh thu bán hàng hóa, dịch vụ trừ đi các chi phí liên quan đến hoạt động sản xuất, kinh doanh trong kỳ tính thuế.
Đồng thời, quy định cũng mở ra lựa chọn linh hoạt đối với các hộ kinh doanh có doanh thu từ 500 triệu đồng đến 3 tỷ đồng nếu thấy phù hợp vẫn có thể tự nguyện lựa chọn phương pháp tính thuế theo thu nhập tính thuế thay vì theo doanh thu.
Thu nhập tính thuế được xác định bằng doanh thu của hàng hóa, dịch vụ bán ra trừ chi phí liên quan đến hoạt động sản xuất kinh doanh trong kỳ tính thuế. Thuế suất thuế TNCN áp dụng theo quy định tại khoản 2 Điều 7 Luật thuế TNCN số 109/2025/QH15.
Một điểm đáng chú ý khác là quy định về ổn định phương pháp tính thuế. Theo đó, nếu hộ kinh doanh đang áp dụng phương pháp tính thuế theo thu nhập tính thuế nhân với thuế suất (áp dụng cho nhóm doanh thu trên 3 tỷ đồng hoặc nhóm có doanh thu năm trên 500 triệu đồng đến 3 tỷ đồng), thì phương pháp này phải được duy trì ổn định trong ít nhất 2 năm liên tiếp kể từ năm đầu tiên áp dụng.
Trong trường hợp hộ và cá nhân kinh doanh có doanh thu trên 500 triệu đồng đến 3 tỷ đồng đang áp dụng phương pháp tính thuế TNCN theo thuế suất nhân doanh thu tính thuế, nhưng đến cuối năm xác định doanh thu thực tế vượt 3 tỷ đồng, thì từ năm tiếp theo bắt buộc phải chuyển sang phương pháp tính thuế theo thu nhập tính thuế.
Theo các chuyên gia tài chính, quy định phân tầng này thể hiện nỗ lực của cơ quan quản lý trong việc phân loại mức độ quản lý thuế phù hợp với quy mô kinh doanh, tránh tình trạng áp dụng chung một phương pháp cho mọi hộ kinh doanh.
Ông Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH kế toán và tư vấn thuế Trọng Tín, cho biết, những hộ quy mô nhỏ được hưởng cơ chế đơn giản, trong khi các hộ lớn hơn sẽ phải minh bạch hóa chi phí và doanh thu giống như doanh nghiệp.
Hộ kinh doanh phải khai thuế theo quý hay tháng?
Không chỉ thay đổi phương pháp tính thuế, Nghị định số 68 còn quy định chi tiết hơn về nghĩa vụ khai thuế, tần suất nộp thuế và cách xử lý chênh lệch thuế đối với hộ và cá nhân kinh doanh.
 |
| Trong quá trình kinh doanh doanh thu lũy kế vượt 500 triệu đồng, hộ kinh doanh kinh doanh phải chuyển sang chế độ khai thuế theo quý kể từ quý phát sinh doanh thu vượt ngưỡng. Ảnh: TĐL. |
Theo đó, với những hộ và cá nhân kinh doanh tự xác định có doanh thu từ 500 triệu đồng/năm trở xuống, thì áp dụng cơ chế quản lý tương đối đơn giản. Hộ và cá nhân kinh doanh chỉ cần thông báo doanh thu thực tế phát sinh trong năm cho cơ quan thuế, chậm nhất vào ngày 31/1 của năm dương lịch tiếp theo. Tuy nhiên, nếu trong quá trình hoạt động mà doanh thu thực tế vượt ngưỡng 500 triệu đồng, thì thực hiện khai thuế, nộp thuế kể từ quý phát sinh doanh trên 500 triệu đồng. Khi đó, hộ và cá nhân kinh doanh phải thực hiện kê khai thuế GTGT và thuế TNCN theo quy định.
Nghị định cũng quy định chi tiết đối với hộ, cá nhân kinh doanh mới bắt đầu hoạt động. Nếu hoạt động trong 6 tháng đầu năm và có doanh thu thực tế từ 500 triệu đồng trở xuống, thì người kinh doanh phải báo cáo doanh thu thực tế phát sinh từ khi bắt đầu hoạt động đến ngày 30/6, chậm nhất vào 31/7 cùng năm với cơ quan Thuế. Đồng thời, doanh thu của 6 tháng cuối năm phải được thông báo chậm nhất vào 31/1 của năm kế tiếp.
Trong trường hợp bắt đầu kinh doanh từ nửa cuối năm, nếu có doanh thu thực tế từ 500 triệu đồng trở xuống, thì thực hiện thông báo doanh thu thực tế phát sinh chậm nhất là ngày 31/1 của năm sau. Đặc biệt, nếu trong quá trình kinh doanh doanh thu lũy kế vượt 500 triệu đồng, hộ, cá nhân kinh doanh kinh doanh sẽ phải chuyển sang chế độ khai thuế theo quý kể từ quý phát sinh doanh thu vượt ngưỡng.
Nghị định cũng phân định rõ tần suất khai thuế giá trị gia tăng (GTGT) dựa trên quy mô doanh thu. Cụ thể, hộ, cá nhân kinh doanh có doanh thu năm từ 50 tỷ đồng/năm trở xuống thực hiện khai và nộp thuế GTGT theo quý. Hộ, cá nhân kinh doanh có doanh thu trên 50 tỷ đồng/năm thực hiện khai và nộp thuế GTGT theo tháng.
Với thuế TNCN, cách thức khai và nộp cũng phụ thuộc vào phương pháp tính thuế. Hộ, cá nhân kinh doanh áp dụng phương pháp thuế suất nhân doanh thu sẽ khai và nộp thuế theo quý, cùng thời điểm với khai thuế GTGT.
Trong khi đó, các hộ và cá nhân kinh doanh áp dụng phương pháp thu nhập tính thuế nhân thuế suất sẽ tạm nộp thuế theo tháng hoặc quý, trên cùng hồ sơ khai thuế GTGT. Tuy nhiên, mức tạm nộp này chỉ là tạm tính, bởi người kinh doanh vẫn phải thực hiện quyết toán thuế TNCN theo năm.
Quy định mới cũng đưa ra cơ chế xử lý phần thuế chênh lệch sau quyết toán. Nếu số thuế đã tạm nộp thấp hơn số thuế phải nộp, hộ và cá nhân kinh doanh phải nộp bổ sung nhưng không bị tính tiền chậm nộp. Ngược lại, nếu số thuế tạm nộp cao hơn số thuế phải nộp, người kinh doanh sẽ được xử lý hoàn hoặc bù trừ tiền thuế nộp thừa theo quy định.
Một nội dung đáng chú ý khác là quy định chuyển tiếp. Đối với những trường hợp khai thuế theo tháng, hồ sơ khai thuế của các tháng 1, 2 và 3/2026 phải được gửi cho cơ quan Thuế chậm nhất vào ngày 20/4/2026.
Ngoài các nội dung mới, nhiều quy định về quản lý thuế khác như khai bổ sung hồ sơ thuế, gia hạn nộp hồ sơ, gia hạn nộp thuế hoặc việc tổ chức, cá nhân khai thuế thay vẫn tiếp tục thực hiện theo các quy định hiện hành của Luật Quản lý thuế số 38/2019/QH14, Nghị định số 126/2020/NĐ-CP và các văn bản hướng dẫn liên quan.
Ông Nguyễn Văn Được cho rằng, việc ban hành Nghị định số 68 đánh dấu bước tiến trong quá trình chuẩn hóa quản lý thuế đối với khu vực kinh tế hộ, vốn chiếm tỷ trọng lớn trong nền kinh tế. Các quy định mới không chỉ giúp tăng tính minh bạch và công bằng trong nghĩa vụ thuế, mà còn tạo nền tảng để từng bước chuyển đổi hộ kinh doanh quy mô lớn sang mô hình doanh nghiệp trong tương lai.






