Việc điều chỉnh chính sách thuế đối với hàng hóa nhập khẩu giá trị nhỏ trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP đặt ra yêu cầu vừa bảo đảm thu đúng, thu đủ, vừa tránh phát sinh thủ tục và chi phí quản lý, tuân thủ không tương xứng với giá trị lô hàng.
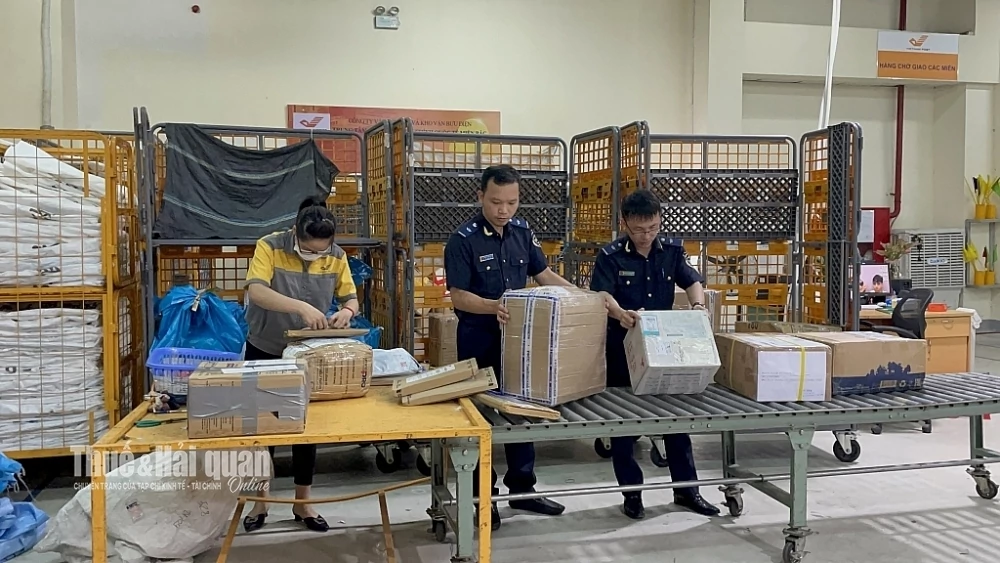 |
| Chính sách đối với hàng hóa giá trị nhỏ được đưa vào nhóm nội dung cần điều chỉnh trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP. Ảnh: Ngọc Linh |
Hàng giá trị nhỏ và bài toán ngưỡng miễn thuế
Hàng hóa giá trị nhỏ nhập khẩu qua bưu chính, chuyển phát nhanh ngày càng gia tăng trong bối cảnh thương mại điện tử xuyên biên giới phát triển nhanh. Theo Bộ Tài chính, số lượng giao dịch lớn nhưng trị giá từng lô hàng thường thấp, đặt ra yêu cầu điều chỉnh chính sách đối với nhóm hàng này trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP.
Theo nội dung dự thảo, hàng hóa nhập khẩu qua dịch vụ bưu chính, chuyển phát nhanh có trị giá hải quan không quá 1 triệu đồng hoặc có số tiền thuế phải nộp không quá 100 nghìn đồng thuộc trường hợp miễn thuế nhập khẩu; nếu vượt một trong các ngưỡng này thì không thuộc trường hợp miễn thuế theo quy định.
Vấn đề đặt ra không chỉ là xác định một mức ngưỡng. Với hàng hóa giá trị thấp, mỗi lô hàng có thể có giá trị không lớn nhưng số lượng giao dịch rất lớn. Khi ngưỡng miễn thuế được điều chỉnh, khối lượng hồ sơ, dữ liệu, phân loại, xác định trị giá, kiểm tra chính sách mặt hàng và thực hiện nghĩa vụ thuế cũng có thể thay đổi tương ứng.
| Quy định về hàng hóa giá trị nhỏ được đặt trong bối cảnh thương mại điện tử xuyên biên giới phát triển nhanh, với số lượng giao dịch lớn nhưng trị giá từng lô hàng nhỏ. Thống kê từ Bộ Tài chính chỉ rõ, quy mô thị trường bán lẻ thương mại điện tử Việt Nam năm 2024 ước đạt trên 25 tỷ USD, tăng khoảng 20% so với năm 2023. Năm 2025, quy mô thị trường được ước tính khoảng 31-38,5 tỷ USD, với tốc độ tăng trưởng khoảng 21-25,5%. |
Hiệp hội Doanh nghiệp châu Âu tại Việt Nam (EuroCham) đặc biệt lưu ý vấn đề này đối với hàng hóa nhập khẩu qua dịch vụ chuyển phát nhanh quốc tế. EuroCham cho biết nhiều lô hàng giá trị thấp trên thực tế là hàng mẫu, tài liệu kỹ thuật, linh kiện thay thế, hàng bảo hành hoặc đơn hàng thương mại điện tử có giá trị nhỏ. Các lô hàng này có số lượng lớn nhưng giá trị thấp và theo đánh giá của EuroCham có mức độ rủi ro quản lý tương đối thấp.
Nếu tất cả các lô hàng đều phải thực hiện đầy đủ quy trình phân loại mã HS, xác định trị giá tính thuế, chính sách mặt hàng, kê khai và nộp thuế như những lô hàng thương mại thông thường, EuroCham cho rằng chi phí hành chính và chi phí tuân thủ có thể cao hơn đáng kể so với số thuế thực tế thu được. Điều này có thể tác động đến thời gian thông quan và hiệu quả hoạt động logistics.
Đây là điểm đáng chú ý trong thiết kế chính sách: Hiệu quả thu ngân sách không thể chỉ tính bằng số tiền thu được trên từng lô hàng, mà cần đặt trong tương quan với chi phí để quản lý và thu khoản tiền đó.
Đối với hàng hóa giá trị nhỏ, chi phí này không chỉ nằm ở phía cơ quan Hải quan mà còn phân bổ sang doanh nghiệp chuyển phát, doanh nghiệp logistics, người bán và người nhận hàng. Nếu thủ tục tăng lên quá nhiều, thời gian thông quan có thể kéo dài, trong khi giá trị hàng hóa không lớn.
Cân đối nguồn thu với chi phí tuân thủ
EuroCham còn đặt vấn đề trong việc thay đổi ngưỡng miễn thuế có thể kéo theo thay đổi về thủ tục quản lý chuyên ngành. Theo đó, một số trường hợp hàng hóa nhập khẩu qua bưu chính, chuyển phát nhanh hiện được miễn hoặc đơn giản hóa kiểm tra chuyên ngành khi đáp ứng điều kiện về trị giá hải quan được miễn thuế. Nếu ngưỡng miễn thuế bị bãi bỏ, nhiều lô hàng có thể phát sinh thêm thủ tục kiểm tra chất lượng, kiểm tra an toàn thực phẩm, kiểm dịch, công bố hợp quy hoặc giấy phép nhập khẩu.
Với doanh nghiệp, đây là vấn đề cần được đánh giá đồng thời khi thiết kế chính sách thuế. Một thay đổi tưởng như chỉ tác động đến số tiền thuế có thể tạo ra hiệu ứng dây chuyền đối với quy trình thông quan.
Đặc biệt, đối với người tiêu dùng cá nhân nhận những lô hàng giá trị rất nhỏ, việc phải thực hiện các thủ tục chuyên ngành có thể tạo ra chi phí và yêu cầu mà họ không có đủ nguồn lực hoặc kinh nghiệm để thực hiện.
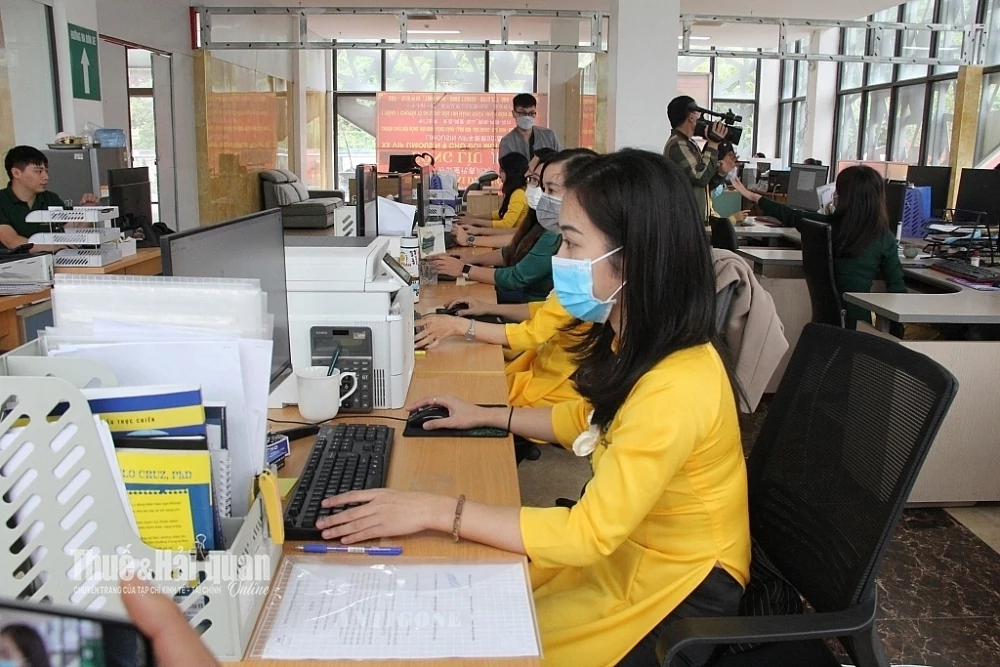 |
| Nhân viên Công ty CP hữu nghị Xuân Cương (Lạng Sơn) kiểm soát hàng hóa trị giá nhỏ chuyển qua dịch vụ chuyển phát nhanh. Ảnh: H.Nụ |
Vì vậy, EuroCham đề nghị Bộ Tài chính xem xét tiếp tục duy trì ngưỡng miễn thuế hiện hành đối với hàng hóa giá trị thấp nhập khẩu qua dịch vụ chuyển phát nhanh quốc tế. Trường hợp vẫn có chủ trương bãi bỏ ngưỡng miễn thuế, EuroCham đề nghị ban soạn thảo nghiên cứu cơ chế thuế suất đơn giản hoặc thuế suất cố định đối với hàng hóa giá trị thấp.
Cách tiếp cận này hướng đến việc vẫn thực hiện nghĩa vụ thuế nhưng giảm đáng kể yêu cầu phân loại chi tiết từng mặt hàng và hạn chế tác động đến thời gian thông quan.
Đáng chú ý, EuroCham cũng chỉ ra vấn đề cần được nhìn trong tổng thể hệ thống chính sách. Dự thảo Nghị định về quản lý hải quan đối với hàng hóa xuất khẩu, nhập khẩu qua thương mại điện tử đề xuất tiếp tục duy trì ngưỡng miễn thuế dưới 1 triệu đồng. Trong khi đó, dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP đề xuất bỏ ngưỡng miễn thuế đối với hàng hóa giá trị thấp nhập khẩu qua dịch vụ chuyển phát nhanh.
Trong đó, các nhóm hàng hóa này có những điểm tương đồng về giá trị, quy mô giao dịch và mức độ rủi ro. Vì vậy, việc áp dụng các chính sách khác nhau cần được đánh giá để bảo đảm tính nhất quán của hệ thống.
Từ phía cơ quan Hải quan, một số ý kiến cũng đặt vấn đề về cách thiết kế ngưỡng và cơ chế kiểm soát. Chi cục Hải quan khu vực VIII đề nghị cân nhắc nâng các ngưỡng về trị giá và số tiền thuế tối thiểu để phù hợp với mặt bằng giá, chi phí quản lý và chi phí tuân thủ hiện hành. Đồng thời, đơn vị đề nghị nghiên cứu cơ chế nhận diện trường hợp chia tách giả tạo nhiều lô hàng nhỏ nhằm hưởng ngưỡng miễn thuế, dựa trên các dữ liệu như người gửi, người nhận, đơn hàng, phương tiện, thời điểm hoặc giao dịch thương mại.
Đây là vấn đề quan trọng bởi nếu chính sách dựa vào ngưỡng giá trị thì việc kiểm soát hành vi chia nhỏ lô hàng sẽ trở thành một phần của cơ chế quản lý.
Trong khi đó, Ban Pháp chế đề nghị đánh giá đầy đủ chi phí thực hiện thủ tục khi mở rộng phạm vi thu thuế đối với hàng hóa giá trị nhỏ và nghiên cứu cơ chế thu thuế đơn giản hơn đối với nhóm hàng này.
Như vậy, các ý kiến đang hình thành hai yêu cầu song song. Một mặt, chính sách phải hạn chế khoảng cách về nghĩa vụ thuế giữa hàng hóa mua qua nền tảng xuyên biên giới và hàng hóa lưu thông qua hệ thống thương mại truyền thống. Mặt khác, cơ chế quản lý phải tương xứng với giá trị và mức độ rủi ro của từng nhóm hàng.
Đây chính là điểm khó của chính sách hàng hóa giá trị nhỏ. Nếu đặt ngưỡng quá rộng, có thể phát sinh khoảng trống quản lý hoặc hành vi lợi dụng chính sách. Nhưng nếu mọi lô hàng đều được xử lý giống hàng hóa thương mại thông thường, chi phí quản lý và chi phí tuân thủ có thể tăng mạnh.
Từ góc độ xây dựng chính sách, theo cơ quan soạn thảo đây cũng là nhóm quy định cho thấy rõ nhất yêu cầu chuyển từ cách quản lý dựa đơn thuần vào từng lô hàng sang quản lý dựa trên dữ liệu, mức độ rủi ro và chi phí tuân thủ.
Khi thương mại điện tử xuyên biên giới tiếp tục phát triển, hàng triệu giao dịch nhỏ sẽ trở thành một phần ngày càng quan trọng của hoạt động xuất nhập khẩu. Khi đó, hiệu quả của chính sách không chỉ được đo bằng số thu ngân sách, mà còn bằng khả năng xử lý nhanh, minh bạch và tương xứng với rủi ro.
Đây là lý do việc hoàn thiện quy định về hàng hóa giá trị nhỏ trong Nghị định mới cần được đặt trong tổng thể cải cách thủ tục hải quan, quản lý chuyên ngành và tạo thuận lợi thương mại, thay vì chỉ xem đây là bài toán điều chỉnh một ngưỡng miễn thuế.
| EuroCham cũng đề nghị trước khi ban hành chính sách chính thức cần đánh giá tác động toàn diện đối với thủ tục hải quan, kiểm tra chuyên ngành, thời gian thông quan, chi phí tuân thủ của doanh nghiệp và năng lực xử lý của cơ quan quản lý. EuroCham kỳ vọng, cơ quan soạn thảo tiếp tục tổ chức các phiên tham vấn kỹ thuật với cộng đồng doanh nghiệp, hiệp hội logistics, doanh nghiệp chuyển phát nhanh và thương mại điện tử. |