Thông tư số 127/2026/TT-BTC quy định về thủ tục hải quan đối với phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh, với hệ thống thông tin khai báo liên kết từ phương tiện đến hàng hóa.
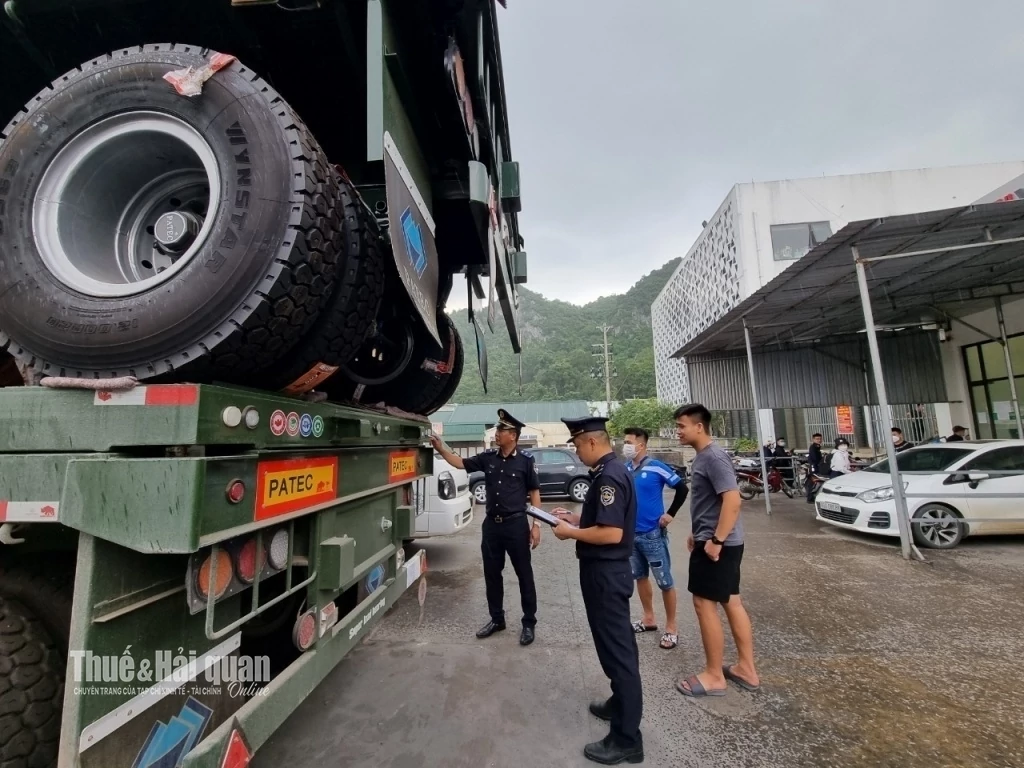 |
| Thông tư số 127/2026/TT-BTC quy định liên kết dữ liệu phương tiện với hàng hóa qua cửa khẩu. Ảnh: H.Nụ |
Một chuyến vận tải, một hồ sơ dữ liệu
Dữ liệu phương tiện theo Thông tư số 127/2026/TT-BTC được liên kết với thông tin về người điều khiển, chủ phương tiện, giấy phép, hành khách, hàng hóa, container và kiểm dịch trong cùng hệ thống khai báo.
Cách tổ chức này giúp cơ quan quản lý có đầy đủ hơn thông tin về một chuyến vận tải, đồng thời xác định rõ trách nhiệm của người khai đối với từng nhóm dữ liệu được cung cấp.
Đối với phương tiện đường bộ, thông tin được bắt đầu từ người điều khiển, sau đó đến nhận dạng phương tiện, chủ sở hữu và giấy phép qua biên giới. Các thông tin về hành khách, hàng hóa và kiểm dịch y tế tiếp tục được kết nối trong cùng bộ dữ liệu.
Nhóm nhận dạng phương tiện gồm loại phương tiện, nhãn hiệu, biển kiểm soát, nước đăng ký, màu, số chỗ ngồi, số khung, số máy và trọng lượng hàng chuyên chở. Trường hợp có sơ mi rơ moóc hoặc container, người khai tiếp tục cung cấp số hiệu container và loại container.
Cùng với nhận dạng phương tiện là nhóm thông tin về giấy phép qua biên giới, gồm số giấy phép, ngày cấp, cơ quan cấp, trạng thái giấy phép có giá trị sử dụng nhiều lần, thời hạn giấy phép, thời hạn cho phép phương tiện lưu hành tại Việt Nam, ngày tái xuất, phạm vi hoạt động, cửa khẩu tái xuất và mục đích nhập cảnh.
Như vậy, dữ liệu phục vụ quản lý không chỉ trả lời phương tiện nào qua cửa khẩu mà còn gắn phương tiện với người điều khiển, chủ phương tiện và căn cứ để phương tiện thực hiện hoạt động vận tải qua biên giới.
Thông tin hành khách và hàng hóa tiếp tục được kết nối với hồ sơ của phương tiện. Người khai phải cung cấp danh sách hành khách theo các chỉ tiêu quy định; đối với hàng hóa nhập khẩu hoặc xuất khẩu, thực hiện khai bản kê thông tin hàng hóa.
Đối với phương tiện đường bộ, thông tin kiểm dịch y tế cũng được đưa vào cùng quy trình khai báo. Người khai phải cung cấp thông tin về việc hàng hóa hoặc phương tiện có đi qua khu vực bị ảnh hưởng hay không, có người bị bệnh hoặc nghi mắc bệnh trong hành trình hay không và các chứng nhận kiểm tra, xử lý y tế theo quy định.
Với tàu biển, phạm vi dữ liệu được mở rộng hơn. Bản khai chung đồng thời chứa thông tin về tàu, thuyền trưởng, hành trình, đại lý, hàng hóa, chất thải, kiểm dịch y tế, người đi lậu tàu và động vật trên tàu.
Riêng nhóm thông tin kiểm dịch y tế của tàu biển được thiết kế thành một nhóm chỉ tiêu riêng, trong đó có tình trạng giấy chứng nhận miễn kiểm tra vệ sinh tàu hoặc giấy chứng nhận kiểm tra vệ sinh tàu; việc tàu có phải kiểm tra lại hay không; tàu có đi qua khu vực được Tổ chức Y tế thế giới (WHO) xác định là khu vực bị ảnh hưởng hay không.
Người khai đồng thời phải cung cấp thông tin liên quan đến trường hợp tử vong trên tàu không do tai nạn, trường hợp nghi mắc bệnh truyền nhiễm, số người bị bệnh cao hơn bình thường, người đang mắc bệnh trên tàu hoặc những điều kiện có thể dẫn đến lây nhiễm, phát tán bệnh.
Việc đưa các nhóm dữ liệu này vào cùng bộ khai báo cho thấy phạm vi quản lý phương tiện được đặt trong mối liên hệ với người, hàng hóa và các yêu cầu quản lý chuyên ngành. Dữ liệu được tổ chức theo từng loại phương tiện nhưng cùng hướng tới việc hình thành thông tin đầy đủ về chuyến vận tải qua cửa khẩu.
Hàng hóa gắn với vận đơn và hành trình
Trong cấu trúc dữ liệu mới, hàng hóa không được quản lý như một danh sách tách biệt mà được gắn với các thông tin về vận đơn, container, người gửi, người nhận và hành trình vận chuyển.
Đối với hàng hóa nhập khẩu trên tàu biển, người khai phải cung cấp số vận đơn chủ, số niêm phong của người vận chuyển hoặc số niêm phong hải quan, thời gian dỡ hàng, mô tả hàng hóa, tên hàng, mã HS, lượng hàng, đơn vị tính, trọng lượng, số container và loại container.
Thông tin về người gửi hàng, người nhận hàng, đại lý hải quan và ga gửi hàng cũng được quy định thành các trường riêng trong những trường hợp phải khai.
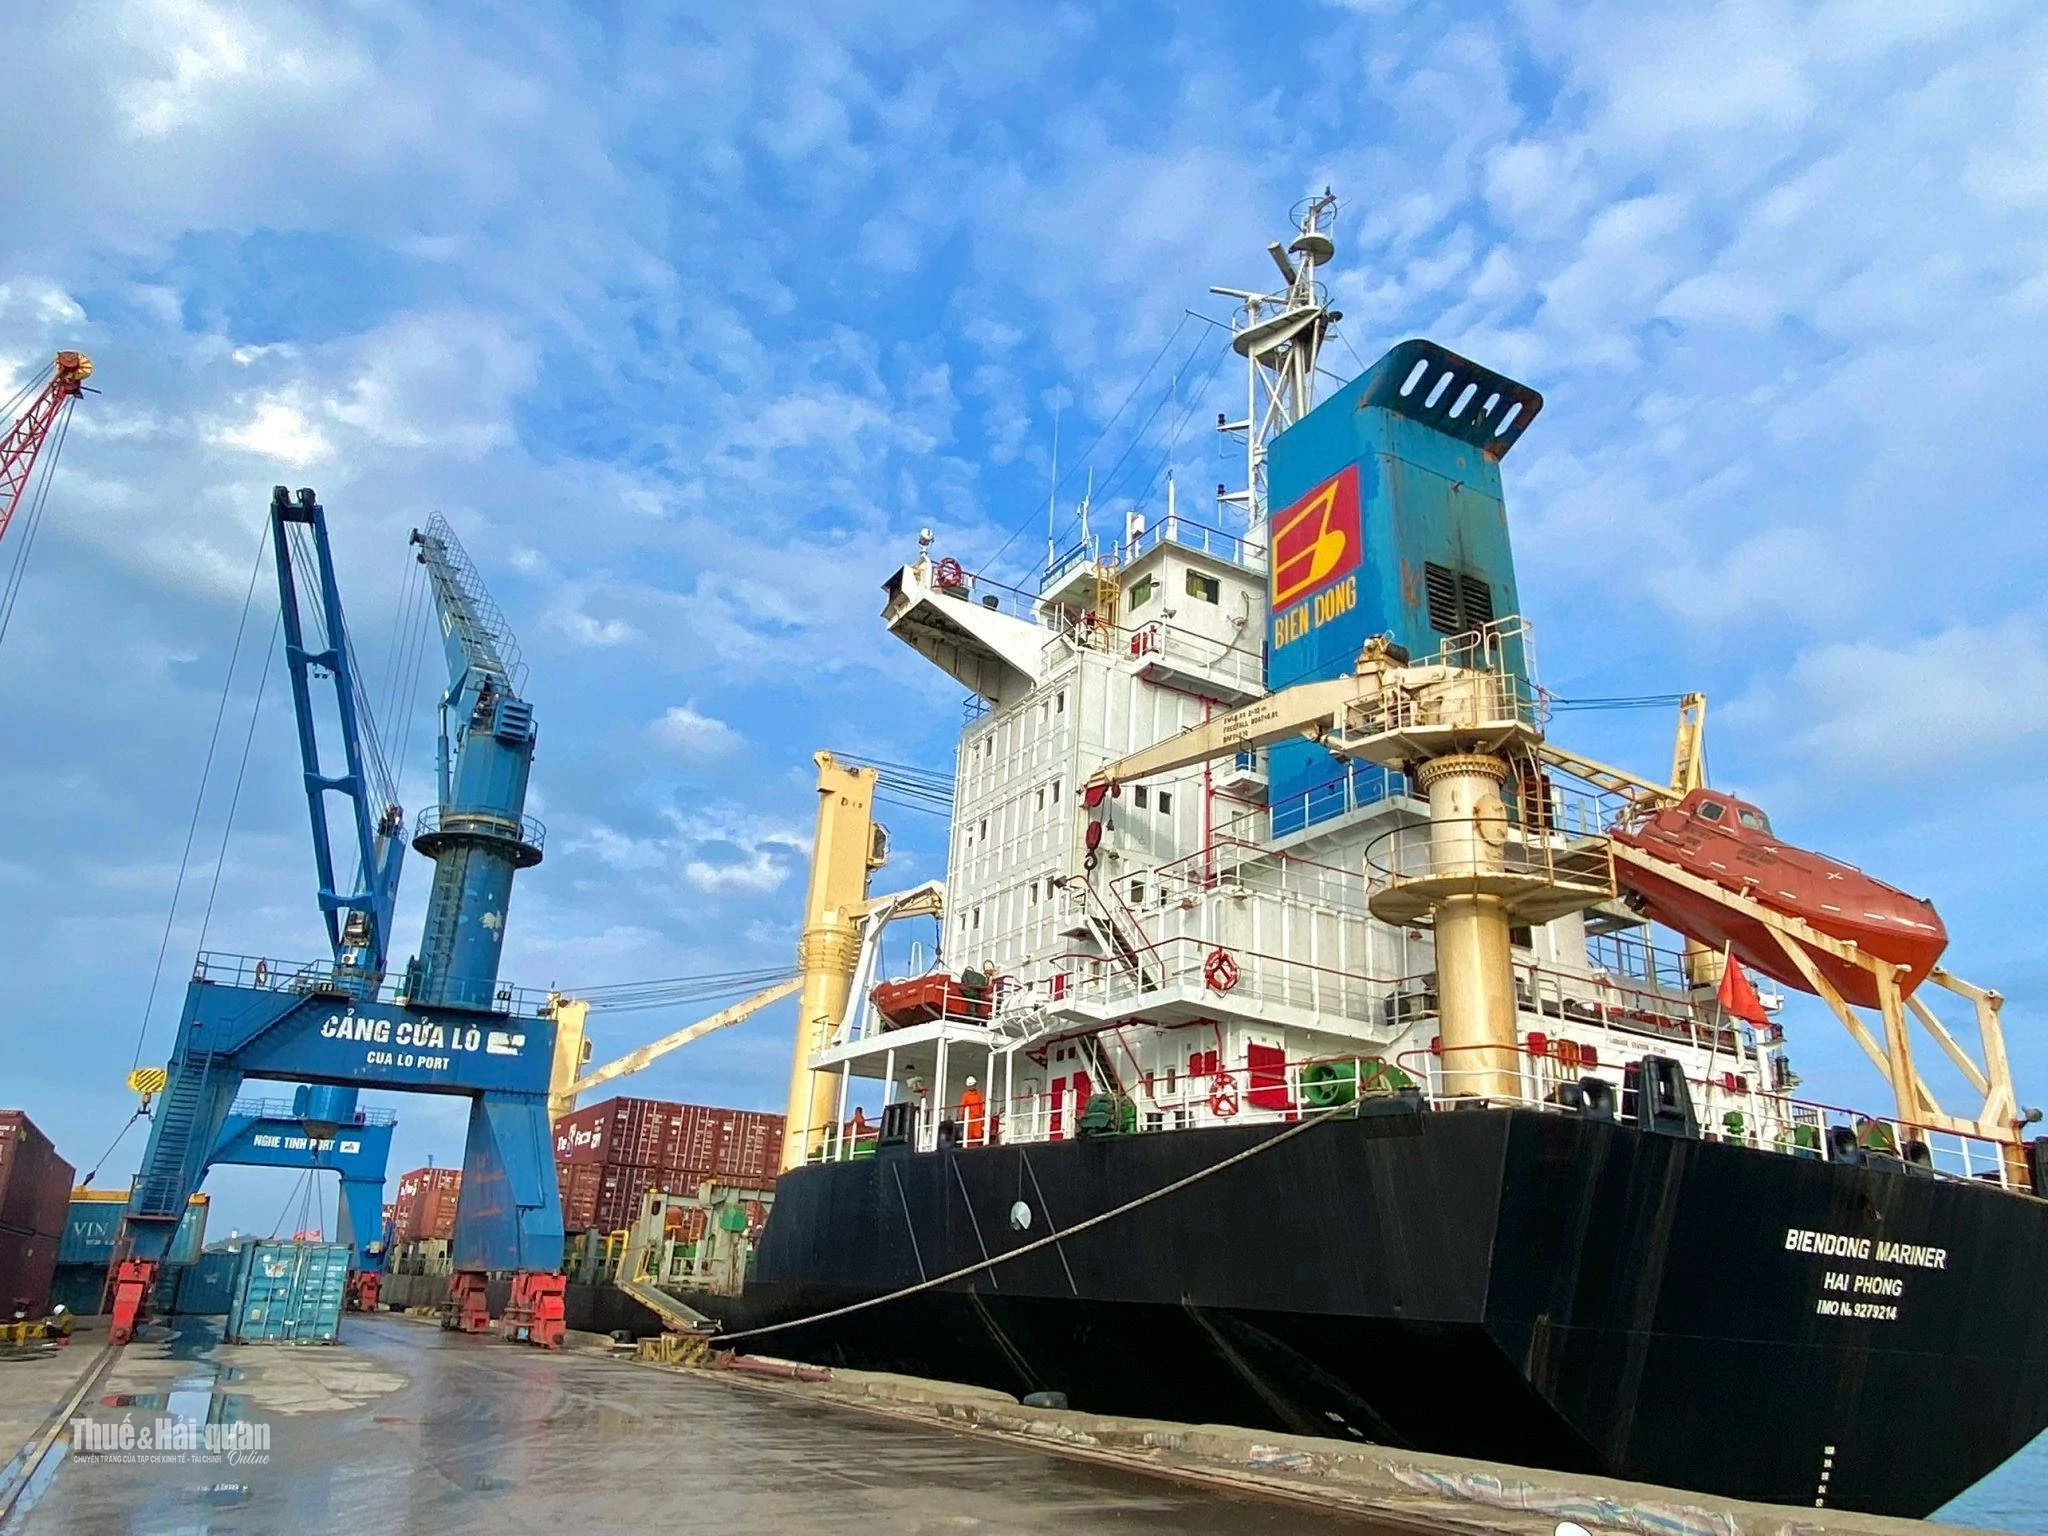 |
| Đối với hàng hóa nhập khẩu trên tàu biển, người khai phải cung cấp số vận đơn chủ, số niêm phong của người vận chuyển hoặc số niêm phong hải quan. Ảnh: H.Nụ |
Đáng chú ý, yêu cầu dữ liệu không dừng ở số lượng hàng hóa. Đối với trọng lượng, bảng hướng dẫn yêu cầu khai tổng trọng lượng hàng hóa vận chuyển tương ứng với chỉ tiêu số lượng hàng và đơn vị tính. Đối với container, người khai phải cung cấp đầy đủ số hiệu container theo chuẩn dữ liệu được hướng dẫn.
Hàng hóa xuất khẩu trên tàu biển cũng được tổ chức theo cấu trúc tương tự, với các thông tin về số vận đơn, số niêm phong, thời gian xếp hàng, mô tả hàng hóa, tên hàng, mã HS, lượng hàng, đơn vị tính, trọng lượng, số container và loại container. Người gửi hàng, người nhận hàng, đại lý hải quan và ga gửi hàng tiếp tục được gắn với thông tin của lô hàng.
Đối với tàu hỏa liên vận quốc tế, mối liên hệ giữa hàng hóa và hành trình được thể hiện rõ hơn. Sau thông tin về chuyến tàu, hệ thống tiếp tục khai thông tin hàng hóa nhập khẩu, xuất khẩu; số vận đơn, số niêm phong hải quan, thời gian xếp hàng, mô tả hàng hóa, tên hàng, mã HS, lượng hàng, trọng lượng, số container, loại container, người gửi hàng, người nhận hàng, đại lý hải quan, ga gửi, ga nhận và vị trí lưu giữ hàng hóa.
Cấu trúc này đặt lô hàng trong một chuỗi thông tin thống nhất, từ chứng từ đến phương tiện vận chuyển và địa điểm hàng hóa được gửi, nhận, lưu giữ. Đây cũng là cơ sở để dữ liệu hàng hóa được đặt trong đúng bối cảnh của hành trình vận chuyển thay vì chỉ được khai báo như những thông tin độc lập.
Đối với máy bay, cấu trúc chứng từ giấy tại Phụ lục VII cũng thể hiện mối liên hệ giữa chuyến bay và hàng hóa. Thông tin chuyến bay được khai trong một mẫu riêng; bản khai hàng hóa có số vận đơn chủ, mô tả hàng, phân loại đóng gói, trọng lượng, số lượng kiện, mã cảng/sân bay. Vận đơn chủ và vận đơn thứ cấp tiếp tục cung cấp thông tin chi tiết hơn về chủ hàng, hàng hóa, cảng đi, cảng đến và trị giá.
Bên cạnh hàng hóa, tùy từng loại phương tiện, Thông tư số 127/2026/TT-BTC còn quy định các nhóm thông tin liên quan đến người đi lậu tàu, động vật trên tàu, nhiên liệu, dụng cụ, thực phẩm mang theo và hành lý của hành khách.
Với tàu hỏa liên vận, chẳng hạn, nhóm thông tin về nhiên liệu, dụng cụ, thực phẩm mang theo tàu được tách riêng, gồm tên nhiên liệu, dụng cụ, thực phẩm, số lượng, đơn vị tính, vị trí lưu giữ và mục đích sử dụng.
Đối với doanh nghiệp vận tải, đại lý và các tổ chức tham gia khai báo, cách tổ chức dữ liệu này đặt ra yêu cầu cao hơn đối với chất lượng thông tin đầu vào. Các thông tin như số nhận dạng tàu biển (IMO), số chuyến đi, số vận đơn, số hiệu container, số khung, số máy hay số giấy phép đều được xác định thành những trường dữ liệu cụ thể trong bộ chỉ tiêu.
Thông tư số 127/2026/TT-BTC có hiệu lực từ ngày 15/10/2026 và thay thế Thông tư số 50/2018/TT-BTC. Do đó, trước thời điểm này, doanh nghiệp vận tải, đại lý và các tổ chức liên quan cần đối chiếu hệ thống dữ liệu hiện có với các phụ lục tương ứng, nhất là những trường thông tin có yêu cầu về số, bảng mã và định dạng khai báo.
Với cơ quan Hải quan, bộ chỉ tiêu mới tạo cấu trúc dữ liệu thống nhất theo từng loại phương tiện, đồng thời liên kết thông tin của phương tiện với người, hàng hóa và hành trình. Với doanh nghiệp, yêu cầu trọng tâm là chuẩn bị dữ liệu đúng trường, đúng nội dung và đúng đối tượng để bảo đảm việc khai báo điện tử và xử lý hồ sơ theo hệ thống mới được thực hiện thống nhất từ ngày Thông tư có hiệu lực.