Nghị định số 255/2026/NĐ-CP làm rõ và mở rộng các tiêu chí quan hệ liên kết, đặc biệt là các giao dịch vay, mượn, chuyển nhượng tài sản liên quan đến cá nhân điều hành và người thân thích, được áp dụng ngay trong kỳ quyết toán thuế năm 2026. Làm thế nào để các doanh nghiệp, đặc biệt là khối doanh nghiệp tư nhân và công ty gia đình, nhận diện chính xác các rủi ro bị ấn định thuế và chuẩn bị Hồ sơ xác định giá giao dịch liên kết một cách an toàn? Phóng viên Tạp chí Kinh tế - Tài chính đã có cuộc trao đổi với ông Phạm Ngọc Long - Phó Tổng Giám đốc, Dịch vụ Thuế về Giá giao dịch liên kết, Công ty Cổ phần Tư vấn EY Việt Nam (EY Consulting Việt Nam) về vấn đề này.
 |
| Ông Phạm Ngọc Long, Phó Tổng Giám đốc, Dịch vụ Thuế về Giá giao dịch liên kết, Công ty Cổ phần Tư vấn EY Việt Nam (EY Consulting VN). |
Chuẩn hóa nhận diện giao dịch liên kết theo thông lệ quốc tế
Phóng viên: Thưa ông, Nghị định số 255/2026/NĐ-CP đã mở rộng và làm rõ hơn tiêu chí xác định “quan hệ liên kết”, đặc biệt là việc đưa các giao dịch vay, mượn, chuyển nhượng tài sản hữu hình, tài sản vô hình giữa doanh nghiệp với cá nhân điều hành hoặc người thân thích vào phạm vi xem xét. Ông đánh giá thế nào về quy định này trong bối cảnh chống thất thu thuế hiện nay?
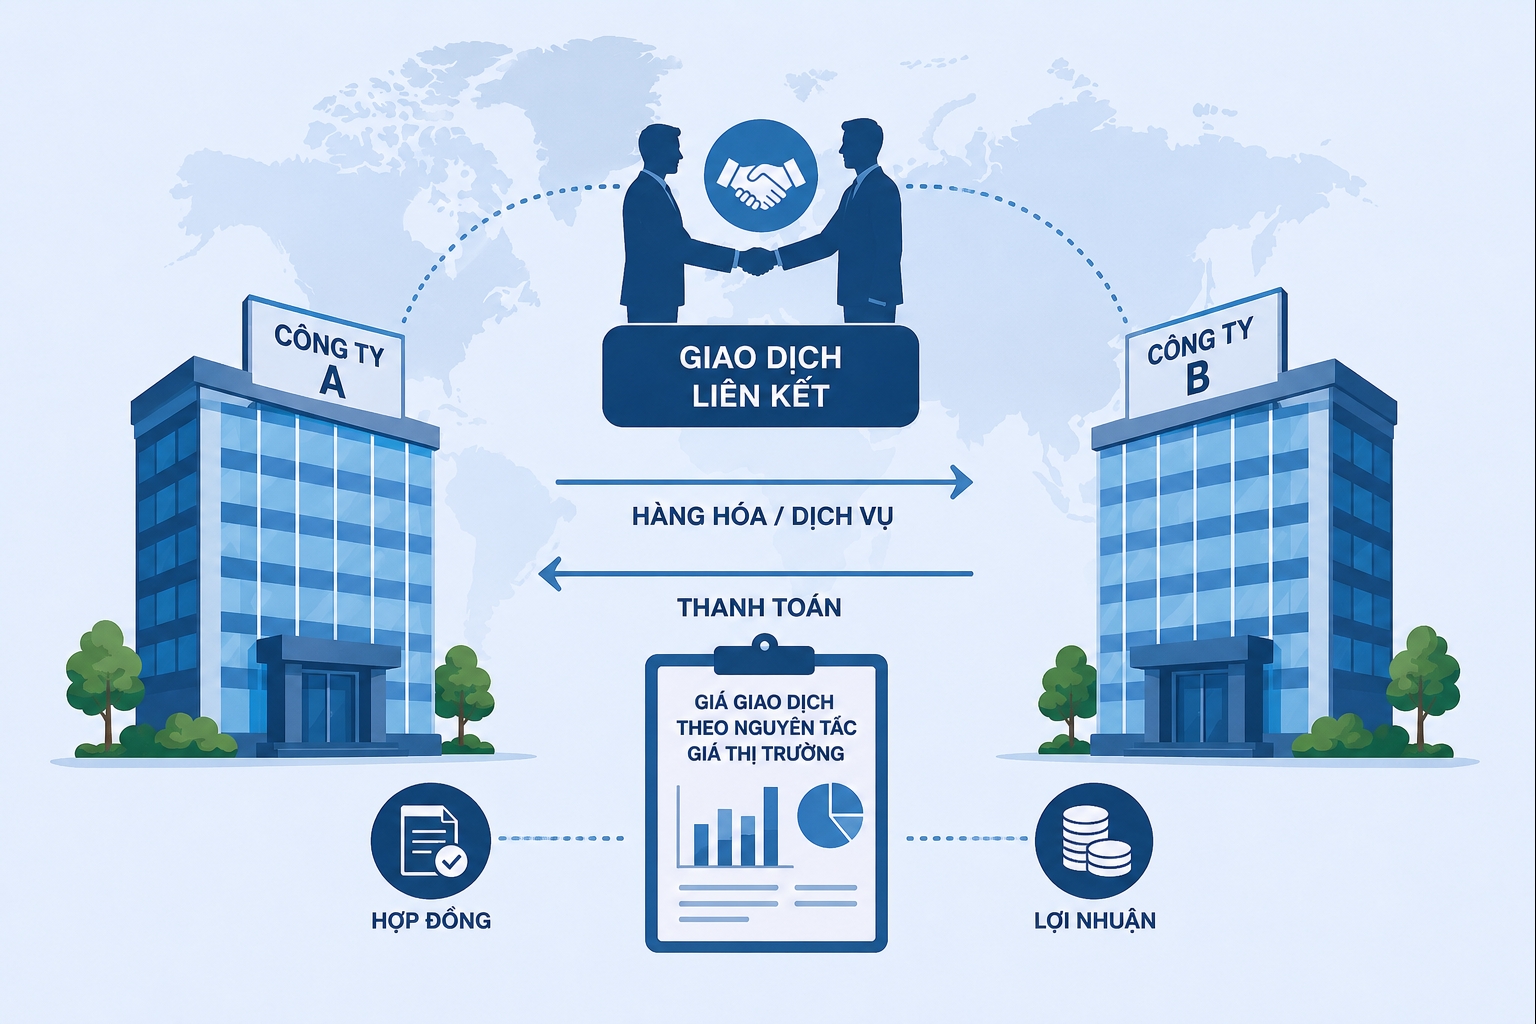
Ông Phạm Ngọc Long: Trước hết, cần nhìn nhận Nghị định số 255/2026/NĐ-CP trong bối cảnh Việt Nam đang tiếp tục hoàn thiện khung pháp lý về quản lý thuế đối với giao dịch liên kết theo hướng tiệm cận thông lệ quốc tế và các khuyến nghị của OECD. Theo các chuẩn mực quốc tế hiện nay, việc xác định quan hệ liên kết không chỉ dựa trên tỷ lệ sở hữu vốn mà còn xem xét khả năng chi phối, kiểm soát và bản chất kinh tế của các giao dịch phát sinh giữa các bên.
Điểm đáng chú ý của Nghị định số 255/2026/NĐ-CP không phải là lần đầu các giao dịch liên quan đến tài sản hữu hình, hoặc tài sản vô hình được xem xét dưới góc độ giao dịch liên kết, mà là việc Nghị định làm rõ hơn các trường hợp phát sinh quan hệ liên kết và bổ sung các tiêu chí nhận diện phù hợp hơn với thực tiễn hoạt động kinh doanh hiện nay.
Trong thực tế, đặc biệt tại các doanh nghiệp gia đình, hoặc doanh nghiệp mà hoạt động sản xuất kinh doanh có mối liên hệ chặt chẽ với các cá nhân điều hành, hay kiểm soát doanh nghiệp, những giao dịch vay, cho vay, mượn, cho mượn tài sản, hoặc sử dụng chung nguồn lực có thể ảnh hưởng đến kết quả kinh doanh và nghĩa vụ thuế của doanh nghiệp.
Việc quy định rõ các trường hợp cần xem xét sẽ giúp nâng cao tính minh bạch, tạo cơ sở pháp lý rõ ràng hơn cho cả doanh nghiệp và cơ quan Thuế khi áp dụng nguyên tắc giao dịch độc lập.
Tuy nhiên, cần lưu ý rằng, không phải mọi giao dịch giữa doanh nghiệp với cá nhân điều hành hoặc người thân thích đều mặc nhiên tạo ra quan hệ liên kết. Việc xác định quan hệ liên kết vẫn phải căn cứ vào các điều kiện và ngưỡng cụ thể được quy định tại Nghị định số 255/2026/NĐ-CP.
Theo quan sát của tôi trong quá trình tham gia góp ý và thẩm định dự thảo Nghị định, thì quy định mới góp phần hoàn thiện cơ sở pháp lý để nhận diện các giao dịch có khả năng ảnh hưởng đến nghĩa vụ thuế.
Ở góc độ doanh nghiệp, việc làm rõ quy định cũng giúp doanh nghiệp chủ động rà soát, kê khai và chuẩn bị hồ sơ phù hợp ngay từ khi giao dịch phát sinh, qua đó giảm thiểu rủi ro điều chỉnh thuế trong tương lai.
Phóng viên: Theo ông, quy định tại Nghị định số 255/2026/NĐ-CP sẽ tạo ra những “bỡ ngỡ” hay xung đột dòng tiền nào đối với các doanh nghiệp gia đình, hoặc doanh nghiệp có dòng vốn phụ thuộc lớn vào tài sản cá nhân của chủ doanh nghiệp ngay trong kỳ tính thuế năm 2026?
Ông Phạm Ngọc Long: Tôi cho rằng tác động lớn nhất không nằm ở dòng tiền, mà nằm ở việc doanh nghiệp phải rà soát lại cách nhận diện các mối quan hệ liên kết và giao dịch phát sinh với bên liên kết.
Trên thực tế, nhiều doanh nghiệp Việt Nam vẫn sử dụng tài sản cá nhân của chủ sở hữu, hoặc người quản lý cho hoạt động kinh doanh như cho doanh nghiệp vay vốn, cho doanh nghiệp sử dụng nhà xưởng, phương tiện hoặc các tài sản khác. Những giao dịch này có thể đã tồn tại nhiều năm, nhưng chưa được đánh giá đầy đủ dưới góc độ giao dịch liên kết và quản trị rủi ro thuế.
Do đó, khi Nghị định số 255/2026/NĐ-CP có hiệu lực, một số doanh nghiệp cần xem xét lại các giao dịch vay, cho vay, mượn, cho mượn, hoặc chuyển nhượng tài sản giữa doanh nghiệp với cá nhân có liên quan để đánh giá liệu có phát sinh quan hệ liên kết và dẫn tới nghĩa vụ kê khai, chứng minh phù hợp với nguyên tắc giá giao dịch độc lập theo quy định hay không.
Bên cạnh đó, cần nhấn mạnh rằng, việc phát sinh giao dịch liên kết không đồng nghĩa với việc phát sinh nghĩa vụ thuế bổ sung. Điều quan trọng là doanh nghiệp phải nhận diện đúng giao dịch, thực hiện kê khai theo quy định và có cơ sở chứng minh mức giá hoặc các điều kiện giao dịch phù hợp với nguyên tắc giao dịch độc lập.
Một điểm tích cực khác là, Nghị định số 255/2026/NĐ-CP cũng mở rộng một số trường hợp được miễn lập Hồ sơ xác định giá giao dịch liên kết và nâng ngưỡng doanh thu đối với một số đối tượng được miễn hồ sơ từ 200 tỷ đồng lên 500 tỷ đồng theo các điều kiện quy định. Điều này giúp giảm đáng kể gánh nặng tuân thủ cho nhiều doanh nghiệp có quy mô nhỏ, hoặc mức độ rủi ro thấp.
Vì vậy, giai đoạn hiện nay là thời điểm phù hợp để doanh nghiệp rà soát lại cấu trúc sở hữu, nguồn vốn, các giao dịch phát sinh với các bên có liên quan và quy trình lưu trữ tài liệu hỗ trợ, thay vì chờ đến thời điểm quyết toán thuế mới thực hiện.
 |
| Yêu cầu tuân thủ nguyên tắc giao dịch độc lập không chỉ áp dụng đối với các tập đoàn đa quốc gia, mà áp dụng đối với tất cả người nộp thuế có phát sinh giao dịch liên kết. |
Lời giải cho rủi ro bị ấn định thuế
Phóng viên: Nghị định số 255/2026/NĐ-CP nhấn mạnh nguyên tắc giao dịch độc lập và trao quyền cho cơ quan quản lý trong trường hợp doanh nghiệp không chứng minh được việc xác định giá phù hợp. Theo ông, rủi ro thuế sẽ thay đổi như thế nào đối với các doanh nghiệp vẫn giữ cách tiếp cận tuân thủ như trước đây?
Ông Phạm Ngọc Long: Điều quan trọng nhất là doanh nghiệp cần hiểu rằng, yêu cầu tuân thủ nguyên tắc giao dịch độc lập không chỉ áp dụng đối với các tập đoàn đa quốc gia, mà áp dụng đối với tất cả người nộp thuế có phát sinh giao dịch liên kết.
Nghị định số 255/2026/NĐ-CP tiếp tục quy định các phương pháp xác định giá giao dịch liên kết theo nguyên tắc giao dịch độc lập. Đồng thời, yêu cầu người nộp thuế phải có cơ sở chứng minh cho việc xác định giá và điều kiện giao dịch giữa các bên liên kết.
Trong thực tế kiểm tra thuế, hồ sơ xác định giá giao dịch liên kết chính là căn cứ quan trọng để doanh nghiệp giải trình với cơ quan Thuế về bản chất giao dịch, chức năng, rủi ro và cơ sở xác định mức giá áp dụng.
Đối với các doanh nghiệp có giao dịch với cá nhân điều hành, hoặc các cá nhân có liên quan theo quy định của Nghị định số 255/2026/NĐ-CP, rủi ro thường phát sinh không phải vì bản thân giao dịch đó tồn tại, mà vì doanh nghiệp không nhận diện đầy đủ giao dịch, không thực hiện kê khai theo quy định hoặc không lưu giữ được các tài liệu chứng minh điều kiện giao dịch phù hợp với nguyên tắc giao dịch độc lập. Trong những trường hợp như vậy, doanh nghiệp có thể đối mặt với việc cơ quan Thuế điều chỉnh lại nghĩa vụ thuế và áp dụng các biện pháp quản lý thuế theo quy định của pháp luật.
Nói cách khác, rủi ro lớn nhất không nằm ở việc doanh nghiệp có giao dịch liên kết, mà nằm ở việc doanh nghiệp không nhận diện, không kê khai, hoặc không chứng minh được giao dịch đó phù hợp với nguyên tắc giao dịch độc lập. Đây mới là nội dung mà doanh nghiệp cần đặc biệt quan tâm trong giai đoạn hiện nay.
Phóng viên: Để chuẩn bị cho kỳ quyết toán thuế TNDN năm 2026 theo Nghị định số 255/2026/NĐ-CP, doanh nghiệp cần thay đổi tư duy quản lý dữ liệu và chuẩn bị hồ sơ như thế nào?
Ông Phạm Ngọc Long: Thay đổi quan trọng nhất là doanh nghiệp cần coi dữ liệu phục vụ giao dịch liên kết là một phần của hệ thống quản trị rủi ro thuế và quản trị doanh nghiệp, thay vì chỉ được thu thập khi đến kỳ quyết toán thuế.
Kế thừa các nghị định trước đó, Nghị định số 255/2026/NĐ-CP tiếp tục yêu cầu người nộp thuế thuộc phạm vi cần chuẩn bị Hồ sơ xác định giá giao dịch liên kết được lập trước thời điểm kê khai quyết toán thuế thu nhập doanh nghiệp hằng năm và phải lưu giữ, xuất trình theo yêu cầu cung cấp thông tin của cơ quan Thuế. Nghị định nêu rõ tại Phụ lục I, II, III, IV về các thông tin cần kê khai, nội dung và tài liệu mà doanh nghiệp cần lưu trữ để xuất trình khi được cơ quan Thuế yêu cầu.
Từ kinh nghiệm thực tiễn, chúng tôi thường khuyến nghị doanh nghiệp triển khai ba bước:
Thứ nhất, đánh giá và nhận diện các giao dịch liên kết ngay từ khi dự kiến phát sinh để xác định các yêu cầu tuân thủ liên quan.
Thứ hai, thực hiện rà soát định kỳ trong năm, nhằm cập nhật hồ sơ và đánh giá mức độ phù hợp của các giao dịch với nguyên tắc giao dịch độc lập.
Thứ ba, thực hiện kiểm tra tổng thể trước thời điểm quyết toán thuế để bảo đảm hồ sơ phản ánh đầy đủ các giao dịch phát sinh và có thể giải trình nhất quán khi cơ quan Thuế yêu cầu.
Về dài hạn, Nghị định số 255/2026/NĐ-CP không nên được nhìn nhận đơn thuần là một công cụ chống chuyển giá. Đây cũng là cơ hội để doanh nghiệp nâng cao tính minh bạch, chuẩn hóa quy trình quản trị giao dịch với các bên liên quan và giảm thiểu rủi ro tranh chấp thuế trong tương lai.
Trân trọng cảm ơn ông!
(* )Quan điểm trong bài là của người trả lời phỏng vấn tại thời điểm chia sẻ và không nhất thiết phản ánh quan điểm của tổ chức EY Toàn cầu và các thành viên.