Doanh nghiệp có giao dịch với bên liên kết không đồng nghĩa với chuyển giá hay vi phạm pháp luật về thuế. Tuy nhiên, khi các khoản phí quản lý, phí bản quyền, lãi vay nội bộ, phí dịch vụ tập đoàn hoặc chi phí phân bổ từ công ty mẹ làm lợi nhuận tại Việt Nam liên tục ở mức thấp, thậm chí thua lỗ nhiều năm dù doanh thu vẫn lớn, giao dịch liên kết trở thành một trọng tâm cần được soi chiếu. Vấn đề đặt ra không chỉ là doanh nghiệp lỗ vì khó khăn thực chất hay do chiến lược kinh doanh, mà còn là lợi nhuận đã được ghi nhận đúng nơi phát sinh giá trị hay chưa.
 |
| Dưới lăng kính quản lý thuế, câu chuyện doanh nghiệp lãi mỏng còn là câu hỏi về lợi nhuận, chi phí và tính phù hợp của nguyên tắc độc lập. |
Từ kiểm tra hồ sơ sang kiểm tra bản chất giao dịch
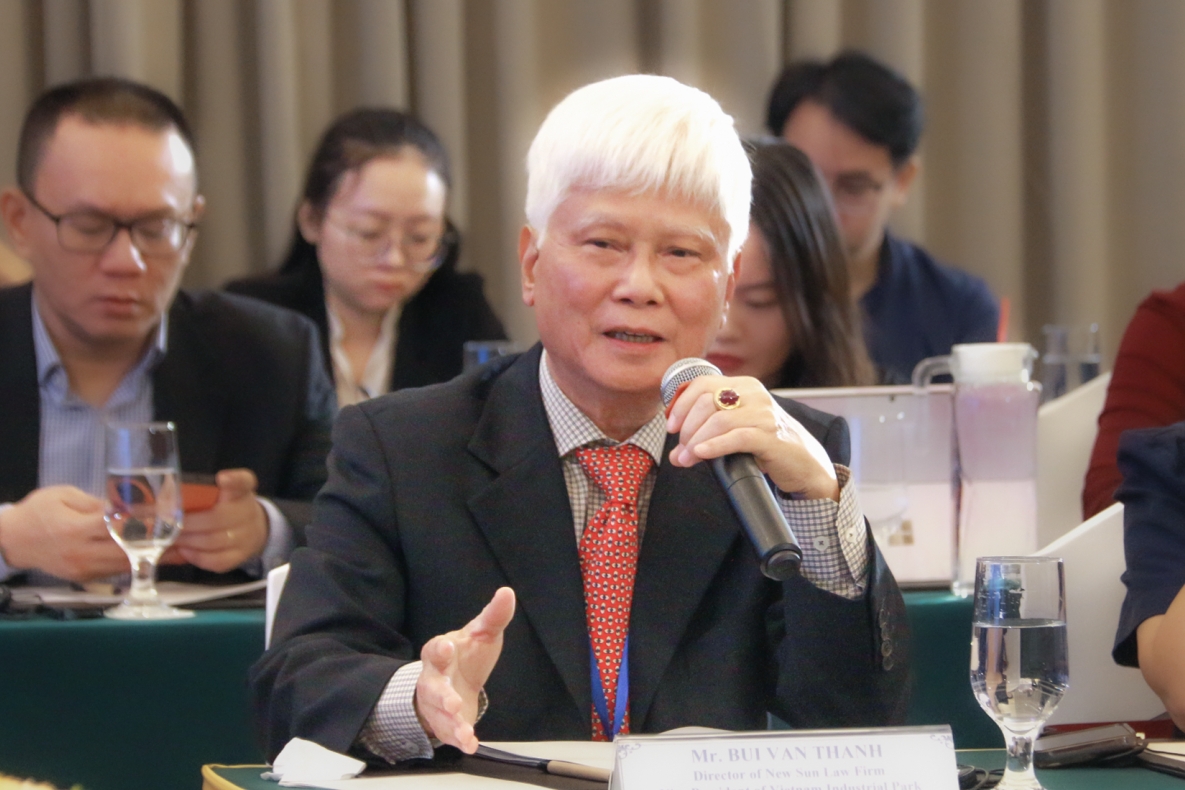
Theo bà Mạc Hoàng Anh, Giám đốc Tài chính Công ty cổ phần OSI Holdings, thành viên Ban điều hành VCCA và CFO Việt Nam, trong nền kinh tế mở, mô hình tập đoàn, chuỗi cung ứng khu vực, trung tâm dịch vụ dùng chung, nhượng quyền thương mại và tài trợ nội bộ được coi là hoạt động kinh doanh bình thường. Tuy nhiên, chính tính phức tạp của các giao dịch này khiến lợi nhuận của một công ty tại Việt Nam có thể bị ảnh hưởng mạnh bởi chính sách giá nội bộ, phân bổ chi phí, lãi vay, phí bản quyền hoặc các khoản thanh toán cho công ty mẹ và công ty trong cùng tập đoàn.
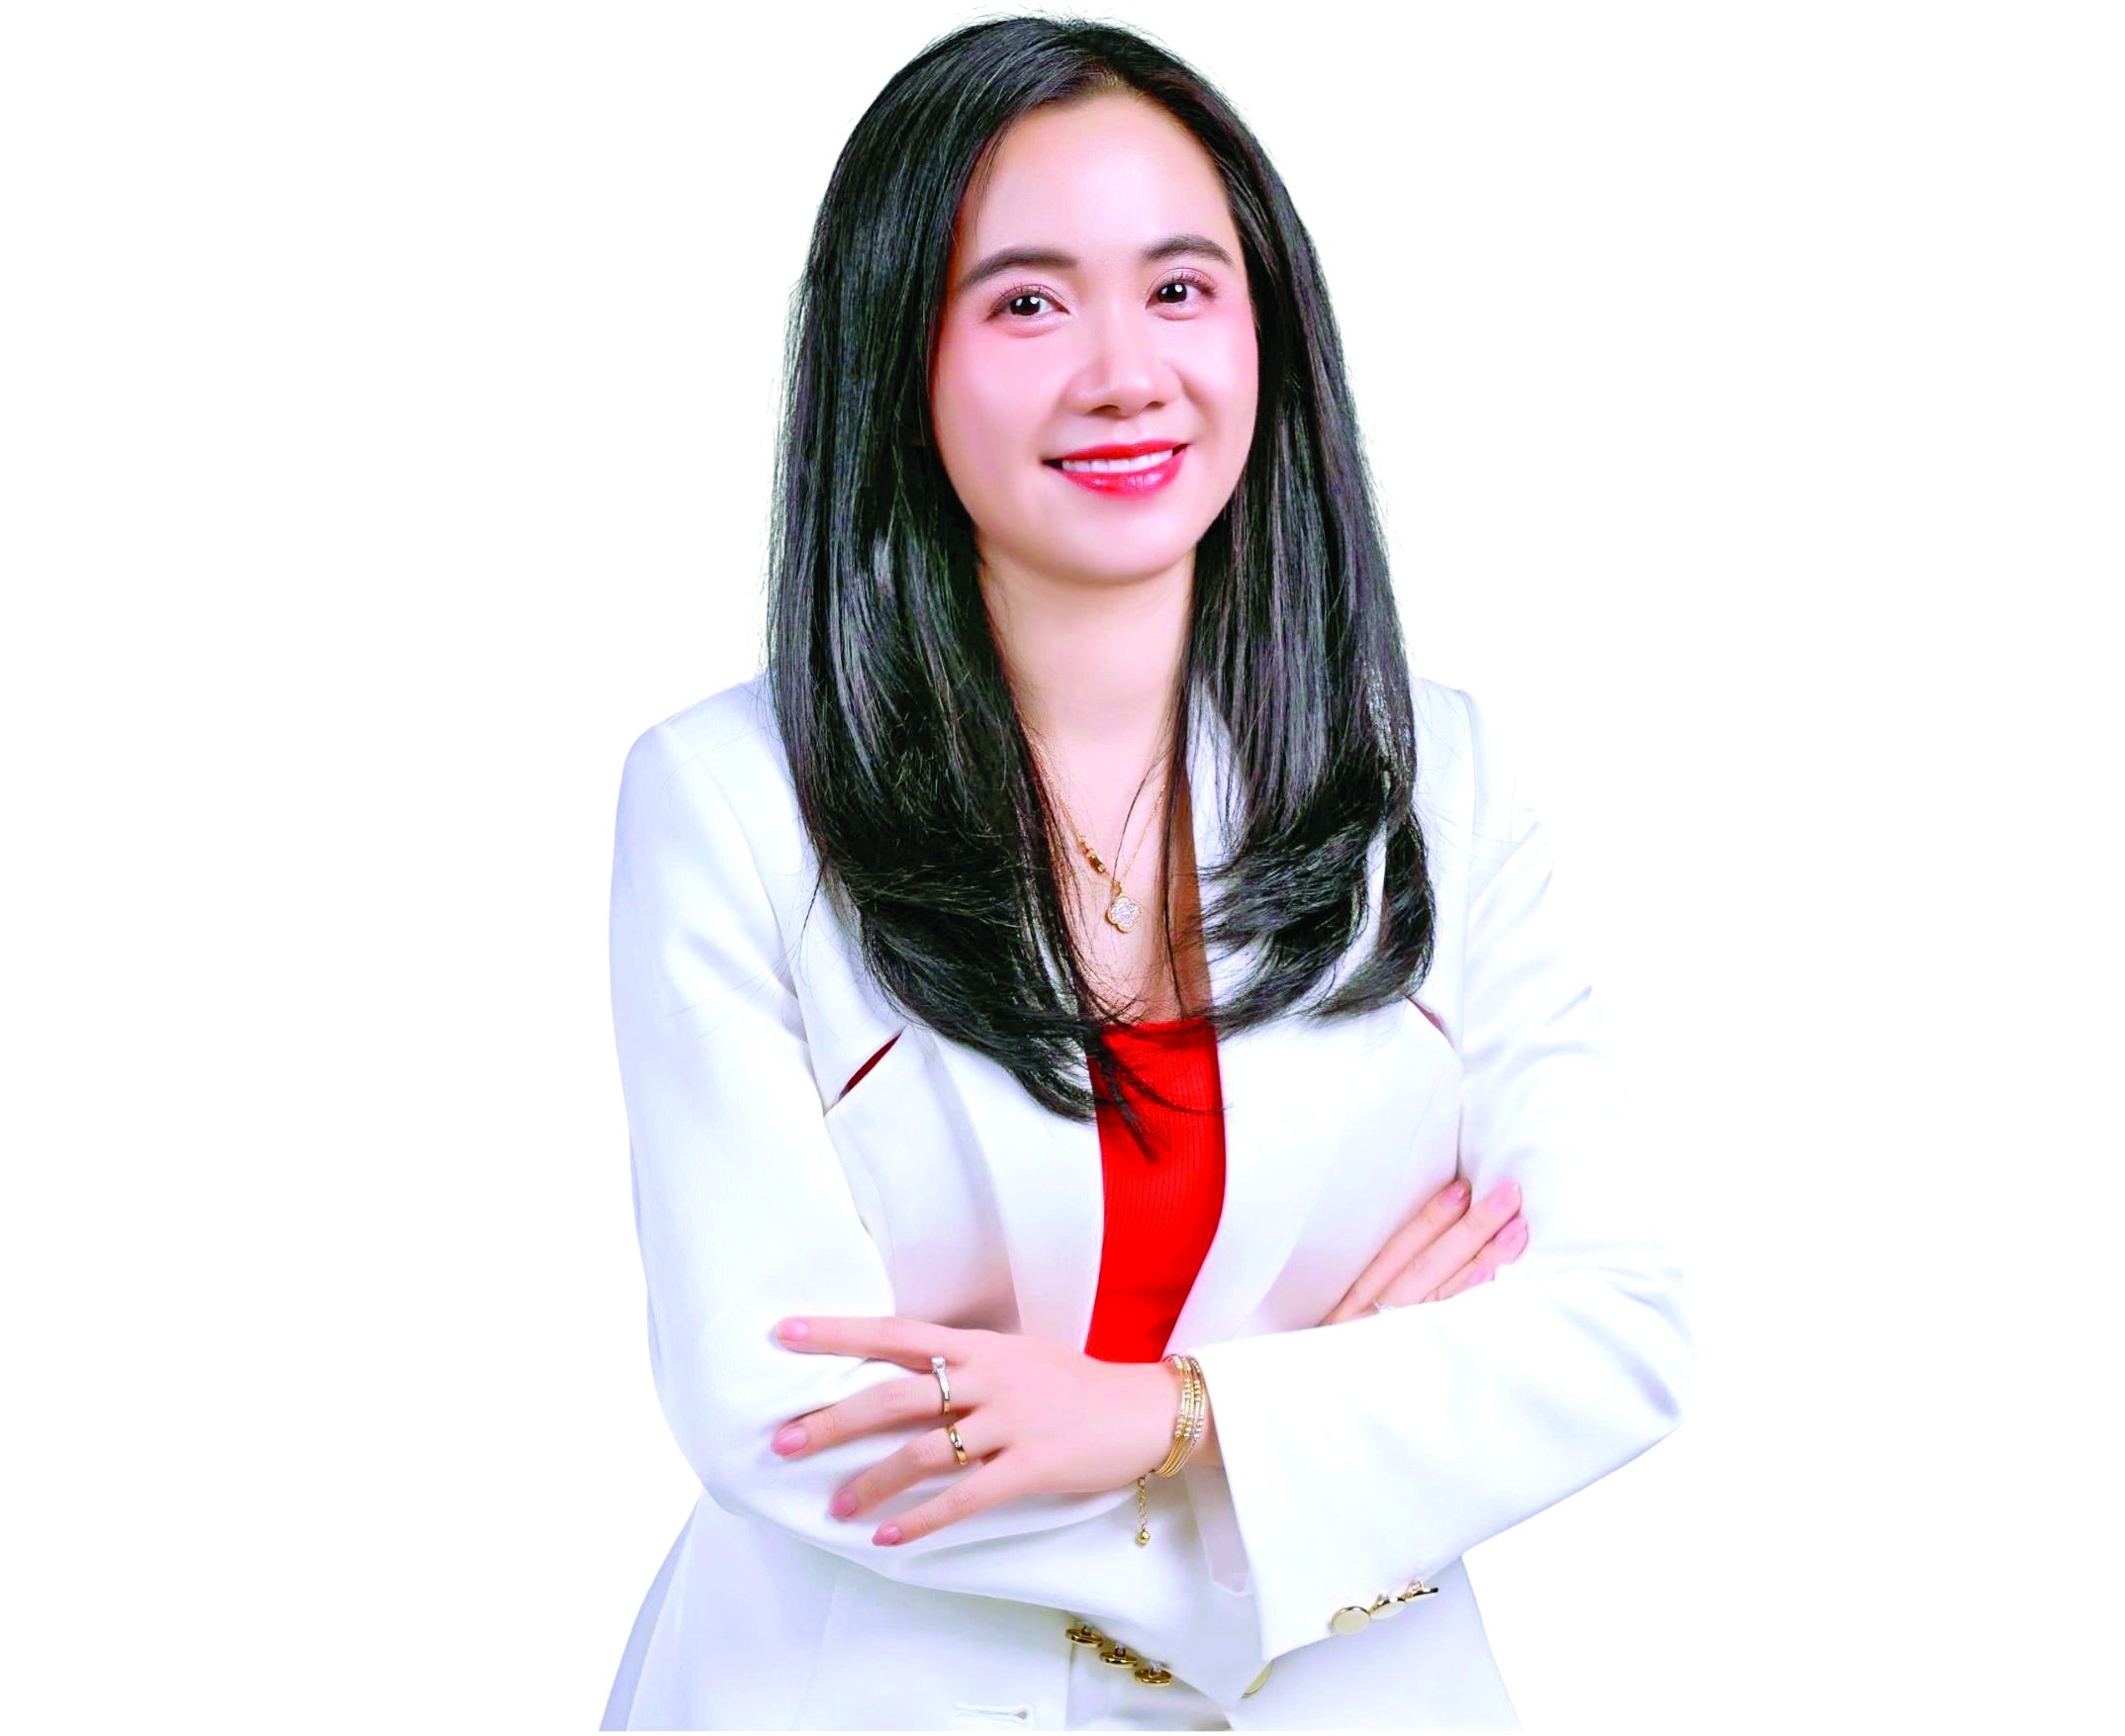 | | Bà Mạc Hoàng Anh, Giám đốc Tài chính Công ty cổ phần OSI Holdings, thành viên Ban điều hành VCCA và CFO Việt Nam. | |
Vì vậy, dưới lăng kính quản lý thuế, câu chuyện doanh nghiệp lãi mỏng không chỉ là kinh doanh kém hiệu quả mà còn là câu hỏi về nơi lợi nhuận được ghi nhận, khoản chi phí nào được phân bổ, bên nào chịu rủi ro, bên nào sở hữu tài sản vô hình và liệu mức giá trong giao dịch liên kết có phù hợp với nguyên tắc độc lập hay không.
Cục Thuế cho biết, từ cơ sở dữ liệu quản lý thuế, thông tin liên quan của từng doanh nghiệp được tổng hợp, phân tích dựa trên một tập hợp các tiêu chí rủi ro như: doanh nghiệp lỗ nhiều năm nhưng vẫn mở rộng quy mô, tăng vốn; doanh nghiệp có lãi trong giai đoạn ưu đãi thuế nhưng giảm lãi hoặc kê khai lỗ sau khi hết ưu đãi; doanh thu biến động không tương ứng với chi phí đầu vào, tỷ suất lợi nhuận thấp hơn mức của các doanh nghiệp cùng ngành và giao dịch liên kết với công ty đặt tại quốc gia, vùng lãnh thổ có thuế suất thấp hoặc không thu thuế TNDN.
Kết quả kiểm tra giao dịch liên kết trong những năm qua cho thấy đây là lĩnh vực có dư địa chống thất thu lớn cho ngân sách nhà nước. Giai đoạn 2020-2025, toàn ngành Thuế đã thanh tra, kiểm tra 5.083 doanh nghiệp có giao dịch liên kết; truy thu, truy hoàn và phạt 12.195 tỷ đồng; giảm lỗ 97.502 tỷ đồng và điều chỉnh tăng thu nhập chịu thuế 41.421 tỷ đồng. Riêng các cuộc thanh tra, kiểm tra xác định lại giá giao dịch liên kết đã truy thu 4.444 tỷ đồng, giảm lỗ 51.323 tỷ đồng, điều chỉnh tăng thu nhập chịu thuế 29.382 tỷ đồng.
| 6 tháng đầu năm 2026, cơ quan Thuế đã thực hiện 26.293 cuộc kiểm tra với tổng số tiền kiến nghị xử lý qua kiểm tra là 34.258 tỷ đồng, trong đó tăng thu 12.342 tỷ đồng, giảm khấu trừ 1.107 tỷ đồng, giảm lỗ 20.809 tỷ đồng. |
Các con số trên cho thấy, chuyển giá không còn là vấn đề nhận diện bằng cảm tính hay chỉ nhìn vào hồ sơ pháp lý. Với doanh nghiệp có giao dịch liên kết, cơ quan quản lý cần phân tích bản chất kinh tế của giao dịch, so sánh, phân tích chức năng, tài sản, rủi ro của từng bên; xem xét nơi tạo ra giá trị; đánh giá liệu doanh nghiệp tại Việt Nam có đang gánh chi phí không tương xứng với lợi ích nhận được hay không.
Tại Công văn số 1927/CT-KTr ngày 31/3/2026 về tăng cường quản lý thuế đối với các doanh nghiệp thua lỗ nhiều năm, lãi mỏng, Cục Thuế cũng nhấn mạnh yêu cầu khi kiểm tra doanh nghiệp thua lỗ nhiều năm, lãi mỏng phải rà soát doanh thu, chi phí, lợi nhuận; đối chiếu tỷ lệ biến động doanh thu với chi phí đầu vào; kiểm tra hóa đơn, chứng từ; xem xét các khoản lãi vay nội bộ tập đoàn, phí dịch vụ trung tâm, phí kỹ thuật, phí hỗ trợ quản lý, phí bản quyền, nhượng quyền thương mại; đồng thời rà soát hợp đồng mua bán với bên liên kết để bảo đảm nguyên tắc độc lập trong xác định giá mua, giá bán.
Chủ động hồ sơ tránh rủi ro tăng chi phí
Ở góc độ doanh nghiệp, bà Mạc Hoàng Anh cho biết, thực tế có nhiều tập đoàn đa quốc gia tổ chức hoạt động theo mô hình chia sẻ nguồn lực, trong đó công ty mẹ hoặc các trung tâm dịch vụ khu vực cung cấp dịch vụ quản trị, công nghệ thông tin, nhân sự, tài chính, pháp lý, nghiên cứu phát triển hoặc hỗ trợ vận hành cho các công ty thành viên. Đây là mô hình phổ biến trên thế giới và được pháp luật Việt Nam thừa nhận.
| Luật Quản lý thuế số 108/2025/QH15 quy định giao dịch liên kết là giao dịch phát sinh giữa các bên có quan hệ liên kết; đồng thời quy định nguyên tắc giao dịch độc lập là nguyên tắc được áp dụng trong kê khai, xác định giá giao dịch liên kết của người nộp thuế có phát sinh giao dịch liên kết, theo đó các điều kiện trong giao dịch liên kết được xác định tương đương với các điều kiện trong giao dịch độc lập tương đồng trên thị trường. |
Tuy nhiên, để các khoản chi này được chấp nhận khi xác định nghĩa vụ thuế, doanh nghiệp phải chứng minh giao dịch được thực hiện theo nguyên tắc giao dịch độc lập (Arm's Length Principle), tức là mức giá và các điều kiện giao dịch phải tương đồng với những gì các bên độc lập sẽ thỏa thuận trong điều kiện tương tự. Đây cũng là nguyên tắc cốt lõi trong quản lý giao dịch liên kết theo khuyến nghị của OECD và pháp luật Việt Nam.
Qua thực tiễn tư vấn và làm việc với nhiều doanh nghiệp, bà Hoàng Anh nhận định, rủi ro thuế hiện nay không nằm ở việc doanh nghiệp có giao dịch liên kết hay không, mà ở việc doanh nghiệp cần có đủ căn cứ để chứng minh bản chất kinh tế của giao dịch.
Nhiều doanh nghiệp khi làm việc với cơ quan Thuế thường cho rằng, chỉ cần có hợp đồng, hóa đơn và chứng từ thanh toán là đủ, nhưng điều cơ quan Thuế quan tâm nhiều hơn là dịch vụ được cung cấp thực sự, lợi ích kinh tế doanh nghiệp Việt Nam nhận được và mức phí thanh toán tương xứng từ dịch vụ đó.
Cùng quan điểm về vấn đề này, bà Nguyễn Thị Hồng Nhung, Phó Tổng giám đốc, Tư vấn Thuế, Công ty dịch vụ tư vấn EY Việt Nam cho rằng, các khoản thanh toán cho bên liên kết như phí quản lý, phí hỗ trợ kỹ thuật, phí nhượng quyền, chi phí tư vấn hoặc lãi vay nội bộ thường tiềm ẩn rủi ro về tính cần thiết, khả năng trùng lặp chi phí, mức giá theo nguyên tắc thị trường, chứng từ chứng minh chi phí thực tế phát sinh và lợi ích kinh tế mang lại.
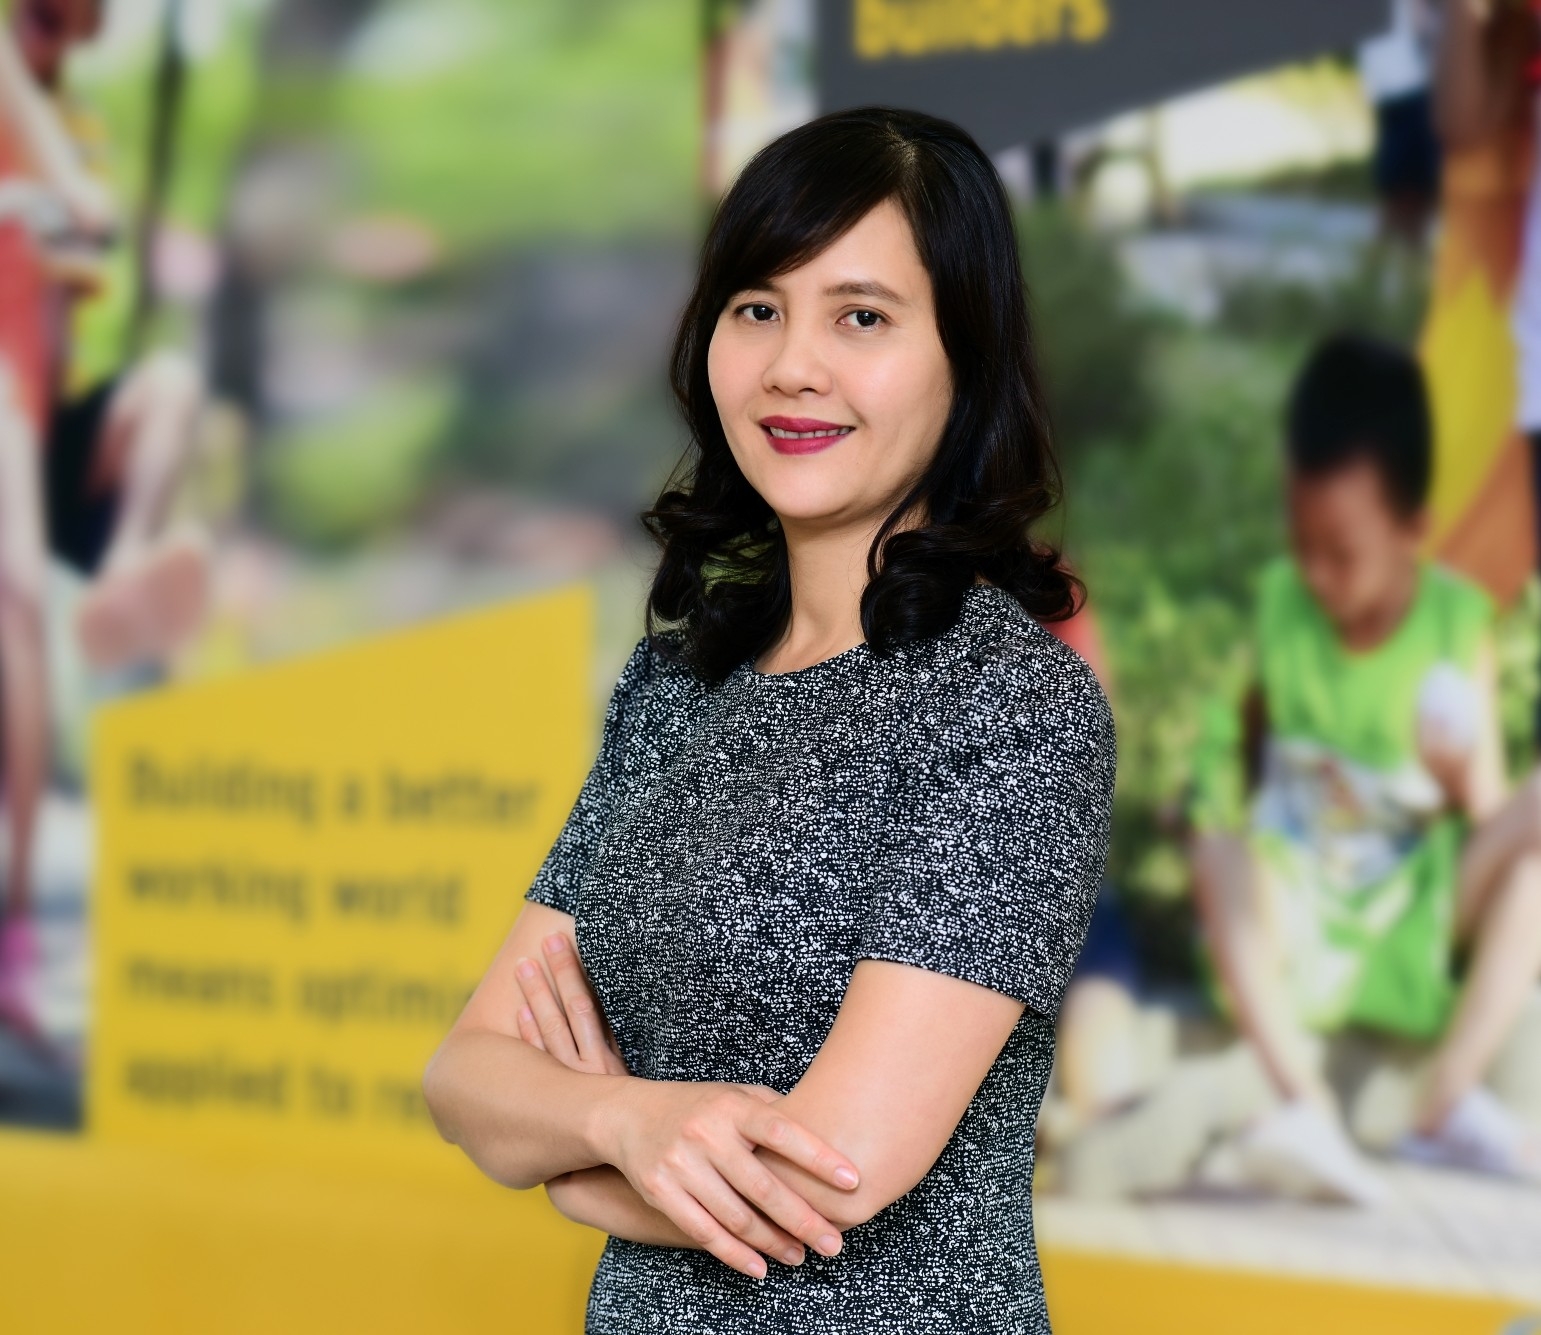 | | Bà Nguyễn Thị Hồng Nhung Phó Tổng giám đốc, Tư vấn Thuế, Công ty dịch vụ tư vấn EY Việt Nam. | |
Nếu không có đầy đủ hồ sơ, chứng từ, doanh nghiệp có thể bị loại khỏi chi phí tính thuế thu nhập doanh nghiệp (TNDN) hoặc bị điều chỉnh giá giao dịch liên kết để xác định tăng số thuế phải nộp, thậm chí doanh nghiệp có thể phải nộp thuế nhà thầu nước ngoài thay cho công ty mẹ khiến chi phí thuế tăng lên, bà Nhung chia sẻ.
Để giải quyết vấn đề, bà Mạc Hoàng Anh khuyến nghị, doanh nghiệp cần chủ động chứng minh giao dịch liên kết phản ánh đúng bản chất kinh tế, thay vì chỉ chuẩn bị hồ sơ khi đã có quyết định kiểm tra bằng cách xây dựng hệ thống quản trị giao dịch liên kết ngay từ thời điểm giao dịch phát sinh. Bên cạnh đó, hồ sơ xác định giá giao dịch liên kết cần có phân tích chức năng, tài sản, rủi ro, nghiên cứu so sánh và phương pháp xác định giá phù hợp; đồng thời doanh nghiệp cần lưu giữ hợp đồng, hóa đơn, chứng từ thanh toán, tài liệu tính phí, căn cứ phân bổ chi phí và bằng chứng chứng minh dịch vụ đã thực sự được cung cấp.
Trong bối cảnh quản lý thuế dựa nhiều hơn vào dữ liệu, giao dịch liên kết sẽ không chỉ được nhìn qua tờ khai mà dòng tiền, hóa đơn, biên lợi nhuận, chi phí nội bộ, thuế nhà thầu, báo cáo tài chính và dữ liệu so sánh ngành đều có thể trở thành căn cứ đánh giá rủi ro. Điều này đặt doanh nghiệp trước yêu cầu mới về tính minh bạch từ chính sách giá, rõ ràng từ hồ sơ chứng minh và nhất quán giữa giao dịch trên giấy với giá trị kinh tế thực tế.
Kết luận của bài toán giao dịch liên kết không phải là hạn chế mô hình tập đoàn, mà là bảo đảm nguyên tắc công bằng và lợi nhuận phải được ghi nhận tại nơi giá trị được tạo ra. Khi doanh nghiệp làm đúng, hồ sơ minh bạch sẽ là “lá chắn” bảo vệ cho doanh nghiệp, khi giao dịch không phản ánh bản chất, lãi mỏng có thể trở thành dấu hiệu mở đầu cho một cuộc kiểm tra sâu hơn.
(Còn tiếp: Bài 3 Chống thất thu đối với doanh nghiệp lãi mỏng: Từ hành lang pháp lý mới đến quản lý bằng dữ liệu)