Trong thực tiễn có không ít doanh nghiệp đạt doanh thu hàng nghìn tỷ đồng mỗi năm nhưng lại triền miên báo lỗ. Nghịch lý này không chỉ gây sự hoài nghi về sức khỏe tài chính thực sự của doanh nghiệp mà còn về tính trung thực trong nghĩa vụ thuế. Những khoản "lỗ ảo" nếu không được soi chiếu kỹ lưỡng sẽ trở thành kẽ hở gây thất thu ngân sách nhà nước. Cơ quan Thuế đã vào cuộc rà soát với những biện pháp quyết liệt.
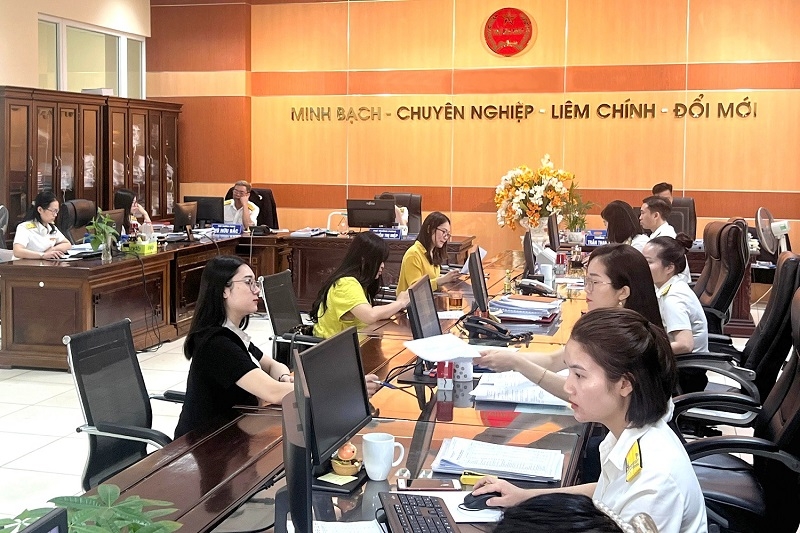 |
| Doanh nghiệp có doanh thu lớn nhưng liên tục kê khai thua lỗ hoặc lãi rất thấp đặt ra yêu cầu soi chiếu rủi ro thuế. Ảnh: ST. |
Những hồi chuông cảnh báo từ thực tiễn kiểm tra
Thực tế công tác quản lý thuế thời gian qua cho thấy nghịch lý doanh nghiệp có doanh thu lớn nhưng liên tục kê khai thua lỗ hoặc lãi rất thấp. Bên cạnh khối doanh nghiệp vừa và nhỏ, không ít doanh nghiệp lớn có doanh thu từ 1.000 tỷ đồng/năm trở lên vẫn liên tục báo lỗ. Sự bất hợp lý thể hiện rõ ở chỗ dù báo lỗ kéo dài, nhiều đơn vị vẫn tiếp tục mở rộng quy mô sản xuất kinh doanh, tăng vốn đầu tư và tăng cường các giao dịch nội bộ.
| Theo cơ quan Thuế, giai đoạn 2021-2025 có 364.302 cuộc thanh tra, kiểm tra được thực hiện với tổng số tiền kiến nghị xử lý đạt 354.394 tỷ đồng, trong đó tăng thu 93.718 tỷ đồng, giảm khấu trừ 13.926 tỷ đồng và giảm lỗ ghi nhận lên tới 246.750 tỷ đồng. Đáng chú ý, số cuộc thanh tra, kiểm tra giảm từ 76.021 cuộc năm 2021 xuống 72.207 cuộc năm 2025, nhưng số thu qua thanh tra, kiểm tra tăng từ 10.130 tỷ đồng lên 27.672 tỷ đồng; số thu bình quân mỗi cuộc năm 2025 đạt 383 triệu đồng, gấp 2,6 lần năm 2021; qua đó phản ánh hiệu quả của xu hướng chuyển từ kiểm tra theo số lượng sang kiểm tra theo trọng tâm, trọng điểm, nâng cao chất lượng dựa trên quản lý rủi ro. |
Sự cần thiết phải soi chiếu các dấu hiệu này được chứng minh qua số liệu kiểm tra thực tế của cơ quan Thuế. Khi dữ liệu về doanh thu, chi phí, hóa đơn… được phơi bày, các hành vi vi phạm nghĩa vụ và pháp luật thuế đã được đưa ra ánh sáng.
Một số cuộc thanh tra, kiểm tra đối với doanh nghiệp có giao dịch liên kết được bộ phận kiểm tra của Cục Thuế thực hiện trong giai đoạn 2020-2025 thu được kết quả cao như: thanh tra tại Công ty Metro Việt Nam truy thu gần 500 tỷ đồng; thanh tra tại Công ty TNHH Coca-Cola Việt Nam với tổng số truy thu, phạt vi phạm hành chính và tiền chậm nộp tiền thuế qua thanh tra là 800 tỷ đồng; thanh tra tại Công ty TNHH Hyosung Việt Nam với tổng số tiền xử lý qua thanh tra trên 320 tỷ đồng...
Nhiều vụ việc vi phạm pháp luật về thuế trong thời gian qua cho thấy, rủi ro thất thu không chỉ đến từ doanh nghiệp báo lỗ, mà còn từ việc che giấu doanh thu, lập nhiều pháp nhân, phân tán dòng tiền hoặc sử dụng hóa đơn không hợp pháp.
Từ thực tiễn đặt ra trong công tác quản lý thuế, Cục Thuế đã ban hành Công văn số 1927/CT-KTr ngày 31/3/2026, yêu cầu các đơn vị trực thuộc tăng cường quản lý thuế đối với doanh nghiệp thua lỗ nhiều năm, lãi mỏng; đồng thời thực hiện rà soát 302 doanh nghiệp có doanh thu từ 1.000 tỷ đồng trở lên nhưng lỗ liên tiếp các năm 2022 và 2023. Chỉ 1 tháng sau khi có sự tác động từ các văn bản chỉ đạo, gần 30% số doanh nghiệp này đã tự thực hiện kê khai có lãi trở lại.
 | | “Nếu qua thanh tra, kiểm tra phát hiện doanh nghiệp cố ý che giấu doanh thu, lập hai hệ thống sổ sách kế toán, sử dụng hóa đơn, chứng từ không hợp pháp, kê khai khống chi phí hoặc thực hiện các giao dịch giả tạo nhằm làm giảm số thuế phải nộp thì đây không còn là vi phạm hành chính thông thường mà có thể là dấu hiệu của “Tội trốn thuế” theo Điều 200 Bộ luật Hình sự năm 2015, sửa đổi, bổ sung năm 2017”. | Luật sư Nguyễn Văn Tuấn Giám đốc Công ty Luật TNHH TGS (Đoàn Luật sư thành phố Hà Nội). |
Theo Luật sư Nguyễn Văn Tuấn, Giám đốc Công ty Luật TNHH TGS (Đoàn Luật sư thành phố Hà Nội), khi phát hiện có dấu hiệu tội phạm, cơ quan Thuế có quyền chuyển hồ sơ sang cơ quan điều tra để xem xét xử lý theo quy định của pháp luật. Do đó, ranh giới giữa xử lý hành chính và xử lý hình sự không nằm ở việc doanh nghiệp lỗ hay lãi, mà ở việc có hay không hành vi cố ý gian dối nhằm trốn tránh nghĩa vụ thuế. Việc xử lý dựa trên chứng cứ khách quan, bảo đảm đúng quy định của pháp luật, đồng thời tránh hình sự hóa các quan hệ kinh tế thông thường.
Điển hình trong thời gian gần đây là vụ Bảo Tín Minh Châu với 9.690 tỷ đồng doanh thu bỏ ngoài sổ sách giai đoạn 2020-2023, gây thiệt hại 154 tỷ đồng thuế giá trị gia tăng (GTGT). Hay vụ Hoàng Hường với mạng lưới kinh doanh gồm 18 doanh nghiệp, 25 hộ, 44 cá nhân, phân tán doanh thu qua nhiều pháp nhân/cá nhân để che giấu quy mô với xấp xỉ 1.800 tỷ đồng doanh thu không ghi nhận, khoảng 2.100 tỷ đồng doanh thu kê khai sai thuế GTGT. Hay vụ shop Hycloset kinh doanh hàng hiệu cũ trên Facebook có doanh thu gần 835 tỷ đồng nhưng không đăng ký, kê khai và nộp thuế, gây thất thu khoảng 12,5 tỷ đồng thuế GTGT và thuế thu nhập cá nhân (TNCN) và một số vụ việc phức tạp liên quan đến chuyển nhượng vốn tại nước ngoài..
Những vụ việc nêu trên không phải đều thuộc nhóm doanh nghiệp lỗ kéo dài hoặc có biên lợi nhuận thấp, song vẫn là những trường hợp điển hình cho thấy sự cần thiết phải đưa các doanh nghiệp có doanh thu lớn nhưng lợi nhuận thấp vào diện rà soát rủi ro thuế. Bởi khi doanh thu bị che giấu, chi phí bị đẩy lên bất hợp lý hoặc các giao dịch liên kết không phản ánh đúng bản chất kinh tế, lợi nhuận kế toán sẽ không còn là chỉ báo trung thực về hiệu quả hoạt động và năng lực quản trị của doanh nghiệp.
“Lãi mỏng” không vi phạm nhưng có thể là chỉ báo rủi ro
Cục Thuế cho biết, việc doanh nghiệp kê khai kết quả hoạt động sản xuất kinh doanh thua lỗ hoặc lãi ở mức rất thấp có thể do nhiều nguyên nhân khách quan và chủ quan, như do ảnh hưởng của dịch bệnh, thiên tai, do chiến lược phát triển của doanh nghiệp dẫn đến phát sinh nhiều chi phí đầu tư phát triển cho sản xuất, kinh doanh hoặc doanh nghiệp có hệ thống quản trị yếu dẫn đến phát sinh nhiều chi phí, đầu tư dàn trải, không hiệu quả…
Tuy nhiên qua thực tế quản lý, cơ quan Thuế phát hiện một số trường hợp doanh nghiệp có kết quả sản xuất kinh doanh thua lỗ nhiều năm vẫn tiếp tục đầu tư, mở rộng quy mô sản xuất kinh doanh, tăng vốn đầu tư, mở rộng mặt bằng, xây dựng thêm nhà máy, nhà xưởng, tăng lao động và nâng mức trả lương,… Điều này đặt ra nhiều nghi vấn về tính trung thực của doanh nghiệp trong việc thực hiện đúng các quy định của pháp luật về thuế, pháp luật về kế toán,...
 | | “Các nhóm chi phí như giá vốn hàng bán, chi phí bán hàng, chi phí quản lý, chi phí tài chính… có tác động trực tiếp đến biên lợi nhuận của doanh nghiệp theo các mức độ khác nhau. Trong đó, giá vốn hàng bán ảnh hưởng đến biên lợi nhuận gộp, còn các chi phí khác sẽ có tác động lớn đến biên lợi nhuận hoạt động và lợi nhuận ròng của doanh nghiệp”. | Bà Nguyễn Thị Hồng Nhung Phó Tổng Giám đốc, Tư vấn thuế, Công ty Cổ phần tư vấn EY Việt Nam. |
Ở một góc nhìn khác, bà Nguyễn Thị Hồng Nhung, Phó Tổng Giám đốc, Tư vấn thuế, Công ty Cổ phần tư vấn EY Việt Nam cho rằng: doanh nghiệp có doanh thu lớn nhưng lợi nhuận thấp hoặc lỗ kéo dài cần được xem xét trên ba khía cạnh. Thứ nhất là chính sách giá, đặc biệt là chính sách giá đối với giao dịch với các bên liên kết có bảo đảm theo nguyên tắc giá thị trường hay không. Thứ hai là bản chất kinh tế và cơ chế hình thành chi phí, nhất là các khoản chi phí với bên liên kết. Thứ ba là các nhóm chi phí tác động trực tiếp đến biên lợi nhuận như giá vốn hàng bán, phí dịch vụ nội bộ, chi phí bán hàng, chi phí tài chính.
Theo bà Nguyễn Thị Hồng Nhung, cần rà soát kỹ lưỡng các khoản chi phí khi xuất hiện các dấu hiệu như biên lợi nhuận thấp bất thường, chi phí tăng nhanh hơn tốc độ tăng doanh thu hoặc chi phí được phân bổ từ tập đoàn nhưng không gắn trực tiếp với hoạt động sản xuất kinh doanh tại Việt Nam.
Khi những dấu hiệu rủi ro thuế vượt ra khỏi phạm vi sai sót kê khai thông thường và cho thấy yếu tố cố ý che giấu doanh thu, hợp thức hóa chi phí hoặc làm giảm nghĩa vụ thuế, vụ việc không còn dừng ở xử lý hành chính mà có thể được chuyển sang cơ quan điều tra để xem xét trách nhiệm hình sự theo quy định pháp luật.
Như vậy, vấn đề cốt lõi để nhận diện dấu hiệu rủi ro có thể không nằm ở con số lỗ đơn thuần, mà ở sự tương thích giữa doanh thu, chi phí, lợi nhuận và thực tế vận hành. Một doanh nghiệp có thể lỗ do thị trường suy giảm, giá nguyên liệu tăng, chu kỳ đầu tư dài hoặc sản phẩm mới chưa đạt điểm hòa vốn. Nhưng nếu doanh thu tăng chậm, chi phí đầu vào tăng đột biến, lợi nhuận liên tục thấp hơn mặt bằng ngành, trong khi doanh nghiệp vẫn mở rộng sản xuất hoặc phát sinh nhiều khoản chi trả cho bên liên kết ở khu vực thuế suất thấp, rủi ro thuế cần được soi chiếu sâu hơn.
(Còn tiếp: Bài 2 Giao dịch liên kết dưới lăng kính quản lý thuế)