Chống thất thu thuế từ doanh nghiệp lỗ kéo dài, lãi mỏng và có giao dịch liên kết đang trở thành một trọng điểm quản lý rủi ro thuế. Từ ngày 1/7/2026, hành lang pháp lý mới về quản lý thuế, hóa đơn và giao dịch liên kết, kết hợp với ứng dụng Big Data và AI, tạo cơ sở để cơ quan Thuế phân tích bản chất giao dịch, khoanh đúng đối tượng cần kiểm tra và chống thất thu từ gốc, đồng thời bảo vệ doanh nghiệp tuân thủ.
 |
| Việc rà soát doanh nghiệp lỗ nhiều năm, lãi mỏng được thực hiện trên cơ sở tập hợp nhiều tiêu chí. |
Hoàn thiện hành lang pháp lý để soi đúng bản chất lợi nhuận
Lỗ kéo dài hoặc lợi nhuận thấp không mặc nhiên đồng nghĩa với trốn thuế do doanh nghiệp có thể thua lỗ do mới đầu tư, thị trường suy giảm, thiên tai, chiến lược mở rộng hoặc quản trị hạn chế. Tuy nhiên, khi doanh nghiệp liên tục báo lỗ nhưng vẫn tăng vốn, xây thêm nhà máy, mở rộng mặt bằng, tăng lao động; chi phí đầu vào tăng nhanh hơn doanh thu; biên lợi nhuận thấp đáng kể so với doanh nghiệp cùng ngành; hoặc lợi nhuận giảm mạnh sau khi hết ưu đãi thuế, các dữ kiện này cần được đặt trong một bức tranh tổng thể để phân tích, đánh giá.
 | | Năm 2026 ngành Thuế đồng thời triển khai diện rộng ứng dụng “AI trong phân tích báo cáo tài chính” và hồ sơ “360 độ người nộp thuế” nhằm đánh giá sức khỏe doanh nghiệp, cảnh báo sớm rủi ro và hỗ trợ lựa chọn đối tượng kiểm tra, quản lý dựa trên dữ liệu lớn thay vì các phương thức truyền thống. | Cục trưởng Cục Thuế Mai Xuân Thành |
Cục Thuế cho biết, việc rà soát doanh nghiệp lỗ nhiều năm, lãi mỏng được thực hiện trên cơ sở tập hợp nhiều tiêu chí, không chỉ nhìn vào kết quả lỗ. Cơ quan quản lý cũng lưu ý những trường hợp doanh nghiệp phát sinh giao dịch liên kết với đối tác tại quốc gia, vùng lãnh thổ có thuế suất thuế thu nhập doanh nghiệp thấp hoặc không thu thuế. Cách tiếp cận đa chiều giúp phân biệt khó khăn khách quan với trường hợp cần kiểm tra sâu về kê khai, xác định giá giao dịch và nguy cơ chuyển lợi nhuận.
Yêu cầu này được được cụ thể hóa tại Công văn số 1927/CT-KTr ngày 31/3/2026 và Công văn số 3054/CT-KTr ngày 14/5/2026 của Cục Thuế, yêu cầu cơ quan Thuế các cấp rà soát hồ sơ khai thuế, nâng cao ý thức kê khai trung thực và lựa chọn trường hợp rủi ro cao để kiểm tra.
Theo Cục Thuế, đối với 302 doanh nghiệp có doanh thu từ 1.000 tỷ đồng trở lên, lỗ liên tiếp trong hai năm 2022-2023, khoảng một tháng sau khi triển khai biện pháp quản lý, gần 30% số doanh nghiệp đã kê khai có lãi; các trường hợp còn lại tiếp tục được rà soát theo mức độ rủi ro.
Từ ngày 1/7/2026, nền tảng pháp lý cho hoạt động quản lý đối với nhóm doanh nghiệp trên được củng cố khi Luật Quản lý thuế số 108/2025/QH15 có hiệu lực, cùng các nghị định được ban hành ngày 30/6/2026, gồm Nghị định số 252/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành Luật Quản lý thuế; Nghị định số 254/2026/NĐ-CP về hóa đơn, chứng từ và Nghị định số 255/2026/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
Trong đó, Nghị định số 255/2026/NĐ-CP thay thế Nghị định số 132/2020/NĐ-CP và Nghị định số 20/2025/NĐ-CP, tiếp tục đặt nguyên tắc giao dịch độc lập và bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế ở vị trí trung tâm.
Theo bà Mạnh Thị Tuyết Mai, Phó Trưởng ban Ban Chính sách (Cục Thuế), Nghị định số 255/2026/NĐ-CP kế thừa các quy định tại Nghị định số 132/2020/NĐ-CP và Nghị định số 20/2025/NĐ-CP sửa đổi, nhằm tăng cường quản lý thuế, đảm bảo thu đúng, thu đủ, phù hợp với thông lệ quốc tế; đồng thời thực hiện theo các khuyến nghị của OECD về chống xói mòn cơ sở thuế và chuyển lợi nhuận.
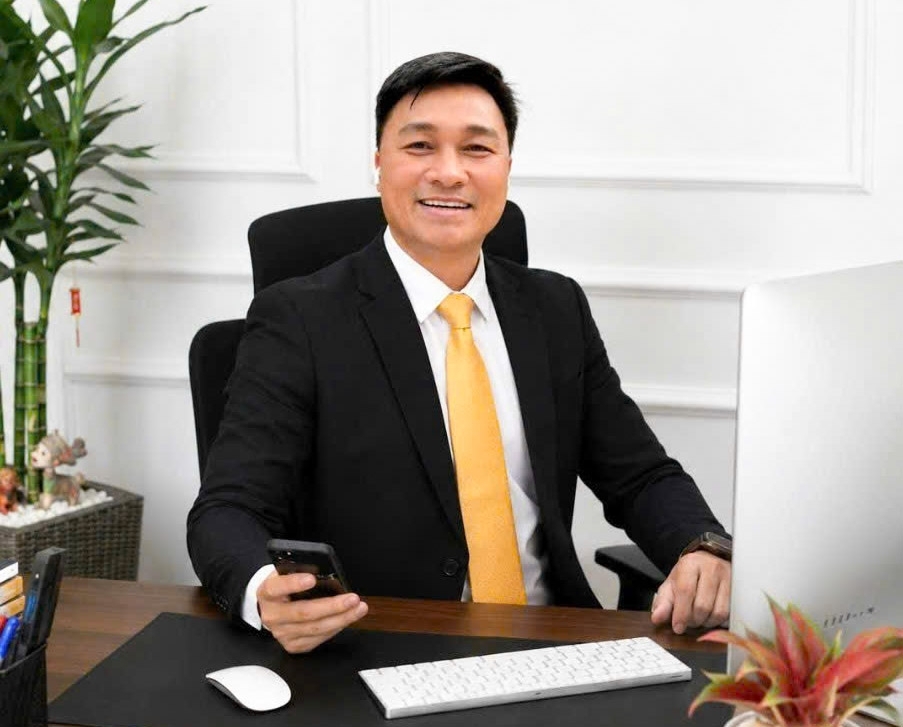
| Ông Trần Văn Quân CEO Công ty TNHH Vietnam Tax Accounting Consultancy (VNTAC). |
Nghị định số 255/2026/NĐ-CP cũng góp phần đồng bộ quy định liên quan với Luật Quản lý thuế số 108/2025/QH15 và làm rõ các trường hợp doanh nghiệp bị coi là có “quan hệ liên kết”. Đối với doanh nghiệp lãi mỏng có giao dịch liên kết, cơ quan Thuế không chỉ đối chiếu hợp đồng, hóa đơn mà xem xét chức năng, tài sản, rủi ro, lợi ích kinh tế và mức giá mà các bên độc lập có thể chấp nhận trong điều kiện tương đồng, nhờ đó việc kiểm tra có thể đi từ hình thức hồ sơ đến bản chất kinh tế của giao dịch.
Ông Trần Văn Quân, CEO Công ty TNHH Vietnam Tax Accounting Consultancy (VNTAC) nhận định: Nghị định số 255/2026/NĐ-CP là một cơ chế mới thể hiện nguyên tắc có đi có lại: doanh nghiệp minh bạch và duy trì mức lợi nhuận hợp lý sẽ được giảm đáng kể chi phí tuân thủ; ngược lại, nguồn lực thanh tra sẽ dồn vào nhóm có dấu hiệu rủi ro cao, căn cứ trên chính dữ liệu doanh nghiệp kê khai.
Theo ông Quân, việc doanh nghiệp thực hiện quá trình quản trị giao dịch liên kết đúng ngay từ đầu sẽ tận dụng trọn vẹn tinh thần giảm gánh nặng tuân thủ của Nghị định số 255/2026/NĐ-CP, thay vì trở thành đối tượng ưu tiên thanh tra trong cơ chế quản lý theo rủi ro mới.
Dữ liệu lớn đưa kiểm tra thuế vào đúng trọng tâm
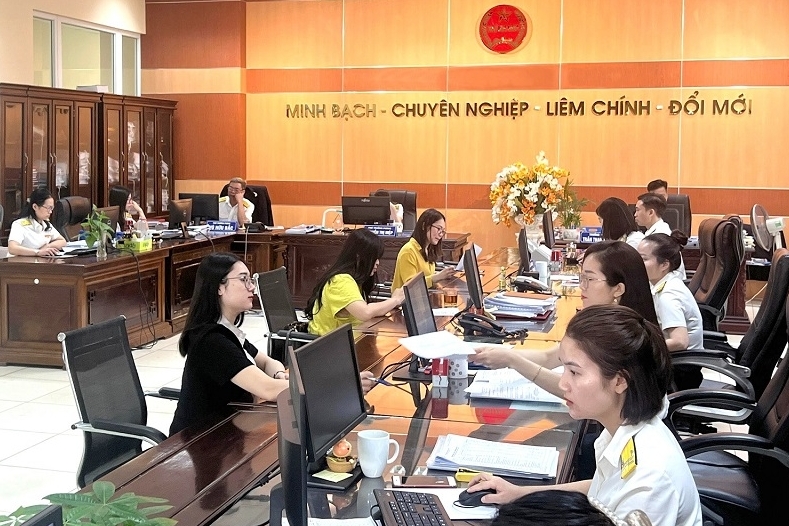
Cùng với việc hoàn thiện hành lang pháp lý, ngành Thuế đang chuyển mạnh từ kiểm tra diện rộng sang quản lý tuân thủ và quản lý rủi ro tổng thể. Trên cơ sở kết quả đánh giá rủi ro, cơ quan Thuế áp dụng biện pháp quản lý phù hợp với từng nhóm người nộp thuế, trong đó doanh nghiệp thua lỗ nhiều năm, lãi mỏng và có giao dịch liên kết là những nhóm được chú trọng.
| Theo Cục Thuế, các chuyên đề kiểm tra chống thất thu trong năm 2026 tiếp tục được tập trung triển khai trên cơ sở phân tích dữ liệu, ưu tiên các lĩnh vực, doanh nghiệp có rủi ro cao như doanh nghiệp lỗ nhiều năm, lãi mỏng, doanh nghiệp có giao dịch liên kết… Trên cơ sở phân tích dữ liệu rủi ro, Cục Thuế đã ban hành Quyết định số 534/QĐ-CT ngày 17/4/2026 phê duyệt kế hoạch kiểm tra thuế tại trụ sở người nộp thuế năm 2026 đối với 11.115 doanh nghiệp; trong đó có 2.459 doanh nghiệp thuộc diện kiểm tra theo chuyên đề; riêng doanh nghiệp lỗ, lãi thấp có 220 trường hợp và giao dịch liên kết có 96 trường hợp. |
Để khoanh vùng rủi ro chính xác hơn, Cục đã xây dựng hệ thống cơ sở dữ liệu tập trung và nền tảng dữ liệu lớn (Data Lake), phục vụ khai thác dữ liệu từ hồ sơ khai thuế, báo cáo tài chính, hóa đơn điện tử và các nguồn dữ liệu liên quan. Trên cơ sở đó, từng bước ứng dụng các công nghệ phân tích dữ liệu lớn (Big Data), trí tuệ nhân tạo (AI), công nghệ xử lý ngôn ngữ tự nhiên (NLP) và phân tích dữ liệu giao dịch để hỗ trợ khai thác thông tin từ hồ sơ thuế, nhận diện mối liên hệ và giao dịch liên kết giữa các người nộp thuế, phân tích chuỗi hóa đơn, chuỗi giao dịch và phát hiện các dấu hiệu bất thường phục vụ công tác quản lý rủi ro.
hi dữ liệu từ báo cáo tài chính, hóa đơn và giao dịch được đối chiếu đồng thời, hệ thống có thể hỗ trợ nhận diện doanh nghiệp thua lỗ kéo dài, có tỷ suất lợi nhuận thấp bất thường hoặc phát sinh giao dịch liên kết tiềm ẩn rủi ro chuyển giá. Công nghệ không thay thế kết luận nghiệp vụ, nhưng giúp cơ quan Thuế thu hẹp phạm vi, xác định đúng trường hợp cần phân tích sâu và sử dụng nguồn lực kiểm tra hiệu quả hơn.
Dù vậy, công nghệ chỉ phát huy hiệu quả khi dữ liệu liên thông và quy trình phối hợp đủ chặt chẽ. Vì thế, cần tiếp tục hoàn thiện cơ chế phối hợp liên ngành, tăng kết nối dữ liệu giữa thuế, hải quan, đăng ký kinh doanh, ngân hàng, đầu tư, kế toán, kiểm toán và thống kê; đồng thời xây dựng bộ phận chuyên trách đủ năng lực về chống chuyển giá, phân tích dữ liệu và điều tra dấu hiệu gian lận.
Về phía doanh nghiệp, bà Nguyễn Thị Hồng Nhung, Phó Tổng Giám đốc, Tư vấn thuế, Công ty Cổ phần tư vấn EY Việt Nam khuyến nghị doanh nghiệp cần đánh giá nhà cung cấp, bảo đảm chi phí có cơ sở rõ ràng, nhất quán giữa sổ sách, chứng từ, báo cáo thuế và thực tế vận hành; cập nhật định kỳ chính sách giá chuyển nhượng; theo dõi liên tục các chỉ tiêu nhạy cảm như biên lợi nhuận, tỷ lệ chi phí và giao dịch liên kết để phát hiện sớm biến động bất thường.
 |
| Ngành Thuế đang chuyển mạnh từ kiểm tra diện rộng sang quản lý tuân thủ và quản lý rủi ro tổng thể. |
Bà Mạc Hoàng Anh, Giám đốc Tài chính Công ty cổ phần OSI Holdings, thành viên Ban điều hành VCCA và CFO Việt Nam, cũng cho rằng, quản trị giao dịch liên kết không còn là nhiệm vụ riêng của bộ phận kế toán hay thuế, mà đòi hỏi sự phối hợp giữa tài chính, pháp chế, mua sắm, kinh doanh, đầu tư và ban điều hành. Doanh nghiệp cần xây dựng chính sách giao dịch nội bộ trên cơ sở mục tiêu kinh doanh, cơ sở xác định giá, chức năng, trách nhiệm của từng bộ phận và khả năng giải trình trước cơ quan quản lý.
Có thể thấy, chống thất thu thuế từ doanh nghiệp báo lỗ lâu năm, lãi mỏng không nhằm buộc doanh nghiệp báo lỗ phải nộp thêm thuế, mà mục tiêu nhằm nhận diện sớm sự chênh lệch bất thường, kiểm tra đúng đối tượng và cần được nhìn nhận như một tiến trình nâng cấp quản trị thuế quốc gia.
Với cơ quan Thuế, đó là chuyển từ kiểm tra diện rộng sang kiểm tra dựa trên rủi ro, dữ liệu và công nghệ; còn với doanh nghiệp là chuyển từ tuân thủ hình thức sang minh bạch bản chất giao dịch. Khi hai chiều này gặp nhau, những khoản lỗ kéo dài nếu có thật sẽ được giải trình thỏa đáng; còn những khoản lỗ được tạo ra để làm mỏng nghĩa vụ thuế sẽ khó có thể tiếp tục nằm ngoài tầm kiểm soát, qua đó góp phần bảo vệ môi trường cạnh tranh công bằng cho doanh nghiệp làm ăn chân chính.