Việc cơ quan thuế đưa nhóm doanh nghiệp có doanh thu lớn nhưng lợi nhuận thấp hoặc thua lỗ kéo dài vào diện kiểm tra chuyên đề năm 2026 đang phát đi một tín hiệu quản lý rõ ràng. Theo Luật sư Bùi Văn Thành, Phó Chủ tịch Liên chi hội Tài chính khu công nghiệp (VIPFA), Luật sư điều hành Văn phòng Luật sư Mặt Trời Mới, đây không chỉ là hoạt động nghiệp vụ, mà phản ánh xu hướng quản lý thuế dựa trên phân tích rủi ro và đánh giá bản chất kinh tế của giao dịch. Trong bối cảnh đó, khả năng giải trình logic kinh doanh và tính hợp lý của chi phí sẽ trở thành yếu tố then chốt trong quản trị rủi ro thuế của doanh nghiệp.
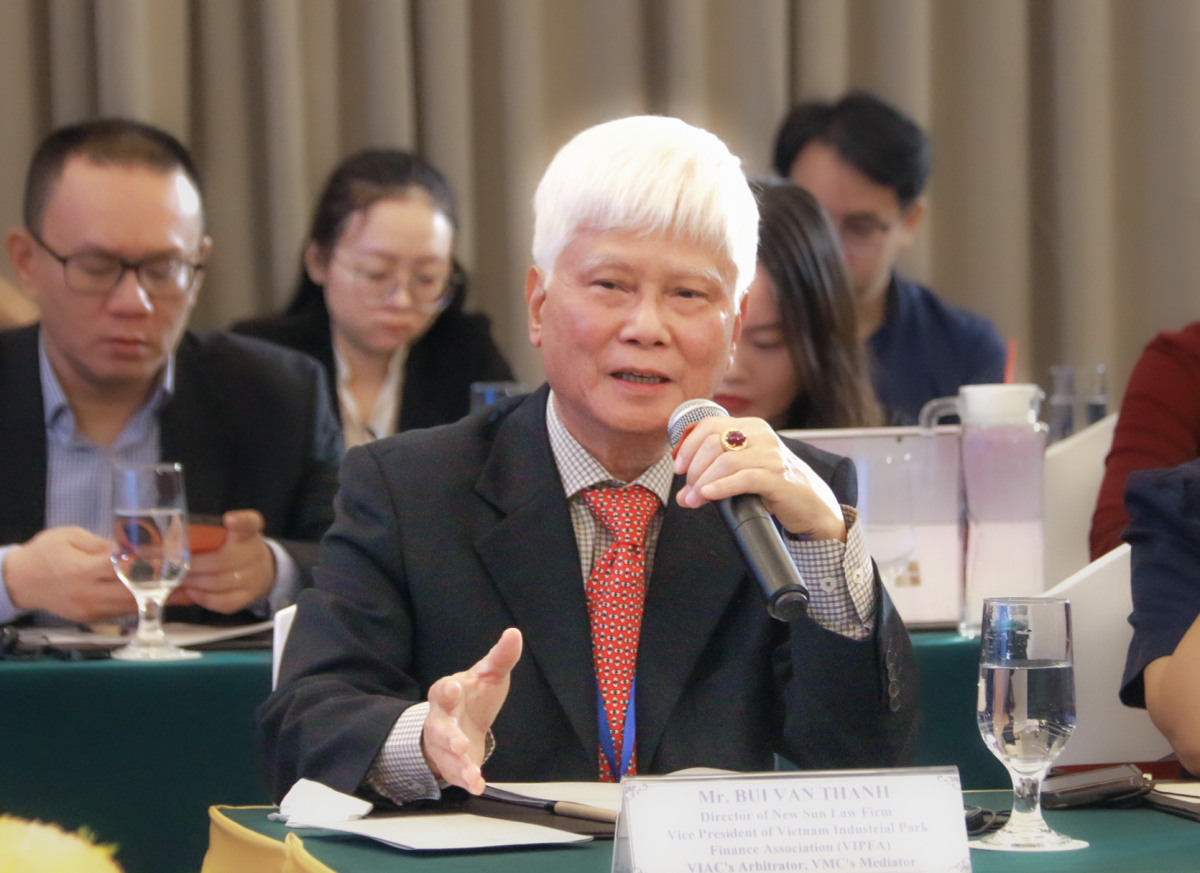 |
| Luật sư Bùi Văn Thành, Phó Chủ tịch Liên chi hội Tài chính khu công nghiệp (VIPFA). |
Thưa ông, việc cơ quan thuế đưa nhóm doanh nghiệp “doanh thu lớn nhưng lãi mỏng” vào diện kiểm tra chuyên đề có ý nghĩa gì về mặt chính sách?
Có thể nói, đây là một tín hiệu chính sách rất rõ ràng về việc tăng cường quản lý thuế theo hướng hiện đại và có trọng tâm.
Trong thực tiễn kinh doanh, hiện tượng doanh nghiệp có doanh thu lớn nhưng lợi nhuận thấp hoặc thua lỗ kéo dài không phải là điều bất thường, đặc biệt đối với doanh nghiệp có vốn đầu tư nước ngoài (FDI) trong giai đoạn đầu tư, mở rộng hoặc tái cấu trúc chuỗi giá trị. Nhiều doanh nghiệp chấp nhận lợi nhuận thấp trong thời gian dài để chiếm lĩnh thị trường, tăng quy mô hoặc đầu tư vào tài sản dài hạn.
Tuy nhiên, dưới góc độ quản lý, khi một doanh nghiệp có doanh thu rất lớn nhưng liên tục báo lỗ hoặc lãi rất thấp trong nhiều năm, điều đó sẽ trở thành một dấu hiệu rủi ro cần được kiểm tra.
Điểm quan trọng là cơ quan thuế không coi việc lỗ là vi phạm, nhưng coi đó là một tín hiệu để đánh giá sâu hơn về tính hợp lý của mô hình kinh doanh và cấu trúc chi phí.
Nói cách khác, “lỗ nhiều năm” không còn chỉ là một trạng thái tài chính, mà đã trở thành một tiêu chí rủi ro trong quản lý thuế.
Theo ông, điểm mới đáng chú ý nhất trong cách cơ quan Thuế triển khai kiểm tra lần này là gì?
Điểm mới nằm ở cách tiếp cận dựa trên dữ liệu và phân tích rủi ro, thay vì kiểm tra đại trà.
Theo chuyên đề kiểm tra, cơ quan Thuế tập trung vào nhóm doanh nghiệp có doanh thu từ 1.000 tỷ đồng trở lên, lỗ liên tiếp trong nhiều năm, đặc biệt trong giai đoạn 2023–2024, nhưng vẫn mở rộng đầu tư, tăng vốn hoặc gia tăng quy mô tài sản.
Cách tiếp cận này cho thấy tư duy quản lý thuế đang chuyển từ mô hình kiểm tra tuân thủ sang mô hình kiểm tra rủi ro có chọn lọc.
Trước đây, việc kiểm tra thuế thường dựa nhiều vào hồ sơ kê khai hoặc dấu hiệu vi phạm cụ thể. Hiện nay, cơ quan Thuế sử dụng dữ liệu tài chính để phân tích hành vi kinh doanh, phát hiện các mô hình lợi nhuận bất thường và lựa chọn đối tượng kiểm tra.
Đây là một bước chuyển quan trọng, phản ánh xu hướng quản lý thuế hiện đại, trong đó việc đánh giá không chỉ dừng ở con số kê khai mà đi sâu vào logic kinh doanh và cấu trúc lợi nhuận.
Một điểm đáng chú ý là cơ quan Thuế đang kết hợp giữa áp lực kiểm tra và khuyến khích tuân thủ tự nguyện, thông qua yêu cầu doanh nghiệp tự rà soát hồ sơ thuế và chủ động điều chỉnh nếu phát hiện sai sót.
Điều này cho thấy mô hình quản lý thuế đang thay đổi theo hướng chủ động và dựa trên quản trị rủi ro.
Nhiều ý kiến cho rằng trọng tâm kiểm tra lần này sẽ đi sâu vào bản chất giao dịch, đặc biệt là các giao dịch liên kết. Quan điểm của ông về vấn đề này như thế nào?
Tôi cho rằng nhận định đó là hoàn toàn phù hợp với xu hướng quản lý thuế hiện nay.
Điểm nổi bật của chuyên đề kiểm tra này là cơ quan Thuế không chỉ xem xét tính hợp lệ về mặt hình thức của hồ sơ, mà sẽ đánh giá bản chất kinh tế của giao dịch.
Ví dụ, cơ quan thuế sẽ xem xét mối quan hệ giữa doanh thu, chi phí và lợi nhuận; thời điểm ghi nhận doanh thu và thuế giá trị gia tăng; tính hợp lý của giá vốn, chi phí bán hàng và chi phí quản lý.
Đặc biệt, các giao dịch với bên liên kết sẽ là trọng tâm kiểm tra, như chi phí lãi vay nội bộ, phí dịch vụ quản lý, phí kỹ thuật, hỗ trợ hoặc tiền bản quyền.
Trong bối cảnh này, một giao dịch dù có đầy đủ hợp đồng và hóa đơn vẫn có thể bị điều chỉnh nếu không chứng minh được tính hợp lý về mặt kinh tế hoặc không phù hợp với nguyên tắc giao dịch độc lập.
Nguyên tắc mà cơ quan Thuế đang áp dụng rất rõ ràng: bản chất quan trọng hơn hình thức.
Mục tiêu thực chất của việc kiểm tra này là kiểm soát tình trạng chuyển lợi nhuận và xói mòn cơ sở thuế, đặc biệt trong các tập đoàn đa quốc gia, nơi việc phân bổ lợi nhuận giữa các công ty thành viên thường được thực hiện thông qua giá chuyển nhượng, phí dịch vụ nội bộ, lãi vay hoặc tiền bản quyền.
Nếu các giao dịch này không được kiểm soát chặt chẽ, có thể dẫn đến tình trạng doanh thu phát sinh tại Việt Nam nhưng lợi nhuận lại được chuyển sang quốc gia khác, làm giảm nghĩa vụ thuế.
Do đó, cơ quan Thuế đang chuyển từ việc kiểm tra từng giao dịch riêng lẻ sang đánh giá cấu trúc lợi nhuận tổng thể của doanh nghiệp.
Từ góc độ của một luật sư, chuyên gia kinh tế có nhiều năm kinh nghiệm tư vấn cho các doanh nghiệp, theo ông, các doanh nghiệp cần chuẩn bị gì để giảm thiểu rủi ro trong bối cảnh này?
Theo tôi, doanh nghiệp cần chuyển từ tư duy kế toán sang tư duy quản trị rủi ro pháp lý – thuế.
Thứ nhất, doanh nghiệp cần chuẩn bị đầy đủ dữ liệu và lập luận kinh tế cho mô hình lợi nhuận thấp. Không đủ để nói rằng chi phí cao, mà phải chứng minh vì sao chi phí cao và chi phí đó tạo ra giá trị gì cho doanh nghiệp.
Điều này có nghĩa là doanh nghiệp cần có dữ liệu so sánh với các doanh nghiệp cùng ngành, dữ liệu thị trường hoặc dữ liệu khai báo hải quan tại cùng thời điểm.
Thứ hai, doanh nghiệp cần rà soát toàn bộ giao dịch liên kết, đặc biệt là các khoản chi phí như phí dịch vụ nội bộ, lãi vay nội bộ hoặc tiền bản quyền.
Điều quan trọng không chỉ là có hồ sơ, mà là phải chứng minh được rằng dịch vụ đó thực sự phát sinh và mang lại lợi ích kinh tế cho doanh nghiệp.
Thứ ba, doanh nghiệp cần kiểm tra lại thời điểm ghi nhận doanh thu và thuế GTGT, bởi đây là một trong những nội dung thường bị điều chỉnh khi kiểm tra thuế.
Thứ tư, doanh nghiệp cần chuẩn bị việc áp dụng tiêu chuẩn ngành, bởi cơ quan thuế có xu hướng so sánh tỷ suất lợi nhuận của doanh nghiệp với mặt bằng chung.
Từ kinh nghiệm thực tiễn tư vấn và tham gia giải quyết tranh chấp, tôi cho rằng ranh giới giữa tối ưu hóa chi phí hợp pháp và rủi ro bị điều chỉnh thuế đang ngày càng thu hẹp.
Trong bối cảnh cơ quan thuế tăng cường kiểm tra theo chuyên đề và dựa trên phân tích dữ liệu, doanh nghiệp không thể chỉ dựa vào hồ sơ kế toán hoặc hình thức pháp lý để bảo vệ mình.
Điều quan trọng nhất là phải chứng minh được logic kinh tế của hoạt động kinh doanh.
Nói cách khác, trong cơ chế quản lý thuế hiện nay, khả năng giải trình có thể quan trọng không kém, thậm chí quan trọng hơn chính kết quả kinh doanh.
Doanh nghiệp nào chuẩn bị tốt trước khi bị kiểm tra, doanh nghiệp đó sẽ có lợi thế đáng kể trong việc giảm thiểu rủi ro và chi phí pháp lý.
Xin trân trọng cảm ơn ông!