Kho dữ liệu hóa đơn điện tử tập trung trên phạm vi cả nước đang tạo nền tảng để ngành Thuế đổi mới phương thức quản lý rủi ro. Trên cơ sở các công cụ phân tích hiện hành, Cục Thuế tiếp tục nghiên cứu ứng dụng trí tuệ nhân tạo nhằm nhận diện sớm dấu hiệu bất thường, tập trung nguồn lực đúng đối tượng và giảm tác động không cần thiết đối với người nộp thuế chấp hành tốt pháp luật.
 |
| Nguồn dữ liệu hóa đơn điện tử là nền tảng quan trọng để cơ quan Thuế chuyển từ quản lý dựa trên hồ sơ và kiểm tra thủ công sang quản lý dựa trên dữ liệu, phân tích rủi ro và giám sát gần với thời gian thực. Ảnh: TH. |
Từ kiểm tra thủ công đến sàng lọc rủi ro bằng dữ liệu
Theo Cục Thuế, việc triển khai hóa đơn điện tử trên toàn quốc đã hình thành kho dữ liệu tập trung quy mô lớn, phản ánh hoạt động mua bán hàng hóa và cung ứng dịch vụ của doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh. Nguồn dữ liệu này là nền tảng quan trọng để cơ quan Thuế từng bước chuyển từ quản lý dựa trên hồ sơ và kiểm tra thủ công sang quản lý dựa trên dữ liệu, phân tích rủi ro và giám sát gần với thời gian thực.
Quá trình số hóa đồng thời đặt ra yêu cầu quản lý mới khi các hành vi gian lận thuế ngày càng tinh vi. Cục Thuế cho biết, một số đối tượng lợi dụng doanh nghiệp “ma”, thay đổi người đại diện theo pháp luật hoặc địa chỉ kinh doanh, thành lập nhiều doanh nghiệp trung gian, tạo chuỗi giao dịch lòng vòng nhằm hợp thức hóa hóa đơn, kê khai khấu trừ hoặc hoàn thuế không đúng quy định.
Trong bối cảnh số lượng hóa đơn và mối quan hệ giao dịch ngày càng lớn, phương thức kiểm tra thủ công từng hóa đơn hoặc từng doanh nghiệp riêng lẻ không còn đáp ứng yêu cầu quản lý. Việc khai thác dữ liệu lớn kết hợp với các công cụ phân tích hiện đại giúp cơ quan Thuế nâng cao khả năng giám sát, phát hiện sớm dấu hiệu bất thường và sử dụng hiệu quả hơn nguồn lực kiểm tra.
Bên cạnh đó, ngành Thuế đã xây dựng, vận hành nhiều công cụ phân tích dữ liệu tự động và hệ thống quản lý rủi ro. Các công cụ hiện hành hỗ trợ đối chiếu dữ liệu hóa đơn điện tử với hồ sơ khai thuế; phân tích việc sử dụng hóa đơn theo các chỉ số cảnh báo; đánh giá mức độ rủi ro của người nộp thuế; đồng thời phân tích chuỗi giao dịch để nhận diện những mối quan hệ bất thường.
Các chỉ tiêu được đưa vào phân tích gồm tình trạng doanh nghiệp lỗ kéo dài, doanh thu tăng đột biến, số thuế nộp thấp bất thường, tỷ suất lợi nhuận không tương xứng với quy mô hoạt động hoặc dấu hiệu kê khai thuế giá trị gia tăng chưa phù hợp, qua đó cho phép cơ quan Thuế sàng lọc rủi ro trên tổng thể dữ liệu, thay vì chỉ xem xét từng chứng từ tách rời.
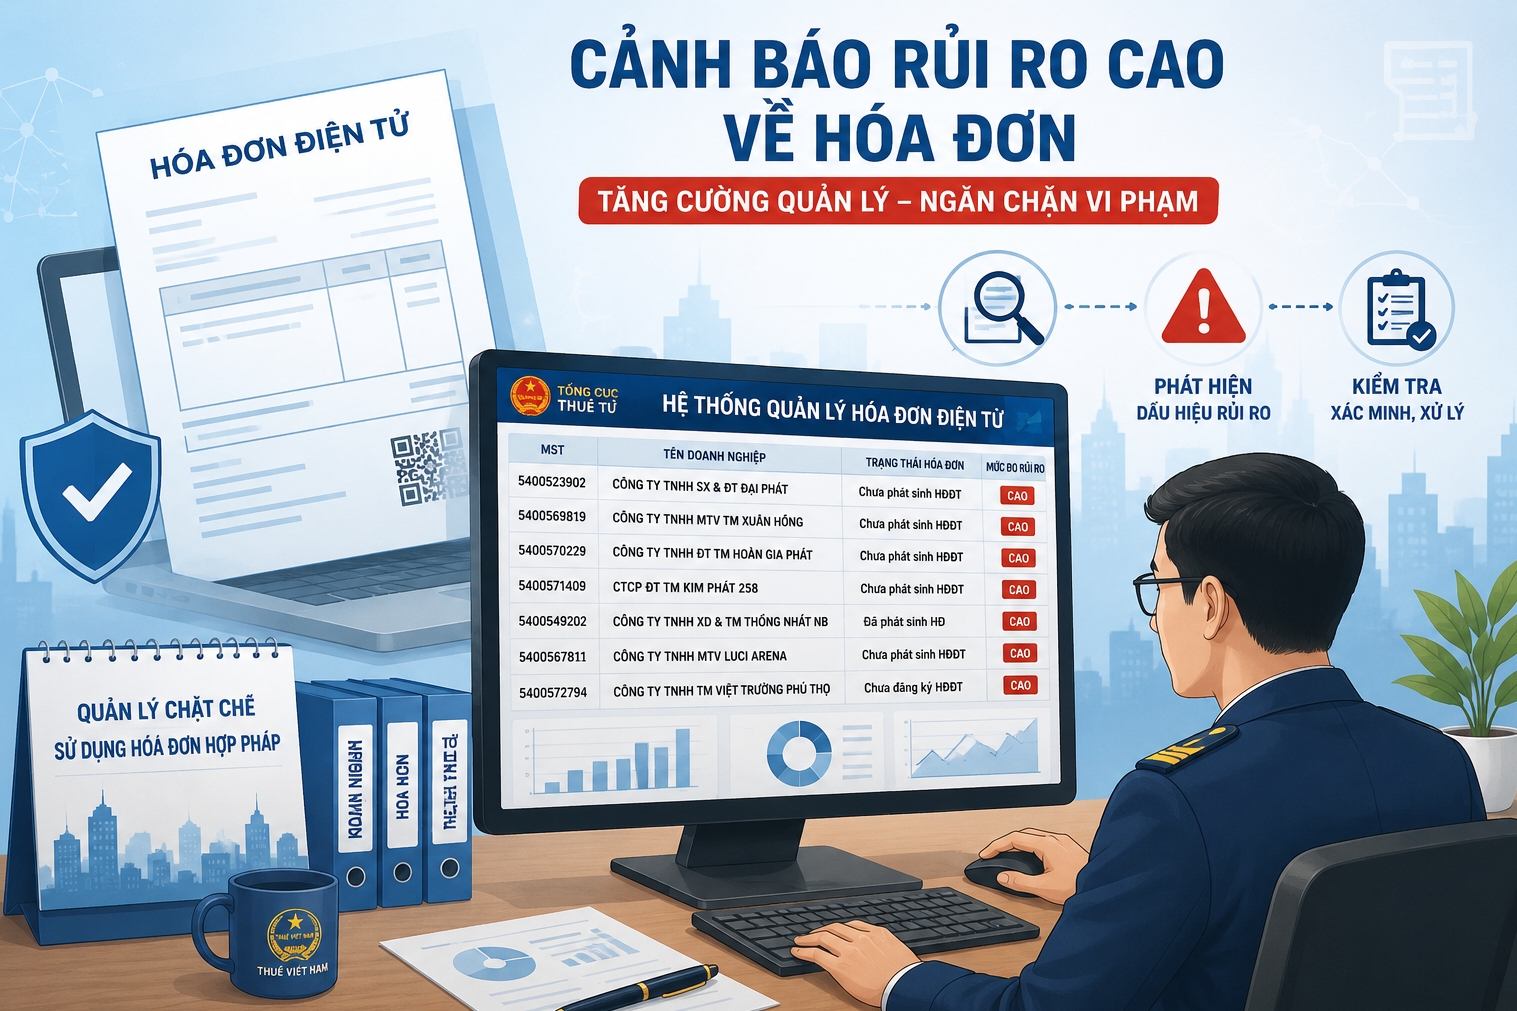
Theo tổng hợp của Cục Thuế đến ngày 30/6/2026, hệ thống phân tích dữ liệu và quản lý rủi ro đã hỗ trợ theo dõi, cảnh báo việc sử dụng hóa đơn điện tử đối với hơn 135.000 người nộp thuế trên cả nước. Khoảng 31.000 người nộp thuế đã chủ động điều chỉnh kê khai thuế giá trị gia tăng, với tổng số thuế điều chỉnh trên 5.000 tỷ đồng.
Qua phân tích dữ liệu, hệ thống cũng xác định hơn 126.000 người nộp thuế có mức độ rủi ro cao để cơ quan thuế tập trung nguồn lực kiểm tra; đồng thời, hơn 400 hồ sơ có dấu hiệu vi phạm nghiêm trọng đã được chuyển sang cơ quan điều tra xử lý theo quy định.
Theo Cục Thuế, chính nguồn dữ liệu, kinh nghiệm quản lý rủi ro và các công cụ phân tích hiện có đang tạo tiền đề để tiếp tục nghiên cứu ứng dụng AI trong quản lý hóa đơn điện tử. Theo định hướng nghiên cứu, các mô hình dự kiến kết hợp học máy, phát hiện bất thường, phân tích đồ thị và mô hình ngôn ngữ lớn nhằm nâng cao năng lực phân tích dữ liệu, hỗ trợ công chức thuế đánh giá rủi ro.
Khác với phương pháp chỉ xem xét từng hóa đơn riêng lẻ, AI có khả năng phân tích tổng thể hồ sơ doanh nghiệp, lịch sử kê khai, chuỗi giao dịch và mạng lưới quan hệ giữa các doanh nghiệp. Công nghệ này có thể hỗ trợ nhận diện sớm những trường hợp như doanh nghiệp mới thành lập nhưng phát sinh doanh thu lớn bất thường; chuỗi mua bán nhiều tầng, giao dịch vòng tròn; doanh nghiệp liên tục thay đổi người đại diện, địa chỉ kinh doanh; phát hành số lượng lớn hóa đơn rồi ngừng hoạt động; hoặc phát sinh giao dịch với doanh nghiệp đã có cảnh báo rủi ro, bỏ địa chỉ kinh doanh.
Cảnh báo đúng trọng tâm, giảm tác động đến người tuân thủ
Cục Thuế khẳng định, kết quả phân tích của AI chỉ là căn cứ phục vụ sàng lọc và đánh giá rủi ro, không phải căn cứ kết luận doanh nghiệp vi phạm. Việc xác định hành vi vi phạm vẫn phải dựa trên hồ sơ, chứng từ, kết quả xác minh, kiểm tra và các quy định của pháp luật.
Nguyên tắc này đặt AI đúng vai trò là công cụ hỗ trợ, giúp cơ quan Thuế khai thác dữ liệu sâu hơn và xác định trọng tâm quản lý. Trên nền tảng dữ liệu hóa đơn điện tử cùng các công cụ quản lý rủi ro hiện có, Cục Thuế đang tiếp tục nghiên cứu kiến trúc tổng thể, bộ tiêu chí quản lý rủi ro và các kịch bản phát hiện gian lận để xây dựng, thử nghiệm mô hình AI trước khi xem xét triển khai chính thức.
Việc nghiên cứu ứng dụng AI hướng tới nâng cao khả năng lựa chọn đúng đối tượng và đúng giao dịch cần tập trung phân tích, kiểm tra. Qua đó, cơ quan Thuế có thể sử dụng hiệu quả hơn nguồn lực quản lý, đồng thời giảm tác động không cần thiết đối với những doanh nghiệp chấp hành tốt pháp luật.
Đối với người nộp thuế, quản lý rủi ro không chỉ là hoạt động từ phía cơ quan quản lý mà còn gắn với trách nhiệm chủ động phòng ngừa sai sót trong quá trình thực hiện nghĩa vụ thuế.
Cục Thuế khuyến nghị người nộp thuế thường xuyên đối chiếu dữ liệu hóa đơn điện tử với hồ sơ khai thuế; kiểm tra thông tin đối tác; bảo đảm hóa đơn phản ánh đúng giao dịch thực tế; bảo mật tài khoản sử dụng hóa đơn điện tử; đồng thời kịp thời điều chỉnh các sai sót phát sinh.
Đây là những giải pháp quan trọng giúp hạn chế rủi ro và nâng cao mức độ tuân thủ, bởi khi dữ liệu được kết nối và phân tích sâu hơn, cơ quan Thuế có thêm công cụ để phát hiện sớm dấu hiệu bất thường, tập trung nguồn lực vào đúng đối tượng cần quản lý và tạo điều kiện thuận lợi hơn cho người nộp thuế chấp hành tốt pháp luật.