Cục Hải quan cho biết quy định hiện hành đã có cơ chế hoàn thuế đối với hàng nhập khẩu đã nộp thuế phải tái xuất và một số trường hợp sản phẩm nhập khẩu tại chỗ, nhưng chưa quy định trường hợp hàng nhập khẩu tại chỗ đã nộp thuế rồi tái xuất nguyên trạng.
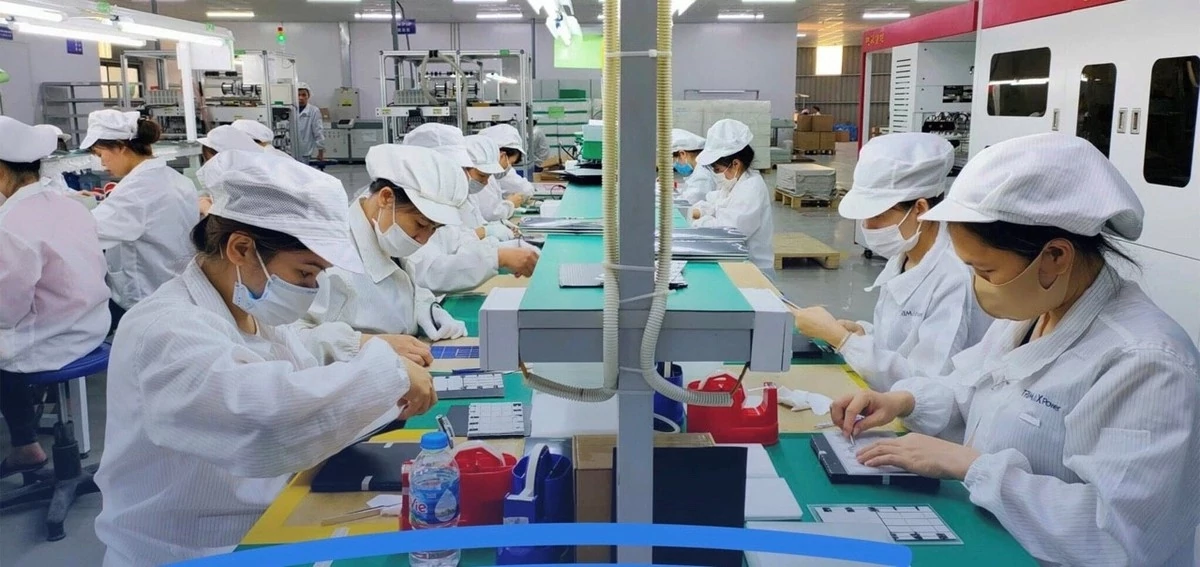 |
| Hoạt động sản xuất hàng hóa xuất khẩu tại chỗ của Công ty TNHH Compal Việt Nam. Ảnh: Diệu Nhi |
Vướng ở hàng tái xuất nguyên trạng
Cục Hải quan vừa có Công văn số 22053/CHQ-NVTHQ ngày 22/9/2026 trả lời Công ty TNHH Compal (Việt Nam), thuộc Tập đoàn Compal (Đài Loan), về điều kiện, hồ sơ và trình tự, thủ tục hoàn thuế nhập khẩu đối với hàng hóa nhập khẩu theo loại hình xuất nhập khẩu tại chỗ, đã nộp thuế nhập khẩu sau đó tái xuất.
Kiến nghị của doanh nghiệp được nêu theo Thông báo số 481/TB-VPCP ngày 14/9/2026 của Văn phòng Chính phủ về Kết luận của Phó Thủ tướng thường trực Chính phủ Phạm Gia Túc tại buổi làm việc với Hiệp hội doanh nghiệp điện tử Việt Nam.
Trước đó, tại Công văn số 20836/CHQ-NVTHQ ngày 24/8/2026, Cục Hải quan đã trả lời Công ty TNHH Compal Việt Nam về vướng mắc chính sách thuế đối với hàng hóa xuất nhập khẩu.
Theo Cục Hải quan, trường hợp doanh nghiệp xuất khẩu hàng hóa nhập khẩu đã nộp thuế, tức tái xuất hàng hóa đã nhập khẩu, thực hiện theo điểm c khoản 1 Điều 19 Luật thuế Xuất khẩu, thuế nhập khẩu số 107/2016/QH13 và khoản 1 Điều 34 Nghị định số 134/2016/NĐ-CP, được sửa đổi, bổ sung tại khoản 17 Điều 1 Nghị định số 18/2021/NĐ-CP.
Theo đó, hàng hóa nhập khẩu đã nộp thuế nhưng phải tái xuất ra nước ngoài hoặc vào khu phi thuế quan được hoàn thuế nhập khẩu khi hàng hóa tái xuất chưa qua sử dụng, gia công, chế biến.
Tuy nhiên, các quy định này không có quy định riêng đối với hàng hóa nhập khẩu tại chỗ đã nộp thuế sau đó xuất khẩu nguyên trạng ra nước ngoài hoặc vào khu phi thuế quan.
Đối với hàng hóa có nguồn gốc là hàng hóa nhập khẩu tại chỗ theo chỉ định của thương nhân nước ngoài, khoản 3 Điều 2 Luật thuế Xuất khẩu, thuế nhập khẩu số 107/2016/QH13 quy định hàng hóa xuất nhập khẩu tại chỗ thuộc đối tượng chịu thuế xuất nhập khẩu.
Trong khi đó, điểm h khoản 2 Điều 10 và điểm h khoản 2 Điều 12 Nghị định số 134/2016/NĐ-CP, được sửa đổi, bổ sung tại khoản 6 Điều 1 Nghị định số 18/2021/NĐ-CP, quy định trường hợp người nhập khẩu tại chỗ đã nộp thuế nhập khẩu hàng hóa để sản xuất, kinh doanh, đã đưa sản phẩm nhập khẩu tại chỗ vào sản xuất hàng hóa xuất khẩu và thực tế đã xuất khẩu sản phẩm ra nước ngoài hoặc vào khu phi thuế quan thì được hoàn thuế nhập khẩu đã nộp theo Điều 36 Nghị định số 134/2016/NĐ-CP.
Như vậy, quy định hiện hành đã xác định trường hợp hoàn thuế đối với sản phẩm nhập khẩu tại chỗ đã nộp thuế, sau đó được đưa vào sản xuất hàng hóa xuất khẩu và sản phẩm thực tế đã xuất khẩu. Trường hợp hàng nhập khẩu tại chỗ đã nộp thuế rồi tái xuất nguyên trạng lại chưa được quy định.
Trên cơ sở đó, Cục Hải quan cho biết đối với hàng hóa nhập khẩu theo loại hình xuất nhập khẩu tại chỗ, đã nộp thuế nhập khẩu sau đó tái xuất ra nước ngoài hoặc vào khu phi thuế quan, hàng hóa chưa qua sử dụng, gia công, chế biến, hiện chưa có cơ sở thực hiện hoàn thuế do vướng mắc này chưa được quy định tại Nghị định số 134/2016/NĐ-CP và Nghị định số 18/2021/NĐ-CP.
Kiến nghị hoàn thuế sẽ được đưa vào sửa nghị định
Theo Cục Hải quan, Bộ Tài chính hiện đang được Chính phủ giao xây dựng dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP và Nghị định số 18/2021/NĐ-CP.
Từ kiến nghị của Công ty TNHH Compal Việt Nam, Cục Hải quan đã tổng hợp ý kiến gửi Cục Quản lý, giám sát chính sách thuế, phí và lệ phí để nghiên cứu, sửa đổi quy định tại Nghị định số 134/2016/NĐ-CP và Nghị định số 18/2021/NĐ-CP.
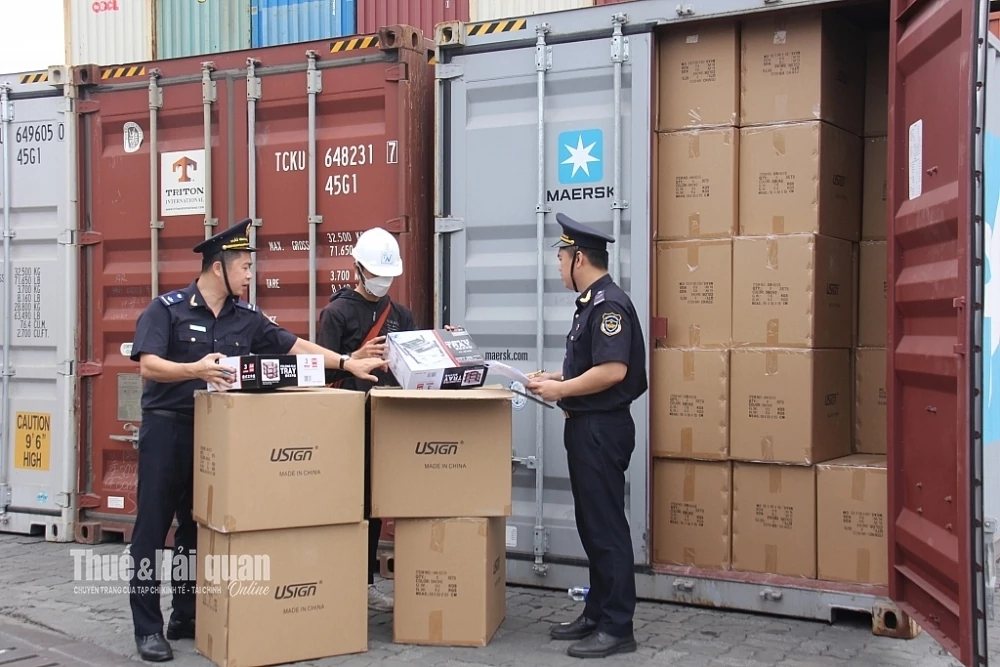 |
| Cục Hải quan cho biết đối với hàng hóa nhập khẩu theo loại hình xuất nhập khẩu tại chỗ, đã nộp thuế nhập khẩu sau đó tái xuất ra nước ngoài hoặc vào khu phi thuế quan. Ảnh: Cục Hải quan |
Như vậy, đối với chính sách hoàn thuế nhập khẩu, vướng mắc của doanh nghiệp hiện chưa có cơ sở giải quyết theo quy định hiện hành và đã được Cục Hải quan chuyển đến đơn vị chức năng để nghiên cứu trong quá trình sửa đổi các nghị định liên quan.
Bên cạnh nội dung trên, tại Công văn số 20836/CHQ-NVTHQ ngày 24/8/2026, Cục Hải quan cũng làm rõ vướng mắc của doanh nghiệp về hoàn thuế giá trị gia tăng nộp thừa.
Theo điểm a khoản 1 Điều 15 Luật Thuế GTGT số 48/2024/QH15, cơ sở kinh doanh trong tháng, quý có hàng hóa, dịch vụ xuất khẩu nếu có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế giá trị gia tăng theo tháng, quý, trừ trường hợp hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác.
Quy định này được cụ thể hóa tại khoản 1 Điều 29 Nghị định số 181/2025/NĐ-CP ngày 1/7/2025. Theo đó, hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác là hàng hóa do cơ sở kinh doanh nhập khẩu từ nước ngoài vào Việt Nam sau đó trực tiếp xuất khẩu hoặc ủy thác xuất khẩu; không bao gồm hàng hóa là nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu.
Căn cứ các quy định này, Cục Hải quan xác định trường hợp hàng hóa nhập khẩu sau đó xuất trả lại chủ hàng nước ngoài, đăng ký tờ khai hải quan xuất khẩu từ ngày 1/7/2025 thì không được hoàn thuế giá trị gia tăng nộp thừa.
Đối với việc khấu trừ, hoàn thuế giá trị gia tăng đầu vào, Cục Hải quan cho biết thuộc chức năng, nhiệm vụ của cơ quan Thuế; doanh nghiệp được đề nghị liên hệ trực tiếp với cơ quan Thuế nội địa để được hướng dẫn chi tiết.