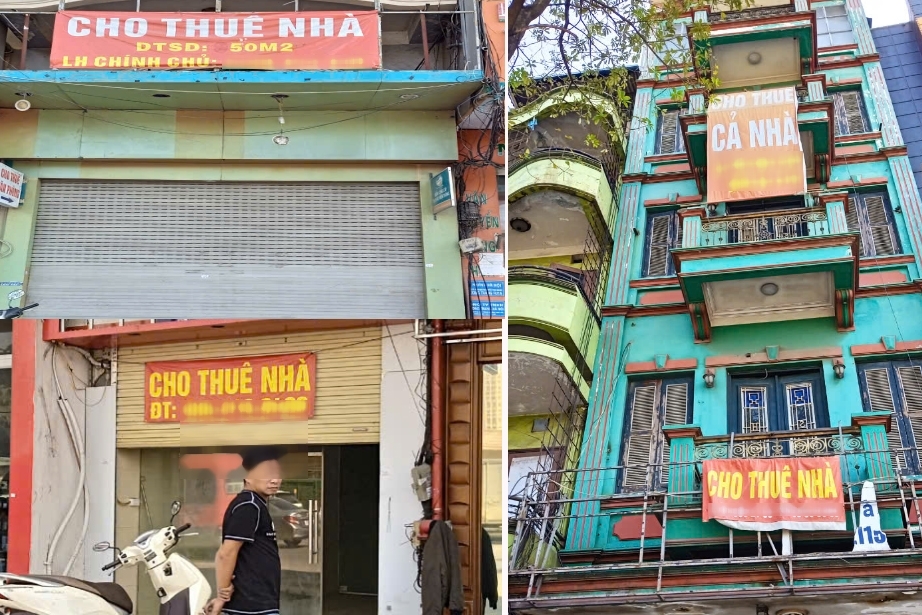
Theo Cục Thuế, trường hợp cá nhân trực tiếp khai thuế đối với hoạt động cho thuê bất động sản thì cá nhân được lựa chọn khai thuế 2 lần trong năm tính thuế hoặc khai thuế 1 lần theo năm tính thuế.
 |
| Doanh thu thực tế phát sinh trong 6 tháng cuối năm phải được thông báo chậm nhất là ngày 31/1 của năm dương lịch tiếp theo. Ảnh: TTH. |
Không sử dụng doanh thu năm 2026 để xác định lại nghĩa vụ thuế
Ngày 6/3/2026, Cục Thuế đã có Công điện yêu cầu các cơ quan thuế triển khai Nghị định số 68/2026/NĐ-CP của Chính phủ quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Theo đó, Cục Thuế đề nghị thủ trưởng cơ quan Thuế chỉ đạo triển khai và tuyên truyền, phổ biến Nghị định tới công chức thuế, người nộp thuế và chuẩn bị các điều kiện đảm bảo thi hành.
Một trong những nội dung mà Cục Thuế lưu ý đó là việc hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng đầu năm nếu có doanh thu thực tế từ 500 triệu đồng trở xuống phải thông báo doanh thu thực tế phát sinh kể từ khi bắt đầu hoạt động sản xuất, kinh doanh đến hết ngày 30/6 với cơ quan Thuế quản lý trực tiếp chậm nhất là ngày 31/7. Đồng thời, doanh thu thực tế phát sinh trong 6 tháng cuối năm phải được thông báo chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Đáng chú ý, hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng cuối năm nếu có doanh thu thực tế từ 500 triệu đồng trở xuống, thì thực hiện thông báo doanh thu thực tế phát sinh chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động sản xuất kinh doanh, khi có doanh thu lũy kế trên 500 triệu đồng, thì người nộp thuế phải thực hiện khai thuế theo quý theo quy định tại Điều 10 Nghị định này kể từ quý phát sinh mức doanh thu này.
Ngoài ra, theo hướng dẫn của Cục Thuế, hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán từ năm 2025 trở về trước và đã được xác định mức thuế khoán (bao gồm cả trường hợp thay đổi về quy mô sản xuất kinh doanh dẫn đến doanh thu khoán thuế thay đổi từ 50% trở lên), thì khi chuyển sang kê khai thuế từ ngày 1/1/2026, cơ quan Thuế không sử dụng doanh thu khai thuế năm 2026 để xác định lại nghĩa vụ thuế các năm trước.
Đồng thời, cơ quan Thuế không xử phạt vi phạm hành chính đối với các nghĩa vụ thuế đã thực hiện theo phương pháp khoán, trừ trường hợp phát hiện hộ kinh doanh, cá nhân kinh doanh có hành vi che giấu doanh thu dẫn đến thiếu số thuế phải nộp.
Đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 3 tỷ đồng trở lên trong năm 2025 hoặc từ năm 2026 lựa chọn nộp thuế TNCN theo phương pháp thu nhập tính thuế nhân thuế suất, thì phải xác định, ghi nhận giá trị hàng tồn kho, máy móc, thiết bị đang phục vụ hoạt động tại thời điểm ngày 31/12/2025. Đây sẽ là căn cứ xác định chi phí được trừ khi tính thuế TNCN cho kỳ tính thuế năm 2026.
Hộ kinh doanh, cá nhân kinh doanh lập Bảng kê hàng tồn kho, máy móc, thiết bị theo mẫu do Bộ trưởng Bộ Tài chính quy định, lưu giữ tại cơ sở kinh doanh và gửi 1 bản cho cơ quan Thuế quản lý trực tiếp bằng phương thức điện tử cùng hồ sơ khai thuế quý I/2026 đối với trường hợp khai thuế theo quý hoặc chậm nhất là ngày 20/4/2026 đối với trường hợp khai thuế theo tháng.
Khai thuế cho thuê tài sản và chuyển đổi phương pháp tính thuế
Đối với hoạt động cho thuê bất động sản, Cục Thuế cho biết, trường hợp cá nhân trực tiếp khai thuế đối với hoạt động này, thì được lựa chọn khai thuế 2 lần trong năm tính thuế hoặc khai thuế 1 lần theo năm tính thuế.
 |
| Cơ quan Thuế không sử dụng doanh thu khai thuế năm 2026 để xác định lại nghĩa vụ thuế các năm trước. |
Nếu lựa chọn khai thuế 2 lần trong năm tính thuế, thời hạn nộp hồ sơ khai thuế lần thứ 1 chậm nhất là ngày 31/7 của năm tính thuế và lần thứ 2 chậm nhất là ngày 31/1 của năm dương lịch tiếp theo năm tính thuế. Trường hợp khai thuế 1 lần theo năm tính thuế, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Theo Cục Thuế, trường hợp khai thuế theo tháng, thì hồ sơ khai thuế của tháng 1, tháng 2, tháng 3 năm 2026 phải gửi cho cơ quan Thuế quản lý trực tiếp chậm nhất là ngày 20/4/2026.
Đối với các hợp đồng cho thuê bất động sản phát sinh trước thời điểm ngày 1/1/2026 và thời hạn còn lại của hợp đồng trên 6 tháng nếu đã nộp thuế GTGT, TNCN thì được điều chỉnh mức doanh thu không chịu thuế GTGT, TNCN theo. Trường hợp mức doanh thu còn lại trên 500 triệu đồng, thì thực hiện nộp thuế theo quy định và được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định này (nếu có).
Theo quy định tại Nghị định số 68/2026/NĐ-CP, trường hợp tổ chức thuê bất động sản của cá nhân mà trong hợp đồng thuê có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay, thì tổ chức thực hiện khai thuế thay, nộp thuế thay cho cá nhân. Thời hạn nộp hồ sơ khai thuế xác định theo kỳ thanh toán tiền thuê bất động sản. Trường hợp cá nhân cho cá nhân thuê bất động sản thì cá nhân cho thuê bất động sản phải trực tiếp khai thuế.
Riêng cá nhân có hoạt động cho thuê bất động sản thực hiện khai thuế GTGT, TNCN và gửi hồ sơ khai thuế cho cơ quan Thuế nơi có bất động sản cho thuê. Cá nhân có nhiều bất động sản cho thuê trên cùng địa bàn hoặc khác tỉnh, thành phố, thực hiện khai thuế tổng hợp chung cho các bất động sản trên 1 hồ sơ khai thuế và lựa chọn 1 cơ quan Thuế nơi có bất động sản cho thuê để nộp hồ sơ khai thuế. Quy định này không áp dụng với tổ chức đi thuê khai thuế thay, nộp thuế thay. Cá nhân thực hiện kê khai doanh thu, thuế GTGT, TNCN phải nộp và nộp thuế theo từng địa điểm nơi có bất động sản cho thuê.