Việc thực hiện nghĩa vụ thuế đối với hoạt động cho thuê bất động sản đôi khi còn khiến nhiều hộ gia đình, cá nhân lúng túng do chưa nắm bắt kịp thời các thay đổi pháp lý. Bước sang năm 2026, một hành lang pháp lý mới đã chính thức được thiết lập đối với lĩnh vực này.
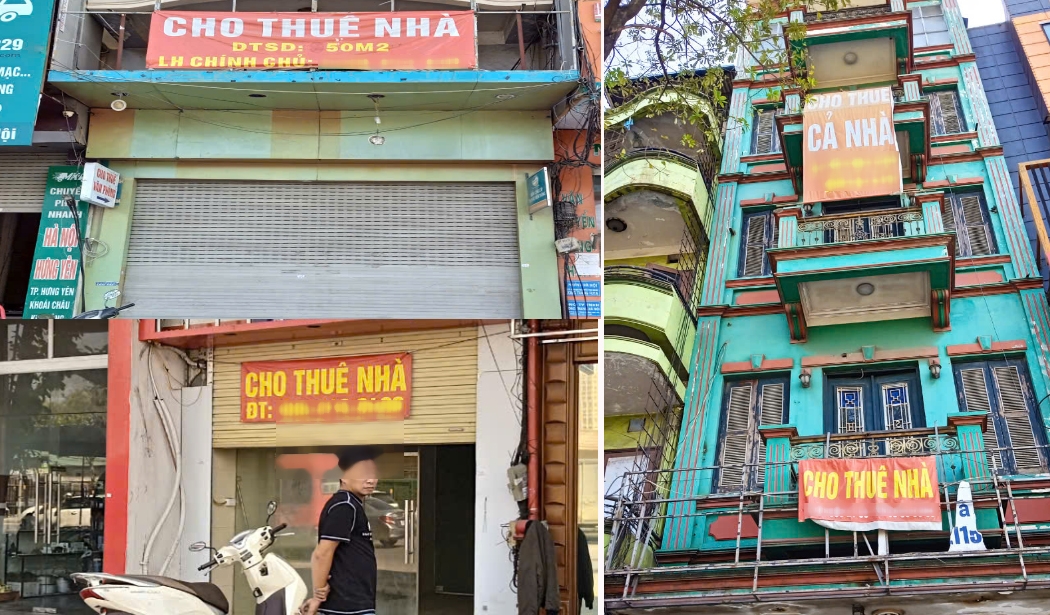 |
| Cho thuê nhà dưới 500 triệu đồng/năm sẽ không phải nộp thuế |
Ngưỡng doanh thu chịu thuế: Sự thay đổi mang tính đột phá
Đại diện Thuế TP. Hà Nội cho biết, ngày 5/3/2026 Chính phủ đã ban hành Nghị định số 68/2026/NĐ-CP và Bộ Tài chính ban hành Thông tư số 18/2026/TT-BTC tạo ra một hệ thống quy định minh bạch, công bằng và bảo vệ tối đa quyền lợi của người kinh doanh.
Điểm mới quan trọng nhất và nhận được nhiều sự quan tâm nhất chính là việc nâng ngưỡng doanh thu không chịu thuế.
Theo đó, hộ và cá nhân cho thuê bất động sản có mức doanh thu năm từ 500 triệu đồng trở xuống sẽ không phải nộp thuế TNCN và thuộc đối tượng không chịu thuế GTGT.
Đây được xem là một chính sách khoan thư sức dân rất lớn, giúp giảm bớt gánh nặng tài chính cho những người có quy mô cho thuê nhỏ lẻ hoặc trung bình.
Đối với những trường hợp có doanh thu vượt ngưỡng 500 triệu đồng/năm, công thức tính thuế được quy định cụ thể và rõ ràng như sau:
Thuế GTGT phải nộp = Doanh thu x 5%.
Thuế TNCN phải nộp = (Doanh thu – 500 triệu đồng) x 5%.
Như vậy, thuế TNCN giờ đây chỉ đánh trên phần doanh thu "vượt ngưỡng", thay vì đánh trên toàn bộ doanh thu như các quy định trước đây, đảm bảo tính công bằng hơn cho người nộp thuế.
Một câu hỏi thường gặp là: Nếu một cá nhân có nhiều bất động sản cho thuê ở các địa điểm khác nhau thì mức giảm trừ 500 triệu đồng sẽ được áp dụng như thế nào?
Đại diện Thuế TP. Hà Nội cho biết, cá nhân có quyền lựa chọn trừ 500 triệu đồng trước khi tính thuế TNCN đối với một hoặc một số hợp đồng cho thuê bất động sản do mình lựa chọn. Tuy nhiên, tổng mức được trừ không được vượt quá 500 triệu đồng mỗi năm đối với tất cả các hợp đồng chio thuê bất động sản cộng lại.
Trong trường hợp hợp đồng đầu tiên được lựa chọn chưa trừ hết mức 500 triệu đồng, cá nhân có quyền tiếp tục lựa chọn các hợp đồng khác để trừ tiếp cho đến khi đủ định mức. Đặc biệt, nếu bên đi thuê (tổ chức) thực hiện khai thay, nộp thay thuế, thì nội dung về số tiền được giảm trừ này phải được quy định rõ ràng trong hợp đồng giữa hai bên để đảm bảo tính pháp lý và tránh trùng lặp.
Ai là người thực hiện kê khai thuế?
Việc xác định đối tượng kê khai phụ thuộc vào thỏa thuận giữa các bên và đối tượng thuê:
Chủ nhà trực tiếp khai thuế: Áp dụng khi hộ, cá nhân tự thực hiện nghĩa vụ với cơ quan thuế.
Tổ chức thuê bất động sản khai thay, nộp thay: Điều này chỉ xảy ra khi trong hợp đồng thuê có thỏa thuận rõ ràng rằng bên đi thuê (tổ chức, doanh nghiệp) sẽ là người chịu trách nhiệm khai và nộp thuế thay cho cá nhân.
Trường hợp đặc biệt: Nếu cá nhân cho cá nhân khác thuê bất động sản, thì người cho thuê bắt buộc phải trực tiếp thực hiện việc khai thuế, không có phương án khai thay trong trường hợp này.
Về mặt hồ sơ, nếu cá nhân trực tiếp khai thuế với cơ quan thuế, cần chuẩn bị Tờ khai thuế đối với hoạt động cho thuê bất động sản mẫu số 01/BĐS và Phụ lục Bảng kê chi tiết bất động sản theo 01/BK-BĐS.
Nếu tổ chức khai thay, hồ sơ sẽ là Tờ khai mẫu số 01/TCKT và Phụ lục Bảng kê chi tiết cá nhân cho thuê bất động sản theo mẫu 02/BK-KTBĐS, tất cả đều được ban hành kèm theo Thông tư số 18/2026/TT-BTC.
Chính sách thuế 2026 mang lại sự linh hoạt đáng kể về thời gian. Cá nhân trực tiếp khai thuế được lựa chọn một trong hai phương thức:
Khai thuế hai lần trong năm: Lần 1 nộp chậm nhất vào ngày 31/7 của năm tính thuế; lần 2 chậm nhất vào ngày 31/1 của năm dương lịch tiếp theo của năm tính thuế.
Khai thuế một lần theo năm: Thời hạn cuối cùng là ngày 31/1 của năm dương lịch tiếp theo.
Riêng với trường hợp tổ chức thuê bất động sản thực hiện khai thuế thay, nộp thuế thay cho cá nhân thì thời hạn nộp hồ sơ khai thuế xác định theo kỳ thanh toán tiền thuê bất động sản.
Về địa điểm nộp hồ sơ khai thuế, nộp thuế cá nhân có hoạt động cho thuê bất động sản thực hiện khai thuế giá trị gia tăng, thuế thu nhập cá nhân và gửi hồ sơ khai thuế cho cơ quan thuế nơi có bất động sản cho thuê.
Cá nhân có nhiều bất động sản cho thuê trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố, thực hiện khai thuế tổng hợp chung cho các bất động sản trên 1 hồ sơ khai thuế và lựa chọn 1 cơ quan Thuế nơi có bất động sản cho thuê để nộp hồ sơ khai thuế trừ trường hợp tổ chức đi thuê khai thuế thay, nộp thuế thay. Cá nhân thực hiện kê khai doanh thu, thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp và nộp thuế theo từng địa điểm nơi có bất động sản cho thuê
Xử lý chuyển tiếp cho các hợp đồng cũ
Đối với các hợp đồng được ký kết trước ngày 1/1/2026 mà thời hạn còn lại trên 6 tháng, Nhà nước vẫn đảm bảo quyền lợi cho người dân. Nếu chủ nhà đã nộp thuế GTGT và TNCN theo quy định cũ thì sẽ được điều chỉnh theo ngưỡng doanh thu không phải nộp thuế Thu nhập cá nhân.
Trường hợp mức doanh thu còn lại trên 500 triệu đồng thì thực hiện nộp thuế theo quy định và được xử lý tiền thuế đã nộp. Hộ kinh doanh, cá nhân kinh doanh thực hiện khai điều chỉnh theo Tờ khai thuế đối với hoạt động cho thuê tài sản Mẫu số 01/TTS ban hành kèm theo Thông tư 40/2021/TT-BTC theo doanh thu thực tế phát sinh trong năm 2025 và khai doanh thu năm 2026 theo Tờ khai thuế đối với hoạt động cho thuê bất động sản Mẫu số 01/BK-BĐS ban hành kèm theo Thông tư số 18/2026/TT-BTC.
Thuế TP. Hà Nội cũng khuyến cáo người nộp thuế nên chủ động nghiên cứu kỹ các biểu mẫu và thời hạn để tránh những sai sót không đáng có, đảm bảo quyền lợi hợp pháp của mình trong kỷ nguyên quản lý thuế mới.