Nghị định số 253/2026/NĐ-CP quy định chi tiết một số điều và biện pháp tổ chức thi hành Luật thuế Thu nhập cá nhân (TNCN) vừa được Chính phủ ban hành đã cụ thể hóa 22 nhóm thu nhập được miễn thuế TNCN. Bên cạnh việc tiếp tục duy trì các chính sách miễn thuế nhằm bảo đảm an sinh xã hội, Nghị định số 253/2026/NĐ-CP cũng bổ sung nhiều ưu đãi mới dành cho khoa học - công nghệ, đổi mới sáng tạo, chuyển đổi xanh và khởi nghiệp, góp phần sử dụng chính sách thuế như một công cụ thúc đẩy tăng trưởng và phát triển bền vững.
 |
| Sử dụng chính sách thuế như một công cụ thúc đẩy tăng trưởng và phát triển bền vững. |
Những khoản thu nhập nào được miễn thuế?
Nghị định số 253/2026/NĐ-CP dành riêng một Chương III quy định về các khoản thu nhập được miễn thuế. Theo đó, có 22 nhóm thu nhập thuộc diện miễn thuế thu nhập cá nhân, trải rộng trên nhiều lĩnh vực từ bất động sản, nông nghiệp, tài chính, giáo dục đến khoa học - công nghệ và đổi mới sáng tạo.
Cụ thể, các nhóm thu nhập được miễn thuế gồm:
1. Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản.
2. Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở duy nhất của cá nhân.
3. Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất.
4. Thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường; sản xuất muối.
5. Thu nhập từ lợi tức cổ phần của thành viên hợp tác xã, liên hiệp hợp tác xã nông nghiệp; cá nhân là nông dân ký kết hợp đồng với doanh nghiệp tham gia “Cánh đồng lớn”, trồng rừng sản xuất, nuôi trồng thủy sản.
6. Thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất.
7. Thu nhập từ lãi trái phiếu Chính phủ, lãi trái phiếu chính quyền địa phương, lãi tiền gửi tại tổ chức tín dụng, lãi từ hợp đồng bảo hiểm nhân thọ.
8. Thu nhập từ kiều hối.
9. Tiền lương, tiền công làm việc ban đêm, làm thêm giờ; tiền lương, tiền công trả cho những ngày không nghỉ phép.
10. Tiền lương hưu do Quỹ Bảo hiểm xã hội chi trả; thu nhập do quỹ bảo hiểm hưu trí bổ sung, quỹ hưu trí tự nguyện chi trả.
11. Thu nhập từ học bổng.
12. Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ; tiền bồi thường tai nạn lao động; khoản bồi thường của Nhà nước và các khoản bồi thường khác.
13. Thu nhập nhận được từ các tổ chức và quỹ từ thiện.
14. Thu nhập nhận được từ nguồn viện trợ nước ngoài.
15. Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam.
16. Thu nhập từ hoạt động cung cấp hàng hóa, dịch vụ trực tiếp phục vụ hoạt động khai thác thủy sản xa bờ.
17. Thu nhập từ chuyển nhượng chứng chỉ giảm phát thải, chuyển nhượng tín chỉ các-bon; thu nhập từ tiền lãi trái phiếu xanh và chuyển nhượng trái phiếu xanh.
18. Thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
19. Thu nhập từ quyền tác giả của nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
20. Thu nhập của nhà đầu tư cá nhân, chuyên gia từ dự án khởi nghiệp sáng tạo; sáng lập viên doanh nghiệp khởi nghiệp sáng tạo; nhà đầu tư cá nhân góp vốn vào quỹ đầu tư mạo hiểm.
21. Thu nhập từ tiền lương, tiền công của chuyên gia nước ngoài làm việc tại chương trình, dự án tài trợ bằng nguồn vốn ODA không hoàn lại, chương trình, dự án phi chính phủ nước ngoài tại Việt Nam; cá nhân là người Việt Nam làm việc tại cơ quan đại diện của tổ chức quốc tế thuộc Hệ thống Liên hợp quốc tại Việt Nam; cá nhân tham gia lực lượng gìn giữ hòa bình của Liên hợp quốc.
22. Thu nhập của chủ doanh nghiệp tư nhân, cá nhân là chủ công ty trách nhiệm hữu hạn một thành viên.
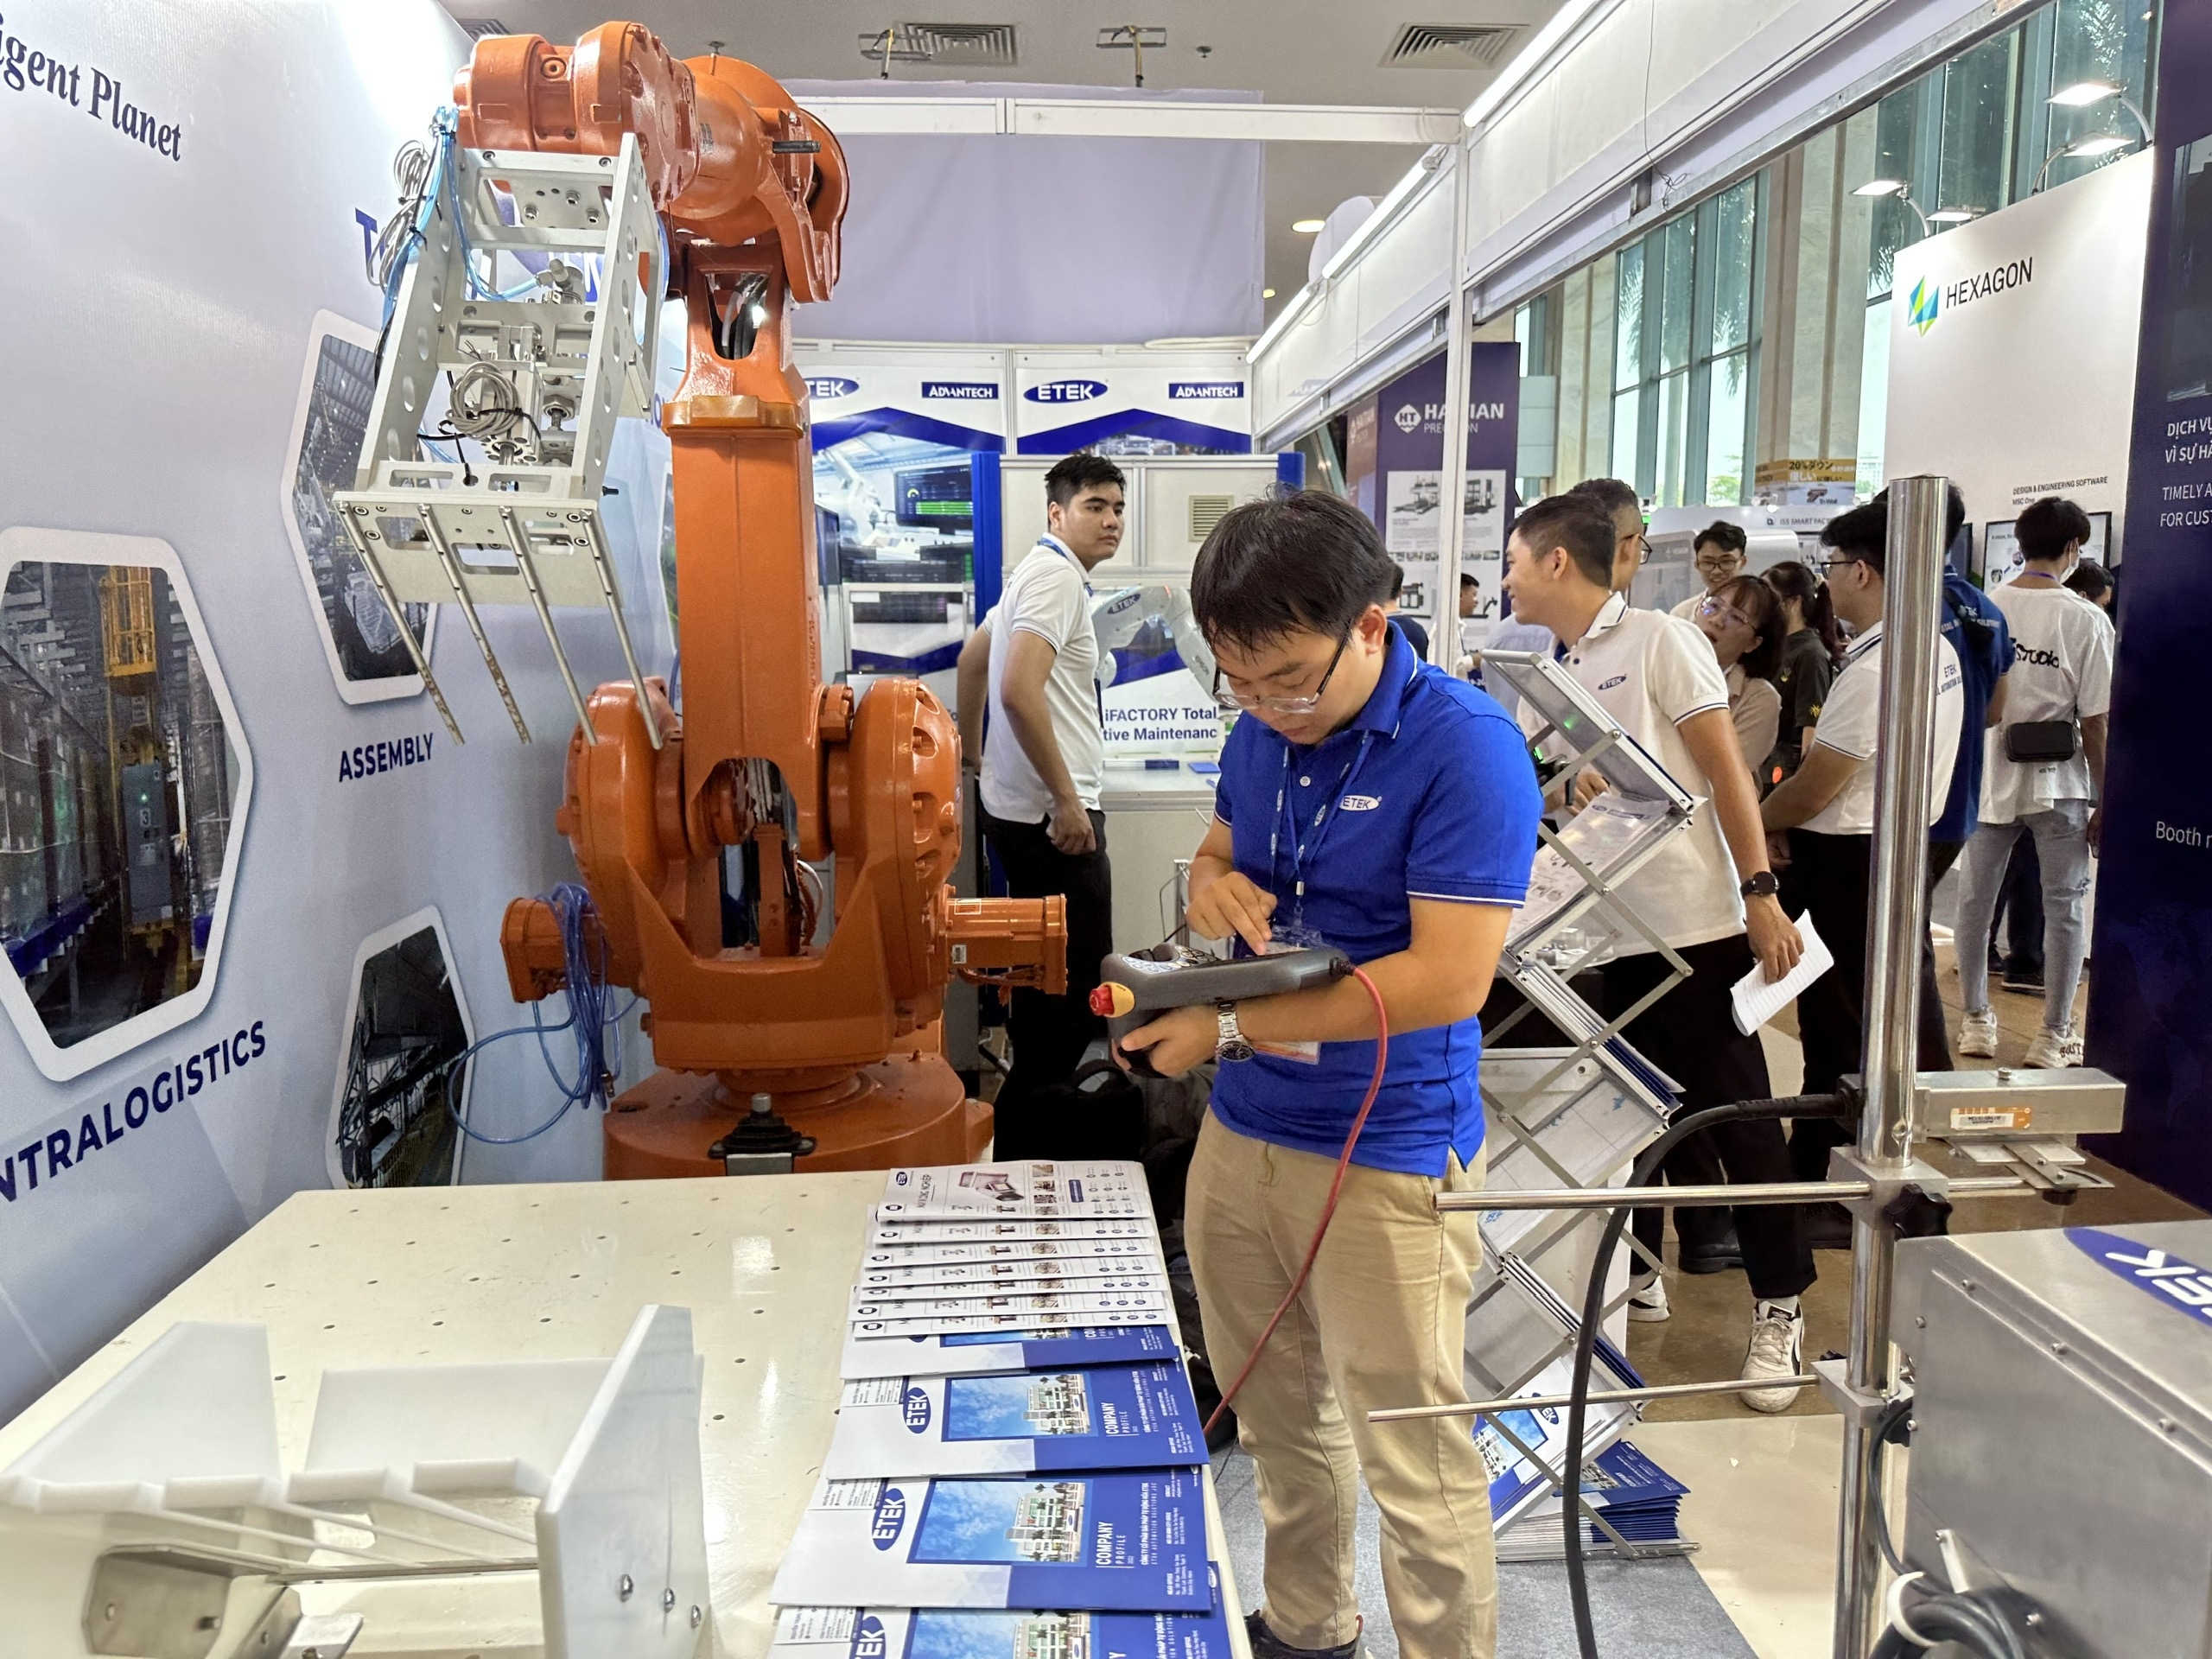 |
| Thu nhập từ tiền lương, tiền công của cá nhân tham gia thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo được miễn thuế. Ảnh: TN. |
Theo quy định, đối với nhiều khoản thu nhập nêu trên, người nộp thuế phải đáp ứng đầy đủ các điều kiện theo quy định của pháp luật, đồng thời lưu giữ hồ sơ, chứng từ chứng minh để được áp dụng chính sách miễn thuế.
Mở rộng ưu đãi miễn thuế cho khoa học, công nghệ, khởi nghiệp và chuyển đổi xanh
Bên cạnh việc kế thừa các chính sách miễn thuế đã được áp dụng nhiều năm nhằm bảo đảm an sinh xã hội và khuyến khích phát triển nông nghiệp, Nghị định số 253/2026/NĐ-CP đã cụ thể hóa nhiều ưu đãi thuế đối với hoạt động khoa học, công nghệ và đổi mới sáng tạo.
Đáng chú ý, thu nhập từ tiền lương, tiền công của cá nhân tham gia thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo được miễn thuế đối với cả nhiệm vụ sử dụng ngân sách nhà nước và nhiệm vụ do doanh nghiệp đầu tư bằng nguồn kinh phí hợp pháp.
| Mở rộng ưu đãi thuế cho tín chỉ các-bon và trái phiếu xanh Ngoài các chính sách ưu đãi đối với khoa học, công nghệ và đổi mới sáng tạo, Nghị định số 253/2026/NĐ-CP còn miễn thuế TNCN đối với thu nhập từ chuyển nhượng lần đầu kết quả giảm phát thải khí nhà kính, tín chỉ các-bon; thu nhập từ tiền lãi trái phiếu xanh và chuyển nhượng trái phiếu xanh lần đầu sau phát hành. Chính sách này góp phần khuyến khích phát triển thị trường các-bon, huy động nguồn lực tài chính cho tăng trưởng xanh và thực hiện các cam kết giảm phát thải của Việt Nam. |
Đối với các nhiệm vụ không sử dụng ngân sách nhà nước, doanh nghiệp phải xây dựng quy trình quản lý nhiệm vụ nghiên cứu, đồng thời lưu giữ đầy đủ hồ sơ như quyết định phê duyệt nhiệm vụ, hợp đồng nghiên cứu, biên bản nghiệm thu và các chứng từ liên quan để làm căn cứ áp dụng chính sách miễn thuế.
Bên cạnh đó, Nghị định số 253/2026/NĐ-CP cũng miễn thuế đối với thu nhập từ quyền tác giả của kết quả nghiên cứu khoa học, công nghệ và đổi mới sáng tạo khi kết quả nghiên cứu được thương mại hóa theo quy định của pháp luật.
Một điểm mới khác là việc miễn thuế đối với thu nhập từ đầu tư vốn của nhà đầu tư cá nhân vào dự án khởi nghiệp sáng tạo, doanh nghiệp khởi nghiệp sáng tạo, quỹ đầu tư mạo hiểm; đồng thời miễn thuế đối với thu nhập từ tiền lương, tiền công của các chuyên gia hỗ trợ khởi nghiệp sáng tạo.
Chính sách này được kỳ vọng sẽ góp phần thu hút dòng vốn tư nhân vào hệ sinh thái đổi mới sáng tạo, tạo điều kiện để các doanh nghiệp khởi nghiệp tiếp cận nguồn lực chất lượng cao.
Theo ông Vũ Thanh Thắng, Chủ tịch Công ty Cổ phần AIZ, việc miễn thuế TNCN đối với thu nhập từ tiền lương, tiền công khi thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo đã gửi đi thông điệp rõ ràng rằng Nhà nước coi nhân lực công nghệ, đặc biệt trong các lĩnh vực trí tuệ nhân tạo (AI), an ninh mạng, dữ liệu và đổi mới sáng tạo là lực lượng chiến lược cho tăng trưởng quốc gia trong giai đoạn tới.