Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng
Theo quy định mới, sẽ có 6 nhóm đối tượng được giảm 50% phí khi khai thác, sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia.


 |
| Ông Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín. |
Phóng viên: Nhìn tổng thể, ông đánh giá như thế nào về cải cách chính sách thuế TNCN lần này? Theo ông, đây đơn thuần là sự điều chỉnh kỹ thuật của một sắc thuế hay phản ánh sự thay đổi trong tư duy xây dựng chính sách?
Ông Nguyễn Văn Được: Tôi cho rằng, chính sách thuế TNCN lần này đã được sửa đổi theo hướng toàn diện, không chỉ dừng lại ở việc điều chỉnh một số quy định kỹ thuật mà còn phản ánh rõ sự chuyển biến trong tư duy xây dựng chính sách thuế.
Trước đây, chính sách chủ yếu được xây dựng trên cơ sở các nguồn thu nhập truyền thống thì lần sửa đổi này đã chú trọng hơn đến những loại thu nhập phát sinh cùng với quá trình chuyển đổi số, sự phát triển của kinh tế số, kinh tế nền tảng và các mô hình kinh doanh mới.
Điểm đáng chú ý là chính sách lần này không chỉ mở rộng phạm vi điều chỉnh về mặt nguyên tắc mà còn cụ thể hóa nhiều loại thu nhập mới phát sinh trong thực tiễn như thu nhập từ hoạt động kinh doanh trên nền tảng số, chuyển nhượng tên miền quốc gia “.vn”, chuyển nhượng biển số xe trúng đấu giá và chuyển nhượng tài sản số. Điều này góp phần hạn chế khoảng trống trong quản lý, tạo sự bình đẳng giữa các nhóm người nộp thuế.
Bên cạnh đó, chính sách thuế cũng thể hiện rõ hơn quan điểm lấy người nộp thuế làm trung tâm thông qua việc điều chỉnh mức giảm trừ gia cảnh và hoàn thiện các quy định về xác định thu nhập chịu thuế, thu nhập được miễn thuế cũng như căn cứ tính thuế. Qua đó, vừa bảo đảm quyền lợi chính đáng của người nộp thuế, vừa tạo thuận lợi hơn trong quá trình thực hiện nghĩa vụ thuế.
Một điểm nữa tôi đánh giá cao là cách tiếp cận xây dựng chính sách theo hướng linh hoạt hơn. Luật thuế TNCN số 109/2026/QH15 quy định những nguyên tắc cơ bản, còn Chính phủ được giao hướng dẫn chi tiết một số nội dung theo thẩm quyền.
Điều này giúp chính sách có khả năng thích ứng nhanh hơn với những biến động của nền kinh tế và các mô hình kinh doanh mới, thay vì phải sửa luật mỗi khi thực tiễn phát sinh vấn đề.
Phóng viên: Hiện nay, nền kinh tế Việt Nam đã xuất hiện nhiều mô hình mới như kinh tế số, tài sản số... Chính sách thuế TNCN đã đáp ứng yêu cầu quản lý đối với các nguồn thu nhập mới này như thế nào?
Ông Nguyễn Văn Được: Sự phát triển của nền kinh tế luôn kéo theo sự xuất hiện của các nguồn thu nhập mới. Vì vậy, chính sách thuế cũng phải liên tục được cập nhật để bao quát đầy đủ các khoản thu nhập phát sinh, bảo đảm nguyên tắc bình đẳng trong thực hiện nghĩa vụ thuế.
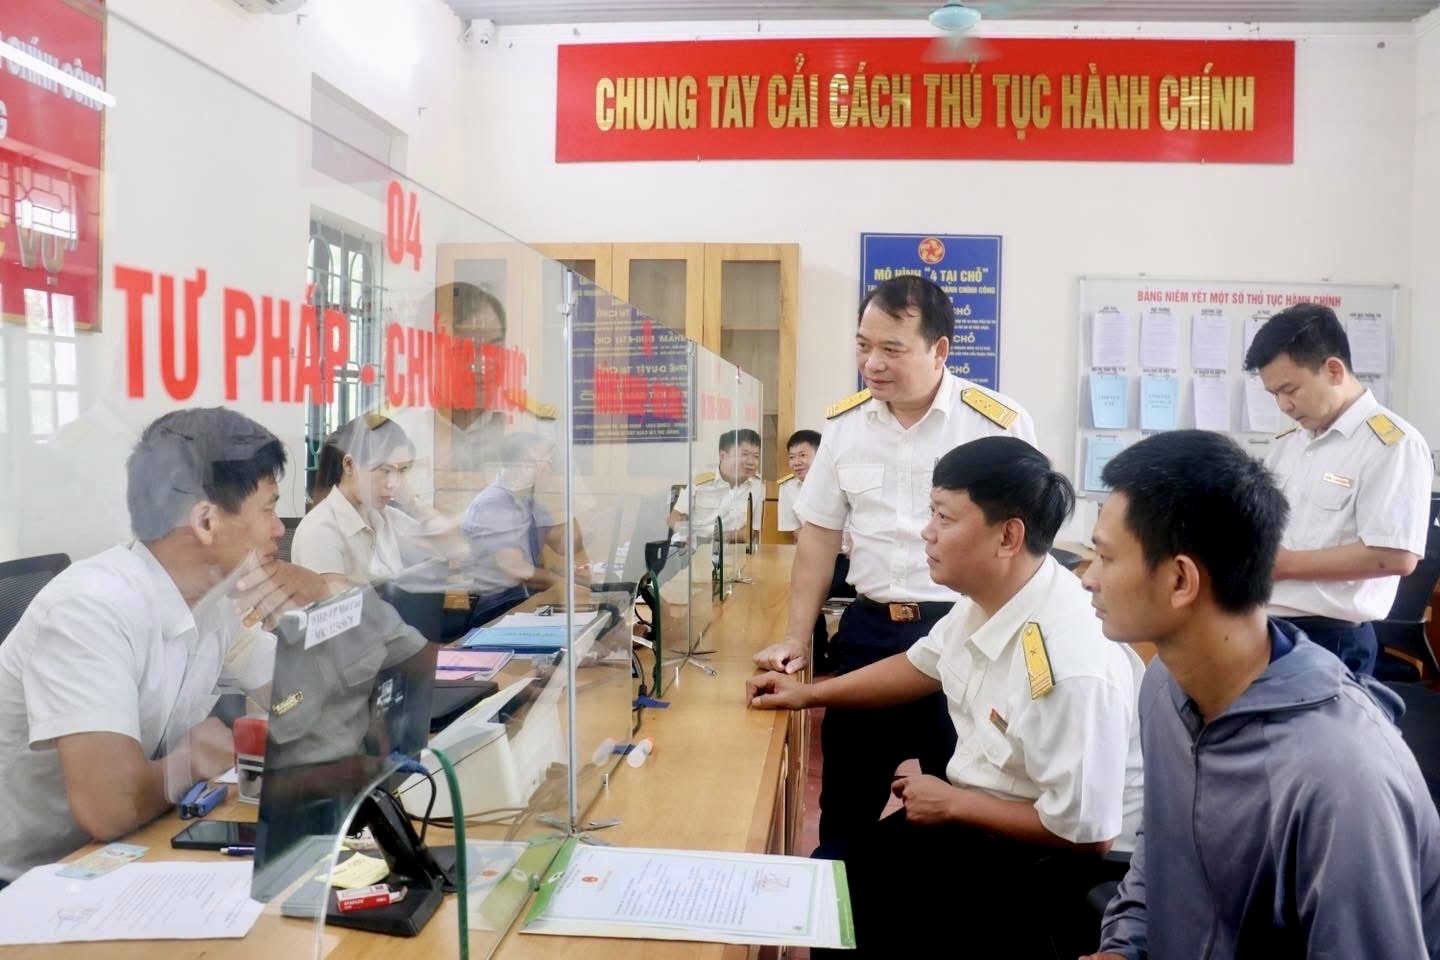 |
| Nhằm hỗ trợ tối đa cho người nộp thuế khi thực hiện nghĩa vụ tài chính, Thuế tỉnh Phú Thọ bố trí công chức tại các điểm tiếp nhận hồ sơ thuộc các trung tâm dịch vụ hành chính công. |
Theo tôi, Luật thuế TNCN số 109/2026/QH15 và Nghị định số 253/2026/NĐ-CP đã có bước tiến quan trọng khi từng bước bao quát các mô hình kinh doanh và các loại thu nhập mới phát sinh trong nền kinh tế số cũng như kinh tế chia sẻ.
Đáng chú ý, nhiều loại thu nhập trước đây chưa được quy định cụ thể thì nay đã được nhận diện và hướng dẫn rõ hơn, như thu nhập từ hoạt động kinh doanh thương mại điện tử, kinh doanh trên nền tảng số, chuyển nhượng tên miền quốc gia “.vn”, chuyển nhượng biển số xe trúng đấu giá và chuyển nhượng tài sản số. Điều đó góp phần hạn chế tình trạng bỏ sót nguồn thu, đồng thời tạo cơ sở pháp lý rõ ràng cho cả cơ quan quản lý và người nộp thuế.
Bên cạnh việc mở rộng phạm vi điều chỉnh, Nghị định số 253/2026/NĐ-CP còn quy định cụ thể nội hàm của từng loại thu nhập, căn cứ tính thuế và phạm vi áp dụng đối với từng nhóm đối tượng.
Đây là nền tảng để cơ quan thuế và người nộp thuế có cách hiểu thống nhất khi thực hiện chính sách, hạn chế những cách hiểu khác nhau dẫn đến tranh chấp hoặc rủi ro trong quá trình thực hiện nghĩa vụ thuế.
Quan trọng hơn, việc hoàn thiện khuôn khổ pháp lý đối với các nguồn thu nhập mới không chỉ nâng cao hiệu quả quản lý thuế mà còn tạo sự bình đẳng giữa các hình thức tạo thu nhập truyền thống và các mô hình kinh doanh mới.
Tuy nhiên, kinh tế số và công nghệ luôn phát triển rất nhanh, trong khi pháp luật luôn có độ trễ nhất định. Vì vậy, ngoài những quy định trong Luật thuế TNCN số 109/2026/QH15, việc Chính phủ được giao quy định chi tiết thông qua các nghị định hướng dẫn là rất cần thiết.
Cách tiếp cận này vừa bảo đảm tính ổn định của luật, vừa tạo dư địa để cơ quan quản lý kịp thời cập nhật các mô hình kinh doanh và nguồn thu nhập mới phát sinh trong thực tiễn mà không phải sửa đổi luật quá thường xuyên.
Phóng viên: Một trong những mục tiêu xuyên suốt của cải cách lần này là vừa bảo đảm công bằng, vừa giảm chi phí tuân thủ, đơn giản hóa thủ tục hành chính và tạo thuận lợi cho người nộp thuế. Cần những giải pháp gì để các mục tiêu này thực sự đi vào cuộc sống?
Ông Nguyễn Văn Được: Theo tôi, để một chính sách phát huy hiệu quả thì điều quan trọng nhất là phải bảo đảm tính khả thi trong quá trình tổ chức thực hiện.
Trước hết, hệ thống pháp luật cần tiếp tục được hoàn thiện theo hướng đồng bộ, đơn giản, minh bạch và dễ áp dụng. Việc cải cách không chỉ dừng ở Luật thuế TNCN số 109/2026/QH15 mà còn phải được triển khai đồng bộ với Luật Quản lý thuế và các quy định pháp luật có liên quan nhằm giảm tối đa thủ tục hành chính, giảm chi phí tuân thủ cho người dân và doanh nghiệp.
Bên cạnh đó, cần tiếp tục đẩy mạnh chuyển đổi số trong công tác quản lý thuế. Cải cách thủ tục hành chính không chỉ là cắt giảm giấy tờ mà phải hướng tới số hóa toàn bộ quy trình, tăng cường kết nối, chia sẻ dữ liệu giữa các cơ quan nhà nước, hạn chế việc người nộp thuế phải nhiều lần cung cấp cùng một loại thông tin.
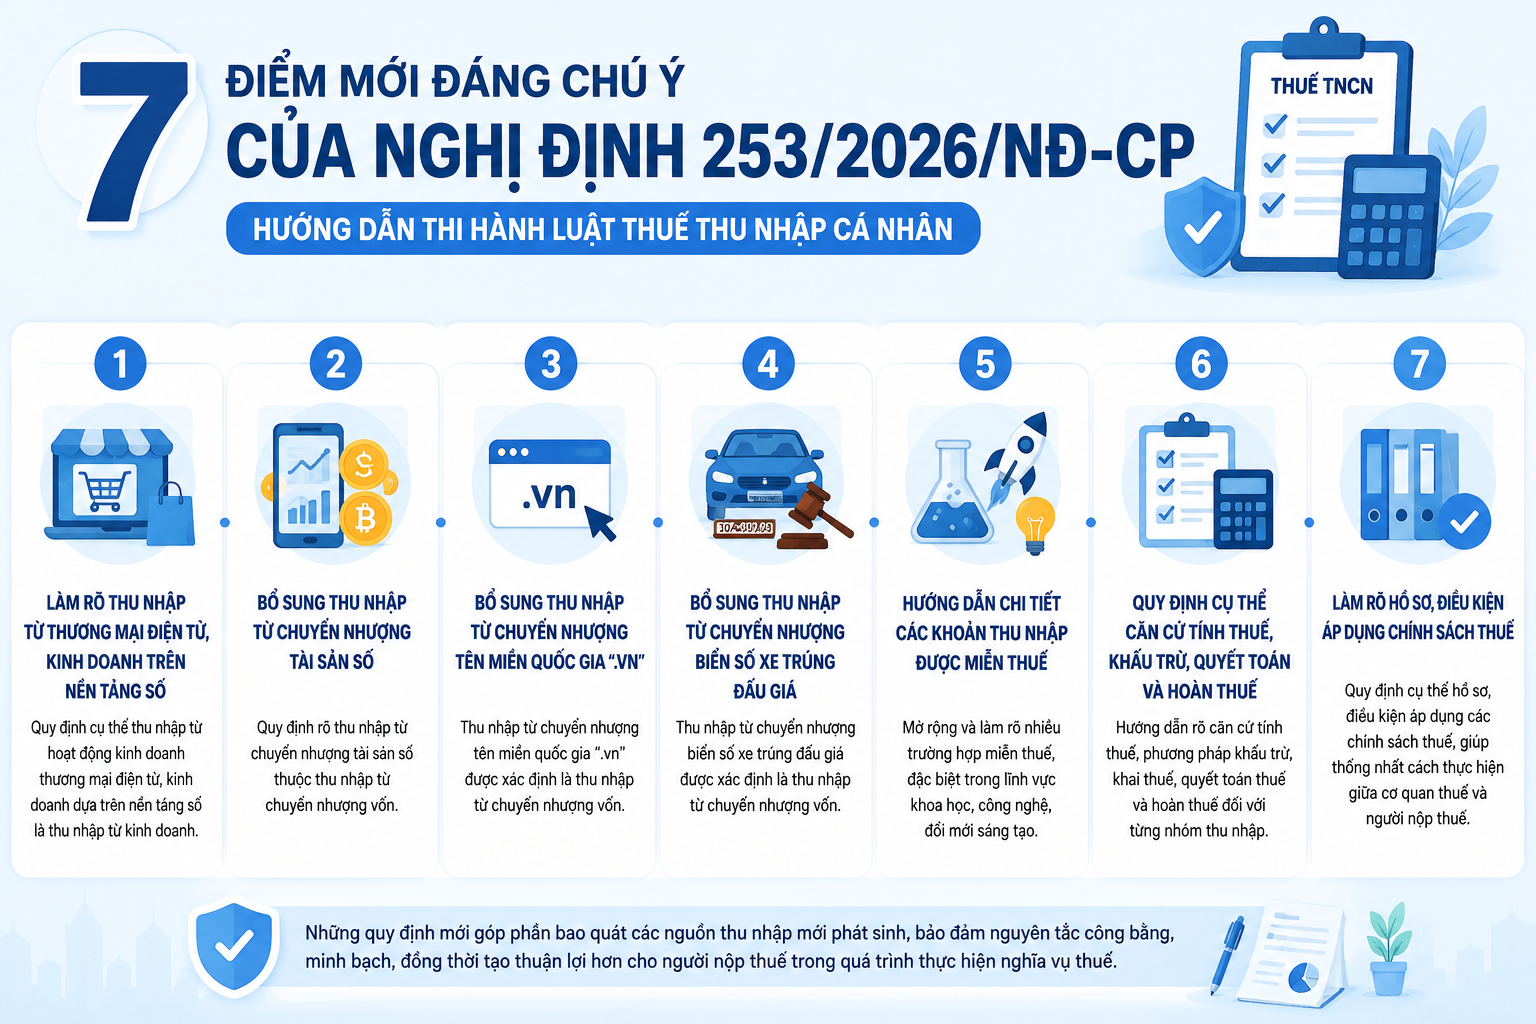 |
| Thiết kế có sự hỗ trợ bởi AI. |
Khi dữ liệu được liên thông và các thủ tục được thực hiện trên môi trường điện tử, minh bạch và thuận tiện, chi phí tuân thủ của xã hội sẽ giảm đáng kể.
Tôi cũng đánh giá cao việc Nghị định số 253/2026/NĐ-CP đã hướng dẫn khá cụ thể về điều kiện, căn cứ xác định thu nhập chịu thuế, thu nhập được miễn thuế, hồ sơ và thủ tục thực hiện đối với nhiều trường hợp.
Điều này giúp người nộp thuế dễ tiếp cận chính sách, hạn chế cách hiểu khác nhau và giảm phát sinh vướng mắc trong quá trình thực hiện.
Đối với các tổ chức hành nghề như đại lý thuế, doanh nghiệp kế toán, kiểm toán hay các tổ chức tư vấn pháp luật, đây là lực lượng có vai trò quan trọng trong việc phản biện chính sách và hỗ trợ người nộp thuế hiểu đúng, thực hiện đúng quy định của pháp luật.
Về phía người nộp thuế, cần chủ động cập nhật các quy định mới, nâng cao ý thức tuân thủ và thực hiện đầy đủ quyền, nghĩa vụ theo quy định của pháp luật, trong đó có quyền yêu cầu cơ quan thuế hướng dẫn, giải đáp khi phát sinh khó khăn, vướng mắc.
Ngoài ra, cơ quan Thuế và các cơ quan báo chí cần tiếp tục phối hợp chặt chẽ trong công tác tuyên truyền, phổ biến chính sách.
Việc truyền tải thông tin đầy đủ, chính xác và kịp thời sẽ góp phần hạn chế thông tin sai lệch, chưa được kiểm chứng trên mạng xã hội, qua đó giúp người dân và doanh nghiệp hiểu đúng, thực hiện đúng chính sách thuế.
Phóng viên: Những điểm mới của chính sách thuế TNCN sẽ tác động như thế nào đến người nộp thuế và môi trường đầu tư, kinh doanh trong thời gian tới?
Ông Nguyễn Văn Được: Theo tôi, những điểm mới của chính sách thuế TNCN sẽ mang lại tác động tích cực đối với cả người nộp thuế và môi trường đầu tư, kinh doanh.
Về bản chất, thuế TNCN vẫn là công cụ điều tiết và phân phối lại thu nhập. Tuy nhiên, cùng với sự phát triển của nền kinh tế, chính sách thuế ngày càng được hoàn thiện theo hướng không chỉ bảo đảm nguồn thu cho ngân sách mà còn tạo động lực cho phát triển, khuyến khích đầu tư và đổi mới sáng tạo.
Điều này được thể hiện qua nhiều quy định mới theo hướng giảm chi phí tuân thủ, tạo thuận lợi hơn cho người nộp thuế, đồng thời mở rộng chính sách miễn thuế đối với một số khoản thu nhập gắn với hoạt động khoa học, công nghệ, đổi mới sáng tạo và phát triển nguồn nhân lực chất lượng cao.
Đây là những chính sách có ý nghĩa trong việc tạo môi trường thuận lợi để thu hút nhân lực, khuyến khích đầu tư và thúc đẩy tăng trưởng.
Tôi cho rằng, cuộc cải cách thuế TNCN lần này không chỉ hướng tới mục tiêu bảo đảm công bằng trong thực hiện nghĩa vụ thuế mà còn góp phần tạo lập môi trường đầu tư, kinh doanh minh bạch, thuận lợi, qua đó hỗ trợ phát triển kinh tế bền vững.
Phóng viên: Xin trân trọng cảm ơn ông!