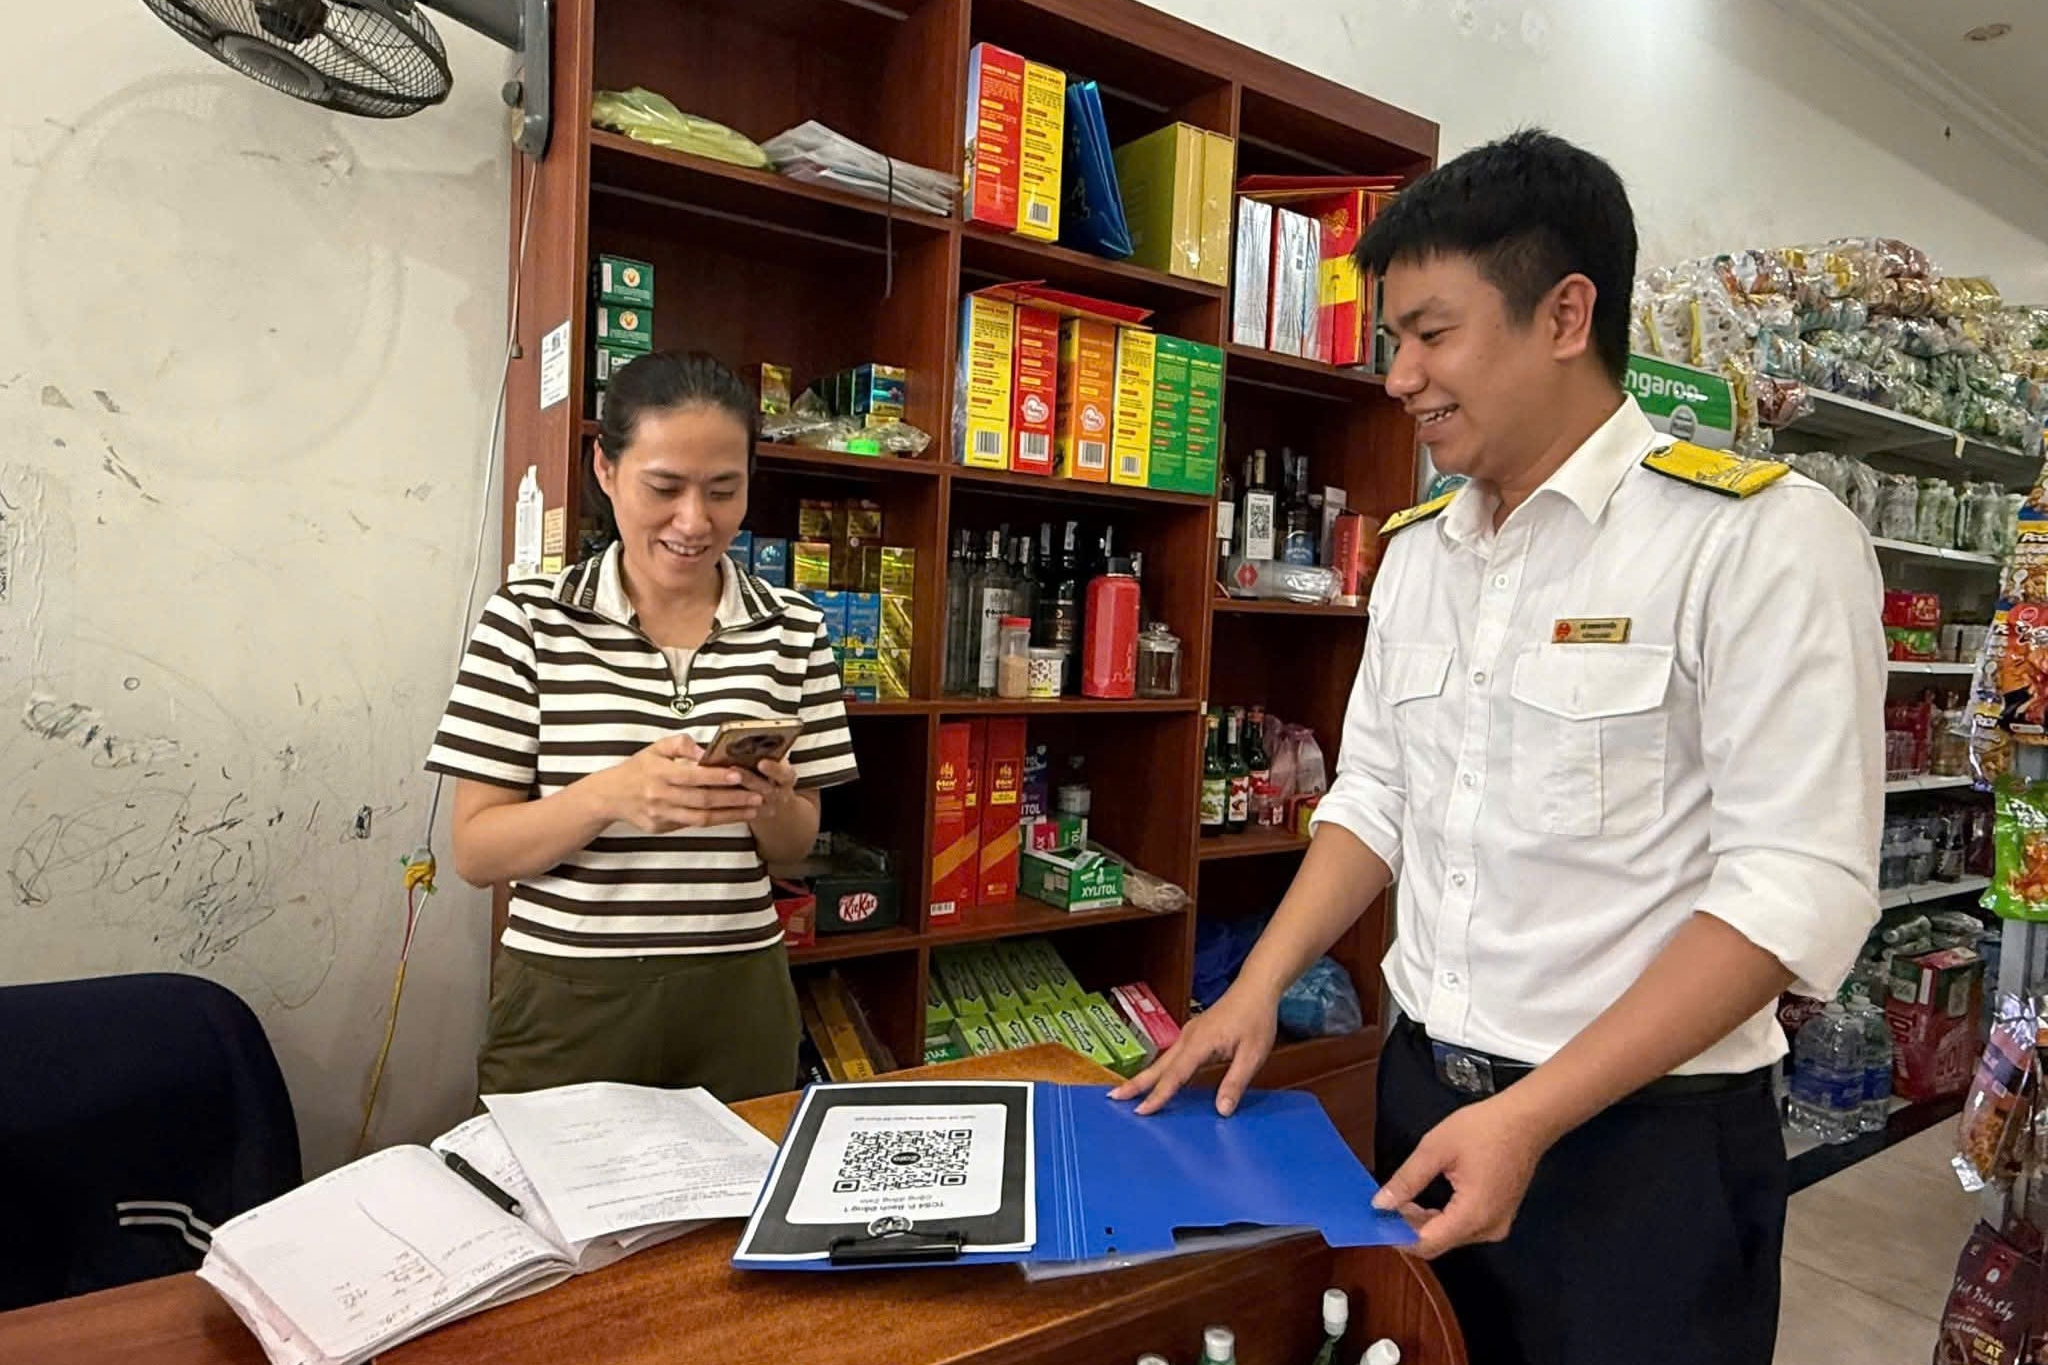
Từ kỳ tính thuế năm 2026, việc cho phép xác định thu nhập tính thuế của hộ kinh doanh trên cơ sở doanh thu trừ chi phí đánh dấu thay đổi căn bản trong chính sách thuế. Quy định mới mở ra cơ hội tính thuế sát hơn với hiệu quả kinh doanh thực tế, nhưng đồng thời đặt hàng triệu hộ trước yêu cầu phải quản trị doanh thu, chi phí, hóa đơn, chứng từ và dòng tiền theo phương thức chuyên nghiệp hơn.
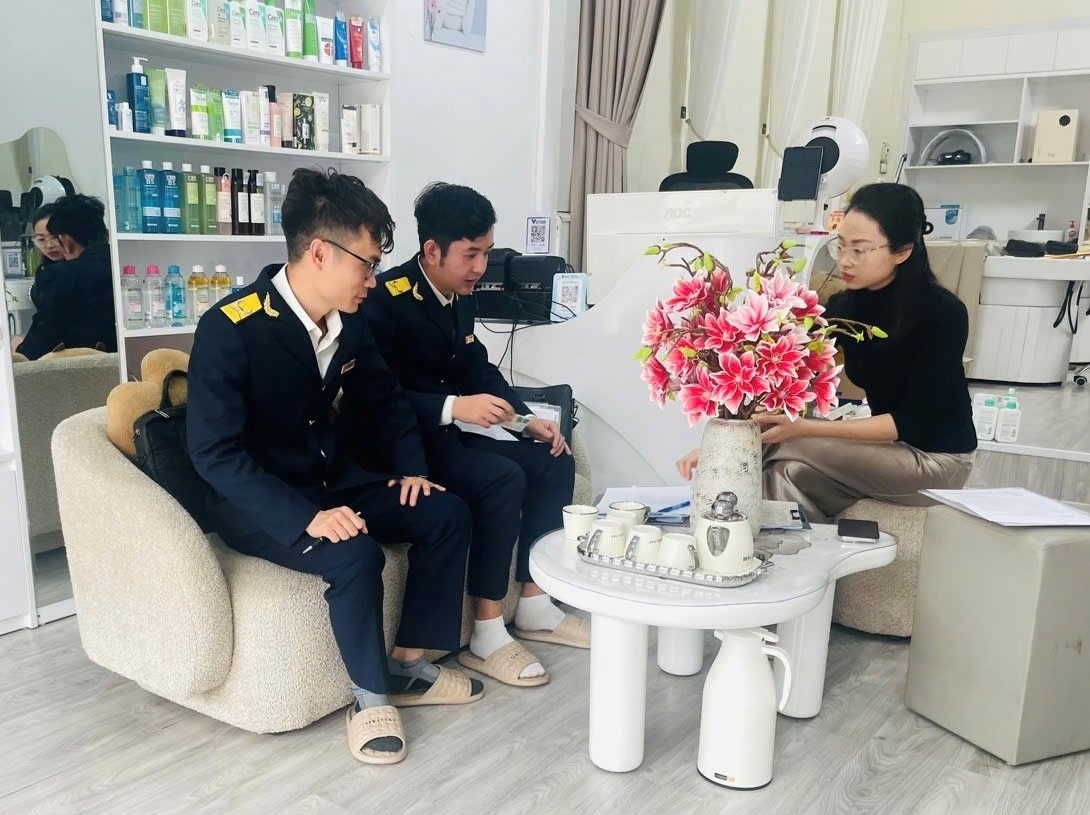 |
| Hộ kinh doanh được tính chi phí khi nộp thuế từ năm 2026. |
Từ tính thuế trên doanh thu đến xác định phần thu nhập thực có
Trước khi chính thức chuyển từ thuế khoán sang kê khai từ ngày 1/1/2026, hộ kinh doanh thường chỉ quan tâm tổng tiền bán hàng và số thuế phải nộp theo mức khoán; các chi phí như tiền mua nguyên liệu tại chợ đầu mối, tiền thuê nhân công, thuê mặt bằng, điện nước, khấu hao thiết bị… được chủ hộ ghi chép rải rác trong sổ tay, thậm chí chỉ nhớ bằng kinh nghiệm.
Chị Thanh Hương, chủ một cửa hàng hoa tại tỉnh Tuyên Quang cho biết, thời gian đầu chuyển sang phương thức quản lý thuế mới, chị từng khá lúng túng, chưa quen với việc ghi chép doanh thu, lưu giữ hóa đơn, chứng từ và sử dụng các công cụ hỗ trợ kê khai do đặc thù kinh doanh hoa có nhiều đơn hàng nhỏ, doanh thu thay đổi theo ngày lễ, Tết.
Những khó khăn ban đầu của những hộ kinh doanh như hộ nhà chị Hương từng bước được tháo gỡ nhờ sự hướng dẫn trực tiếp của cơ quan Thuế. “Sau một thời gian được cơ quan Thuế hướng dẫn, tôi đã quen dần với việc ghi chép và theo dõi doanh thu. Việc quản lý cửa hàng cũng rõ ràng hơn trước, tôi biết được từng tháng bán được bao nhiêu, chi phí nhập hoa, vật tư và vận chuyển chiếm tỷ lệ như thế nào”, chị Hương cho biết.
| Phó Cục trưởng Cục Thuế Mai Sơn |
Theo Phó Cục trưởng Cục Thuế Mai Sơn, phương thức kê khai giúp phản ánh sát hơn doanh thu thực tế của hộ kinh doanh, đồng thời khắc phục những hạn chế của cơ chế khoán khi doanh thu có biến động nhưng việc điều chỉnh chưa kịp thời.
Đáng chú ý, Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP và Nghị định số 320/2025/NĐ-CP, đã nâng ngưỡng doanh thu tính thuế của hộ kinh doanh từ 500 triệu đồng lên 1 tỷ đồng mỗi năm và có hiệu lực tính từ ngày 1/1/2026, ngay khi hộ kinh doanh bắt đầu thực hiện theo mô hình kê khai.
Ông Mai Sơn cho biết, khi xây dựng các quy định liên quan đến hộ kinh doanh, cơ quan quản lý đã tính toán kỹ lưỡng ngưỡng doanh thu thuộc diện phải thực hiện nghĩa vụ thuế. Đối với các hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm, việc thực hiện nghĩa vụ thuế về cơ bản không thay đổi về tỷ lệ thuế suất, mà chủ yếu thay đổi ở phương thức xác định doanh thu và kê khai thuế.
Chị Thanh Hương cũng cho rằng, việc nâng ngưỡng doanh thu không chịu thuế lên 1 tỷ đồng mỗi năm giúp những hộ kinh doanh quy mô nhỏ và vừa như hộ nhà chị giảm bớt áp lực về nghĩa vụ thuế, nhất là trong giai đoạn đang làm quen với phương thức quản lý mới.
Tuy nhiên, quyền được trừ chi phí không đồng nghĩa mọi khoản chi do chủ hộ kê khai đều được chấp nhận, mà còn căn cứ trên sổ sách, hóa đơn, chứng từ chứng minh cho khoản chi phí đó. Nếu không đáp ứng đủ, khoản chi phí có thể bị loại khiến thu nhập tính thuế của hộ tăng lên, kéo theo thuế thu nhập cá nhân cũng tăng.
Sự thay đổi càng rõ ràng và có tác động trực tiếp đối với nhóm hộ có doanh thu từ trên 1 tỷ đồng đến 3 tỷ đồng, bởi đây là nhóm được quyền lựa chọn phương pháp tính thuế trên thu nhập hay tính trên phần doanh thu vượt ngưỡng 1 tỷ đồng.
| NHỮNG ĐIỂM HỘ KINH DOANH CẦN LƯU Ý Doanh thu không quá 1 tỷ đồng/năm: Không phát sinh nghĩa vụ thuế GTGT và thuế TNCN theo ngưỡng doanh thu, nhưng vẫn phải theo dõi doanh thu và thực hiện nghĩa vụ kê khai, thông báo theo quy định. Doanh thu trên 1 tỷ đồng đến 3 tỷ đồng: Được lựa chọn tính thuế TNCN theo tỷ lệ trên phần doanh thu vượt ngưỡng hoặc theo thu nhập tính thuế với thuế suất 15%. Doanh thu trên 3 tỷ đồng đến 50 tỷ đồng: Áp dụng phương pháp doanh thu trừ chi phí, thuế suất TNCN 17%. Doanh thu trên 50 tỷ đồng: Áp dụng thuế suất TNCN 20% trên thu nhập tính thuế. Điều kiện cơ bản để chi phí được trừ: Có liên quan đến kinh doanh, phát sinh thực tế, đủ hóa đơn và chứng từ; khoản thanh toán từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt. Hóa đơn điện tử: Hộ có doanh thu trên 1 tỷ đồng phải sử dụng hóa đơn điện tử có mã hoặc hóa đơn điện tử khởi tạo từ máy tính tiền kết nối với cơ quan Thuế. |
Điển hình tại Tuyên Quang, cơ quan Thuế đang quản lý 36.598 hộ kinh doanh. Trong đó, 35.366 hộ có doanh thu không quá 1 tỷ đồng; 1.232 hộ có doanh thu trên 1 tỷ đồng, gồm 951 hộ trong khoảng trên 1 tỷ đồng đến 3 tỷ đồng và 281 hộ trên 3 tỷ đồng.
Như vậy, tại riêng địa phương này, ít nhất 951 hộ đứng trước bài toán lựa chọn phương pháp tính thuế, còn 281 hộ có doanh thu trên 3 tỷ đồng phải chuyển sang cách xác định thu nhập trên cơ sở doanh thu và chi phí. Tương tự tại Huế, đã có 1.646 hộ có doanh thu ước tính từ 1 tỷ đồng trở lên nộp tờ khai theo quy định.
Bài toán đặt ra không chỉ là thay đổi một công thức tính thuế mà là sự chuyển dịch từ mô hình quản lý tương đối đơn giản sang cơ chế tự khai, tự xác định và tự chịu trách nhiệm về kết quả kinh doanh. Hộ kinh doanh là nhóm chịu tác động lớn nhất khi vừa được hưởng lợi từ ngưỡng miễn thuế cao hơn và cơ chế trừ chi phí, vừa phải thay đổi gần như toàn bộ cách ghi nhận hoạt động kinh doanh.
Quyền lợi về thuế đổi bằng năng lực quản trị và chứng minh chi phí
Lãnh đạo Cục Thuế nhận định, phương thức kê khai giúp phản ánh sát hơn doanh thu thực tế của hộ kinh doanh, đồng thời khắc phục những hạn chế của cơ chế khoán khi doanh thu có biến động nhưng việc điều chỉnh chưa kịp thời.
Bên cạnh đó, Nghị định số 68/2026/NĐ-CP quy định chi phí được trừ phải là khoản chi thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh; có đủ hóa đơn, chứng từ theo quy định; đồng thời có chứng từ thanh toán không dùng tiền mặt đối với từng lần thanh toán từ 5 triệu đồng trở lên, đã cụ thể hóa những quy định để hộ kinh doanh có căn cứ thực hiện nghĩa vụ thuế.
| Tiến sĩ Phạm Nữ Mai Anh Khoa Thuế và Hải quan, Học viện Tài chính. |
Theo Tiến sĩ Phạm Nữ Mai Anh, Khoa Thuế và Hải quan, Học viện Tài chính, các quy định cũng đặt ra một số yêu cầu mới đối với hộ kinh doanh, cụ thể:
Thứ nhất, hộ kinh doanh cần phải phân tách rõ chi phí kinh doanh với chi phí sinh hoạt. Việc chủ hộ dùng chung một tài khoản để thực hiện các phi phí phục vụ hoạt động sản xuất, kinh doanh, chi tiêu gia đình và chuyển tiền cá nhân sẽ khiến quá trình đối chiếu chi phí phức tạp hơn, do đó cần phân tách tài khoản ngân hàng, ví điện tử và tiền mặt cho mục đích sản xuất, kinh doanh với các mục đích khác nhau gắn với hoạt động của chủ hộ kinh doanh.
Thứ hai, mọi chi phí đầu vào phải có đầy đủ hóa đơn, chứng từ hợp pháp, hợp lệ. Đây là thách thức đáng kể đối với một số hộ kinh doanh có doanh thu đạt ngưỡng phải nộp thuế trong một số lĩnh vực đặc thù như kinh doanh ăn uống có phát sinh các hoạt động mua các thực phẩm từ người bán nhỏ, lẻ; hộ kinh doanh vận tải có thực hiện sửa xe tại cơ sở không xuất hóa đơn; các hộ sản xuất thu mua nguyên liệu trong dân hoặc cơ sở lưu trú có thuê các lao động thời vụ. Với năng lực quản trị hóa đơn, chứng từ hiện tại ở một số hộ kinh doanh có thể tạo ra mức chênh lệch về số thuế phải nộp dù quy mô và hiệu quả kinh doanh trên thực tế không thay đổi.
Ví dụ như, một hộ kinh doanh có doanh thu 3,6 tỷ đồng/năm, chi phí nhiên liệu, sửa chữa, tiền công, lãi vay và khấu hao phương tiện khoảng 3 tỷ đồng; thu nhập tính thuế là 600 triệu đồng; thuế suất 17% tương ứng số thuế thu nhập cá nhân 102 triệu đồng. Nhưng nếu 250 triệu đồng tiền nhiên liệu và sửa chữa không đủ chứng từ hoặc thanh toán không đúng hình thức, thu nhập tính thuế có thể tăng lên 850 triệu đồng, tương ứng số thuế tăng lên 144,5 triệu đồng.
Thứ ba, hộ kinh doanh phải tổ chức hoạt động kế toán, thực hiện đầy đủ việc ghi chép, lưu giữ sổ sách, hóa đơn, chứng từ theo quy định của pháp luật để chứng minh các căn cứ về doanh thu, chi phí, cũng như các nội dung về hàng tồn kho và dòng tiền của hộ kinh doanh.
Theo hướng dẫn tại Thông tư số 152/2025/TT-BTC của Bộ Tài chính, hộ kinh doanh thuộc đối tượng không chịu thuế GTGT, không phải nộp thuế TNCN thì sử dụng sổ doanh thu bán hàng hóa, dịch vụ để theo dõi ngưỡng doanh thu đạt được; hộ kinh doanh nộp thuế GTGT và thuế TNCN theo tỷ lệ % trên doanh thu sử dụng sổ doanh thu có ghi chép doanh thu theo từng nhóm ngành nghề. Riêng hộ kinh doanh nộp thuế TNCN dựa trên thu nhập tính thuế phải sử dụng bốn nhóm sổ gồm: sổ doanh thu bán hàng hóa, dịch vụ; sổ chi tiết doanh thu, chi phí; sổ chi tiết vật liệu, dụng cụ, sản phẩm hàng hóa và sổ chi tiết tiền. Tài liệu có thể lưu trữ điện tử hoặc bằng giấy, nhưng phải bảo đảm khả năng kiểm tra, đối chiếu.
Theo bà Mai Anh, áp lực quản trị cũng tăng lên trong bối cảnh dữ liệu bán hàng đang ngày càng được số hóa. Hộ có doanh thu trên 1 tỷ đồng phải sử dụng hóa đơn điện tử có mã của cơ quan Thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan Thuế. Tuy nhiên, theo Nghị định số 141/2026/NĐ-CP, trường hợp hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống nếu đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì được đăng ký sử dụng hóa đơn điện tử có mã của cơ quan Thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan Thuế.
Mặc dù vậy, các địa phương đã tập trung tích cực chuẩn bị cho nền tảng ban đầu, nhằm đáp ứng yêu cầu quản lý thuế trong bối cảnh nhiều chính sách mới được thực thi.
Tại Thành phố Huế, trong số 2.776 hộ được hỗ trợ đăng ký hóa đơn điện tử khởi tạo từ máy tính tiền, đã có 2.680 hộ sử dụng, đạt 97%; có 32.239 hộ sử dụng eTax Mobile, đạt 74%; 21.723 hộ đã thông báo tài khoản ngân hàng hoặc ví điện tử, tương đương khoảng 50% tổng số hộ kinh doanh trên địa bàn.
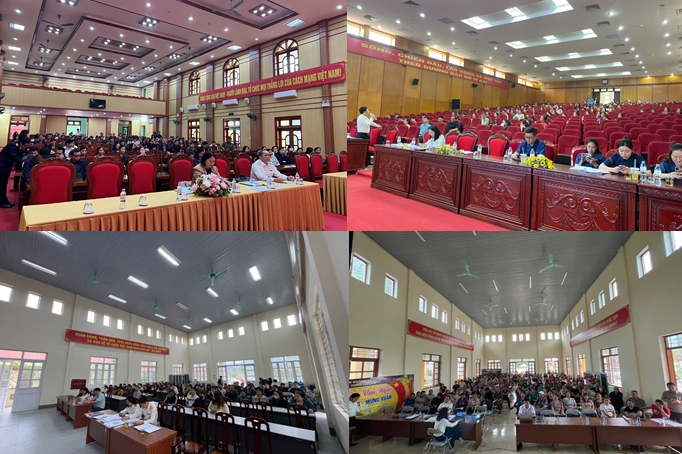
Trong khi đó, 1.119 trong tổng số 1.232 hộ kinh doanh thuộc diện bắt buộc sử dụng hóa đơn điện tử tại tỉnh Tuyên Quang đã đăng ký sử dụng hóa đơn điện tử, hóa đơn điện tử khởi tạo từ máy tính tiền, đạt khoảng 90%. Bên cạnh đó, cơ quan Thuế cũng đã cấp hơn 34.000 tờ rơi, sổ tay trong quý II; tổ chức 56 buổi tập huấn với hơn 6.000 người tham dự và bốn hội nghị đối thoại với hơn 500 người nộp thuế.
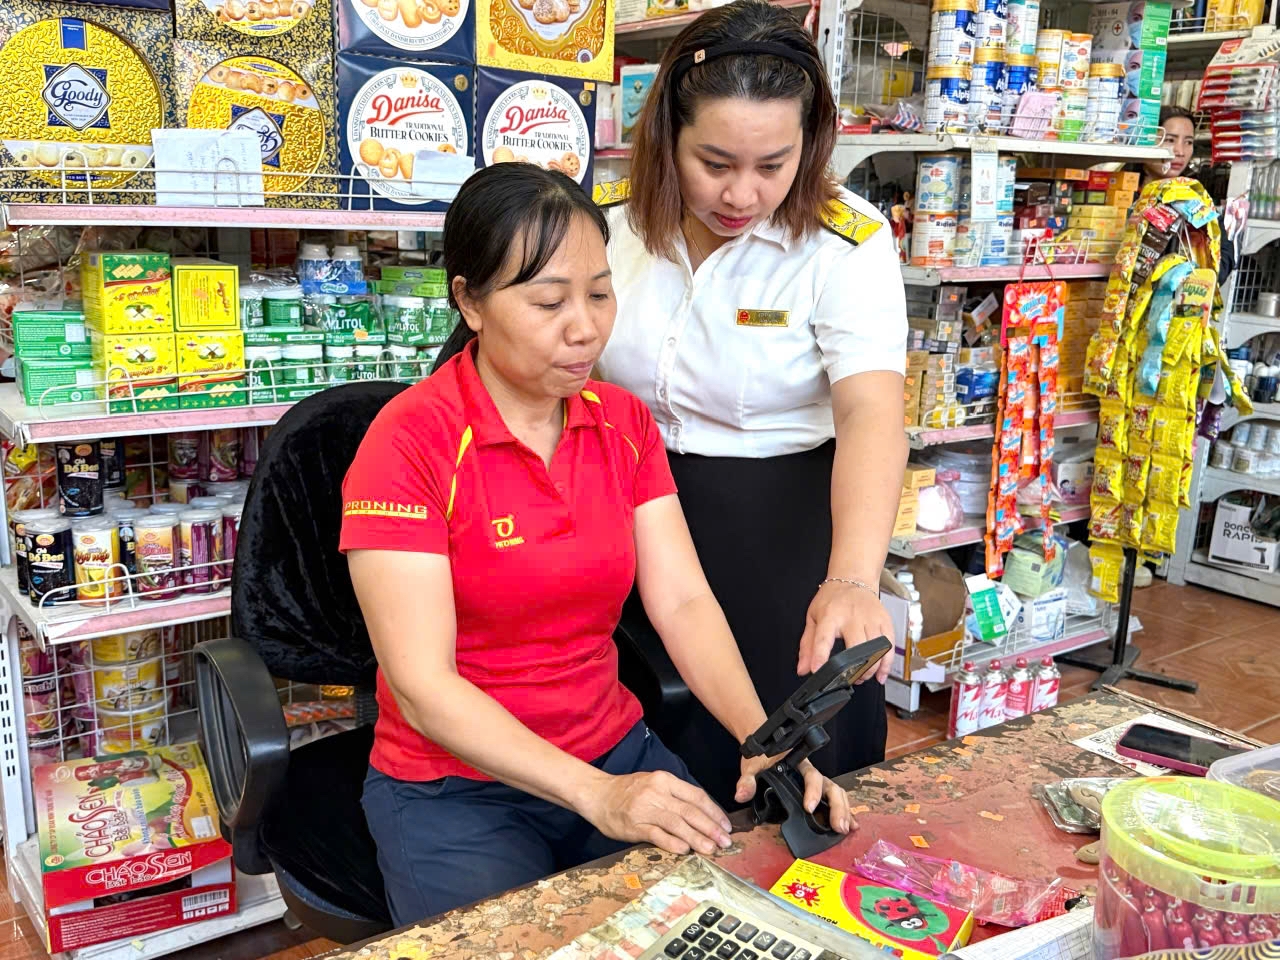 |
| Các chính sách thuế mới đối với hộ kinh doanh trong thời gian gần đây hướng đến xác định nghĩa vụ thuế dựa trên kết quả kinh doanh thực. |
Thuế tỉnh Lai Châu đang quản lý 13.414 hộ, cá nhân kinh doanh, trong đó 8.980 hộ đang hoạt động. Trong 2.762 tờ khai đã tiếp nhận, có 2.675 tờ khai nộp đúng hạn, đạt 97%, đồng thời cơ quan Thuế địa phương đã thu thập thông tin cơ sở dữ liệu đối với 8.770 hộ, đạt 97,6%; có 8.258 hộ cài đặt, sử dụng eTax Mobile, tương đương 92% số hộ đang hoạt động.
Tiến sĩ Mai Anh nhận định, nhìn từ thực tế, quá trình chuyển đổi đã đi qua bước cài đặt ứng dụng, đăng ký hóa đơn và chuẩn hóa dữ liệu. Thách thức tiếp theo đặt ra trong công tác quản lý thuế là kiểm soát được giao dịch đầu vào là chi phí có thể chứng minh; phân biệt tài sản kinh doanh với tài sản gia đình; quản lý hàng tồn kho, tiền mặt, công nợ và lưu giữ tài liệu theo một quy trình thống nhất.
Chính vì vậy, tác động lớn nhất của các chính sách thuế mới đối với hộ kinh doanh trong thời gian gần đây không chỉ hướng tới việc thực hiện thu đúng, thu đủ số thu cho ngân sách nhà nước từ hoạt động của các hộ kinh doanh trong thực tiễn, mà xa hơn là việc các hộ kinh doanh được đặt vào cơ chế xác định nghĩa vụ thuế dựa trên kết quả kinh doanh thực, đảm bảo sự công bằng trong thực hiện nghĩa vụ thuế so với nhóm các doanh nghiệp trong nền kinh tế.
Theo đó, hộ kinh doanh có chi phí lớn, biên lợi nhuận thấp và quản trị tài chính tốt có cơ hội được tính thuế công bằng hơn, trong khi hộ kinh doanh nếu vẫn tiếp tục kinh doanh theo thói quen, không thực hiện đầy đủ các quy định về hóa đơn và chứng từ, không tách bạch dòng tiền trong các giao dịch và không ghi chép đầy đủ sổ sách kế toán theo quy định có thể không tối ưu được các quyền lợi về thuế mà chính sách mới mang lại.
Để bước ngoặt này thực sự trở thành động lực phát triển, cơ quan quản lý cần tiếp tục đơn giản hóa công cụ kế toán, hỗ trợ theo từng ngành nghề và đặc thù địa bàn; đồng thời tiếp tục giúp hộ hình thành thói quen lấy hóa đơn, thanh toán qua ngân hàng và ghi nhận chi phí ngay từ khi phát sinh. Khi đó, việc được trừ chi phí không chỉ giúp xác định đúng nghĩa vụ thuế, mà còn tạo nền tảng để hộ kinh doanh kiểm soát lợi nhuận, tiếp cận tín dụng và từng bước nâng cấp mô hình hoạt động.