Chỉ 2 ngày sau khi Thông tư số 121/2025/TT-BTC có hiệu lực, ngày 2/2/2026, Cục Hải quan đã ban hành Công văn 8444/CHQ-GSQL như một bước phản ứng sắc bén để xử lý dứt điểm các xung đột pháp lý và kỹ thuật phát sinh.
Hóa giải xung đột thực thi
Trong bối cảnh quy định mới mang đến những thay đổi cấu trúc về quản lý thuế và thủ tục, động thái của cơ quan Hải quan đóng vai trò là “chốt chặn” pháp lý then chốt, trực tiếp tháo gỡ các điểm nghẽn để ngăn ngừa sự đứt gãy trong chuỗi cung ứng của cộng đồng doanh nghiệp.
Hóa giải xung đột giữa chế định tự động hủy và quyền lợi thực tế của người khai tại Điều 22 Thông tư số 121/2025/TT-BTC thiết lập một cơ chế kiểm soát cứng về hệ thống tự động hủy tờ khai xuất khẩu tại chỗ quá hạn 15 ngày nếu thiếu tờ khai nhập khẩu đối ứng.
Tuy nhiên, dưới góc độ pháp lý, việc tự động hóa hoàn toàn khi chưa có tính năng cảnh báo sớm (thông báo trước 5 ngày) có thể dẫn đến việc tước đoạt quyền lợi của doanh nghiệp do lỗi khách quan hoặc độ trễ dữ liệu hệ thống.
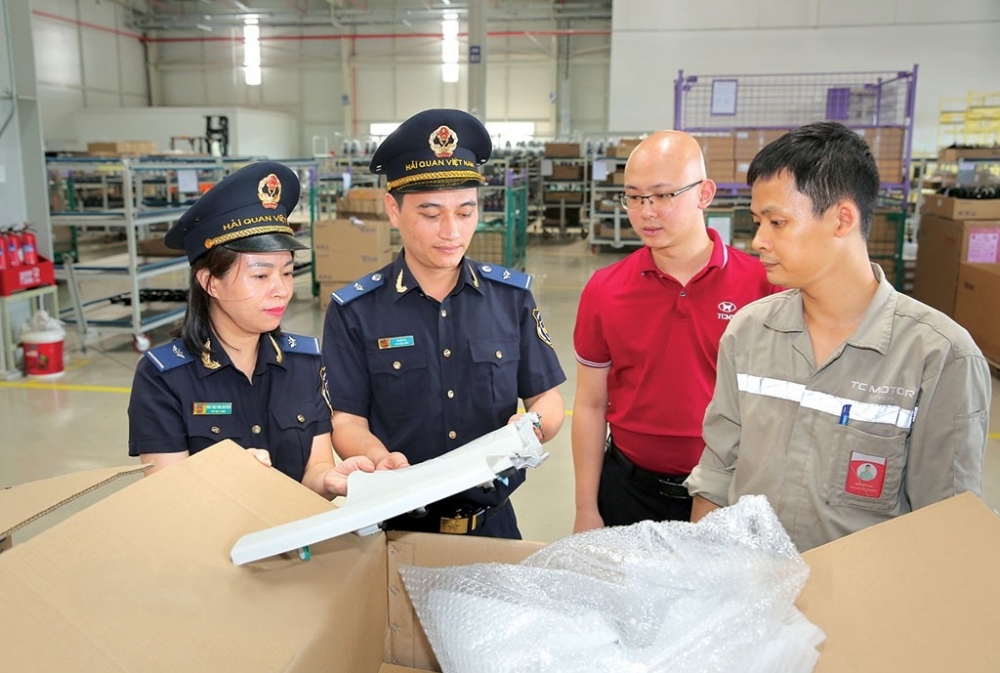 |
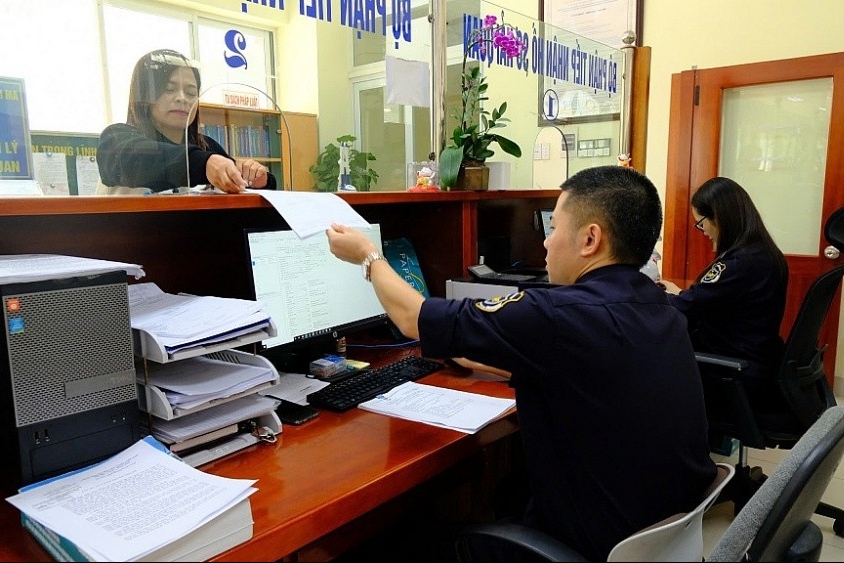
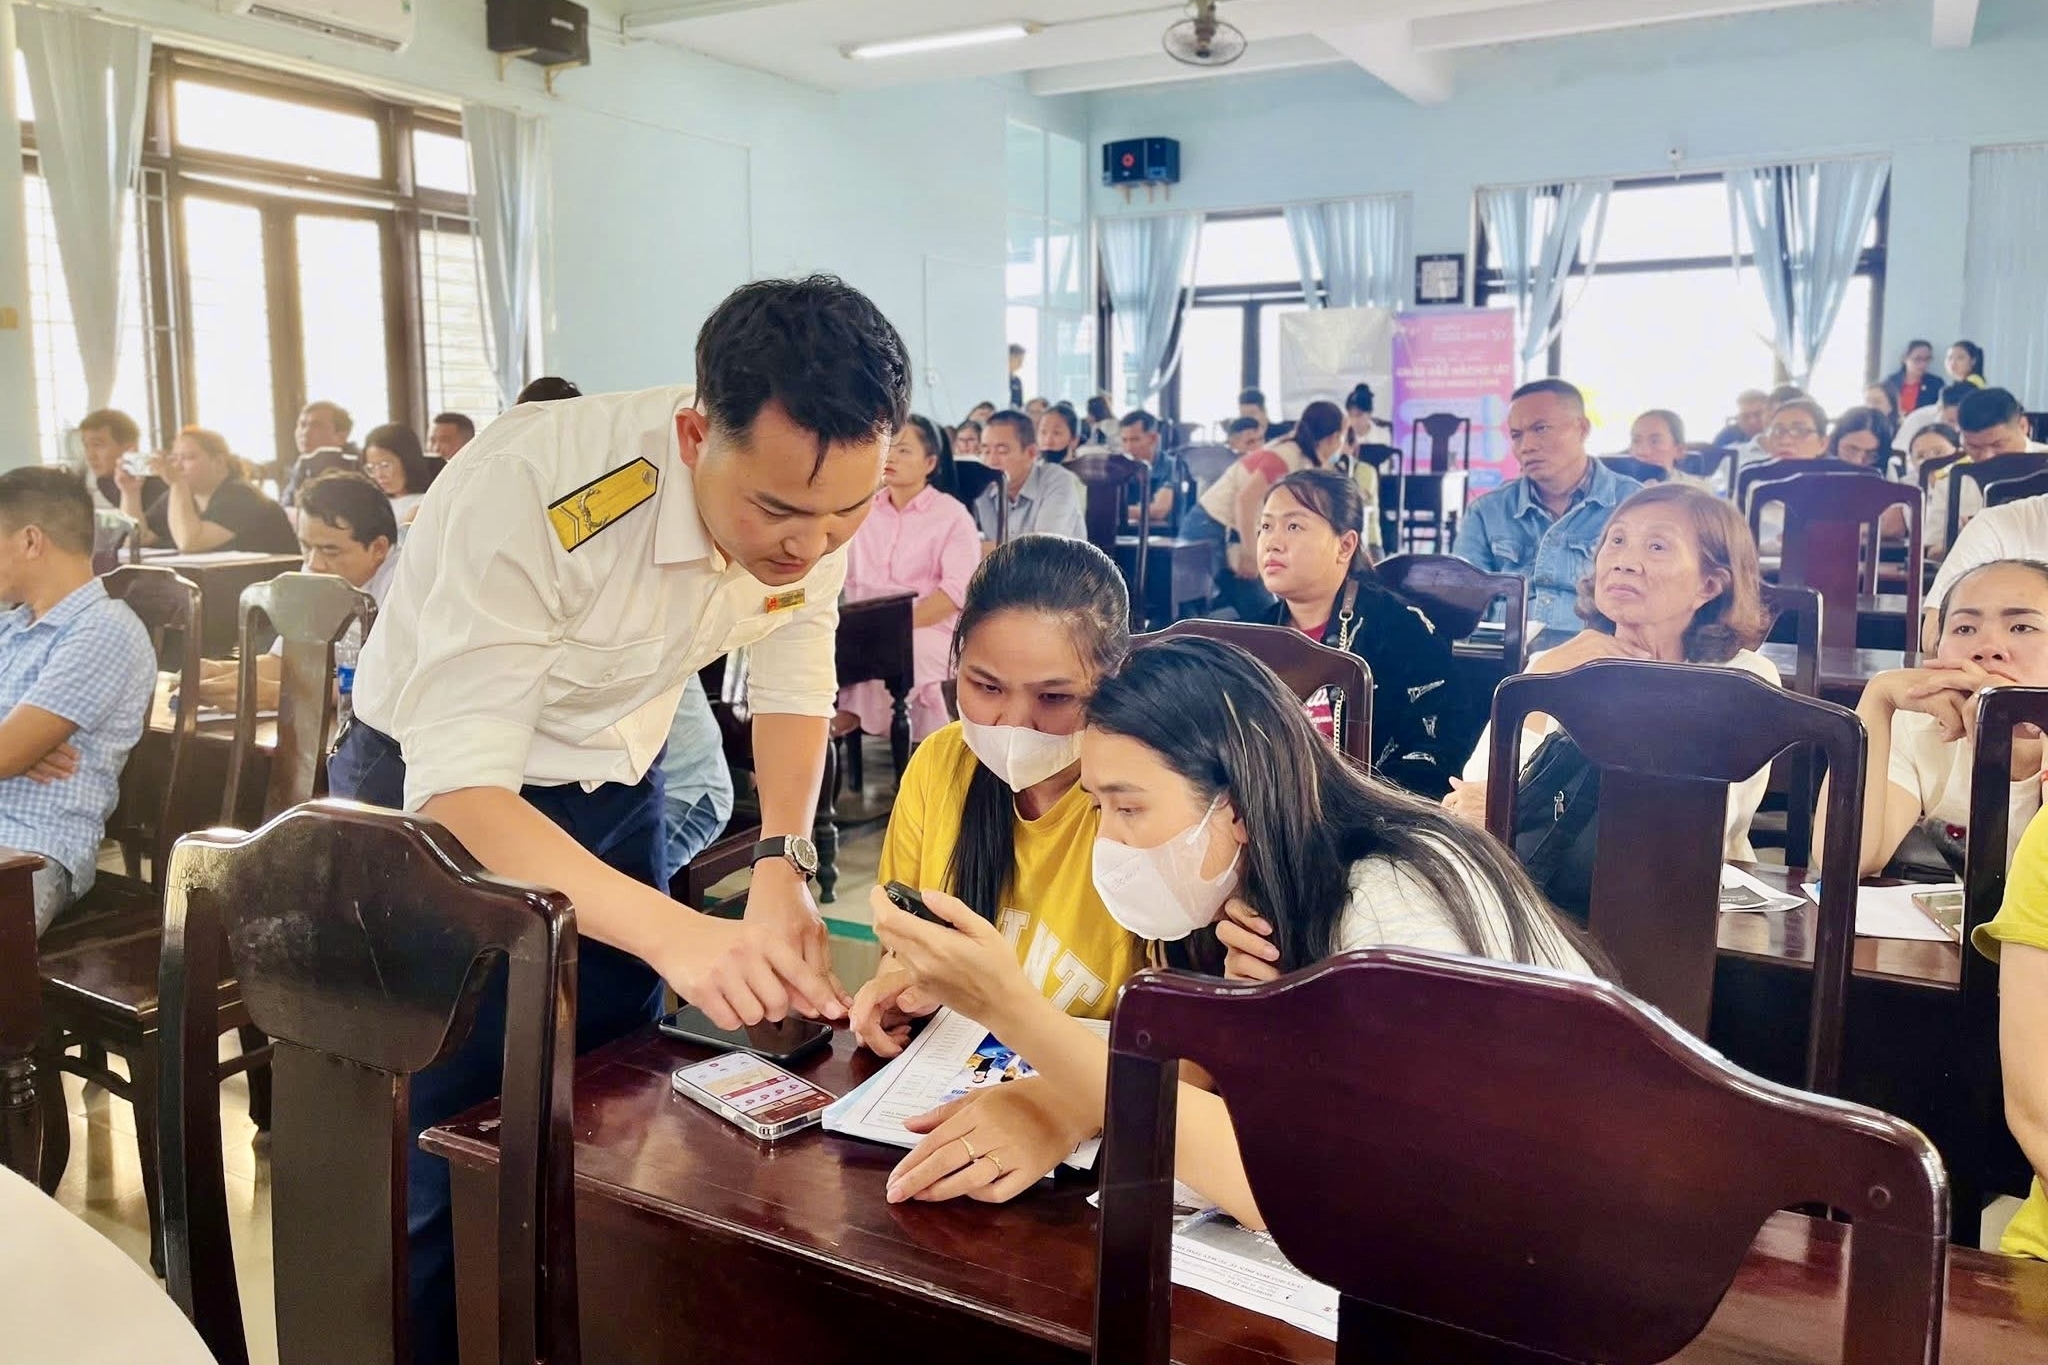
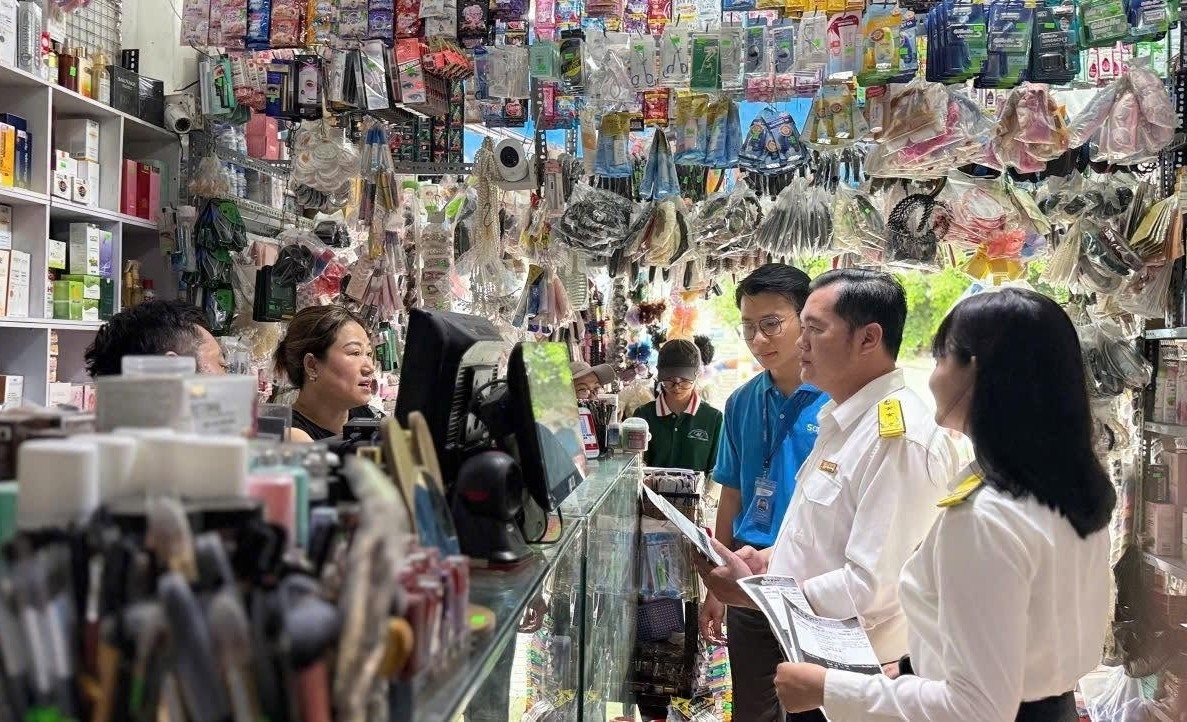
| Công chức Hải quan Ninh Bình (Chi cục Hải quan khu vực IV) hướng dẫn thủ tục cho doanh nghiệp. Ảnh: H.Nụ |
Nhận diện lỗ hổng này, Cục Hải quan đã yêu cầu các chi cục hải quan khu vực phải thực hiện rà soát thủ công và xác minh trực tiếp với đơn vị trước khi xử lý hủy trên hệ thống. Đây không chỉ là một giải pháp tình thế mà là sự điều chỉnh cần thiết để đảm bảo tính thượng tôn pháp luật nhưng vẫn phù hợp với thực trạng hạ tầng công nghệ hiện tại.
Việc chuyển dịch từ hệ thống quyết định sang con người thẩm định trong giai đoạn bắt đầu thực thi giúp tạo ra một vùng đệm an toàn, bảo vệ doanh nghiệp khỏi các chế tài hành chính phát sinh từ lỗi nhận diện đối ứng dữ liệu – một vấn đề vốn thường xuyên xảy ra trong các giao dịch phức tạp giữa bên xuất và bên nhập không đồng nhất về thời điểm khai báo.
Ngoài ra, để xử lý khoảng trống pháp lý trong chỉ tiêu thông tin định danh hệ thống trong các giao dịch xuất nhập khẩu tại chỗ, đặc biệt là việc Hệ thống VNACCS/VCIS chưa kịp cập nhật các trường dữ liệu định danh người mua/bán tại Việt Nam theo quy định mới đã tạo ra một rào cản kỹ thuật trực tiếp, Cục Hải quan đã đưa ra các giải pháp có tính pháp lý cao nhằm hướng dẫn khai báo mã số thuế của người được chỉ định vào các ô “Tên người ủy thác” hoặc các chỉ tiêu ghi chú để khắc phục lỗi hệ thống.
Việc chấp nhận các phương thức tiếp nhận thông báo tiêu hủy qua thư điện tử thay cho các tính năng hệ thống chưa nâng cấp chính là minh chứng cho sự linh hoạt trong quản lý của cơ quan Hải quan. Điều này đảm bảo những giới hạn về hạ tầng công nghệ không trở thành rào cản cho các quyền lợi cốt lõi đã được pháp luật quy định.
Do đó, việc Cục Hải quan tức thì gỡ khó phản ánh một góc nhìn thực tế pháp luật phải đi trước để mở đường, nhưng các hướng dẫn kỹ thuật phải đi kèm để đảm bảo luật pháp không bị đình trệ bởi những rào cản kỹ thuật số.
Chuẩn hóa và đột phá quyền tự chủ doanh nghiệp
Nhằm chuẩn hóa cấu trúc định mức và báo cáo quyết toán theo mô hình quản trị rủi ro tại Điều 55 và Điều 60 Thông tư số 121/2025/TT-BTC, Cục Hải quan đã bóc tách chi tiết kỹ thuật xây dựng định mức bao quát cho mọi nguồn nguyên liệu, đặc biệt là hàng tái nhập để sửa chữa – một lĩnh vực vốn gây xung đột số liệu gay gắt giữa hệ thống hải quan và Hệ thống hoạch định nguồn lực doanh nghiệp (ERP).
Quy định mới yêu cầu doanh nghiệp phải giải trình được định mức thực tế từ khâu đưa vào sản xuất đến khi ra thành phẩm cuối cùng, bao gồm cả các hao hụt tự nhiên và phế liệu phế phẩm. Đặc biệt là làm rõ lộ trình áp dụng báo cáo quyết toán dựa trên thời điểm kết thúc năm tài chính (trước hay sau ngày 1/2/2026) là giải pháp pháp lý then chốt, giúp doanh nghiệp tránh được tình trạng “hồi tố” bất lợi.
Điều này thiết lập một chuẩn mực đối chiếu minh bạch, buộc doanh nghiệp phải chuyên nghiệp hóa hệ thống kho vận và kế toán để tương thích với dữ liệu hải quan. Sự rõ ràng này giúp triệt tiêu các rủi ro pháp lý tiềm ẩn như bác bỏ định mức thực tế, từ đó ngăn chặn nguy cơ bị ấn định thuế và xử phạt vi phạm hành chính khi thực hiện các đợt kiểm tra sau thông quan định kỳ.
Nếu trước đây, mọi hoạt động đưa hàng ra/vào khu phi thuế quan đều bị giám sát chặt chẽ qua tờ khai, gây lãng phí nguồn lực cho cả doanh nghiệp và cơ quan quản lý. Thì nay đột phá tư duy hậu kiểm và quyền tự chủ của doanh nghiệp chế xuất được cải cách tại Điều 74 Thông tư số 121/2025/TT-BTC cho phép doanh nghiệp chế xuất tự lựa chọn không làm thủ tục hải quan đối với hàng hóa phục vụ nghiên cứu phát triển (R&D) và bảo trì là một bước tiến vượt bậc trong tư duy lập pháp.
Tại văn bản hướng dẫn, Cục Hải quan đã cụ thể hóa quy định bằng cách cho phép thay thế các thủ tục hành chính truyền thống bằng cơ chế quản lý dựa trên hóa đơn, chứng từ nội bộ và thông báo văn bản một lần.
Sự thay đổi này không chỉ tối ưu hóa chi phí tuân thủ cho các nhà đầu tư lớn mà còn đánh dấu sự chuyển dịch mạnh mẽ của ngành Hải quan từ mô hình quản lý theo hành vi sang quản lý dựa trên niềm tin và tính tự tuân thủ.
Tuy nhiên, cơ quan Hải quan lưu ý doanh nghiệp về trách nhiệm giải trình khi quyền tự chủ càng cao đồng nghĩa với nghĩa vụ lưu trữ hồ sơ và chứng minh tính hợp lệ của hàng hóa khi có yêu cầu hậu kiểm càng lớn, buộc doanh nghiệp phải tự thiết lập bộ chỉ số kiểm soát nội bộ nghiêm ngặt.
Động thái kịp thời hướng dẫn các quy định mới chỉ sau 2 ngày đi vào thực thi không chỉ là là các hướng dẫn nghiệp vụ đơn thuần mà còn là bản cam kết về một môi trường quản lý minh bạch và đồng hành thực chất. Có thể nói sự đồng bộ giữa chính sách và thực thi này sẽ giúp doanh nghiệp không chỉ tuân thủ đúng pháp luật mà còn tối ưu hóa được quy trình vận hành, tạo đà cho sự tăng trưởng bền vững.