Để mùa báo cáo quyết toán diễn ra thuận lợi, doanh nghiệp cần chủ động rà soát các “điểm mù” về mã vật tư, quản trị phế liệu và xử lý chênh lệch tồn kho. Việc áp dụng đúng các quy định tại Thông tư số 121/2025/TT-BTC của Bộ Tài chính sẽ giúp doanh nghiệp bảo vệ dòng tiền và ngăn chặn rủi ro truy thu thuế.
Đồng bộ hóa dữ liệu
Sai sót nghiêm trọng nhất trong các kỳ báo cáo quyết toán chính là sự lệch pha về hệ thống mã hóa giữa các bộ phận chức năng nội bộ. Kế toán thường quản lý theo mã vật tư tài chính, bộ phận sản xuất dùng mã kỹ thuật, trong khi bộ phận xuất nhập khẩu khai báo theo mã số hàng hóa hải quan.
Theo quy định tại Thông tư số 121/2025/TT-BTC, việc thiếu một bảng quy đổi mã vật tư chuẩn xác sẽ tạo ra tình trạng “âm kho” hoặc “dương kho” ảo trên hệ thống. Khi hệ thống hải quan tự động đối soát tờ khai với sổ kho, các chênh lệch này sẽ bị coi là dấu hiệu gian lận hoặc thiếu tuân thủ. Do đó, doanh nghiệp cần xây dựng một hệ thống dữ liệu chung trong hệ thống quản trị sản xuất, đảm bảo mọi biến động nhập - xuất - tồn được ghi nhận đồng nhất, từ đó giúp quá trình lập báo cáo quyết toán trở nên chính xác và nhanh chóng.
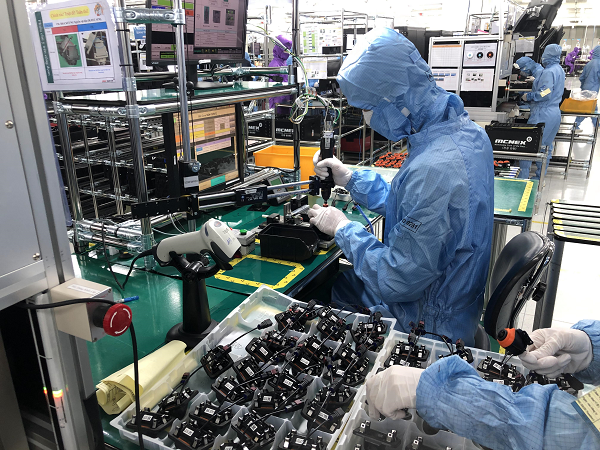 |
| Hoạt động sản xuất linh kiện điện tử xuất khẩu của doanh nghiệp chế xuất. |
Quản trị phế liệu và phế phẩm cũng là khu vực tiềm ẩn rủi ro truy thu thuế khổng lồ mà doanh nghiệp cần đặc biệt lưu tâm trong mùa quyết toán này. Nghị định số 08/2015/NĐ-CP nêu rõ phế liệu miễn thuế chỉ khi được thực tế đưa vào sản xuất hàng xuất khẩu. Lỗi phổ biến là doanh nghiệp tự ý bán phế liệu ra nội địa mà không nộp thuế hoặc không có biên bản tiêu hủy đúng quy trình theo hướng dẫn của Thông tư số 121/2025/TT-BTC.
Hơn nữa, việc xử lý chênh lệch sau kiểm kê thực tế tại kho là bài toán hóc búa cần lời giải trước khi nộp báo cáo. Nếu thực tế kho thấp hơn sổ sách do thất thoát hoặc do định mức thực tế cao hơn định mức báo cáo, doanh nghiệp phải chủ động kê khai thay đổi mục đích sử dụng và nộp thuế bổ sung. Việc im lặng trước các sai lệch kiểm kê sẽ bị cơ quan Hải quan xem là hành vi gian lận khi phát hiện trong quá trình hậu kiểm, dẫn đến mức phạt từ 1 đến 3 lần số thuế vi phạm cùng các rắc rối pháp lý kéo dài.
Thực tế nghiệp vụ cho thấy, nhiều doanh nghiệp không tách bạch rõ ràng giữa phế liệu (có giá trị thu hồi) và phế phẩm (hàng lỗi không thể khắc phục). Mọi đơn vị nguyên liệu kết tinh trong phế phẩm nếu không được xuất khẩu hoặc tiêu hủy dưới sự giám sát đều phải chịu nghĩa vụ thuế nhập khẩu theo quy định hiện hành. Quy trình quản trị kho hiện đại đòi hỏi doanh nghiệp phải thiết lập các mã hạch toán riêng cho từng loại phế liệu, phế phẩm, đồng thời lưu trữ đầy đủ bộ hồ sơ minh chứng từ biên bản xác nhận lỗi kỹ thuật đến hóa đơn bán ra nội địa. Việc chuẩn hóa quy trình này không chỉ giúp vượt qua kỳ báo cáo quyết toán suôn sẻ mà còn tối ưu hóa chi phí sản xuất và quản trị tài chính doanh nghiệp một cách bền vững.
Quản trị rủi ro xuất nhập khẩu tại chỗ và hàng tái xuất
Loại hình xuất nhập khẩu tại chỗ luôn là điểm nóng trong các đợt kiểm tra hải quan do tính chất phức tạp của việc đối ứng tờ khai.
Để kỳ báo cáo quyết toán 2025 thuận lợi, doanh nghiệp phải đảm bảo nguyên liệu tiêu hao cho hàng xuất khẩu tại chỗ khớp đúng với tờ khai đối ứng của phía người mua nội địa theo lộ trình.
Sai sót thường gặp là doanh nghiệp hạch toán doanh thu xuất khẩu trên sổ sách nhưng tờ khai hải quan đối ứng của phía đối tác gặp lỗi hoặc bị hủy mà không được cập nhật kịp thời vào báo cáo quyết toán.
Theo Cục Hải quan, để hóa giải rủi ro này, doanh nghiệp phải thiết lập cơ chế đối soát liên hoàn với đối tác và ứng dụng hệ thống phần mềm có khả năng tự động cập nhật trạng thái tờ khai. Bởi mọi sự sai lệch trong luồng hàng xuất nhập khẩu tại chỗ đều dẫn đến nguy cơ bị truy thu thuế nhập khẩu ngay lập tức cho phần nguyên liệu chưa được xác nhận xuất khẩu thành công.
Thủ tục tái xuất hàng lỗi và quản lý hàng mẫu, hàng biếu tặng cũng đòi hỏi sự chuẩn xác tuyệt đối về loại hình nhập xuất khẩu để tránh các vướng mắc trong mùa quyết toán. Việc dẫn chiếu sai số tờ khai nhập khẩu ban đầu khi thực hiện tái xuất (như nhầm lẫn giữa mã loại hình B11 và B13) sẽ khiến hệ thống không thể tự động thanh khoản hồ sơ miễn thuế trên báo cáo quyết toán. Thông tư số 121/2025/TT-BTC yêu cầu mọi biến động của hàng hóa miễn thuế phải được theo dõi chi tiết theo từng tờ khai nhập khẩu ban đầu.
Theo Cục Hải quan, doanh nghiệp cần đặc biệt lưu tâm đến việc quản lý nguyên liệu mượn từ đối tác nước ngoài; nếu không hạch toán riêng biệt, lượng tiêu hao của các loại nguyên liệu này sẽ làm sai lệch định mức chung, dẫn đến rủi ro bị ấn định thuế cho toàn bộ mã sản phẩm đó. Sự nhầm lẫn này không chỉ gây thiệt hại về tài chính mà còn làm xấu đi hồ sơ năng lực của doanh nghiệp trong mắt các nhà chức trách hải quan.
Việc đầu tư vào hạ tầng dữ liệu và nâng cao năng lực chuyên môn cho đội ngũ nhân sự không chỉ giúp doanh nghiệp tránh được các khoản phạt nặng mà còn xây dựng được hồ sơ doanh nghiệp ưu tiên bền vững. Sự minh bạch trong quản trị định mức, hàng dở dang, phế liệu và các giao dịch tại chỗ chính là nền tảng để doanh nghiệp khẳng định sự chuyên nghiệp trong chuỗi giá trị toàn cầu.
Việc chủ động nhận diện hạn chế, sai sót và áp dụng các chiến lược tuân thủ dựa trên dữ liệu số chính là cách tốt nhất để biến thủ tục hải quan từ gánh nặng hành chính trở thành lợi thế cạnh tranh sắc bén cho doanh nghiệp, đảm bảo mùa báo cáo quyết toán diễn ra thuận lợi, an toàn và đạt hiệu quả cao nhất.