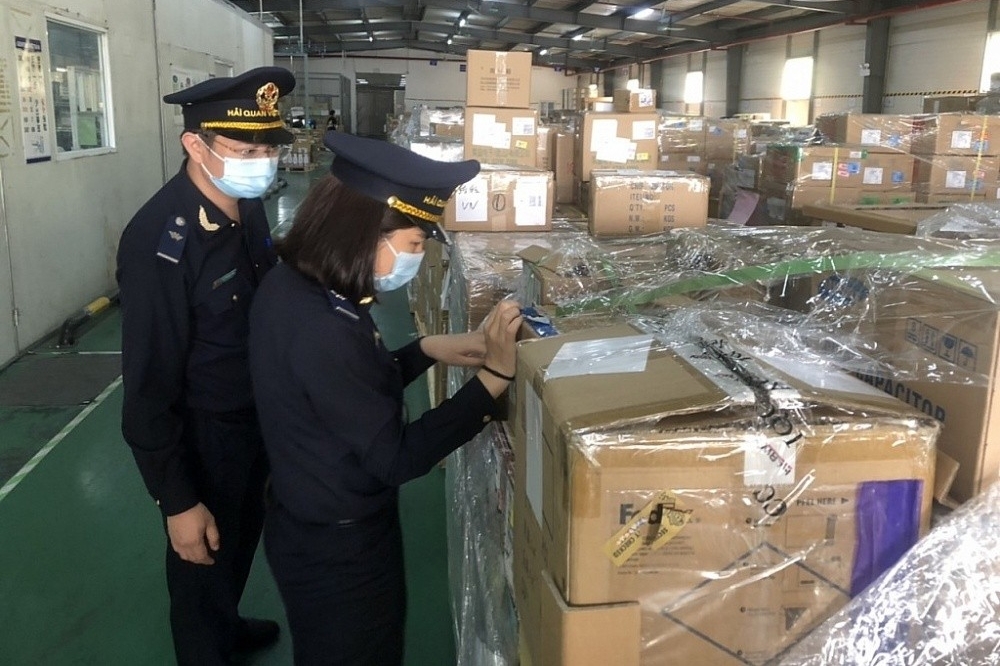
Đứng trước yêu cầu khắt khe về tính liêm chính dữ liệu và lộ trình số hóa toàn diện, doanh nghiệp cần quyết liệt chuyển dịch từ định mức lý thuyết sang quản trị tiêu hao thực tế. Việc làm chủ dòng chảy dữ liệu sản xuất không chỉ giúp tối ưu hóa nghĩa vụ tài chính mà còn là điều kiện tiên quyết để kỳ báo cáo quyết toán diễn ra thuận lợi, bảo vệ vị thế của doanh nghiệp trong chuỗi cung ứng.
Chuẩn mực mới trong quản trị tiêu hao thực tế
Trong cấu trúc của báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, định mức luôn được coi là linh hồn nhưng cũng là tử huyệt của doanh nghiệp sản xuất xuất khẩu và gia công.
Theo quy định mới nhất được hướng dẫn chi tiết tại Thông tư số 121/2025/TT-BTC, cơ quan Hải quan đã chính thức thay đổi phương pháp luận kiểm tra: từ hậu kiểm dựa trên chứng từ rời rạc sang kiểm soát tính logic hệ thống giữa định mức kỹ thuật và lượng nguyên liệu tiêu hao thực tế.
Đại diện Ban Giám sát quản lý về hải quan (Cục Hải quan) cho rằng, điểm cốt lõi mà các nhà quản trị doanh nghiệp cần đặc biệt lưu ý là sự bác bỏ hoàn toàn tính cứng nhắc của định mức lý thuyết vốn đã tồn tại nhiều thập kỷ. Trước đây, nhiều đơn vị thường có xu hướng áp dụng một mức hao hụt cố định cho cả kỳ báo cáo tài chính dựa trên bảng thông số của nhà sản xuất máy móc. Tuy nhiên, quy định mới xác lập rằng định mức trong báo cáo quyết toán phải là vết tích thực tế được trích xuất từ nhật ký vận hành (MES) hoặc khớp đúng với dòng chảy chi phí sản xuất dở dang trên sổ sách kế toán.
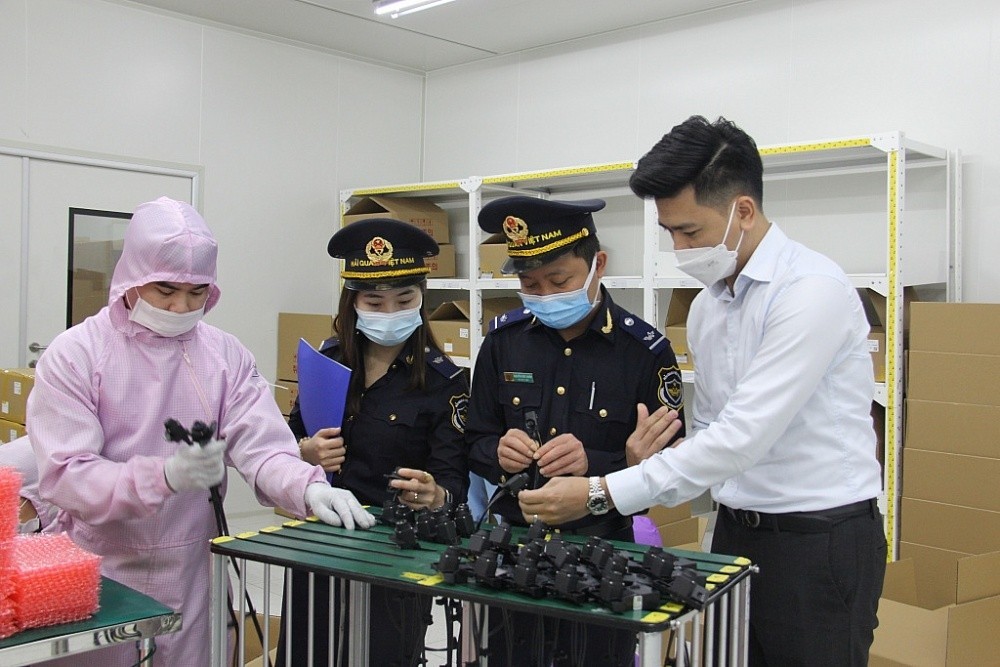 |
| Công chức Hải quan kiểm tra hoạt động sản xuất tại DN chế xuất. Ảnh: H.Nụ |
Sự thay đổi này mang tính cách mạng vì nó buộc doanh nghiệp phải chứng minh được sự biến động của nguyên liệu qua từng lệnh sản xuất thay vì áp dụng một con số “tĩnh” cho cả năm tài chính. Mỗi mã sản phẩm khi xuất xưởng hiện nay phải mang theo một dấu vết dữ liệu riêng biệt về lượng nguyên liệu đã thực tế tiêu tốn, bao gồm cả các biến số về hàng hỏng, lỗi máy, hay các thay đổi quy trình kỹ thuật phát sinh trong từng giai đoạn cụ thể.
| Thông tư số 121/2025/TT-BTC đòi hỏi doanh nghiệp phải áp dụng nhất quán phương pháp nhập trước xuất trước hoặc tỷ lệ tương ứng. Nếu không có hệ thống quản trị nguồn gốc dữ liệu mạnh mẽ, doanh nghiệp sẽ không thể giải trình được sự “xáo trộn” nguồn cung cấp, từ đó dẫn đến rủi ro bị bác bỏ quyền miễn thuế cho toàn bộ lô hàng nhập khẩu. Việc phối hợp liên ngành hiện nay cho phép cơ quan Hải quan truy xuất báo cáo tài chính của doanh nghiệp để đối chiếu chi phí giá thành, từ đó phát hiện những điểm bất hợp lý trong việc xây dựng định mức tiêu hao nguyên liệu. |
Cơ chế kiểm tra của cơ quan Hải quan hiện nay được xây dựng vững chắc trên kiềng ba chân dữ liệu: Kho nguyên liệu đầu vào - dòng chảy vật tư trên dây chuyền sản xuất - kho thành phẩm đầu ra. Sự tương thích dữ liệu giữa ba trụ cột này chính là bằng chứng đanh thép nhất về tính trung thực của doanh nghiệp trước pháp luật.
Nếu định mức xây dựng trong báo cáo cao hơn tiêu hao thực tế trên sổ sách kế toán mà không có lý do xác đáng như sự cố thiên tai hay hỏa hoạn có xác nhận của cơ quan chức năng, doanh nghiệp lập tức bị đưa vào diện nghi vấn về nguyên liệu – hành vi lợi dụng chính sách miễn thuế để tuồn hàng ra thị trường nội địa. Hệ quả không chỉ dừng lại ở việc truy thu thuế nhập khẩu mà còn là các chế tài xử phạt hành chính về hành vi gian lận thuế, làm sụt giảm nghiêm trọng điểm tin cậy của doanh nghiệp trên hệ thống đánh giá rủi ro quốc gia.
Đặc biệt, kỹ thuật quản trị hàng dở dang tại thời điểm chốt sổ ngày 31/12 là một mắt xích trọng yếu để báo cáo quyết toán được chấp nhận thông quan nhanh chóng.
Thông thường, một lượng nguyên liệu đáng kể đã xuất kho nhưng chưa kết tinh thành thành phẩm hoàn chỉnh. Nếu kế toán và bộ phận xuất nhập khẩu không thực hiện quy đổi hàng dở dang về lượng nguyên liệu tương đương để trừ lùi tồn kho, con số trên báo cáo quyết toán sẽ bị lệch hoàn toàn so với thực tế kiểm kê tại nhà xưởng.
Do đó, quy định tại Thông tư số 121/2025/TT-BTC yêu cầu doanh nghiệp phải giải trình rõ ràng thuật toán quy đổi này dựa trên tỷ lệ hoàn thành kỹ thuật của sản phẩm. Việc thiếu minh bạch trong xử lý hàng dở dang chính là nguyên nhân dẫn đến các đợt kiểm tra thực tế tại trụ sở doanh nghiệp kéo dài, gây áp lực lên dòng vốn và uy tín của doanh nghiệp.
Số hóa đối soát và chiến lược ứng phó
Một trong những điểm mới mang tính đột phá mà Thông tư số 121/2025/TT-BTC mang lại chính là quyền hạn mở rộng của cơ quan Hải quan trong việc yêu cầu doanh nghiệp giải trình chi tiết về tỷ lệ hao hụt tự nhiên và hao hụt kỹ thuật cho từng mã sản phẩm cụ thể. Điều này đặt ra một thách thức quản trị vô cùng lớn: doanh nghiệp phải chứng minh được tại sao một mã hàng lại có tỷ lệ hao hụt thực tế cao hơn so với định mức kỹ thuật ban đầu hoặc cao hơn so với trung bình ngành.
Trong lộ trình tiến tới Hải quan số, hệ thống kiểm tra được vận hành bởi trí tuệ nhân tạo và phân tích dữ liệu lớn sẽ tự động thực hiện các thuật toán đối chiếu chéo giữa tờ khai hải quan và báo cáo tài chính năm.
Đặc biệt, sự liên thông dữ liệu với cơ quan Thuế thông qua hệ thống hóa đơn điện tử khiến mọi dòng chảy hàng hóa đầu vào và đầu ra của doanh nghiệp trở nên trong suốt trước mắt cơ quan quản lý. Để thích ứng, doanh nghiệp cần thiết lập bảng mã tương đương chuẩn xác giữa mã vật tư của bộ phận kế toán và mã số hàng hóa hải quan (mã HS), đồng thời xây dựng quy trình ghi nhận phế liệu và phế phẩm phát sinh ngay tại thời điểm sản xuất thay vì đợi đến cuối kỳ mới tổng hợp số liệu một cách đối phó.
Vấn đề nguyên liệu cùng loại là một thách thức kỹ thuật khác cần được xử lý chuyên sâu để đảm bảo kỳ báo cáo diễn ra thuận lợi. Khi doanh nghiệp nhập khẩu nguyên liệu sản xuất xuất khẩu (đối tượng miễn thuế) và mua nguyên liệu cùng loại tại nội địa (đối tượng có thuế), việc hạch toán phải đảm bảo chứng minh được nguyên liệu miễn thuế đã thực sự được đưa vào sản xuất hàng xuất khẩu.
Đại diện Ban Giám sát quản lý về hải quan cho rằng, trong kỷ nguyên công nghiệp mới, sự minh bạch về định mức không còn là gánh nặng hành chính mà đã trở thành lợi thế cạnh tranh cốt lõi. Khi mỗi bản báo cáo quyết toán gửi đi đều khớp đúng với bản chất vận hành của nhà máy, doanh nghiệp sẽ xây dựng được hồ sơ doanh nghiệp ưu tiên, mở cánh cửa thông quan luồng xanh toàn cầu và tối ưu hóa tối đa chi phí logistics, tạo đà bứt phá bền vững trên trường quốc tế.
| Theo lý giải của Cục Hải quan, việc chuẩn bị một hệ thống kiểm soát nội bộ mạnh mẽ không chỉ giúp doanh nghiệp giải trình các sai lệch mà còn là cách để tận dụng cơ chế tự phát hiện sai sót và khai bổ sung báo cáo quyết toán mà Thông tư số 121/2025/TT-BTC đang khuyến khích. Quyền lợi này chỉ thực sự có giá trị khi doanh nghiệp sở hữu một nền tảng dữ liệu sạch, có khả năng cảnh báo sớm các bất thường về tồn kho ảo hoặc định mức âm. Những đơn vị chủ động kết nối dữ liệu trực tiếp với hệ thống của cơ quan Hải quan không chỉ được hưởng đặc quyền miễn kiểm tra định mức thực tế tại trụ sở mà còn khẳng định được uy tín trong việc tuân thủ pháp luật. |