Cục Hải quan vừa có trả lời và hướng dẫn Chi cục Hải quan khu vực II (Cục Hải quan TP Hồ Chí Minh trước đây) liên quan đến vướng mắc trong việc xử lý thuế đối với trường hợp doanh nghiệp (DN) bỏ trốn, không nộp báo cáo quyết toán.
Liên quan đến thông báo, xác định số tiền thuế phải nộp, tại khoản 5 Điều 60 Luật Hải quan 2014; điểm b.2 khoản 4 Điều 60 Thông tư 38/2015/TT-BTC sửa đổi, bổ sung tại khoản 39 Điều 1 Thông tư 39/2018/TT-BTC quy định về xử lý quá hạn nộp báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư, máy móc, thiết bị và hàng hoá xuất khẩu; khoản 10 Điều 13 Nghị định 126/2020/NĐ-CP quy định các trường hợp cơ quan quản lý thuế tính thuế, thông báo nộp thuế.
Theo đó, trường hợp người nộp thuế chấm dứt hoạt động, không hoạt động tại địa chỉ đăng ký kinh doanh, giải thể, phá sản, chưa hoàn thành nghĩa vụ thuế, thì thực hiện theo hướng dẫn tại điểm 1 công văn số 6060/TCHQ-TXNK ngày 4/12/2024.
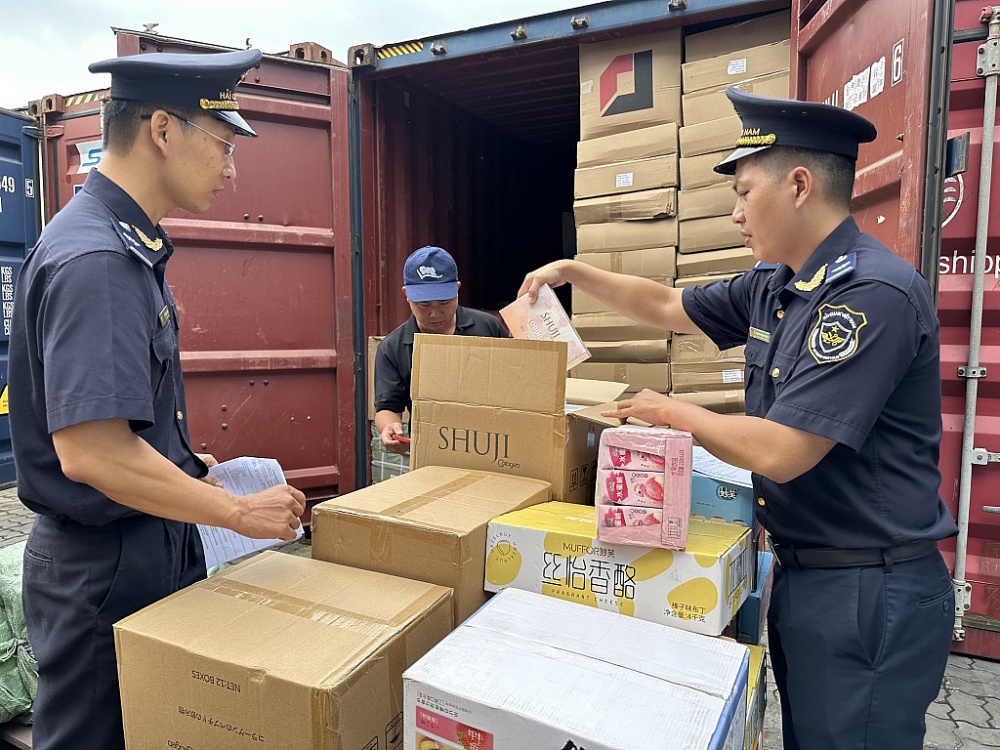 |
| Công chức Chi cục Hải quan khu vực II kiểm tra hàng NK. Ảnh: Thu Hòa |
Trường hợp cơ quan Hải quan có cơ sở xác định DN có sản phẩm xuất khẩu (XK) nhưng chưa quyết toán, cơ quan Hải quan tính toán số tiền thuế phải nộp sau khi trừ đi số tiền thuế tương ứng lượng nguyên liệu, vật tư nhập khẩu (NK) cấu thành trong sản phẩm đã XK.
Về thời hạn nộp thuế trên thông báo thuế, đối với hàng hóa NK để gia công, sản xuất XK, hàng hóa NK không thuộc đối tượng chịu thuế, hàng hóa khác thuộc nhiều tờ khai hải quan khác nhau nhưng vẫn còn nguyên trạng khi NK, cơ quan Hải quan không xác định được chính xác số lượng hàng hóa theo từng tờ khai NK thì tờ khai để áp dụng thời hạn nộp tiền thuế là tờ khai NK cuối cùng theo quy định tại điểm c khoản 6 Điều 17 Nghị định 126/2020/NĐ-CP.
Đối với trường hợp DN bỏ trốn có dấu hiệu của tội buôn lậu, tại Điều 153 Bộ luật Hình sự số 15/1999/QH10, Điều 188 Bộ luật Hình sự số 100/2015/QH13 được sửa đổi, bổ sung tại Luật số 12/2017/QH14; khoản 1 Điều 33 Luật Tổ chức cơ quan điều tra hình sự số 99/2015/QH13 đã quy định, trường hợp vụ việc có dấu hiệu của tội buôn lậu thì cơ quan Hải quan ra quyết định khởi tố vụ án hình sự về tội buôn lậu và chuyển hồ sơ vụ việc cho cơ quan điều tra có thẩm quyền theo quy định của Bộ luật Tố tụng hình sự số 101/2015/QH13, Luật Tổ chức cơ quan điều tra hình sự số 99/2015/QH13.
Trường hợp vụ việc có dấu hiệu của tội trốn thuế, số tiền trốn thuế được quy định cụ thể tại Điều 161 Bộ luật Hình sự số 15/1999/QH10, Điều 200 Bộ luật Hình sự số 100/2015/QH13 được sửa đổi bổ sung tại Luật số 12/2017/QH14 không thuộc thẩm quyền khởi tố của cơ quan Hải quan.
Tùy từng trường hợp cụ thể, cơ quan Hải quan xem xét việc chuyển hồ sơ vụ việc theo quy định tại Điều 62 Luật Xử lý vi phạm hành chính số 15/2012/QH13 hoặc ra văn bản kiến nghị khởi tố và chuyển hồ sơ cho cơ quan điều tra có thẩm quyền theo quy định về kiến nghị khởi tố tại Bộ Luật tố tụng hình sự số 101/2015/QH13, Luật Tổ chức cơ quan điều tra hình sự số 99/2015/QH13, Thông tư liên tịch số 01/2017/TTLT-BCA-BQP-BTC-BNN&PTNT-VKSNDTC ngày 29/12/2017 quy định về việc phối hợp giữa cơ quan có thẩm quyền trong việc thực hiện quy định của Bộ Luật tố tụng hình sự năm 2015 về tiếp nhận, giải quyết tố giác, tin báo về tội phạm, kiến nghị khởi tố do Bộ trưởng Bộ Công an – Bộ Quốc phòng - Bộ Tài chính - Bộ NN&PTNT – Viện Kiểm sát Nhân dân tối cao ban hành.
Về đề xuất cập nhật số tiền thuế phải nộp vào Hệ thống kế toán tập trung, Cục Hải quan đề nghị Chi cục Hải quan khu vực II thực hiện cập nhật theo hướng dẫn tại Quyết định số 1647/QĐ-TCHQ ngày 26/6/2020 về việc Ban hành Sổ tay nghiệp vụ kế toán thuế và thu khác, quản lý nợ thuế đối với hàng hóa XNK và tại mục 2, công văn số 6060/TCHQ-TXNK ngày 4/12/2024.








