Chủ nhật 20/09/2026 17:17
Thời tiết: Hà Nội 34°C
Đà Nẵng 28°C
Cà Mau 29°C
Hải Phòng 32°C
TP Hồ Chí Minh 28°C
e-ISSN 3093-3501
Chính sách
aa

Đóng ghép hàng quá cảnh với hàng xuất khẩu tại cửa khẩu xuất cuối cùng

Nụ Bùi
Liên quan đến những vướng mắc phát sinh trong hoạt động đóng ghép hàng quá cảnh với hàng xuất khẩu, Cục Hải quan đã có ý kiến phản hồi chính thức dựa trên kiến nghị của Chi cục Hải quan khu vực II.
Hàng hoá quá cảnh được thay đổi phương thức vận chuyển Quản lý hàng hoá quá cảnh: Những vấn đề doanh nghiệp cần quan tâm Quy định về biên lai thu thuế hàng hóa, phí hải quan và lệ phí hàng hóa, phương tiện quá cảnh

Nội dung hướng dẫn tập trung vào việc làm rõ địa điểm thực hiện nghiệp vụ này nhằm đảm bảo tính thống nhất với các quy định pháp luật về quản lý ngoại thương và quản lý hải quan hiện hành.
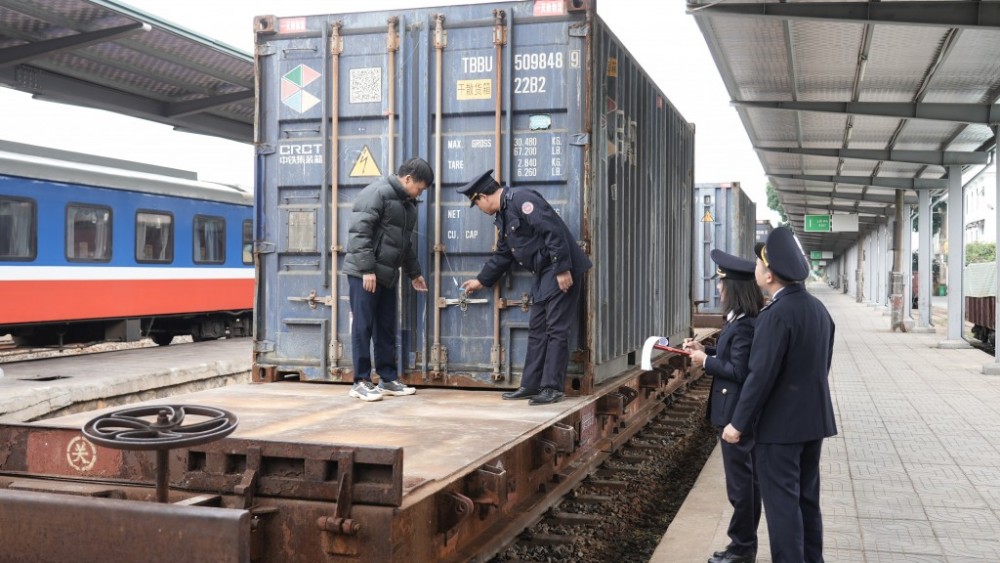
Đóng ghép hàng quá cảnh với hàng xuất khẩu tại cửa khẩu xuất cuối cùng
Ảnh minh họa

Xét về khung pháp lý cơ sở, khoản 3 Điều 44 Luật Quản lý ngoại thương đã quy định rõ các mặt hàng thông thường khi quá cảnh lãnh thổ Việt Nam chỉ phải thực hiện thủ tục hải quan tại cửa khẩu nhập đầu tiên và cửa khẩu xuất cuối cùng.

Trên cơ sở đó, các quy định chi tiết về giám sát hải quan tại Nghị định số 08/2015/NĐ-CP, đặc biệt là nội dung vừa được sửa đổi, bổ sung tại Nghị định số 167/2025/NĐ-CP đã cụ thể hóa địa điểm triển khai nghiệp vụ đóng ghép hàng hóa.

Theo đó, việc đóng ghép hàng quá cảnh chung với hàng xuất khẩu bắt buộc phải được thực hiện tại địa điểm thu gom hàng lẻ (CFS) nằm trong khu vực cửa khẩu xuất cuối cùng. Ngoài ra, hoạt động này cũng có thể triển khai tại các địa điểm tập kết, kiểm tra, giám sát tập trung đối với hàng bưu chính hoặc chuyển phát nhanh theo quy định.

Việc xác định cửa khẩu xuất cuối cùng là nơi thực hiện đóng ghép không chỉ đảm bảo sự phù hợp giữa Nghị định số 167/2025/NĐ-CP và Luật Quản lý ngoại thương mà còn tạo cơ chế kiểm soát chặt chẽ, tránh việc phân tán hàng hóa trong quá trình vận chuyển quá cảnh qua lãnh thổ Việt Nam.


Tin bài có thể bạn quan tâm

Xác định thời điểm lập hóa đơn khi có giá bán chính thức đối với dầu thô, condensate

Xác định thời điểm lập hóa đơn khi có giá bán chính thức đối với dầu thô, condensate

Trường hợp sản phẩm lọc hóa dầu, phối trộn từ condensate hoặc các nguyên liệu, sản phẩm có nguồn gốc từ dầu thô được xác định là dầu thô, condensate hoặc sản phẩm được chế biến từ dầu thô theo quy định thì thời điểm lập hóa đơn là khi bên mua và bên bán xác định được giá bán chính thức.
Nghiên cứu tháo gỡ vướng mắc hóa đơn điện tử của hộ kinh doanh trên sàn thương mại điện tử

Nghiên cứu tháo gỡ vướng mắc hóa đơn điện tử của hộ kinh doanh trên sàn thương mại điện tử

Cục Thuế cho biết đang nghiên cứu vướng mắc về việc xuất hóa đơn của hộ, cá nhân kinh doanh trên sàn thương mại điện tử để trình cấp có thẩm quyền xem xét giải pháp phù hợp.
Cắt giảm điều kiện gia nhập nhưng cần tăng cường kiểm soát chất lượng dịch vụ kế toán

Cắt giảm điều kiện gia nhập nhưng cần tăng cường kiểm soát chất lượng dịch vụ kế toán

Đây là một trong những ý kiến đóng góp của Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh (HTCAA) tại hội nghị lấy ý kiến dự thảo Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán, Luật Kế toán và Luật Kiểm toán độc lập, do Đoàn Đại biểu Quốc hội TP. Hồ Chí Minh tổ chức vào chiều 16/9.
Chính sách thuế đối với giao dịch chuyển nhượng vốn của nhà đầu tư nước ngoài

Chính sách thuế đối với giao dịch chuyển nhượng vốn của nhà đầu tư nước ngoài

Giao dịch chuyển nhượng vốn được thực hiện giữa các tổ chức nước ngoài vẫn có thể phát sinh nghĩa vụ thuế thu nhập doanh nghiệp tại Việt Nam nếu khoản thu nhập có nguồn gốc từ Việt Nam. Doanh nghiệp Việt Nam nơi các tổ chức nước ngoài đầu tư vốn có thể phải kê khai, khấu trừ và nộp thuế thay theo quy định.

Cha mẹ chưa hết tuổi lao động, thu nhập dưới 3 triệu đồng vẫn chưa đủ điều kiện giảm trừ gia cảnh

Cha mẹ chưa hết tuổi lao động, thu nhập dưới 3 triệu đồng vẫn chưa đủ điều kiện giảm trừ gia cảnh

Cục Thuế cho biết, cha, mẹ của người nộp thuế vẫn trong độ tuổi lao động, việc có thu nhập không quá 3 triệu đồng/tháng chưa đủ để được xác định là người phụ thuộc. Người này phải đồng thời không có khả năng lao động và không có thu nhập hoặc có thu nhập bình quân tháng trong năm không vượt quá 3 triệu đồng.
Nhãn gốc hàng nhập khẩu phải thể hiện xuất xứ

Nhãn gốc hàng nhập khẩu phải thể hiện xuất xứ

Theo Cục Hải quan, xuất xứ hàng hóa là một trong các nội dung bắt buộc phải thể hiện trên nhãn gốc hàng nhập khẩu khi làm thủ tục thông quan.
Cục Thuế: Khách hàng là cá nhân vẫn được lập và giao hóa đơn điện tử

Cục Thuế: Khách hàng là cá nhân vẫn được lập và giao hóa đơn điện tử

Cục Thuế khẳng định, tổ chức, hộ kinh doanh, cá nhân kinh doanh khi bán hàng hóa, cung cấp dịch vụ phải lập hóa đơn điện tử và giao cho khách hàng, không phân biệt người mua là cá nhân hay tổ chức, trừ những trường hợp pháp luật quy định không phải sử dụng hóa đơn điện tử.
Hải quan khẩn trương triển khai quy định mới về thuế tiêu thụ đặc biệt

Hải quan khẩn trương triển khai quy định mới về thuế tiêu thụ đặc biệt

Cục Hải quan yêu cầu các chi cục hải quan khu vực khẩn trương nghiên cứu, quán triệt và triển khai thống nhất Thông tư số 136/2026/TT-BTC, trong đó bổ sung quy định về hồ sơ đối với hàng hóa sản xuất, gia công để xuất khẩu và xử lý thuế đối với hàng hóa không xuất khẩu mà tiêu thụ trong nước.
Đính chính kỹ thuật tại Thông tư số 89/2026/TT-BTC về mẫu biểu khai thuế

Đính chính kỹ thuật tại Thông tư số 89/2026/TT-BTC về mẫu biểu khai thuế

Bộ Tài chính vừa ban hành Quyết định số 2551/QĐ-BTC đính chính một nội dung tại Thông tư số 89/2026/TT-BTC liên quan đến tên, mã số một số mẫu biểu được thay thế.
Ưu đãi thuế tiếp sức doanh nghiệp đầu tư nghiên cứu, phát triển công nghệ

Ưu đãi thuế tiếp sức doanh nghiệp đầu tư nghiên cứu, phát triển công nghệ

Đề xuất tiếp tục hoàn thiện các chính sách ưu đãi thuế thu nhập doanh nghiệp (TNDN) đối với doanh nghiệp công nghệ cao, công nghệ chiến lược và hoạt động nghiên cứu, phát triển đang được kỳ vọng tạo thêm động lực đầu tư cho doanh nghiệp.
Khi nào doanh nghiệp phải thông báo thay đổi cơ sở sản xuất với Hải quan?

Khi nào doanh nghiệp phải thông báo thay đổi cơ sở sản xuất với Hải quan?

Theo Cục Hải quan, việc thông báo thay đổi cơ sở sản xuất phải được thực hiện theo từng trường hợp cụ thể, căn cứ nội dung thay đổi và thời điểm phát sinh.
Cục Thuế hướng dẫn cách xác định tỷ giá ngoại tệ trên hóa đơn điện tử

Cục Thuế hướng dẫn cách xác định tỷ giá ngoại tệ trên hóa đơn điện tử

Cục Thuế vừa hướng dẫn cách xác định và thể hiện tỷ giá ngoại tệ trên hóa đơn điện tử, trong đó làm rõ trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ và trường hợp khai, nộp thuế bằng ngoại tệ theo quy định.
Hoàn thiện thủ tục đối với phương tiện xuất cảnh, nhập cảnh, quá cảnh

Hoàn thiện thủ tục đối với phương tiện xuất cảnh, nhập cảnh, quá cảnh

Tàu bay, tàu biển, phương tiện đường bộ, tàu hỏa liên vận quốc tế và phương tiện đường thủy nội địa được quy định thủ tục theo đặc thù từng loại hình, đồng thời xác định trách nhiệm của các cơ quan tham gia xử lý thông tin tại cửa khẩu.
Người sử dụng đất phải nộp những khoản tiền nào?

Người sử dụng đất phải nộp những khoản tiền nào?

Khi thực hiện các thủ tục về đất đai, người sử dụng đất có thể phát sinh nhiều khoản nghĩa vụ tài chính khác nhau, tùy thuộc từng trường hợp.
Chênh lệch tỷ giá trên chứng từ không làm thay đổi trị giá hàng hóa

Chênh lệch tỷ giá trên chứng từ không làm thay đổi trị giá hàng hóa

Cục Hải quan khẳng định chênh lệch số tiền VND do áp dụng tỷ giá khác nhau trên tờ khai và các chứng từ không được coi là chênh lệch trị giá hàng hóa.