Thời gian qua, cơ quan hải quan nhận được nhiều đề nghị hướng dẫn của DN liên quan đến chính sách quản lý cũng như thủ tục, hồ sơ đối với hàng hóa quá cảnh từ Lào qua Việt Nam và ngược lại. Để các DN nắm rõ các quy định và triển khai thực hiện, tránh phát sinh sai phạm và chi phí không đáng có, cơ quan hải quan đã tập hợp và làm rõ các vấn đề DN quan tâm.
Danh mục hàng quá cảnh
Tại khoản 1 Điều 35 Nghị định số 69/2018/NĐ-CP quy định đối với hàng hóa là vũ khí, vật liệu nổ, tiền chất thuốc nổ, công cụ hỗ trợ, Bộ Công thương chủ trì, phối hợp với Bộ Quốc phòng, Bộ Công an báo cáo Thủ tướng Chính phủ xem xét, quyết định việc cho phép quá cảnh.
Đối với hàng hóa cấm XNK; hàng hóa tạm ngừng XNK; hàng hóa cấm kinh doanh theo quy định của pháp luật, Bộ Công Thương xem xét cấp Giấy phép quá cảnh hàng hóa.
Đối với hàng hóa không thuộc quy định tại điểm a, điểm b khoản 1 Điều 35 Nghị định số 69/2018/NĐ-CP, thủ tục quá cảnh thực hiện tại cơ quan Hải quan.
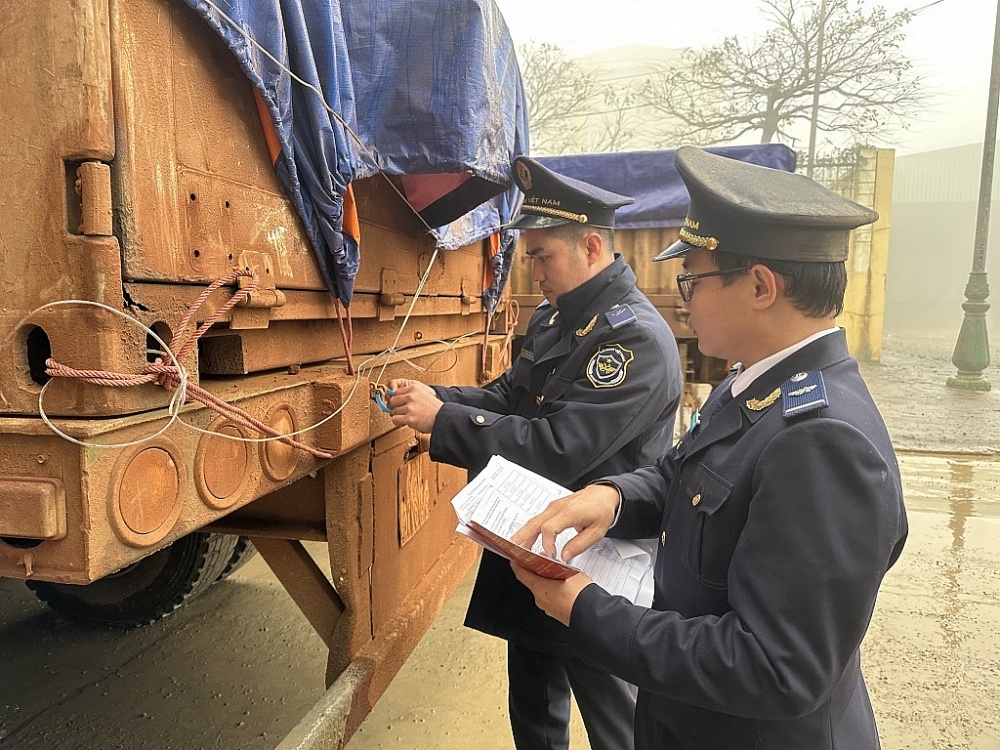 |
| Công chức hải quan niêm phong xe chở hàng quá cảnh qua cửa khẩu. Ảnh: T.Hòa |
Liên quan đến việc quá cảnh hàng hoá thuộc danh mục hàng hoá cấm kinh doanh, cấm XNK, tạm ngừng XNK, Điều 4 Hiệp định quá cảnh hàng hoá giữa Chính phủ nước Cộng hoà xã hội chủ nghĩa Việt Nam và Chính phủ nước Cộng hoà dân chủ nhân dân Lào nêu rõ, không được phép quá cảnh hàng hoá bị cấm XNK, cấm vận chuyển theo các điều ước quốc tế mà hai bên ký kết tham gia hoặc là thành viên hoặc hàng hoá thuộc danh mục hàng hoá cấm kinh doanh, cấm XNK, tạm ngừng XNK của hai bên ký kết, trừ khi được quy định khác trong Hiệp định này.
Danh mục hàng hoá cấm kinh doanh, cấm XNK, tạm ngừng XNK của mỗi bên ký kết được quy định theo pháp luật của mỗi bên ký kết. Theo đó, Danh mục của phía Việt Nam và Danh mục của phía Lào, phải được Bộ Công thương hai nước thông báo cho nhau bằng văn bản bằng tiếng Anh trong vòng 60 ngày kể từ ngày ký Hiệp định.
Các danh mục này có thể thay đổi, khi có sự thay đổi danh mục hai Bộ Công Thương phải kịp thời thông báo cho nhau bằng văn bản và danh mục mới sẽ tự động thay thế cho danh mục trước.
Nếu DN muốn quá cảnh vũ khí, đạn dược, vật liệu nổ và trang thiết bị quân sự phục vụ mục đích an ninh quốc phòng phải được Thủ tướng Chính phủ nước cho quá cảnh cho phép và phải tuân theo pháp luật có liên quan của nước cho quá cảnh sau khi có văn bản đề nghị của Bộ trưởng Bộ Công thương nước xin quá cảnh gửi cho Bộ trưởng Bộ Công thương nước cho quá cảnh.
| Tại Phụ lục I Danh mục hàng hoá cấm XNK ban hành kèm theo Nghị định số 69/2018/NĐ-CP quy định hàng hoá là thiết bị y tế đã qua sử dụng thuộc Danh mục hàng hoá cấm XNK, do vậy, mặt hàng trang thiết bị y tế quá cảnh qua Việt Nam sang Lào phải được Bộ Công thương cấp phép quá cảnh theo quy định. |
Ngoài ra, DN muốn thực hiện quá cảnh hàng hoá thuộc Danh mục hàng hoá cấm kinh doanh, cấm XNK, tạm ngừng XNK của nước cho quá cảnh nhưng không thuộc Danh mục đã nêu của nước xin quá cảnh phải được Bộ trưởng Bộ Công thương nước cho quá cảnh cho phép sau khi có văn bản đề nghị của Bộ trưởng Bộ Công thương của nước xin quá cảnh.
Bên cạnh đó, hàng hoá thuộc Danh mục hàng hoá cấm kinh doanh, cấm XNK, tạm ngừng XNK khi được phép quá cảnh phải được vận chuyển theo đúng các quy định trong giấy phép quá cảnh, bao gồm đi đúng tuyến đường bộ, đúng cặp cửa khẩu, đúng loại phương tiện vận chuyển, đúng trọng tải của từng phương tiện vận chuyển và đúng thời hạn và phải chịu sự giám sát của cơ quan Hải quan và các cơ quan có thẩm quyền khác của nước cho quá cảnh.
Hồ sơ và trách nhiệm của mỗi bên
Quy định trường hợp tờ khai hải quan hoặc chứng từ thay thế tờ khai không thể khai thông tin chi tiết về hàng hóa thì người khai hải quan khai bảng kê chi tiết hàng hóa quá cảnh theo mẫu do Bộ trưởng Bộ Tài chính ban hành.
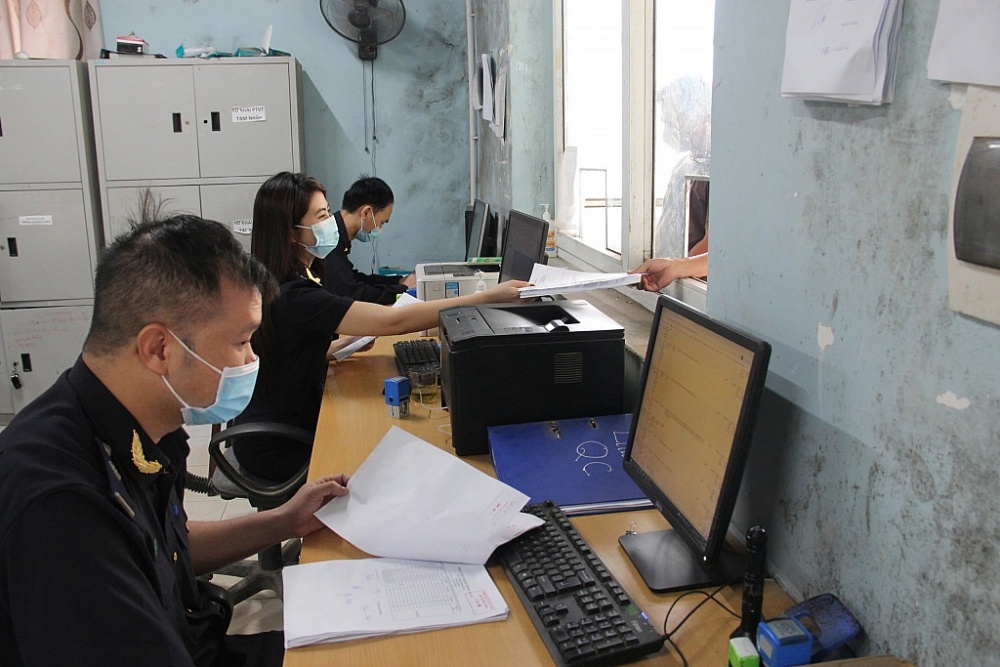 |
| Công chức Hải quan Cầu Treo tiếp nhận và giải quyết thủ tục hải quan cho DN. Ảnh: H.Nụ |
Theo đó, sẽ gồm 1 bản chụp chứng từ vận tải trong trường hợp hàng hóa quá cảnh vận chuyển bằng đường biển, đường hàng không, đường sắt; 1 bản chính giấy phép quá cảnh; giấy thông báo kết quả kiểm tra chuyên ngành theo quy định của pháp luật có liên quan.
Đối với hàng quá cảnh, trách nhiệm của người khai hải quan thực hiện theo quy định tại khoản 4 Điều 25 Nghị định số 08/2015/NĐ-CP và phải vận chuyển hàng hóa theo đúng tuyến đường, cửa khẩu, thời hạn quy định tại khoản 1 Điều 65 Luật Hải quan 2014; đảm bảo nguyên trạng hàng hóa, niêm phong hải quan, niêm phong của hãng vận chuyển.
Trường hợp bất khả kháng mà không bảo đảm được nguyên trạng hàng hóa, niêm phong hải quan, niêm phong của hãng vận chuyển hoặc không vận chuyển hàng hóa theo đúng tuyến đường, thời gian thì người khai hải quan sau khi áp dụng các biện pháp cần thiết để hạn chế và ngăn ngừa tổn thất xảy ra phải thông báo ngay với cơ quan hải quan để xử lý.
Trường hợp không thể thông báo ngay với cơ quan Hải quan thì tùy theo địa bàn thích hợp thông báo với cơ quan công an, bộ đội biên phòng, cảnh sát biển hoặc chính quyền địa phương để xử lý theo quy định.
Ngoài ra, người khai hải quan phải sử dụng phương tiện vận chuyển hàng hóa quá cảnh phải đáp ứng điều kiện giám sát hải quan theo quy định tại khoản 2 Điều 71 Luật Hải quan.
Trường hợp hàng hóa quá cảnh có thực hiện chuyển tải, lưu kho, thay đổi phương thức vận chuyển, phương tiện vận tải, đóng chung với hàng XK, người khai hải quan gửi văn bản đề nghị hải quan cửa khẩu nhập đầu tiên theo mẫu do Bộ trưởng Bộ Tài chính ban hành.
Việc chuyển tải, lưu kho, thay đổi phương thức vận chuyển, phương tiện vận tải được thực hiện tại khu vực của khẩu, kho ngoại quan, địa điểm thu gom hàng lẻ, địa điểm làm thủ tục hải quan tại cảng XNK được thành lập trong nội địa, địa điểm tập kết, kiểm tra, giám sát hàng hóa XNK và các địa điểm khác được công nhận theo quy định tại Điều 22 Luật Hải quan 2014.
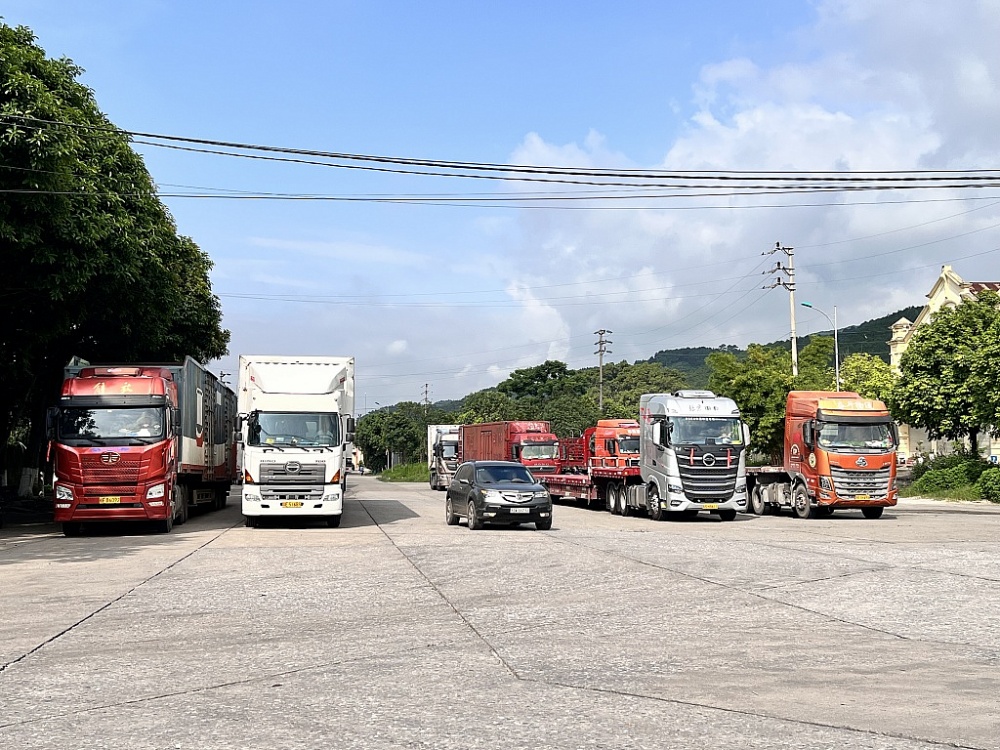 |
| Hoạt động XNK hàng hóa tại cửa khẩu Chi Ma (Lạng Sơn). Ảnh: H.Nụ |
Đáng chú ý, hàng hóa quá cảnh đóng ghép với hàng hóa XK phải đáp ứng các điều kiện như: Hàng quá cảnh và hàng hóa XK phải được đóng gói riêng biệt (kiện, thùng, bao bì); hàng quá cảnh phải không thuộc danh mục mặt hàng thuộc thẩm quyền cho phép quá cảnh của Thủ tướng Chính phủ; việc đóng ghép phải thực hiện tại địa điểm thu gom hàng lẻ tại cửa khẩu xuất cuối cùng hoặc địa điểm tập kết kiểm tra, giám sát tập trung đối với hàng bưu chính, chuyển phát nhanh; xuất trình hàng hóa để kiểm tra thực tế theo yêu cầu của cơ quan hải quan.
Trách nhiệm của hải quan cửa khẩu nhập phải tiếp nhận, xử lý hồ sơ, thực hiện giám sát hải quan theo quy định; kiểm tra thực tế hàng hóa trong trường hợp có dấu hiệu vi phạm; theo dõi quá trình vận chuyển hàng hóa chịu sự giám sát hải quan.
Trường hợp chuyển tải, lưu kho, thay đổi phương thức vận chuyển, phương tiện vận tải, đóng chung với hàng XK, cơ quan hải quan nơi tiếp nhận văn bản đề nghị kiểm tra nếu địa điểm đáp ứng điều kiện quy định và phù hợp với tuyến đường quá cảnh đã đăng ký với cơ quan hải quan thì lập biên bản bàn giao, gửi kèm văn bản đề nghị đã được phê duyệt cho hải quan nơi thực hiện chuyển tải, lưu kho, thay đổi phương thức vận chuyển, phương tiện vận tải, đóng chung với hàng XK.
Đối với hải quan nơi quản lý địa điểm có trách nhiệm thực hiện chuyển tải, lưu kho, thay đổi phương thức vận chuyển, phương tiện vận tải. Trong đó, tiếp nhận lô hàng vận chuyển đến và kiểm tra, đối chiếu tình trạng niêm phong hoặc nguyên trạng hàng hóa với biên bản bàn giao; giám sát hoạt động chuyển tải, lưu kho, thay đổi phương thức vận chuyển, phương tiện vận tải, đóng chung với hàng XK; niêm phong hải quan trong trường hợp có thay đổi niêm phong hải quan, niêm phong của hãng vận chuyển; lập biên bản bàn giao cho hải quan cửa khẩu xuất hoặc hải quan nơi thực hiện chuyển tải, lưu kho, thay đổi phương thức vận chuyển, phương tiện vận tải, đóng chung với hàng XK.
Hải quan cửa khẩu xuất có trách nhiệm kiểm tra các thông tin về tờ khai hải quan hoặc chứng từ thay thế tờ khai trên Hệ thống xử lý dữ liệu điện tử hải quan; kiểm tra tình trạng niêm phong hoặc nguyên trạng hàng hóa.
Trường hợp hàng hóa quá cảnh vận chuyển bằng đường thủy nội địa ra nước ngoài, hải quan cửa khẩu xuất căn cứ thông tin về lộ trình, thời gian vận chuyển, các cảnh báo (nếu có) để quyết định việc kiểm tra niêm phong hải quan hoặc niêm phong của hãng vận chuyển; kiểm tra thực tế hàng hóa trong trường hợp có dấu hiệu vi phạm; tiếp nhận văn bản đề nghị đóng chung với hàng XK theo quy định; giám sát hàng hóa đến khi thực XK.
Ngoài ra, công tác giám sát hải quan đối với hàng hóa quá cảnh phải được niêm phong hải quan hoặc niêm phong của hãng vận chuyển hoặc giám sát bằng phương tiện kỹ thuật.
Trường hợp hàng hóa không thể niêm phong được thì giao người khai hải quan chịu trách nhiệm bảo quản nguyên trạng hàng hóa; hàng hóa quá cảnh thuộc Danh mục hàng hóa cấm kinh doanh, cấm XNK, tạm ngừng XNK; hàng hóa XNK theo giấy phép, hàng hóa có thuế tiêu thụ đặc biệt phải được giám sát bằng phương tiện kỹ thuật; hàng hóa quá cảnh là vũ khí, đạn dược, vật liệu nổ và hàng hóa có độ nguy hiểm cao phải được giám sát bằng phương tiện kỹ thuật hoặc được công chức Hải quan giám sát trực tiếp.
| Thủ tục từng phương thức Ngoài việc tuân thủ Hiệp định quá cảnh hàng hoá giữa Chính phủ nước Cộng hoà xã hội chủ nghĩa Việt Nam và Chính phủ nước Cộng hoà dân chủ nhân dân Lào, thủ tục quá cảnh hàng hoá thực hiện theo quy định tại Điều 43 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 23 Điều 1 Nghị định số 167/2025/NĐ-CP. Theo đó, thủ tục hải quan đối với hàng hóa quá cảnh thực hiện tại trụ sở hải quan cửa khẩu nhập đầu tiên được xác định đối với phương thức vận tải đường biển, đường hàng không là cảng đích ghi trên vận đơn; vận tải đường sắt là ga đường sắt liên vận quốc tế ở biên giới; vận tải đường bộ, đường thủy nội địa là cửa khẩu quốc tế nơi hàng hóa NK vào lãnh thổ Việt Nam; vận tải qua dịch vụ bưu chính, chuyển phát nhanh, cửa khẩu nhập đầu tiên là địa điểm tập kết, kiểm tra, giám sát tập trung đối với hàng hóa bưu chính, chuyển phát nhanh. Lưu ý, trong trường hợp cảng đích ghi trên vận đơn không phải là cảng biển, cảng hàng không thì cửa khẩu nhập đầu tiên là cảng dỡ hàng khi tàu biển, tàu bay nhập cảnh vào Việt Nam; Về thủ tục hải quan đối với hàng hóa quá cảnh thực hiện tại trụ sở hải quan cửa khẩu xuất cuối cùng là cửa khẩu nơi phương tiện vận tải vận chuyển hàng hóa quá cảnh xuất cảnh. Ngoài ra, hàng hóa quá cảnh theo các Hiệp định đa phương về quá cảnh hàng hóa được Việt Nam ký kết tham gia, thực hiện theo quy định riêng của Chính phủ. |