Trước vướng mắc của Công ty CP Vận tải xuyên Quốc Gia và Công ty TNHH SH Logistics (gọi tắt là DN) liên quan đến việc vận chuyển hàng hoá quá cảnh có thay đổi phương thức vận chuyển, phương tiện vận tải tại ga Yên Viên và ga Sóng Thần, Cục Hải quan đã có văn bản trả lời cụ thể vấn đề này.
Được biết, thủ tục hải quan đối với hàng hoá quá cảnh có thay đổi phương thức vận chuyển, phương tiện vận tải tại ga Yên Viên và ga Sóng Thần đã được Tổng cục Hải quan (nay là Cục Hải quan) hướng dẫn tại các công văn số 5502/TCHQ-GSQL ngày 8/11/2024 và số 21195/CHQ-GSQL ngày 29/8/2025.
Qua nghiên cứu hồ sơ, thực tế hàng hóa và căn cứ quy định tại Điều 22 Luật Hải quan, điểm đ khoản 3 Điều 43 Nghị định số 08/2015/NĐ-CP được sửa đổi bổ sung tại khoản 23 Điều 1 Nghị định số 167/2025/NĐ-CP, Cục Hải quan đồng ý để DN được thay đổi phương thức vận chuyển, phương tiện vận tải đối với hàng hóa quá cảnh tại ga Sóng Thần. Thủ tục hải quan thực hiện theo hướng dẫn tại Công văn số 5502/TCHQ-GSQL ngày 8/11/2024 của Tổng cục Hải quan (nay là Cục Hải quan).
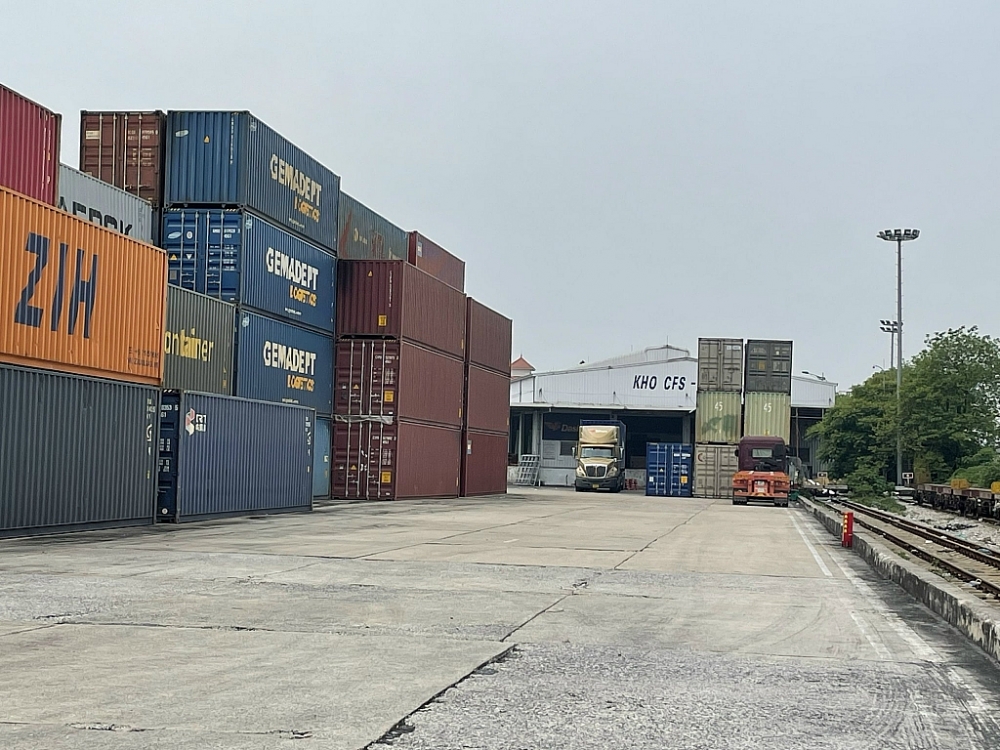 |
| Hàng hóa tại Ga Yên Viên. Ảnh: N.Linh |
Liên quan đến việc vận chuyển hàng hoá quá cảnh chứa trong container từ Trung Quốc đi Campuchia có thay đổi phương thức vận chuyển tại ga Yên Viên và ga Sóng Thần, Công văn số 5502/TCHQ-GSQL ngày 8/11/2024 yêu cầu rõ, hàng hóa quá cảnh thay đổi phương thức vận chuyển, phương tiện vận tải tại ga Yên Viên và ga Sóng Thần phải được đóng trong container còn nguyên niêm phong hải quan từ cửa khẩu nhập đến cửa khẩu xuất.
Về thủ tục hải quan đối với người khai hải quan thực hiện khai báo 1 tờ khai vận chuyển độc lập đối với chặng vận chuyển hàng hóa quá cảnh từ cửa khẩu nhập đầu tiên (Cửa khẩu quốc tế Hữu Nghị) đến cửa khẩu xuất cuối cùng (Cửa khẩu quốc tế Mộc Bài/Xa Mát/Hoa Lư/Bình Hiệp) theo quy định tại Điều 51 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 29 Điều 1 Thông tư số 39/2018/TT-BTC.
DN có văn bản đề nghị thay đổi phương thức vận chuyển gửi Hải quan ga đường sắt quốc tế Yên Viên (tại ga Yên Viên) và cơ quan Hải quan được giao nhiệm vụ giám sát (tại Ga Sóng Thần) theo mẫu tại Phụ lục ban hành kèm theo Nghị định số 59/2018/NĐ-CP. Đồng thời DN thông báo cho cơ quan Hải quan cửa khẩu nhập, cơ quan Hải quan cửa khẩu xuất để theo dõi, phối hợp giám sát.
Đối với cơ quan hải quan cửa khẩu nhập, thực hiện trách nhiệm của cơ quan hải quan nơi hàng hóa vận chuyển đi theo quy định tại Điều 51 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 29 Điều 1 Thông tư số 39/2018/TT-BTC. Lập Biên bản bàn giao theo Mẫu số 10/BBBG/GSQL Phụ lục V ban hành kèm theo Thông tư số 38/2015/TT-BTC (3 bản), lưu 1 bản tại cơ quan hải quan, giao cho người khai hải quan 2 bản để vận chuyển cùng hàng hóa và bàn giao cho cơ quan Hải quan nơi thực hiện thay đổi phương tiện vận tải (Hải quan ga đường sắt quốc tế Yên Viên) để làm tiếp thủ tục theo quy định.
Trường hợp chấp nhận đề nghị thay đổi phương thức vận chuyển, Hải quan ga đường sắt quốc tế Yên Viên thực hiện tiếp nhận biên bản bàn giao từ người khai hải quan, kiểm tra các thông tin trên biên bản bàn giao, kiểm tra tình trạng niêm phong, đối chiếu số niêm phong thực tế với số niêm phong trên biên bản bàn giao; Nếu kết quả phù hợp thì xác nhận trên 2 biên bản bàn giao, lưu 1 bản tại đơn vị, giao 1 bản cho người khai hải quan, đồng thời fax hồi báo cho cơ quan Hải quan cửa khẩu nhập.
Đồng thời, lập biên bản bản giao theo Mẫu số 10/BBBG/GSQL Phụ lục V ban hành kèm theo Thông tư số 38/2015/TT-BTC (3 bản), lưu 1 bản tại cơ quan Hải quan, giao cho người khai hải quan 2 bản để vận chuyển cùng hàng hóa và bàn giao cho cơ quan Hải quan cửa khẩu nhập để làm tiếp thủ tục theo quy định.
Đối với nhiệm vụ giám sát việc thay đổi phương thức vận chuyển đối với hàng hóa quá cảnh, cơ quan hải quan cửa khẩu nhập căn cứ tình hình thực tế và biên chế hiện có để giao cho một đơn vị hải quan trực thuộc thực hiện giám sát hải quan đối với hàng hóa quá cảnh thay đổi phương thức vận chuyển tại ga Sóng Thần theo đề nghị của DN.
Căn cứ văn bản đề nghị thay đổi phương thức vận chuyển đối với hàng hóa quá cảnh tại ga Sóng Thần của DN, trường hợp chấp nhận, đơn vị hải quan được giao nhiệm vụ thực hiện bố trí lực lượng kết hợp sử dụng phương tiện kỹ thuật đảm bảo hàng hóa quá cảnh phải chịu sự giám sát hải quan trong suốt quá trình tập kết, lưu giữ và chuyển tải từ phương tiện vận tải đường sắt sang phương tiện vận tải đường bộ tại ga Sóng Thần theo quy định.
 |
| Công chức Hải quan Sóng Thần hướng dẫn thủ tục hải quan cho doanh nghiệp. Ảnh: T.D |
Đơn vị hải quan được giao tiếp nhận biên bản bàn giao từ người khai hải quan, kiểm tra các thông tin trên biên bản bàn giao, kiểm tra tình trạng niêm phong, đối chiếu số niêm phong thực tế với số niêm phong trên biên bản bàn giao. Nếu kết quả phù hợp thì xác nhận trên 2 biên bản bàn giao, lưu 1 bản tại đơn vị, giao 1 bản cho người khai hải quan, đồng thời fax hồi báo cho cơ quan hải quan cửa khẩu nhập và Hải quan ga đường sắt quốc tế Yên Viên;
Lập biên bản bàn giao theo Mẫu số 10/BBBG/GSQL Phụ lục V ban hành kèm theo Thông tư số 38/2015/TT-BTC (3 bản), lưu 1 bản tại đơn vị, giao cho người khai hải quan 2 bản để vận chuyển cùng hàng hóa và bàn giao cho cơ quan hải quan cửa khẩu xuất để làm tiếp thủ tục theo quy định.
Đối với cơ quan Hải quan cửa khẩu xuất thực hiện trách nhiệm của đơn vị hải quan nơi hàng hóa vận chuyển đến theo quy định tại Điều 51 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 29 Điều 1 Thông tư số 39/2018/TT-BTC. Tiếp nhận biên bản bàn giao từ người khai hải quan, kiểm tra các thông tin trên biên bản bàn giao, kiểm tra tình trạng niêm phong, đối chiếu số niêm phong thực tế với thông tin số niêm phong trên biên bản bàn giao; kết quả phù hợp thì xác nhận trên 2 biên bản bàn giao, lưu 1 bản tại đơn vị, giao 1 bản cho người khai hải quan, đồng thời fax hồi bảo cho cơ quan Hải quan cửa khẩu nhập, Hải quan ga đường sắt quốc tế Yên Viên.
Thực hiện theo hướng dẫn tại chỉ tiêu 7.17 Phụ lục II ban hành kèm theo Thông tư số 39/2018/TT-BTC và Công văn số 2846/TCHQ-GSQL ngày 12/7/2022, theo Cục Hải quan, thời gian vận chuyển được tính theo từng chặng vận chuyển, tối đa không quá 1 ngày đối với quãng đường dưới 500 km và không quá 3 ngày đối với quãng đường từ 500 km trở lên.
Cục Hải quan đề nghị DN nghiên cứu các văn bản quy phạm pháp luật hiện hành và công văn hướng dẫn, liên hệ với cơ quan Hải quan nơi dự kiến làm thủ tục để được hướng dẫn theo quy định, thẩm quyền.