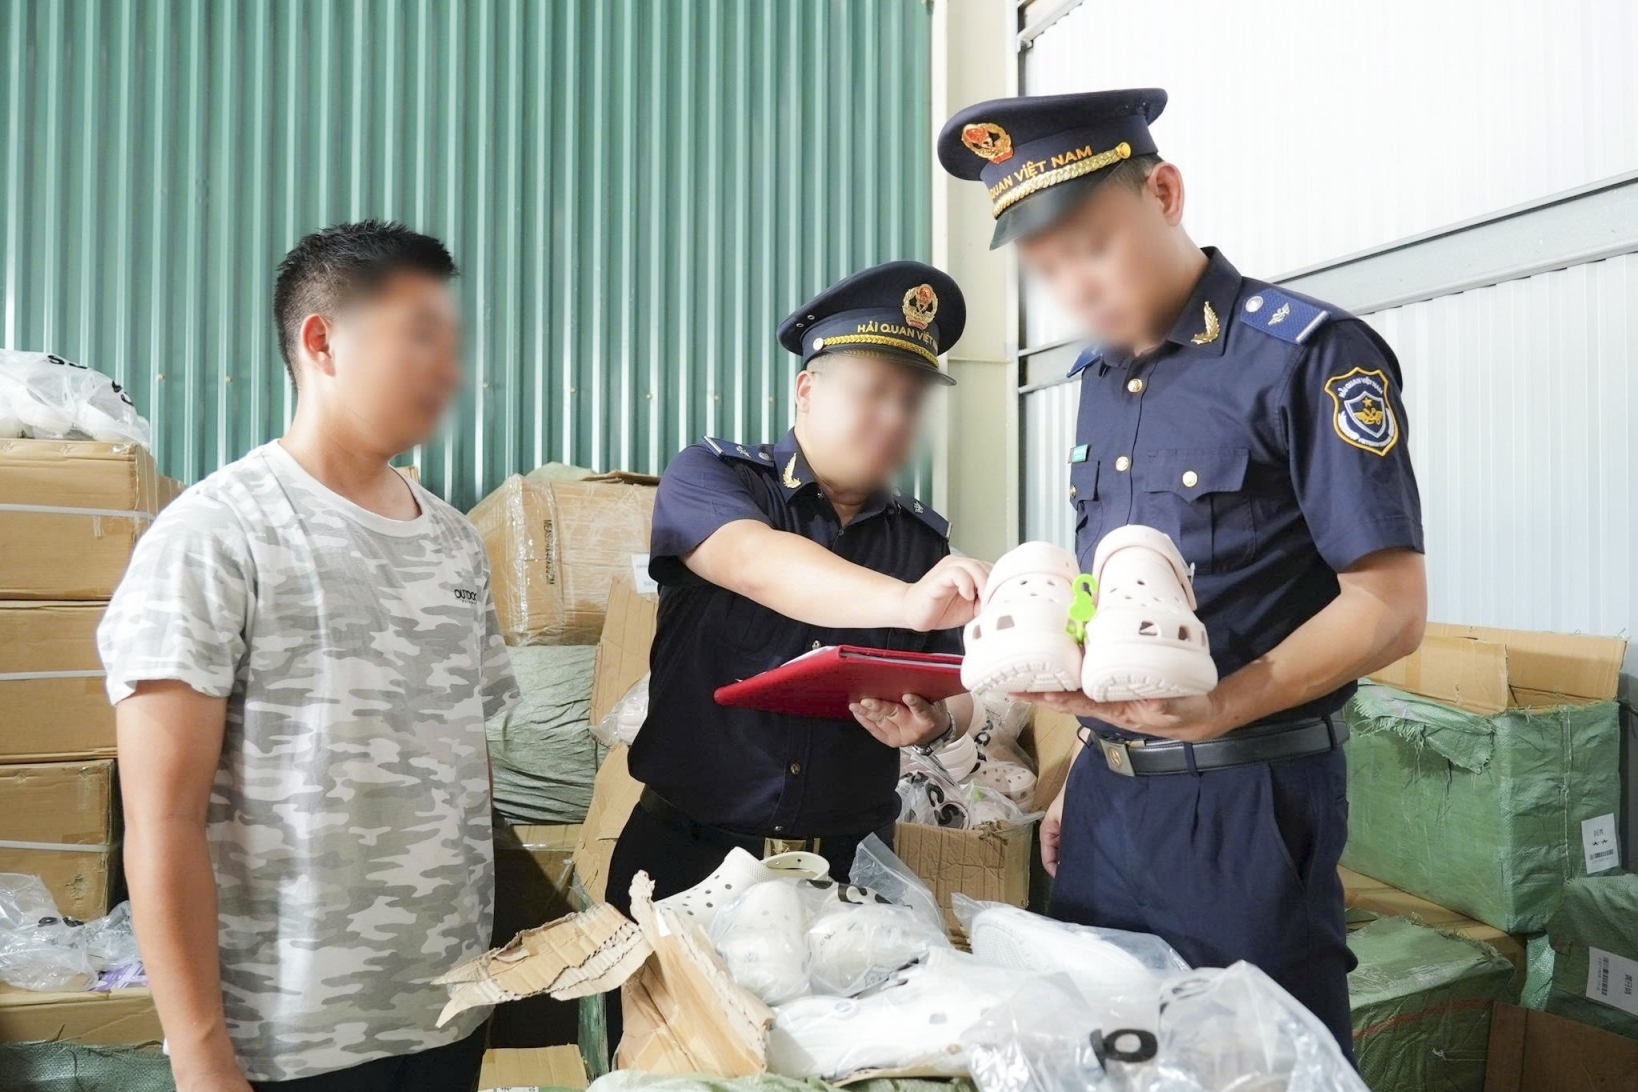
Bộ Tài chính đang đề xuất xây dựng dự án Luật sửa đổi, bổ sung một số điều của Luật Hải quan năm 2014 theo hướng bổ sung thẩm quyền cho phép cơ quan Hải quan chủ động tạm dừng làm thủ tục nếu trong quá trình kiểm tra, giám sát, kiểm soát phát hiện có căn cứ rõ ràng nghi ngờ hàng hóa quá cảnh giả mạo sở hữu trí tuệ.
 |
| Chống xâm phạm quyền sở hữu trí tuệ trên môi trường số: Cuộc chiến mới đầy cam go |
Yêu cầu từ thực tiễn và cam kết quốc tế
Theo đánh giá, Luật Hải quan năm 2014 đã cơ bản đáp ứng được yêu cầu từng bước hội nhập kinh tế quốc tế ở thời điểm ban hành và có hiệu lực. Trong đó, các quy định về kiểm tra, giám sát, tạm dừng làm thủ tục hải quan đối với hàng hóa nhập xuất khẩu có yêu cầu bảo vệ quyền sở hữu trí tuệ (được quy định từ Điều 73 đến Điều 76) cơ bản phù hợp với Hiệp định về các khái niệm liên quan tới thương mại về quyền sở hữu trí tuệ (Hiệp định TRIPs) và Hiệp định thương mại Việt Nam - Hoa Kỳ.
Tuy nhiên, trong quá trình tổ chức triển khai thực hiện, Luật Hải quan năm 2014 đã bộc lộ một số bất cập, hạn chế lớn khi thực tiễn phát sinh nhiều vụ việc hàng hóa quá cảnh xâm phạm sở hữu trí tuệ.
Xét về khía cạnh quốc tế, việc kiểm soát về sở hữu trí tuệ đối với hàng quá cảnh là khuyến nghị bắt buộc tại Hiệp định Đối tác xuyên Thái Bình Dương (CPTPP); nội dung này không phải là đối tượng loại trừ trong Hiệp định TRIPs và cũng là một trong những nội dung cam kết quan trọng trong quá trình đàm phán thương mại giữa Việt Nam và Hoa Kỳ.
Bên cạnh đó, hệ thống pháp luật dưới Luật đã có những bước đi trước. Cụ thể, Nghị định số 99/2013/NĐ-CP của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực sở hữu công nghiệp (được sửa đổi, bổ sung bởi Nghị định số 126/2021/NĐ-CP và Nghị định số 46/2024/NĐ-CP) đã thiết lập rõ các chế tài xử phạt hành chính đối với hành vi “Vận chuyển hàng quá cảnh” vi phạm.
Trước đó, Luật số 07/2022/QH15 sửa đổi, bổ sung một số điều của Luật Sở hữu trí tuệ đã bổ sung quy định: “Cơ quan Hải quan chủ động tạm dừng làm thủ tục hải quan nếu trong quá trình thực hiện kiểm tra, giám sát và kiểm soát phát hiện căn cứ rõ ràng để nghi ngờ hàng hóa xuất nhập khẩu là hàng hóa giả mạo về sở hữu trí tuệ”.
Do đó, việc sửa đổi luật gốc để bãi bỏ quy định không áp dụng tạm dừng thủ tục hải quan đối với hàng quá cảnh là hết sức cần thiết nhằm đảm bảo tính đồng bộ của hệ thống pháp luật, phù hợp với thực tiễn thực thi và các cam kết quốc tế.
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, dự thảo Luật sửa đổi, bổ sung một số điều của Luật Hải quan năm 2014 lần này tập trung sửa đổi, bổ sung một số quy định về tạm dừng làm thủ tục hải quan đối với hàng hóa có dấu hiệu xâm phạm quyền sở hữu trí tuệ và một số nội dung liên quan. Nhằm khắc phục khó khăn, vướng mắc và nâng cao hiệu quả quản lý, dự thảo đã đưa ra các sửa đổi, cấu trúc lại điều khoản mang tính kỹ thuật lập pháp chuyên sâu.
Cụ thể, sửa đổi Điều 73 theo hướng bãi bỏ quy định “không áp dụng việc tạm dừng làm thủ tục hải quan đối với hàng hóa quá cảnh” tại khoản 2. Việc sửa đổi Điều 73 lần này là bước hoàn thiện để mở rộng thẩm quyền chủ động này của cơ quan Hải quan sang diện hàng quá cảnh.
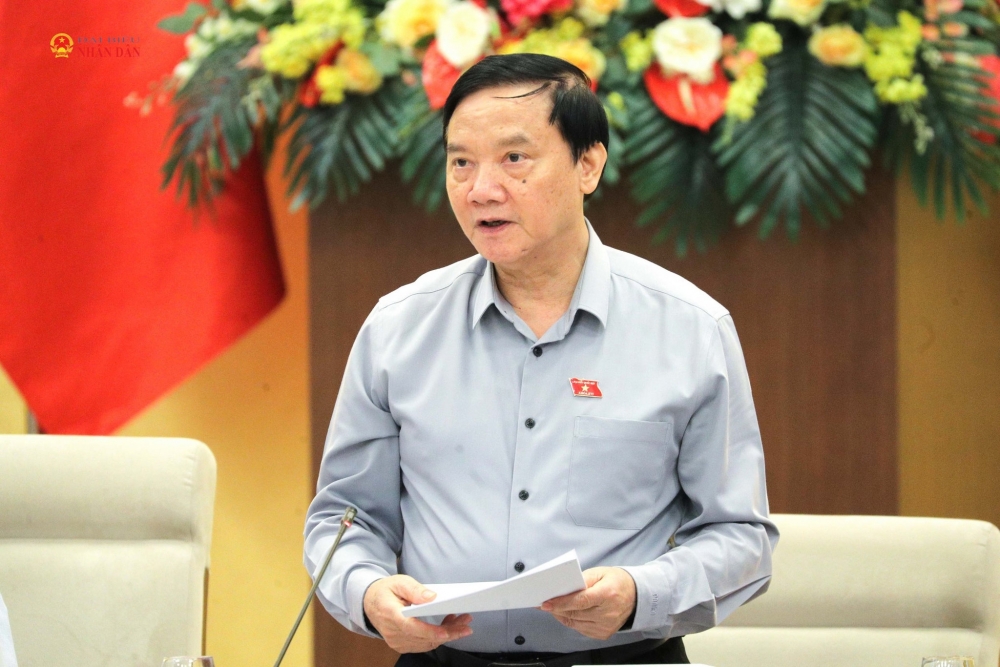 |
| Phó Chủ tịch Quốc hội Nguyễn Khắc Định cho ý kiến hoàn thiện dự thảo Luật Hải quan diễn ra ngày 15/7/2026. |
Bổ sung sửa đổi Điều 74, dự thảo Luật Hải quan bổ sung quy định trường hợp cơ quan Hải quan có cơ sở nghi ngờ hàng hóa xuất nhập khẩu, quá cảnh bị giả mạo về sở hữu trí tuệ thì đội trưởng hải quan nơi làm thủ tục hải quan ra quyết định tạm dừng làm thủ tục hải quan trong thời hạn 10 ngày kể từ ngày ra quyết định. Quyết định phải được thông báo ngay cho người khai hải quan, chủ thể quyền sở hữu trí tuệ hoặc người được ủy quyền hợp pháp biết. Đồng thời, bổ sung nội dung cơ quan Hải quan kiểm soát hải quan đối với hàng giả và hàng xâm phạm quyền sở hữu trí tuệ.
Dự thảo Luật Hải quan bãi bỏ hoàn toàn Điều 75 (quy định tiếp nhận, xử lý đơn đề nghị kiểm tra, giám sát, tạm dừng làm thủ tục hải quan) và Điều 76 (quy định thủ tục tạm dừng làm thủ tục hải quan). Toàn bộ các nội dung cốt lõi về thủ tục tạm dừng đối với hàng hóa xâm phạm sở hữu trí tuệ sẽ được tích hợp, bổ sung trực tiếp vào Điều 74 để đảm bảo tính tập trung, minh bạch.
Dự thảo Luật Hải quan cũng sửa đổi, giao thẩm quyền cho thủ trưởng cơ quan Hải quan nơi xử lý hồ sơ hải quan quyết định việc miễn kiểm tra thực tế hàng hóa trong các trường hợp đặc biệt khác; đồng thời bổ sung nhóm hàng hóa trung chuyển vào danh mục hàng hóa vận chuyển chịu sự giám sát hải quan quy định.
Góc nhìn từ cơ quan thẩm định và doanh nghiệp
Sau khi xem xét dự án luật, Thường trực Ủy ban Pháp luật và Tư pháp cùng các cơ quan của Quốc hội bày tỏ sự thống nhất và cơ bản tán thành phạm vi sửa đổi của dự án Luật Hải quan nhằm đáp ứng yêu cầu quản lý trong tình hình mới.
Tuy nhiên, để bảo đảm tính khả thi, Thường trực Ủy ban Pháp luật và Tư pháp đề nghị cơ quan soạn thảo tiếp tục rà soát, hoàn thiện các quy định còn bất cập nhằm mục tiêu cao nhất là tạo thuận lợi hơn cho doanh nghiệp.
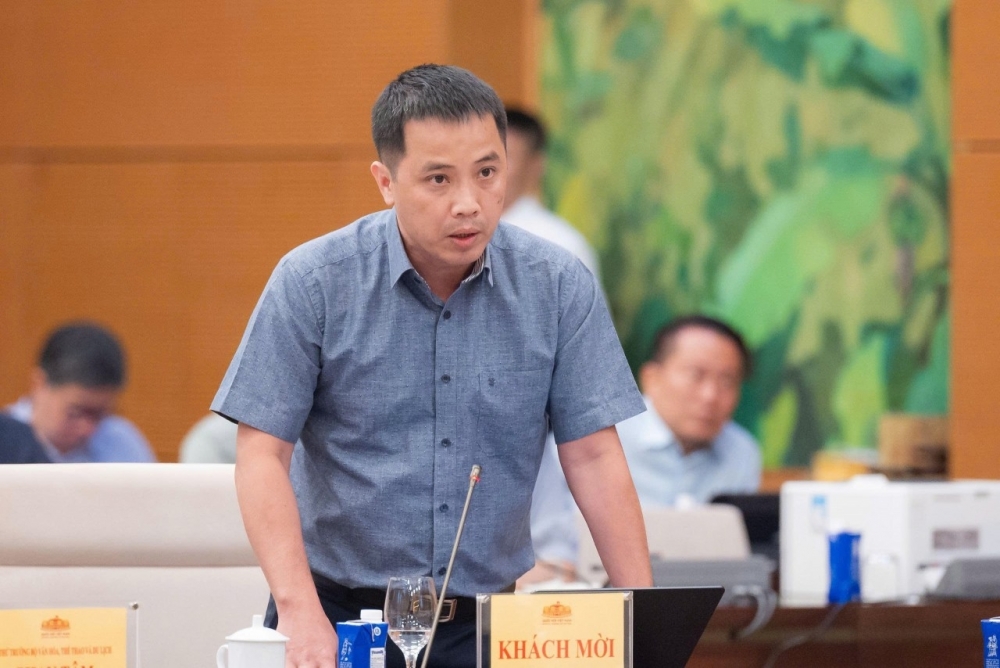 |
| Phó Tổng Thư ký Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) Đậu Anh Tuấn đánh giá dự thảo Luật Hải quan sửa đổi đã có những thay đổi rất tích cực. |
Đối với các chính sách mới phát sinh, Ủy ban lưu ý cần phải bảo đảm tính thống nhất tuyệt đối của hệ thống pháp luật, thực hiện đánh giá đầy đủ các tác động đa chiều và yêu cầu về mặt hạ tầng số trước khi trình Quốc hội xem xét, thông qua.
Liên quan đến định hướng xây dựng nền tảng quản lý hiện đại, Ủy viên Trung ương Đảng, Phó Chủ tịch Quốc hội Nguyễn Khắc Định khẳng định, cần đẩy mạnh chuyển đổi sang mô hình Hải quan số, Hải quan thông minh. Đi cùng với đó là tăng cường quản trị, kết nối và chia sẻ dữ liệu giữa các bộ ngành, ứng dụng trí tuệ nhân tạo (AI) vào phân tích, sàng lọc rủi ro, gắn liền với bảo đảm an toàn và an ninh thông tin quốc gia.
Dưới góc độ các đơn vị trực tiếp chịu tác động, Phó Tổng Thư ký Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) Đậu Anh Tuấn đánh giá dự thảo đã có những thay đổi rất tích cực và ghi nhận việc tiếp thu nhiều ý kiến đóng góp của cộng đồng doanh nghiệp trong thời gian qua.
Tuy nhiên, để cơ chế mới vận hành hiệu quả, không biến thành công cụ tiêu cực, đại diện VCCI kiến nghị, cần làm rõ giới hạn cơ chế yêu cầu tạm dừng làm thủ tục hải quan đối với hàng quá cảnh liên quan sở hữu trí tuệ. Điều này là bắt buộc để tránh tình trạng cơ chế bị lạm dụng vào mục đích cạnh tranh không lành mạnh, gây ra các rủi ro, chậm trễ không đáng có cho dòng chảy hàng hóa của các doanh nghiệp.