





Hóa đơn hàng xuất khẩu áp dụng tỷ giá giao dịch thực tế
Đối với nghiệp vụ phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo pháp luật về kế toán.


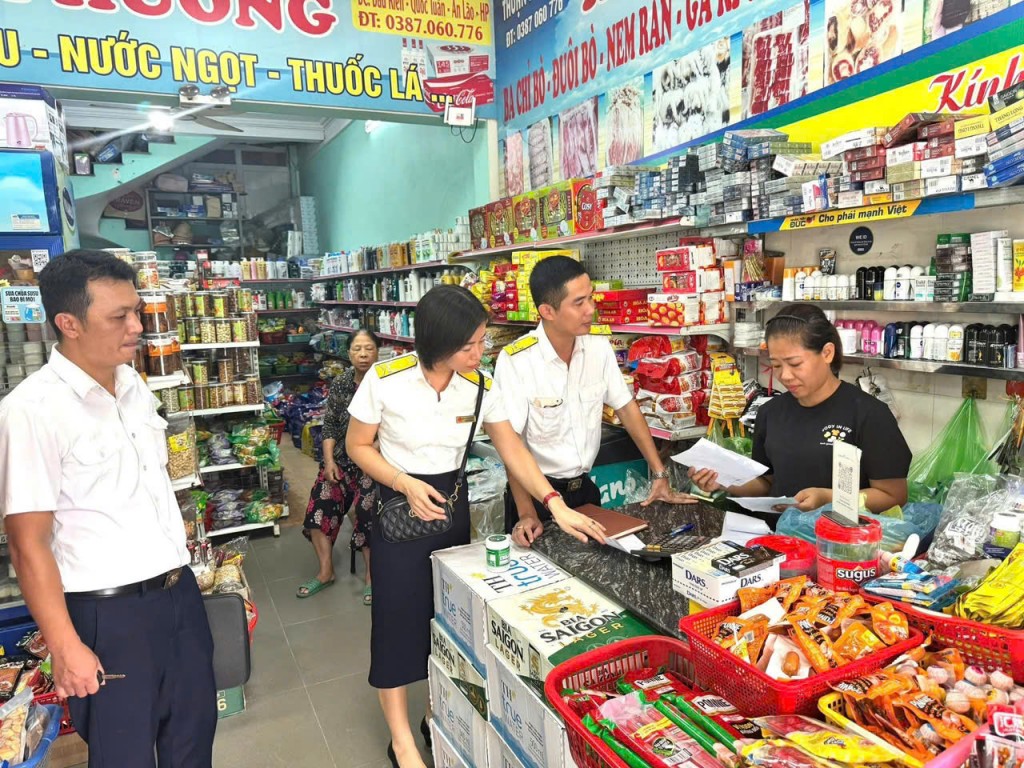 |
| Việc chuyển sang kê khai giúp hộ kinh doanh chủ động, giảm rủi ro và tạo nền tảng để phát triển bền vững. Ảnh: THP. |
Hóa đơn đầu vào không phải “rào cản”
Đến thời điểm này chỉ còn cách ngày 1/1/2026 chưa đầy nửa tháng nhưng hộ quan tâm vẫn còn rất nhiều mối bận tân, trong đó lớn nhất là việc xử lý hóa đơn đầu vào và hàng tồn kho khi chuyển sang kê khai.
Làm rõ vấn đề này, ông Nguyễn Tiến Minh, Phó trưởng Thuế TP Hà Nội cho biết, điều quan trọng trước hết là hộ kinh doanh cần xác định đúng quy mô doanh thu của mình.
Theo Luật thuế TNCN (sửa đổi) vừa được ban hành, nếu doanh thu năm dưới 500 triệu đồng, hộ kinh doanh được miễn thuế TNCN. Với doanh thu từ trên 500 triệu đồng đến 3 tỷ đồng, hộ kinh doanh có thể lựa chọn phương pháp tính thuế theo thu nhập (doanh thu trừ chi phí) hoặc tính theo tỷ lệ phần trăm trên doanh thu.
“Với phương pháp tính theo doanh thu như hiện nay, cơ quan Thuế không sử dụng hóa đơn, chứng từ đầu vào làm căn cứ tính thuế. Do đó, các hộ kinh doanh có doanh thu từ 3 tỷ đồng trở xuống không nên quá lo lắng về vấn đề hàng tồn kho”, ông Minh khẳng định.
Theo thống kê của Thuế TP. Hà Nội, số hộ kinh doanh có doanh thu trên 3 tỷ đồng chỉ chiếm tỷ lệ rất nhỏ. Với nhóm này, cơ quan Thuế sẽ tiến hành khảo sát thực tế để làm rõ bản chất hàng tồn kho, lĩnh vực kinh doanh, nguồn hàng và phương thức thanh toán, từ đó báo cáo cấp có thẩm quyền ban hành hướng dẫn thống nhất, tránh cách hiểu và áp dụng khác nhau.
Ở góc độ chuyên gia, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấnthuế Việt Nam, khẳng định không có việc tăng thuế khi chuyển từ thuế khoán sang kê khai, mà chỉ là thay đổi cách thức quản lý để phản ánh đúng doanh thu thực tế.
Với các hộ kinh doanh mua nguyên liệu trực tiếp từ nông dân – đối tượng không phải đăng ký kinh doanh, không có hóa đơn đầu vào, bà Cúc cho biết, theo quy định hiện hành, các sản phẩm nông nghiệp bán ra được miễn thuế GTGT và thuế TNCN.
Trong trường hợp này, hộ kinh doanh chỉ cần lập bảng kê kèm theo chứng từ thanh toán chuyển tiền là đủ điều kiện hạch toán chi phí. Quy định yêu cầu bảng kê kèm căn cước công dân người bán chỉ áp dụng với các giao dịch có giá trị lớn, không bắt buộc với hộ nhỏ lẻ.
“Dù áp dụng thuế khoán hay kê khai, hộ kinh doanh vẫn nộp thuế dựa trên doanh thu thực tế hoặc doanh thu nhân với tỷ lệ thuế theo từng lĩnh vực. Chính sách thuế không thay đổi, chỉ thay đổi cách quản lý để minh bạch hơn”, bà Cúc nhấn mạnh.
Bà Cúc cũng cho rằng, thuế khoán tiềm ẩn rủi ro lớn khi doanh thu thực tế tăng nhưng không điều chỉnh kịp thời, có thể dẫn tới truy thu, xử phạt, thậm chí bị xem xét trách nhiệm pháp lý. Ngược lại, chuyển sang kê khai giúp hộ kinh doanh chủ động, giảm rủi ro và tạo nền tảng để phát triển bền vững.
Trọng tâm là thay đổi cách quản lý, không phải tăng thuế
Chia sẻ thêm, ông Nguyễn Tiến Minh phân tích, việc từng bước xóa bỏ thuế khoán và chuyển sang kê khai là một thay đổi lớn, đặc biệt trong bối cảnh nhiều hộ kinh doanh đã quen với phương thức quản lý đơn giản suốt hơn 40 năm qua. “Thách thức lớn nhất không nằm ở kỹ thuật hay quy định pháp lý, mà ở tâm lý và mức độ sẵn sàng của hộ kinh doanh. Cách tiếp cận của ngành Thuế là giúp hộ kinh doanh biết chính sách – hiểu chính sách – đồng thuận và tiến tới tự nguyện tuân thủ”, ông Minh nhấn mạnh.
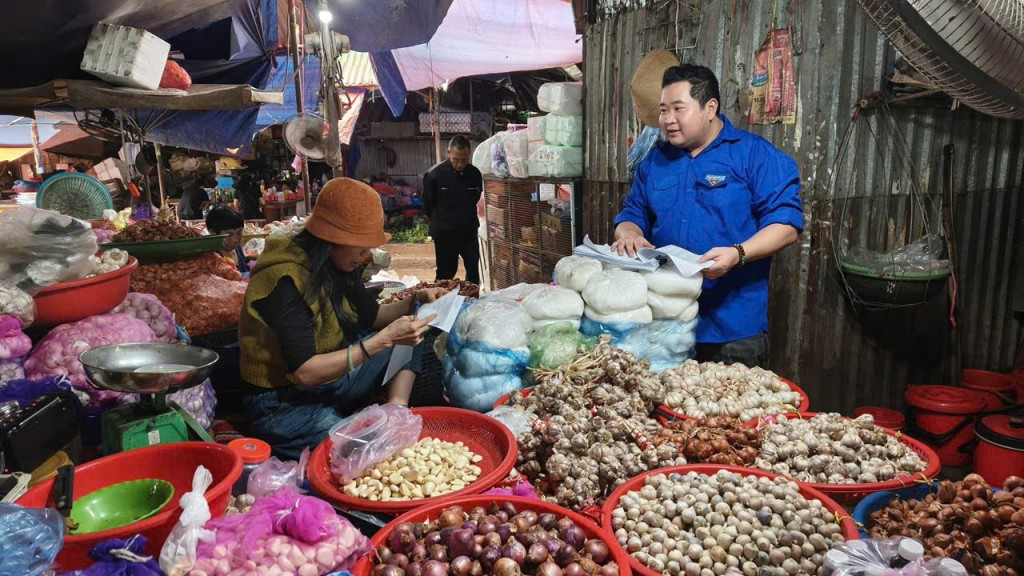 |
| Nhiều hình thức tuyên truyền đã được ngành Thuế áp dụng nhằm giúp hộ kinh doanh nắm bắt chính sách thuế mới. Ảnh: THT. |
Trên tinh thần đó, ngành Thuế TP. Hà Nội triển khai đồng bộ nhiều giải pháp, như tuyên truyền chính sách trên các phương tiện thông tin đại chúng và nền tảng số; tổ chức hàng trăm hội nghị tập huấn, đối thoại trực tiếp; kết nối thông tin qua các nhóm Zalo cộng đồng giữa cán bộ thuế, hộ kinh doanh, tổ dân phố và chính quyền cơ sở.
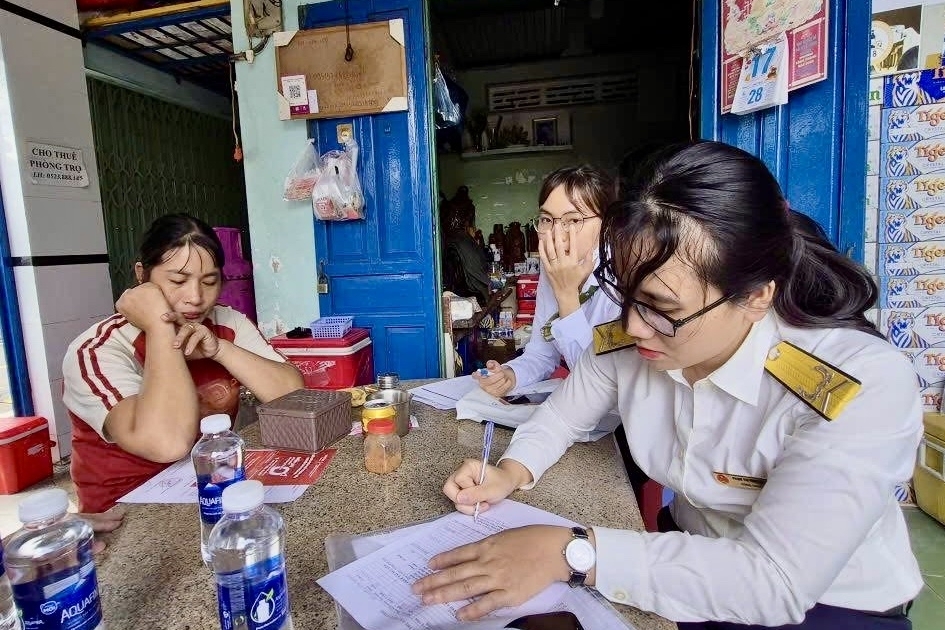
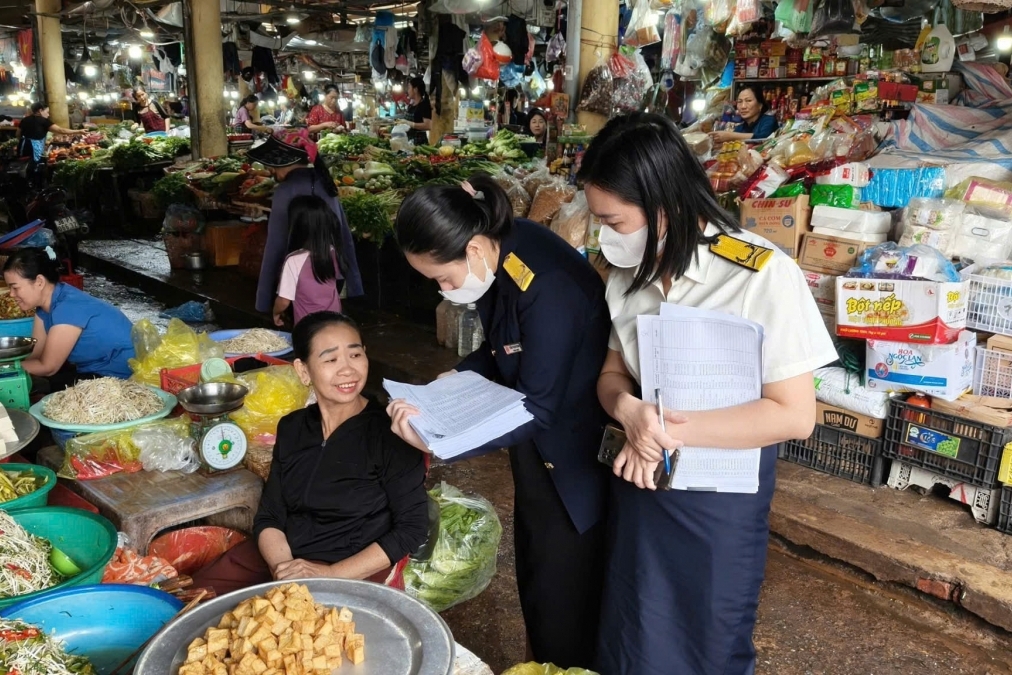
Đặc biệt, hàng trăm tổ công tác đã được thành lập, trực tiếp đến từng cửa hàng, cơ sở kinh doanh để hướng dẫn theo phương châm “đi từng ngõ, gõ từng nhà”, “cầm tay chỉ việc”.
Thực tế tại Hà Nội cho thấy, Thành phố đã chủ động chuẩn bị cho lộ trình chuyển đổi từ năm 2024, trước cả khi triển khai chiến dịch “60 ngày cao điểm” chuyển đổi từ thuế khoán sang kê khai. Nhờ đó, quá trình triển khai không mang tính đột ngột hay bị động.
Trong quá trình triển khai, Thuế TP. Hà Nội cũng đã xây dựng các tiêu chí cụ thể để đánh giá mức độ sẵn sàng của hộ kinh doanh, phân loại theo từng cấp độ.
Với nhóm hộ kinh doanh có doanh thu dưới ngưỡng chịu thuế, phần lớn đã đạt cấp độ “hiểu”, thể hiện qua việc nắm được các nội dung cơ bản của chính sách mới, biết rõ mức doanh thu chịu thuế hay không, thời điểm kê khai; đồng thời đã cài đặt ứng dụng eTax, có tài khoản giao dịch điện tử và kết nối trao đổi thông tin với cán bộ thuế.
Đối với nhóm đạt cấp độ “hiểu và đồng thuận”, người nộp thuế không chỉ nắm chắc quy định mà đã chủ động nộp thuế qua eTax Mobile, được các nhà cung cấp giải pháp công nghệ hỗ trợ sử dụng phần mềm kê khai và thường xuyên phản ánh các khó khăn, vướng mắc trong quá trình thực hiện.
Riêng với nhóm hộ kinh doanh quy mô lớn, doanh thu từ khoảng 1–3 tỷ đồng, cơ quan Thuế phối hợp chặt chẽ với các nhà cung cấp giải pháp công nghệ, đơn vị tư vấn thuế, kế toán và kiểm toán để hỗ trợ tuân thủ đầy đủ quy định, hạn chế sai sót khi chuyển đổi.
| Khi áp dụng ngưỡng doanh thu không phải chịu thuế lên 500 triệu đồng/năm, dự kiến có khoảng 2,3 triệu hộ kinh doanh không phải nộp thuế, tương đương khoảng 90% tổng số hộ kinh doanh. |


