Kể từ hôm nay (1/1/2026), hàng triệu hộ kinh doanh trên cả nước chính thức khép lại cơ chế thuế khoán, chuyển sang kê khai, nộp thuế theo doanh thu thực tế. Đây không chỉ là sự thay đổi về phương thức thu thuế mà còn đánh dấu bước chuyển quan trọng trong quản lý nhà nước đối với khu vực kinh tế hộ, hướng tới minh bạch, công bằng và hiện đại hóa, phù hợp với yêu cầu phát triển trong giai đoạn mới.
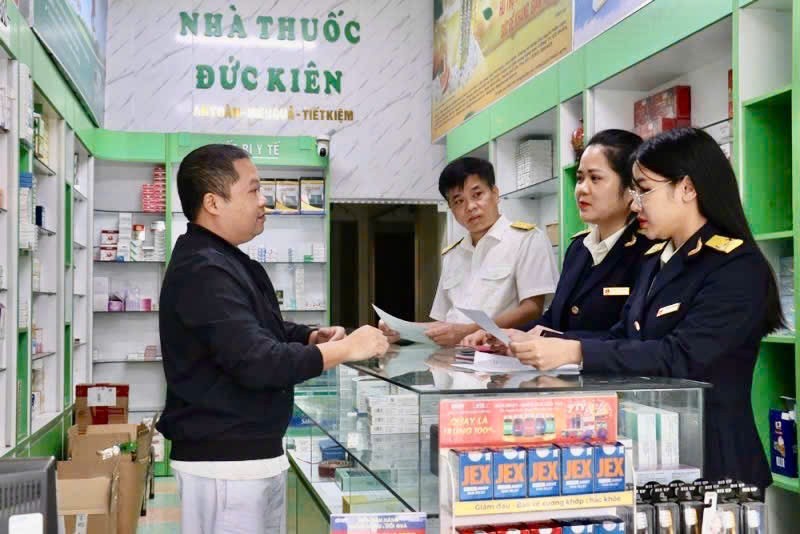 |
| Nhiều hộ kinh doanh chủ động chuyển đổi từ thuế khoán sang kê khai. |
Hộ kinh doanh đồng thuận, chủ động làm quen với phương thức kê khai
Sau một thời gian dài được cơ quan Thuế các cấp tuyên truyền, hướng dẫn và hỗ trợ, nhiều hộ kinh doanh đã không còn tâm lý e ngại trước thời điểm chính thức bỏ thuế khoán. Trái lại, không ít hộ bước vào ngày 1/1/2026 với tâm thế chủ động, sẵn sàng thích ứng.
Anh Nguyễn Đức Huy, chủ hộ kinh doanh phân phối hàng hóa tại xã Đông Anh (TP. Hà Nội), cho biết, sau gần 15 năm nộp thuế theo phương thức khoán, từ ngày 1/1/2026 anh đã chính thức chuyển sang hình thức kê khai thuế.
“Thời gian đầu nghe đến kê khai, tôi khá áp lực, vừa lo thủ tục phức tạp, vừa sợ số thuế phải nộp tăng lên. Nhưng khi được cơ quan Thuế giải thích cặn kẽ, tôi hiểu đây là cách làm minh bạch và công bằng hơn cho người kinh doanh”, anh Huy chia sẻ.
Theo anh Huy, với quy định mới nâng ngưỡng doanh thu chịu thuế lên 500 triệu đồng/năm, hộ kinh doanh chỉ phải nộp thuế đối với phần doanh thu vượt ngưỡng. “Doanh thu của tôi khoảng 600 triệu đồng/năm, tính ra số thuế phải nộp chỉ khoảng 500 nghìn đồng. Chính sách này thực sự tạo thuận lợi cho hộ kinh doanh”, anh nói.
Không chỉ riêng anh Huy, nhiều hộ kinh doanh khác cũng cho biết những băn khoăn ban đầu về sổ sách, hóa đơn điện tử, hay việc sử dụng công nghệ đã dần được tháo gỡ.
Việc các phần mềm bán hàng, hóa đơn điện tử, kê khai thuế được các nhà cung cấp phần mềm thiết kế theo hướng đơn giản, dễ sử dụng đã giúp hộ kinh doanh, kể cả những người ít tiếp cận công nghệ, nhanh chóng làm quen.
Nhiều hộ đánh giá, khi hệ thống được tích hợp đồng bộ, việc bán hàng, xuất hóa đơn và kê khai thuế trở nên thuận tiện hơn so với lo ngại ban đầu.
Thực tế tại các địa phương cho thấy, sau quá trình truyền thông, vận động, đã có nhiều hộ, cá nhân kinh doanh chủ động đăng ký chuyển đổi trước thời hạn, thậm chí một bộ phận hộ kinh doanh đủ điều kiện đã lựa chọn chuyển lên mô hình doanh nghiệp nhỏ, cho thấy tác động tích cực từ chính sách mới.
Kê khai thay thuế khoán: Minh bạch nghĩa vụ, hiện đại hóa quản lý
Theo Nghị quyết 198/2025/QH15 về hỗ trợ thuế, phí cho kinh tế tư nhân, kể từ ngày 1/1/2026, phương pháp khoán thuế chính thức không còn được áp dụng đối với hộ và cá nhân kinh doanh. Thay vào đó, các đối tượng này thực hiện kê khai, nộp thuế theo quy định mới, đồng thời được miễn thuế môn bài, chỉ còn nghĩa vụ với thuế GTGT và TNCN.
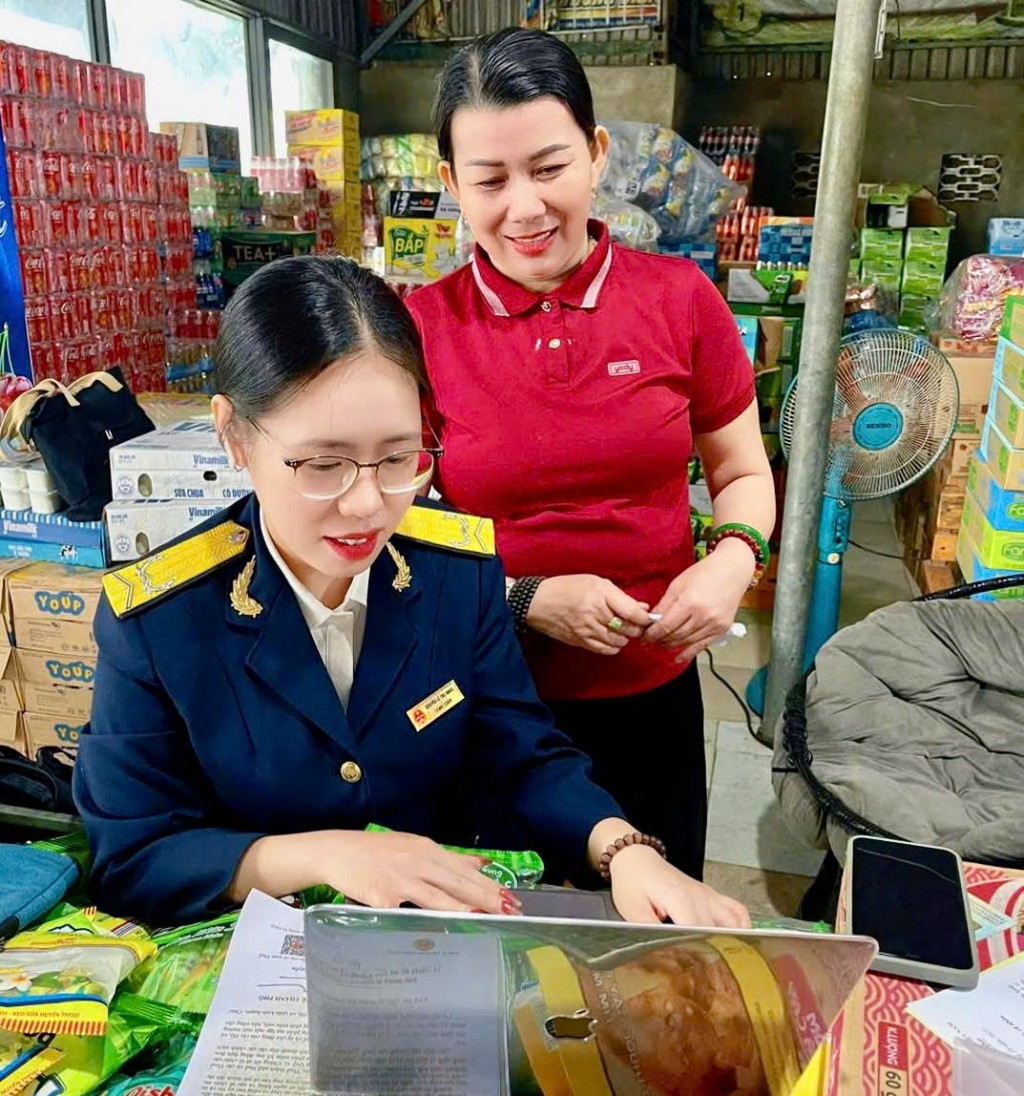 |
| Quy định mới mở ra cách tính thuế linh hoạt hơn cho hộ kinh doanh xác định được chi phí đầu vào. |
Một trong những điểm thay đổi quan trọng là ngưỡng doanh thu chịu thuế được điều chỉnh tăng mạnh. Theo Luật thuế TNCN số 109/2025/QH15 vừa được Quốc hội ban hành, hộ kinh doanh chỉ phát sinh nghĩa vụ thuế khi doanh thu từ 500 triệu đồng/năm trở lên, cao gấp 5 lần so với mức 100 triệu đồng/năm trước đây. Với quy định này, ước tính có khoảng 2,3 triệu hộ kinh doanh, tương đương 90% tổng số hộ, sẽ không phải nộp thuế GTGT và TNCN.
Luật cũng mở ra cách tính thuế linh hoạt hơn khi cho phép tính thuế trên cơ sở lợi nhuận đối với các hộ kinh doanh xác định được chi phí đầu vào. Theo đó, hộ có doanh thu dưới 3 tỷ đồng/năm áp dụng thuế suất 15% trên phần lãi; doanh thu từ 3 – 50 tỷ đồng/năm chịu thuế suất 17%; và mức 20% áp dụng với hộ có doanh thu trên 50 tỷ đồng/năm. Cách tiếp cận này tương đồng với chính sách thuế TNDN đang áp dụng cho doanh nghiệp siêu nhỏ và nhỏ.
Đối với những trường hợp chưa đủ điều kiện xác định chi phí, hộ kinh doanh vẫn thực hiện nộp thuế theo tỷ lệ phần trăm trên doanh thu, dao động từ 0,5 – 2% tùy lĩnh vực hoạt động. Tuy nhiên, khác với trước đây, phần doanh thu không chịu thuế sẽ được loại trừ trước khi tính nghĩa vụ, qua đó tránh tình trạng phải nộp thuế trên toàn bộ doanh thu ngay từ đồng đầu tiên.
Về thuế GTGT, hộ kinh doanh có doanh thu từ 500 triệu đồng/năm trở lên khi chuyển sang kê khai tiếp tục áp dụng phương pháp tính thuế theo doanh thu và tỷ lệ thuế suất theo ngành nghề, không thay đổi so với quy định hiện hành.
Cùng với đó, Luật Quản lý thuế số 108/2025/QH15 vừa được Quốc hội ban hành quy định rõ việc sử dụng hóa đơn điện tử theo quy mô doanh thu. Cụ thể, hộ và cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên phải sử dụng hóa đơn điện tử có mã của cơ quan Thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu. Các hộ có doanh thu dưới ngưỡng này không bắt buộc áp dụng hình thức hóa đơn điện tử có mã.
Theo quy định mới, hộ và cá nhân kinh doanh được tự xác định doanh thu để kê khai, nộp thuế. Trường hợp sử dụng hóa đơn điện tử có mã, hệ thống của cơ quan Thuế sẽ tự động tổng hợp, xác định số thuế GTGT và TNCN phải nộp, đồng thời cập nhật thông tin cho người nộp thuế thông qua các nền tảng điện tử như eTax và Cổng dịch vụ công quốc gia.
Cơ quan quản lý khẳng định, việc bỏ thuế khoán không nhằm tăng gánh nặng nghĩa vụ, mà hướng tới chuẩn hóa công tác quản lý, bảo đảm minh bạch, công bằng, hạn chế thất thu và từng bước hiện đại hóa khu vực kinh tế hộ. Đây cũng là nền tảng quan trọng để hộ kinh doanh nâng cao năng lực quản trị, từng bước tham gia sâu hơn vào nền kinh tế chính thức.
Phó Cục trưởng Cục Thuế Mai Sơn cho biết, kết quả triển khai "Chiến dịch 60 ngày cao điểm chuyển đổi mô hình từ thuế khoán sang kê khai đối với hộ kinh doanh" cho thấy sự quan tâm và đồng thuận lớn từ xã hội. Điểm nổi bật, tại các địa phương là đã có khá nhiều hộ, cá nhân kinh doanh đã chủ động đăng ký chuyển đổi trước thời hạn 1/1/2026. Trong đó, có một bộ phận hộ kinh doanh đã đăng ký lên thành doanh nghiệp nhỏ.
Tuy nhiên, theo Lãnh đạo Cục Thuế, vẫn còn một bộ phận hộ kinh doanh lo lắng về công nghệ, xử lý hàng tồn kho hay việc sử dụng hóa đơn điện tử... Vì vậy, thời gian tới, ngành Thuế tiếp tục đổi mới phương thức tuyên truyền, hỗ trợ sát thực tế hơn, giúp hộ kinh doanh yên tâm thực hiện đúng, đủ nghĩa vụ thuế.
Việc chính thức bỏ thuế khoán từ hôm nay không chỉ mở ra một trang mới trong quản lý thuế, mà còn đặt nền móng cho sự phát triển lành mạnh, minh bạch và bền vững của khu vực kinh tế hộ trong giai đoạn mới.