Thứ sáu 30/10/2026 00:02
Thời tiết: Hà Nội 26°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 25°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Chính sách
aa

Cục Thuế trả lời kiến nghị về kê khai, nộp thuế của hộ kinh doanh

Giang Giang
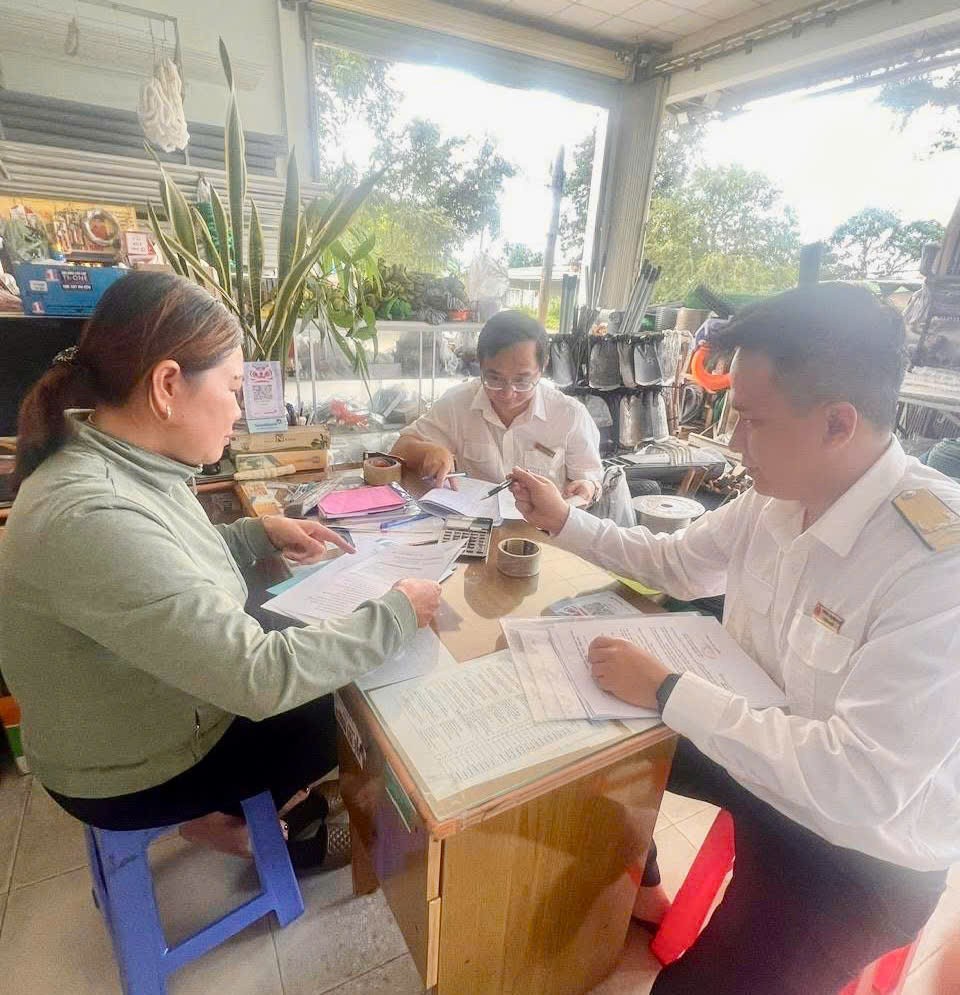
Cục Thuế vừa có văn bản trả lời phản ánh, kiến nghị của ông Nguyễn Thanh Lâm gửi qua Hệ thống phản ánh kiến nghị – Cổng Dịch vụ công quốc gia, liên quan đến việc kê khai, nộp thuế của hộ kinh doanh.
Doanh thu vượt 3 tỷ đồng trong 2 năm liên tiếp, hộ kinh doanh phải chuyển phương pháp tính thuế TNCN EMAGAZINE: 60 ngày cao điểm hỗ trợ hộ kinh doanh: Hành trình không tiếng trống, chỉ tiếng bước chân của người làm thuế 100% hộ kinh doanh diện rà soát đã được cập nhật vào dữ liệu ngành Thuế Chuyển sang kê khai từ 2026: Hộ kinh doanh tính thuế như thế nào? Doanh thu 3 tỷ đồng hộ kinh doanh mới phải dùng hóa đơn điện tử: Nên hay không?
Cục Thuế trả lời kiến nghị về kê khai, nộp thuế của hộ kinh doanh
Hiện, cơ quan Thuế đã xây dựng hệ thống mẫu biểu tờ khai theo hướng đơn giản, tạo thuận lợi cho hộ kinh doanh.

Đối với kiến nghị đề nghị đơn giản hóa các chỉ tiêu trên tờ khai và phụ lục kèm theo để hộ kinh doanh dễ dàng thực hiện nghĩa vụ thuế, hiện cơ quan Thuế đã xây dựng hệ thống mẫu biểu tờ khai theo hướng đơn giản hóa, gắn với ứng dụng chuyển đổi số, tạo thuận lợi cho hộ kinh doanh và cá nhân kinh doanh. Các mẫu biểu này dự kiến sẽ được báo cáo Bộ Tài chính ban hành và có hiệu lực từ ngày 01/01/2026.

Về kiến nghị liên quan đến ứng dụng eTaxMobile, Cục Thuế cho biết đã triển khai tính năng Chatbot – Hỗ trợ người nộp thuế tích hợp trực tiếp trên ứng dụng. Thông qua Chatbot, người nộp thuế có thể hỏi đáp nhanh về nghĩa vụ thuế, cách nộp thuế, nộp thuế thay; đồng thời được hướng dẫn từng bước thực hiện hoặc điều hướng trực tiếp đến các màn hình chức năng phù hợp trên ứng dụng.

Cục Thuế trân trọng cảm ơn những đóng góp của người nộp thuế và khẳng định sẽ tiếp tục hoàn thiện thủ tục hành chính cũng như các chức năng của ứng dụng eTaxMobile theo hướng đơn giản, tối ưu giao diện, qua đó hỗ trợ tốt hơn cho người nộp thuế trong việc thực hiện nghĩa vụ với ngân sách nhà nước.


Bài liên quan

Tin bài có thể bạn quan tâm

Làm rõ trách nhiệm của doanh nghiệp với hàng nhập khẩu có ký hiệu ®

Làm rõ trách nhiệm của doanh nghiệp với hàng nhập khẩu có ký hiệu ®

Theo hướng dẫn của Cục Hải quan, việc hàng nhập khẩu có ký hiệu ® không đồng nghĩa nhà nhập khẩu vi phạm. Doanh nghiệp phải bổ sung thông tin trung thực về tình trạng bảo hộ nhãn hiệu tại Việt Nam trước khi đưa hàng hóa ra thị trường.
Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Trước đề nghị của Công ty TNHH Surventis về thủ tục hải quan sau khi đổi tên, Cục Hải quan hướng dẫn cách xử lý đối với chứng từ thuộc hồ sơ hải quan hàng nhập khẩu, giấy phép nhập khẩu và giấy chứng nhận kiểm tra chuyên ngành vẫn mang tên doanh nghiệp cũ.
Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Góp ý vào dự thảo Nghị định quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, 14 doanh nghiệp, hiệp hội đã đề xuất nhiều nội dung liên quan trực tiếp đến hoạt động xuất nhập khẩu và thực hiện thủ tục hải quan. Trong đó, một số kiến nghị đã được Bộ Tài chính tiếp thu, chỉnh lý nhằm hoàn thiện quy định theo thực tiễn.
Hóa đơn hàng xuất khẩu áp dụng tỷ giá giao dịch thực tế

Hóa đơn hàng xuất khẩu áp dụng tỷ giá giao dịch thực tế

Đối với nghiệp vụ phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo pháp luật về kế toán.
Lương làm đêm bằng 35% ban ngày có thể được miễn thuế

Lương làm đêm bằng 35% ban ngày có thể được miễn thuế

Khoản tiền lương trả thêm khi làm việc ban đêm bằng 35% tiền lương ngày làm việc bình thường thuộc diện miễn thuế thu nhập cá nhân nếu đáp ứng quy định. Đồng thời, việc khấu trừ thuế đối với tiền lương chi trả sau khi người lao động nghỉ việc cũng được cơ quan Thuế làm rõ.
Đề xuất mở rộng diện miễn thuế: Giảm gánh nặng chi phí cho học sinh và người bệnh

Đề xuất mở rộng diện miễn thuế: Giảm gánh nặng chi phí cho học sinh và người bệnh

Chính phủ đề xuất mở rộng diện miễn thuế thu nhập doanh nghiệp (TNDN) đối với cơ sở giáo dục công lập, tư thục hoạt động không vì lợi nhuận, đồng thời bổ sung chính sách miễn thuế thu nhập cá nhân (TNCN) đối với hoạt động cung cấp suất ăn cho cơ sở giáo dục và cơ sở khám bệnh, chữa bệnh. Chính sách được kỳ vọng góp phần giảm gánh nặng chi phí cho học sinh, người bệnh và cả người nhà chăm sóc bệnh nhân.
Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Cục Hải quan đề nghị cơ quan quản lý chuyên ngành (Bộ Văn hóa, Thể thao và Du lịch) hướng dẫn về yêu cầu giấy phép nhập khẩu xuất bản phẩm không kinh doanh, nhằm bảo đảm thống nhất trong quá trình thực hiện thủ tục hải quan.
Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Cục Hải quan yêu cầu Chi cục Hải quan khu vực XX căn cứ Thông tư số 11/2026/TT-BXD của Bộ Xây dựng để thực hiện thủ tục xuất khẩu cát xây dựng, thay thế quy định tại Thông tư số 04/2021/TT-BXD.
Cơ quan Thuế được tính lại tiền sử dụng đất khi thay đổi thông tin nghĩa vụ tài chính

Cơ quan Thuế được tính lại tiền sử dụng đất khi thay đổi thông tin nghĩa vụ tài chính

Khi thông tin xác định nghĩa vụ tài chính về đất đai thay đổi và có hồ sơ điều chỉnh do cơ quan có thẩm quyền chuyển đến, cơ quan Thuế thực hiện tính lại, thông báo số tiền sử dụng đất phải nộp theo quy định.
Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Cục Hải quan đề nghị các Chi cục Hải quan khu vực V và VIII thực hiện hướng dẫn về kiểm tra chất lượng gạch xây dựng, tấm thạch cao nhập khẩu trên cơ sở ý kiến của Bộ Xây dựng, trong đó làm rõ chính sách áp dụng theo thời điểm đăng ký tờ khai và điều kiện giảm kiểm tra đối với hàng hóa rủi ro cao.
Số hóa nhiều thủ tục đăng ký, khai và quyết toán thuế

Số hóa nhiều thủ tục đăng ký, khai và quyết toán thuế

Bộ Tài chính ban hành danh mục thành phần hồ sơ, kết quả giải quyết thủ tục hành chính phải số hóa trong lĩnh vực quản lý thuế, bao gồm các thủ tục đăng ký thuế, khai và quyết toán thuế, hoàn thuế, miễn giảm thuế cùng nhiều thủ tục chuyên biệt khác.

Ký hợp đồng mua bán nhà đất trước 1/7/2026: Khi nào phải khai thuế?

Ký hợp đồng mua bán nhà đất trước 1/7/2026: Khi nào phải khai thuế?

Giao dịch chuyển nhượng nhà đất kéo dài qua ngày 1/7/2026 có thể phát sinh vướng mắc về thời hạn khai thuế thu nhập cá nhân (TNCN), nhất là khi bên mua nhận nộp thuế thay nhưng thủ tục sang tên chưa hoàn tất. Việc xác định đúng thời hạn khai và nộp thuế giúp người dân hạn chế nguy cơ vi phạm.

Phần mềm nhập khẩu không phải làm thủ tục hải quan

Phần mềm nhập khẩu không phải làm thủ tục hải quan

Cục Hải quan hướng dẫn, phần mềm không có tên gọi và mã số hàng hóa theo Danh mục hàng hóa xuất nhập khẩu Việt Nam không thực hiện thủ tục hải quan. Trường hợp phần mềm nhập khẩu được chứa trên phương tiện hữu hình như đĩa CD, DVD, USB hoặc phương tiện tương tự, doanh nghiệp phải làm thủ tục hải quan đối với phương tiện chứa đựng, không phải đối với phần mềm.
Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Trước đề nghị của Công ty TNHH Dịch vụ Thiên Niên Thanh, Cục Hải quan nêu rõ căn cứ pháp lý về chính sách quản lý hàng hóa tạm nhập - tái xuất, thủ tục và hồ sơ hải quan đối với máy móc, thiết bị dùng để giới thiệu sản phẩm, khảo sát thị trường.
Mã số REX không tồn tại, chưa đủ cơ sở hưởng ưu đãi thuế EVFTA

Mã số REX không tồn tại, chưa đủ cơ sở hưởng ưu đãi thuế EVFTA

Trước vướng mắc của Công ty China Tianchen Engineering Corporation (Trung Quốc) về khai báo địa điểm xếp hàng và điều kiện hưởng ưu đãi thuế theo Hiệp định Thương mại tự do Việt Nam - Liên minh châu Âu (EVFTA), Cục Hải quan đã có văn bản hướng dẫn cụ thể.












