Đây là đề xuất mới nhất tại dự thảo nghị định quy định về quản lý thuế đối với hộ, cá nhân kinh doanh được Bộ Tài chính gửi Bộ Tư pháp lấy ý kiến thẩm định.
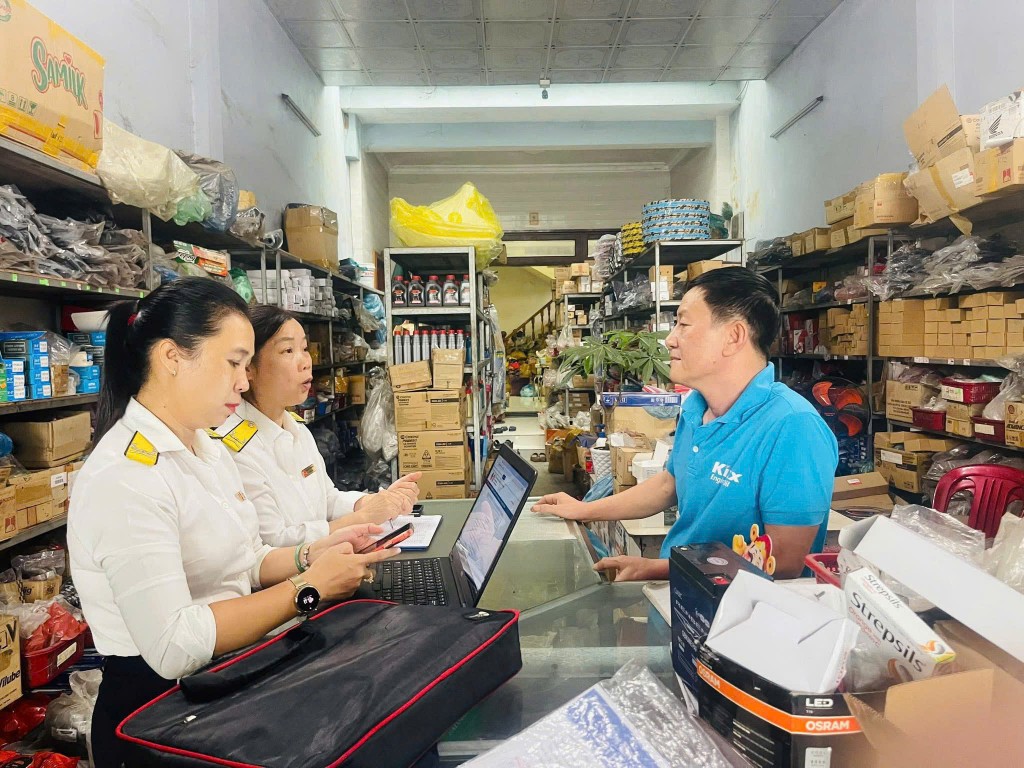 |
| Hộ, cá nhân có doanh thu năm từ 500 triệu đồng trở xuống thuộc đối tượng không chịu thuế GTGT và không phải nộp thuế TNCN. Ảnh: TH. |
Phương pháp tính thuế được áp dụng trong 2 năm liên tiếp
Một trong những nội dung trọng tâm của dự thảo Nghị định là việc phân loại hộ kinh doanh, cá nhân kinh doanh theo ngưỡng doanh thu để áp dụng nghĩa vụ thuế phù hợp. Theo đó, hộ, cá nhân có doanh thu năm từ 500 triệu đồng trở xuống thuộc đối tượng không chịu thuế GTGT và không phải nộp thuế TNCN. Nhóm này chỉ có trách nhiệm thông báo doanh thu thực tế cho cơ quan thuế chậm nhất là ngày 31/1 hàng năm.
Đối với hộ, cá nhân có doanh thu trên 500 triệu đồng/năm, nghĩa vụ thuế bắt đầu phát sinh. Về thuế GTGT, các đối tượng này thực hiện nộp thuế theo phương pháp trực tiếp trên doanh thu, áp dụng tỷ lệ % theo quy định của Luật thuế GTGT số 48/2025/QH15 và các văn bản hướng dẫn. Về thuế TNCN, dự thảo chia thành các nhóm khác nhau để áp dụng phương pháp tính thuế tương ứng.
Cụ thể, hộ, cá nhân có doanh thu trên 500 triệu đồng đến 3 tỷ đồng/năm được quyền lựa chọn một trong hai phương pháp tính thuế TNCN: tính trên thu nhập tính thuế (doanh thu trừ chi phí hợp lệ) nhân với thuế suất 15%, 17% hoặc 20% tùy theo mức doanh thu; hoặc nộp thuế theo tỷ lệ % trên phần doanh thu vượt 500 triệu đồng, với các mức 0,5%; 1%; 1,5%; 2% hoặc 5% tùy ngành nghề. Riêng hoạt động cho thuê bất động sản (trừ lưu trú) chỉ áp dụng thuế suất 5% trên phần doanh thu vượt 500 triệu đồng và không được lựa chọn phương pháp tính thuế theo thu nhập.
Đáng chú ý, dự thảo quy định phương pháp tính thuế đã lựa chọn sẽ được áp dụng ổn định trong 2 năm liên tiếp kể từ năm đầu tiên áp dụng. Tuy nhiên, trường hợp hộ, cá nhân đang nộp thuế TNCN theo tỷ lệ % trên doanh thu mà trong 2 năm liên tiếp có doanh thu thực tế vượt 3 tỷ đồng, hoặc theo dữ liệu xác định của cơ quan Thuế cho thấy doanh thu thực tế vượt ngưỡng này, thì từ năm tiếp theo bắt buộc phải chuyển sang phương pháp tính thuế TNCN trên thu nhập tính thuế.
Về doanh thu tính thuế, dự thảo nhấn mạnh nguyên tắc xác định là toàn bộ tiền bán hàng, gia công, cung ứng dịch vụ mà hộ, cá nhân được hưởng, không phân biệt đã thu tiền hay chưa, không bao gồm thuế GTGT.
Doanh thu này bao gồm cả các khoản trợ giá, phụ thu, phụ trội, thưởng doanh số, hỗ trợ, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, các khoản bồi thường vi phạm hợp đồng và các khoản bồi thường khác liên quan đến hoạt động kinh doanh.
Dự thảo cũng quy định cụ thể cách xác định doanh thu đối với từng loại hình đặc thù như gia công hàng hóa, bán hàng trả góp, đại lý bán đúng giá hưởng hoa hồng, cho thuê tài sản, vận tải, xây dựng – lắp đặt.
Thời điểm xác định doanh thu được làm rõ: đối với bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua; đối với cung ứng dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng dịch vụ.
Đơn giản việc khai, nộp thuế
Dự thảo nghị định quy định hộ, cá nhân kinh doanh tự xác định doanh thu và nghĩa vụ thuế GTGT, TNCN. Trường hợp doanh thu trên 500 triệu đồng, hộ tự tính số thuế phải nộp. Khi sử dụng hóa đơn điện tử hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, hệ thống quản lý thuế sẽ tự động hỗ trợ lập tờ khai và xác định số thuế trên cơ sở dữ liệu hóa đơn. Nếu không sử dụng hóa đơn điện tử, hộ, cá nhân phải tự kê khai và xác định nghĩa vụ thuế.
 |
| Hộ có doanh thu từ trên 500 triệu đồng đến dưới 1 tỷ đồng không bắt buộc nhưng được khuyến khích sử dụng. Ảnh: TH. |
Về thời hạn nộp thuế, hộ, cá nhân phải nộp chậm nhất vào ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Đối với thuế TNCN, nếu nộp theo phương pháp doanh thu nhân thuế suất thì thực hiện khai, nộp theo quý cùng thời hạn với thuế GTGT.
Trường hợp tính thuế theo thu nhập (doanh thu trừ chi phí) thì nộp theo năm, chậm nhất là ngày 31/1 năm sau. Khi tạm ngừng kinh doanh, hộ thuộc diện đăng ký kinh doanh thực hiện theo Nghị định 168/2025/NĐ-CP; hộ không thuộc diện đăng ký kinh doanh phải thông báo bằng văn bản cho cơ quan thuế. Trong thời gian tạm ngừng trọn tháng hoặc trọn quý, hộ không phải nộp hồ sơ khai thuế.
Dự thảo cũng đưa ra quy định đáng chú ý về hóa đơn điện tử. Theo đó, hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên phải sử dụng hóa đơn điện tử có mã của cơ quan Thuế, hoặc hóa đơn khởi tạo từ máy tính tiền. Hộ có doanh thu từ trên 500 triệu đồng đến dưới 1 tỷ đồng không bắt buộc nhưng được khuyến khích sử dụng; nếu có nhu cầu sử dụng hóa đơn từng lần, cơ quan thuế sẽ cấp sau khi hộ khai và nộp thuế. Trường hợp có nhiều địa điểm kinh doanh, hộ sử dụng chung mã số thuế và ghi rõ địa chỉ từng cửa hàng trên hóa đơn.
Đối với hộ, cá nhân kinh doanh mới ra kinh doanh, dự thảo quy định chi tiết cách kê khai doanh thu theo thời điểm bắt đầu hoạt động trong năm. Hộ bắt đầu kinh doanh trong 6 tháng đầu năm phải kê khai doanh thu phát sinh đến hết ngày 30/6 và nộp tờ khai lần 1 chậm nhất ngày 30/7, tờ khai lần 2 chậm nhất ngày 31/1 năm sau. Hộ bắt đầu trong 6 tháng cuối năm kê khai doanh thu thực tế trong năm chậm nhất ngày 31/1 năm sau.
Đáng chú ý, dự thảo cũng quy định trách nhiệm khấu trừ, nộp thuế thay đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số có chức năng đặt hàng và thanh toán. Trường hợp nền tảng không có chức năng thanh toán, hộ, cá nhân tự kê khai và nộp thuế theo Nghị định số 117/2025/NĐ-CP.
Liên quan đến chi phí được trừ khi tính thuế TNCN theo thu nhập, Điều 6 dự thảo quy định chỉ các khoản chi thực tế phát sinh liên quan đến hoạt động kinh doanh, có đủ hóa đơn chứng từ hợp pháp và thanh toán không dùng tiền mặt đối với khoản chi từ 5 triệu đồng trở lên mới được trừ. Nhiều khoản chi không được trừ như tiền lương của chủ hộ, thành viên hộ, chi không liên quan đến kinh doanh, các khoản phạt, bồi thường do lỗi chủ quan.
Góp ý vào dự thảo, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) đề nghị bổ sung một số khoản chi hợp lý như chi đóng bảo hiểm xã hội bắt buộc của chủ hộ, các khoản đóng góp từ thiện, nhân đạo, khuyến học để bảo đảm tính đồng bộ với quy định thuế TNCN đối với người làm công ăn lương.
VCCI cũng cho rằng, quy định phải nộp tiền chậm nộp khi doanh thu tăng dẫn đến thay đổi bậc thuế suất là chưa phù hợp, đề nghị chỉ yêu cầu nộp bổ sung phần thuế thiếu.
Ngoài ra, VCCI kiến nghị xem xét lại mốc doanh thu 1 tỷ đồng/năm bắt buộc áp dụng hóa đơn điện tử có mã của cơ quan thuế, bởi ngưỡng này chưa phù hợp với năng lực tài chính và quản trị của nhiều hộ kinh doanh, đồng thời đề xuất nâng ngưỡng lên trên 3 tỷ đồng.
Bên cạnh đó, đại diện cộng đồng doanh nghiệp cũng đề nghị cho phép hóa đơn điện tử của hộ kinh doanh không bắt buộc phải có mã số thuế, hoặc số định danh cá nhân của người mua trong trường hợp người mua là cá nhân không kinh doanh, nhằm giảm áp lực cho các hộ bán lẻ, ăn uống, lưu trú.
Dự thảo Nghị định đang trong quá trình lấy ý kiến thẩm định và được kỳ vọng sẽ tạo khung pháp lý mới, minh bạch hơn cho quản lý thuế đối với khu vực hộ, cá nhân kinh doanh từ ngày 1/1/2026.


















