Đề xuất giảm 30% số thuế thu nhập phải nộp được kỳ vọng tạo thêm nguồn lực để doanh nghiệp (DN) vừa và nhỏ phục hồi, tái đầu tư. Tuy nhiên, theo ông Nguyễn Văn Đừng, Chủ tịch Hiệp hội Doanh nghiệp Công nghiệp vừa và nhỏ Việt Nam (VASMIE), để DN thực sự tăng trưởng, cần đồng thời tháo gỡ điểm nghẽn về vốn, thị trường và công nghệ.
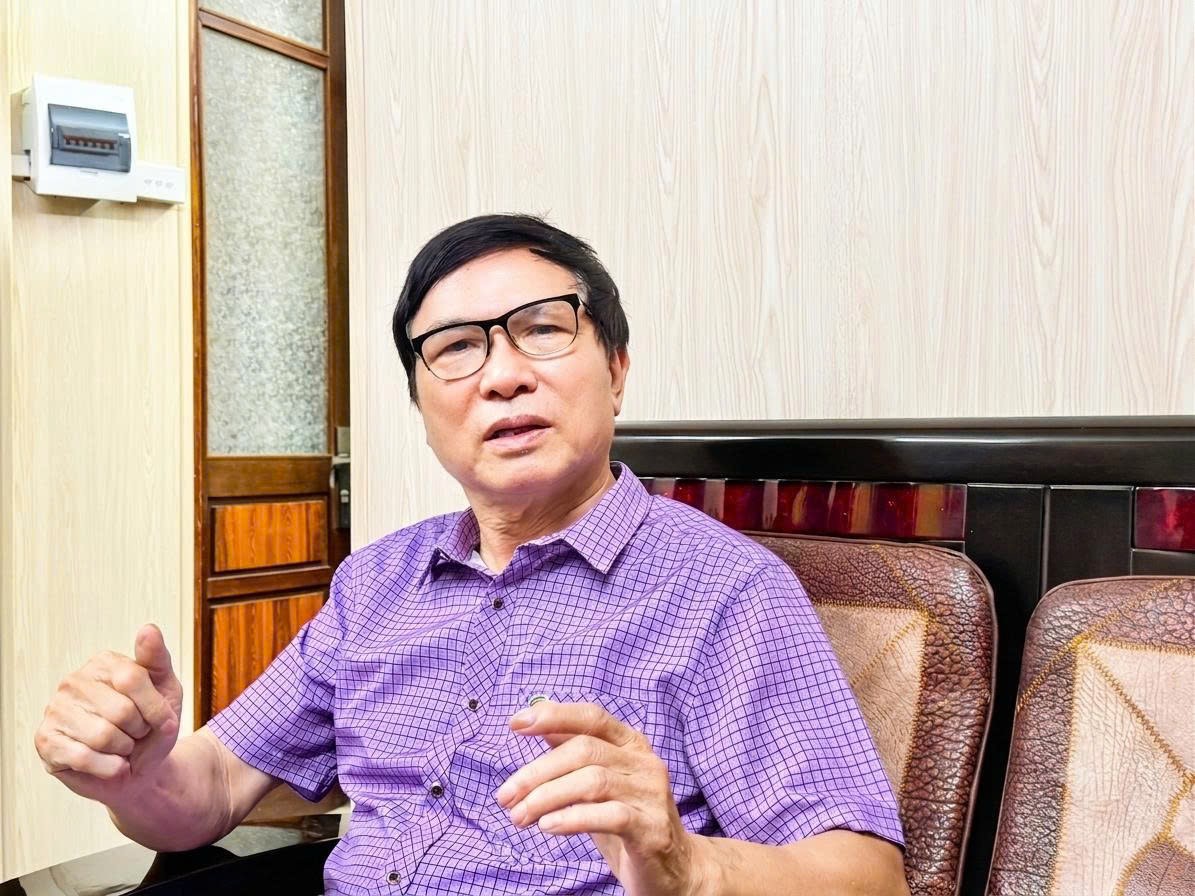 |
| Ông Nguyễn Văn Đừng, Chủ tịch Hiệp hội Doanh nghiệp Công nghiệp vừa và nhỏ Việt Nam (VASMIE). Ảnh: Hương Quỳnh. |
Phóng viên: Từ thực tế hoạt động của các DN thành viên, đâu là những khó khăn lớn nhất đang cản trở DN công nghiệp vừa và nhỏ duy trì và mở rộng sản xuất?
Ông Nguyễn Văn Đừng: Các DN công nghiệp vừa và nhỏ đang chịu sức ép đồng thời từ thị trường, dòng tiền và yêu cầu nâng cấp năng lực sản xuất.
Trước hết là thị trường và đơn hàng. Với những DN tham gia chuỗi cung ứng, yêu cầu về chất lượng, giá thành, tiến độ giao hàng và tiêu chuẩn sản xuất ngày càng cao. DN không chỉ cạnh tranh về giá, mà còn phải chứng minh được năng lực sản xuất ổn định và khả năng đáp ứng các tiêu chuẩn ngày càng khắt khe.
Bên cạnh đó là áp lực về chi phí đầu vào, vốn, công nghệ và năng lực quản trị. Đầu tư máy móc, thiết bị, công nghệ và tiêu chuẩn hóa sản xuất cần nguồn vốn tương đối lớn, trong khi khả năng tích lũy của DN nghiệp vừa và nhỏ còn hạn chế. Khi thị trường chưa ổn định, DN thường phải cân nhắc hoặc trì hoãn kế hoạch đầu tư.
Một yêu cầu khác là nâng cao khả năng tham gia sâu hơn vào chuỗi cung ứng. Doanh nghiệp muốn trở thành nhà cung cấp cho các doanh nghiệp lớn phải nâng cấp quản trị, chuyển đổi số, kiểm soát chất lượng, đáp ứng các yêu cầu về môi trường, ESG và xanh hóa sản xuất.
Vì vậy, DN đang cần thêm dư địa về tài chính, thị trường và năng lực sản xuất. Đây cũng là những vấn đề VASMIE tập trung hỗ trợ hội viên trong nhiệm kỳ 2025-2030, từ tư vấn pháp lý - chính sách, kết nối thị trường, chuỗi cung ứng đến nâng cấp năng lực sản xuất và chuyển đổi số.
Phóng viên: Ngày 20/8, Ủy ban Thường vụ Quốc hội cơ bản tán thành phương án Chính phủ trình về giảm 30% số thuế thu nhập phải nộp trong năm 2026 và 2027 đối với cá nhân, hộ kinh doanh và DN có doanh thu hằng năm không quá 10 tỷ đồng. Theo ông, đề xuất này sẽ tác động thế nào đến năng lực tài chính và khả năng tái đầu tư của DN công nghiệp vừa và nhỏ?
Ông Nguyễn Văn Đừng: Tôi cho rằng, đây là đề xuất tích cực, nhất là trong bối cảnh DN đang phải củng cố dòng tiền lớn và cân nhắc kỹ các quyết định đầu tư.
Đối với DN công nghiệp, phần nguồn lực được giữ lại từ giảm thuế có thể bổ sung vốn lưu động, duy trì sản xuất, đầu tư máy móc, thiết bị, đổi mới công nghệ, hoặc đào tạo nhân lực. Nếu được sử dụng đúng hướng, đây có thể trở thành nguồn tích lũy cho một chu kỳ đầu tư mới.
Tuy nhiên, cần nhìn chính sách một cách thực tế. Giảm thuế thu nhập DN không đồng nghĩa tất cả DN đều được cải thiện dòng tiền tương ứng. DN phải có thu nhập chịu thuế và phát sinh số thuế phải nộp thì mới có phần thuế được giảm. Những DN đang thua lỗ, hoặc lợi nhuận rất thấp sẽ khó cải thiện đáng kể dòng tiền chỉ nhờ chính sách này.
Vì vậy, giảm thuế nên được xem là một giải pháp tạo thêm dư địa, chứ không phải giải pháp duy nhất. DN vẫn cần thị trường, đơn hàng và khả năng tiếp cận vốn để biến nguồn lực được giữ lại thành đầu tư và tăng trưởng.
Tôi cho rằng, cách tiếp cận giảm thuế để nuôi dưỡng nguồn thu là phù hợp. Khi DN có thêm nguồn lực để duy trì, tái đầu tư và mở rộng sản xuất, nền tảng thu ngân sách về dài hạn cũng có thể được mở rộng.
Phóng viên: Bên cạnh chính sách thuế, các giải pháp như giảm thuế giá trị gia tăng, cải cách thủ tục hành chính, số hóa thuế, hải quan đã tác động thế nào đến doanh nghiệp? Điểm nghẽn lớn nhất trong quá trình tiếp cận chính sách hiện nay là gì?
Ông Nguyễn Văn Đừng: Môi trường chính sách và thủ tục hành chính thời gian qua đã có nhiều thay đổi theo hướng thuận lợi hơn. Số hóa trong thuế, hải quan và các thủ tục hành chính giúp giảm thời gian, chi phí giao dịch và tăng tính minh bạch.
Tuy nhiên, với DN vừa và nhỏ, ban hành chính sách mới chỉ là bước đầu. Điều quan trọng là DN có thể tiếp cận, hiểu và thực hiện chính sách với chi phí hợp lý hay không.
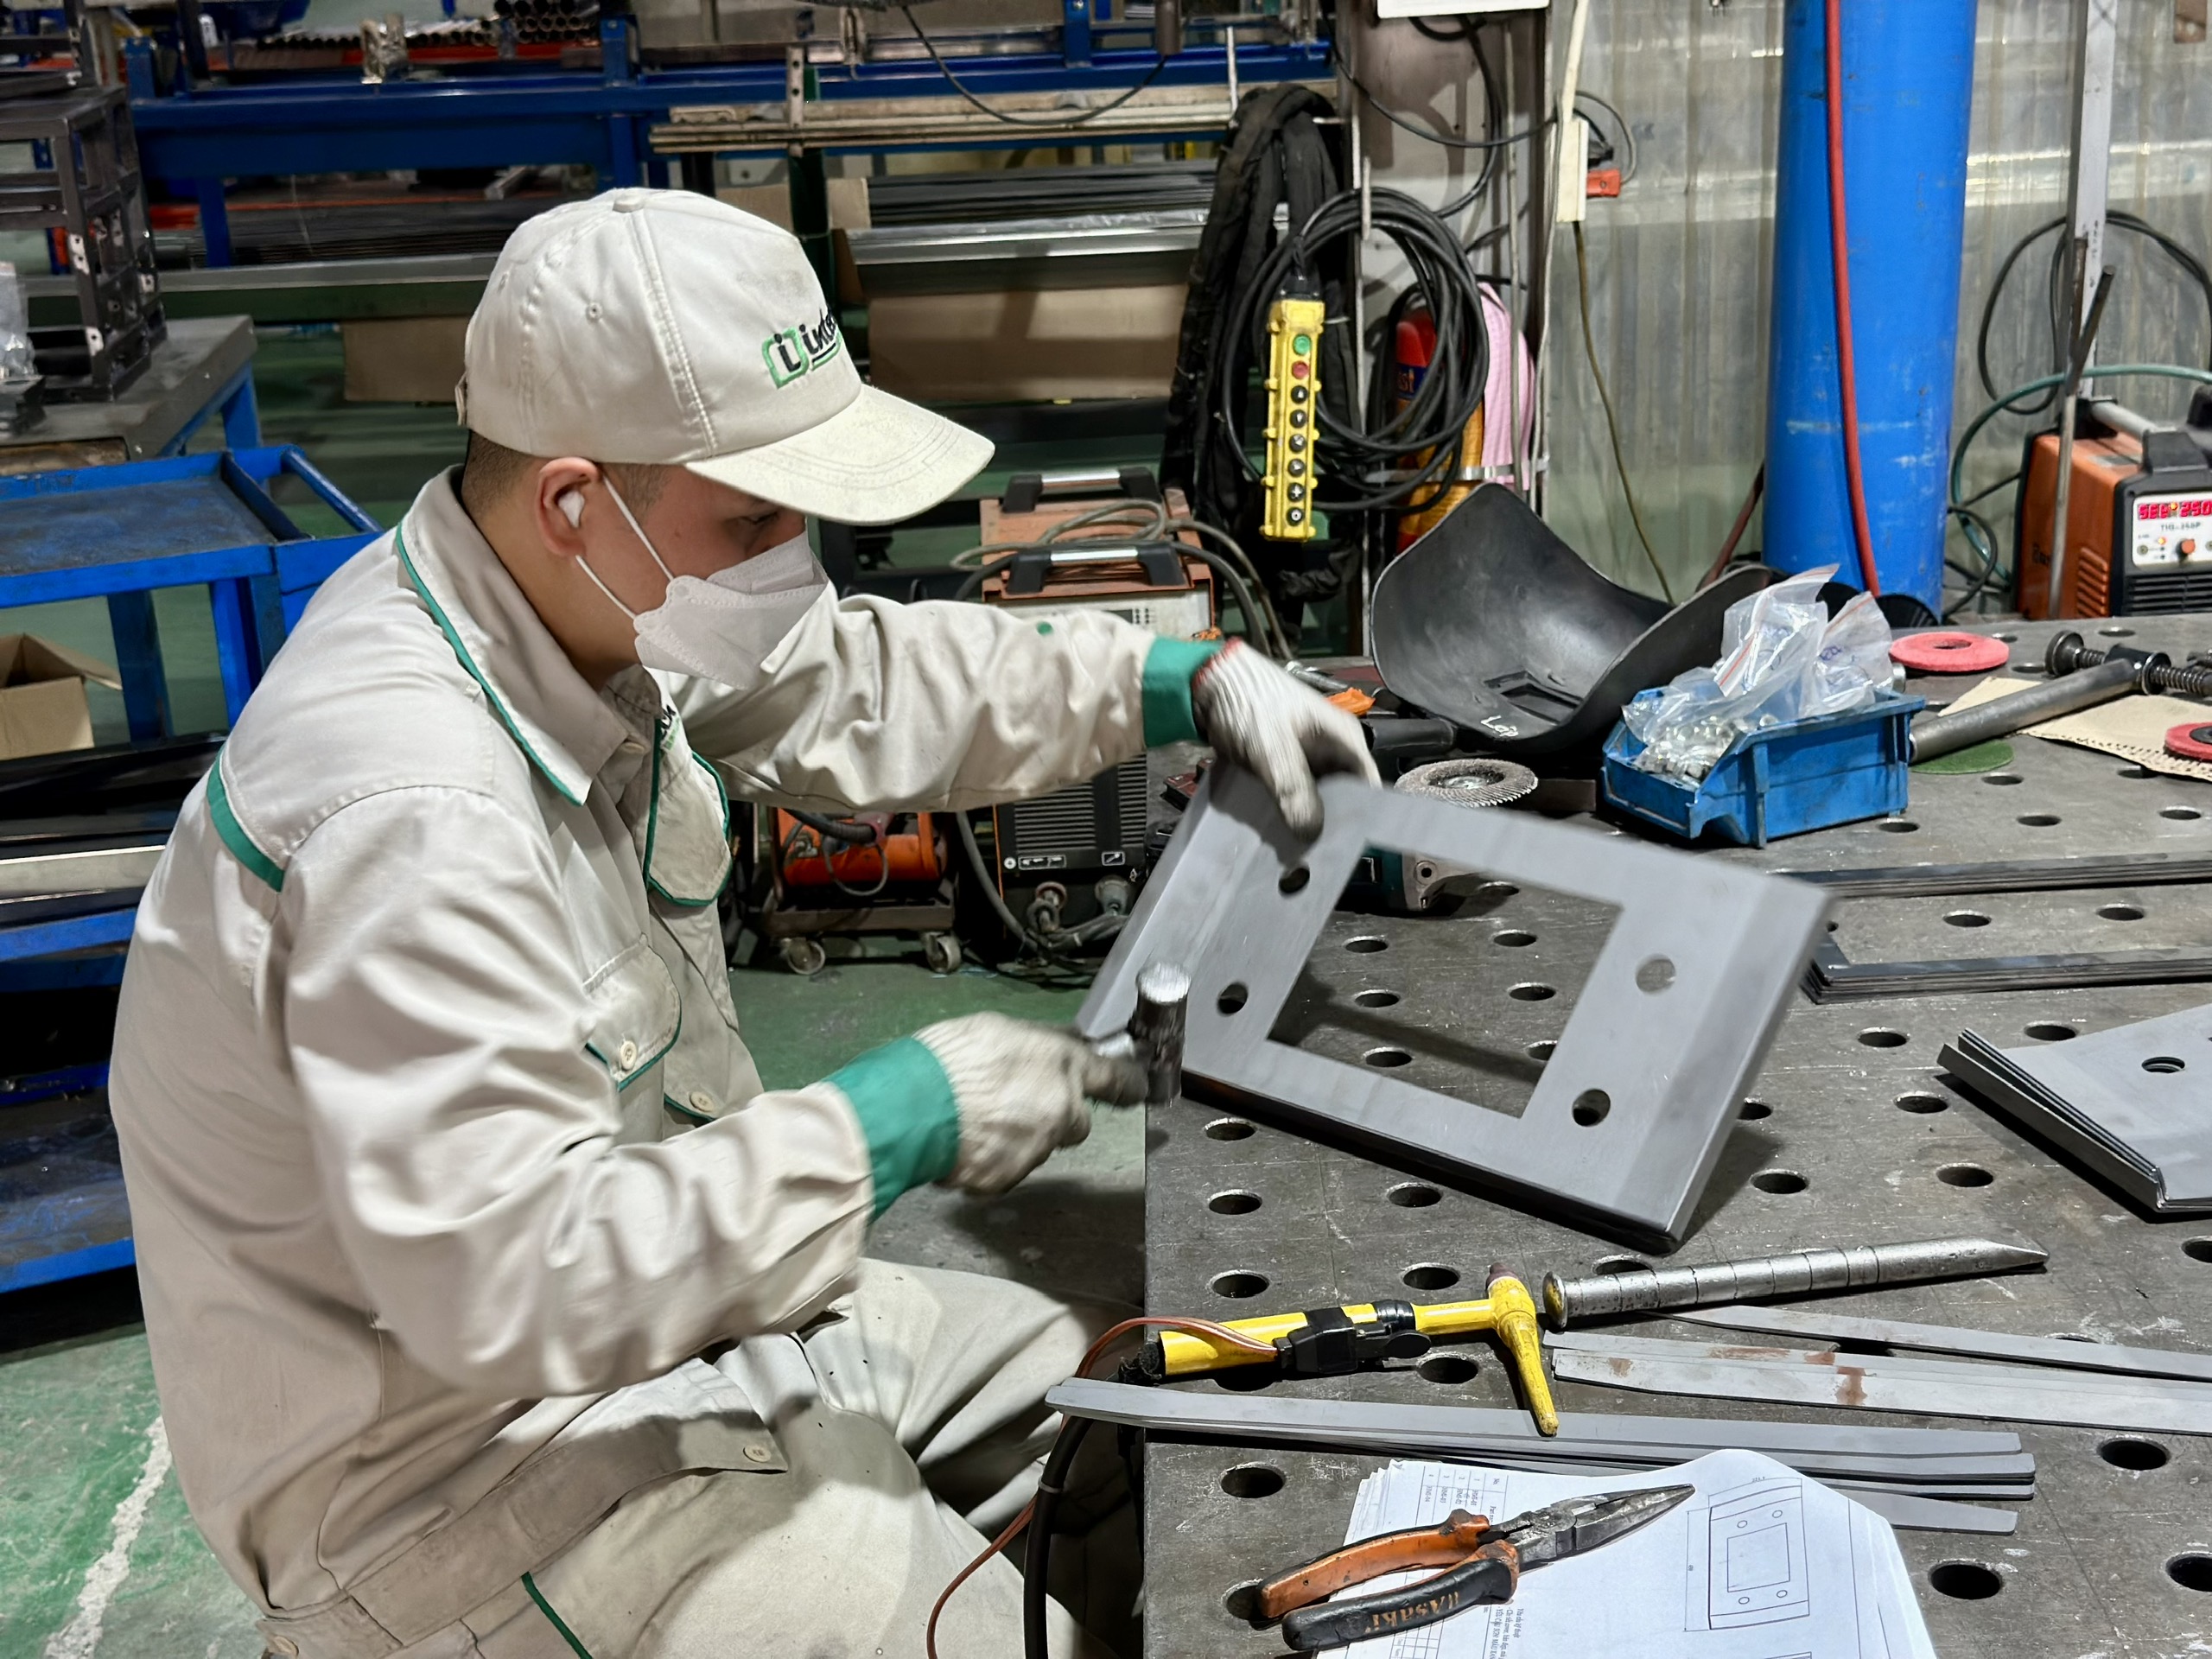 |
| Các DN công nghiệp vừa và nhỏ đang chịu sức ép đồng thời từ thị trường, dòng tiền và yêu cầu nâng cấp năng lực sản xuất. Ảnh: Quỳnh Hương. |
DN nhỏ thường không có bộ máy pháp chế, tài chính và kế toán lớn. Khi chính sách thay đổi nhanh, chi phí tìm hiểu, cập nhật và thực hiện đúng quy định cũng trở thành một khoản chi phí đáng kể. Với DN công nghiệp, yêu cầu tuân thủ còn trải rộng sang các lĩnh vực như lao động, môi trường, phòng cháy chữa cháy và tiêu chuẩn chất lượng.
Theo tôi, thời gian tới cần tiếp tục đơn giản hóa thủ tục, tăng tính ổn định và khả năng dự báo của chính sách, đồng thời hướng dẫn rõ để DN nhanh chóng xác định mình được hưởng chính sách nào và phải thực hiện những thủ tục gì. DN cần biết rõ ba vấn đề: Được hưởng chính sách gì, điều kiện hưởng ra sao và phải làm thủ tục nào?
Đây cũng là lý do VASMIE xác định tư vấn pháp lý - chính sách là một trong những nhóm hỗ trợ cần thiết đối với hội viên, trong đó chú trọng cảnh báo sớm rủi ro về thuế, môi trường, lao động, phòng cháy chữa cháy và phân tích tác động của chính sách mới đối với hoạt động sản xuất, kinh doanh.
Phóng viên: Chủ tịch Quốc hội lưu ý việc giảm thuế cần gắn với các lĩnh vực như đổi mới sáng tạo, công nghệ cao, công nghiệp hỗ trợ, kinh tế xanh, chuyển đổi số, nghiên cứu và phát triển, đồng thời nâng cao năng suất lao động. Theo ông, DN công nghiệp vừa và nhỏ cần gì để biến chính sách thành động lực đầu tư?
Ông Nguyễn Văn Đừng: Đây là định hướng rất quan trọng. Với DN công nghiệp, hỗ trợ về thuế chỉ thực sự phát huy hiệu quả nếu tạo được động lực nâng cấp năng lực sản xuất, chứ không chỉ giúp giải quyết khó khăn dòng tiền trong ngắn hạn.
Muốn tham gia sâu hơn vào chuỗi cung ứng, DN phải đầu tư vào máy móc, công nghệ, quản trị chất lượng, chuyển đổi số và nguồn nhân lực. Những khoản đầu tư này cần thời gian dài mới tạo ra hiệu quả, trong khi nguồn lực của DN vừa và nhỏ có hạn.
Vì vậy, nếu phần nguồn lực được giữ lại từ chính sách thuế được sử dụng cho đổi mới công nghệ, chuyển đổi số, nghiên cứu và phát triển, xanh hóa sản xuất thì tác động sẽ lớn hơn nhiều so với việc chỉ bù đắp chi phí hoạt động thường xuyên.
Tuy nhiên, chính sách cũng cần đơn giản. DN nhỏ không có đủ nguồn lực để theo đuổi một hệ thống thủ tục hỗ trợ nhiều tầng nấc. Chính sách tốt phải vừa tạo động lực đầu tư, vừa dễ tiếp cận và dễ thực hiện.
Phóng viên: Mục tiêu tăng trưởng kinh tế ở mức hai con số đặt ra yêu cầu lớn đối với khu vực DN. Ngoài giảm thuế, theo ông, đâu là những giải pháp cần ưu tiên để DN công nghiệp vừa và nhỏ tăng đầu tư, nâng công nghệ và tham gia sâu hơn vào chuỗi cung ứng?
Ông Nguyễn Văn Đừng: Theo tôi, cần tập trung vào ba nhóm giải pháp:
Thứ nhất là vốn: DN cần cải thiện khả năng tiếp cận vốn, đặc biệt là vốn trung và dài hạn phục vụ đầu tư máy móc, công nghệ và mở rộng sản xuất. Chính sách tín dụng cũng cần phù hợp hơn với đặc thù DN công nghiệp vừa và nhỏ. Không phải DN nào cũng có tài sản thế chấp lớn, trong khi nhiều DN có năng lực sản xuất, đơn hàng và dòng tiền nhưng vẫn khó tiếp cận vốn.
Thứ hai là công nghệ và quản trị: Chuyển đổi số không chỉ là đưa phần mềm vào DN mà phải hướng tới tăng năng suất, giảm chi phí và kiểm soát tốt hơn quá trình sản xuất. Cùng với đó là hỗ trợ DN đáp ứng các yêu cầu về chất lượng, môi trường, ESG và xanh hóa sản xuất.
Thứ ba là thị trường và liên kết chuỗi: DN công nghiệp vừa và nhỏ rất cần được kết nối với DN đầu chuỗi, DN FDI và các thị trường trong và ngoài nước.
Nếu chỉ hỗ trợ về vốn và thuế nhưng không tạo được đầu ra ổn định thì DN cũng khó mạnh dạn đầu tư. Có đơn hàng thì DN mới có động lực vay vốn và đầu tư máy móc; có thị trường thì khoản đầu tư mới tạo ra dòng tiền và tăng trưởng.
Theo định hướng của VASMIE, hình thành các nhóm liên kết ngành, cụm DN theo chuỗi giá trị, kết nối DN trong nước với doanh nghiệp FDI và hỗ trợ DN tham gia sâu hơn vào chuỗi cung ứng khu vực là những nhiệm vụ quan trọng trong thời gian tới.
Trong mục tiêu tăng trưởng cao, DN công nghiệp vừa và nhỏ cần được nhìn nhận không chỉ là đối tượng cần hỗ trợ mà là một lực lượng trực tiếp tạo ra năng lực sản xuất mới của nền kinh tế. Vì vậy, chính sách cần chuyển dần từ tư duy “giúp DN vượt khó” sang tạo điều kiện để DN đầu tư, nâng cấp và lớn lên.
Phóng viên: Xin cảm ơn ông!