Từ ngày 24/7/2026, Thông tư số 109/2026/TT-BTC chính thức chuyển từ cơ chế thi, cấp chứng chỉ và quản lý hành nghề theo thủ tục hành chính sang cơ chế đánh giá năng lực, cập nhật kiến thức và hậu kiểm đối với hoạt động kinh doanh dịch vụ làm thủ tục về thuế. Việc trao quyền tổ chức đánh giá năng lực cho các tổ chức xã hội nghề nghiệp được kỳ vọng vừa giảm thủ tục hành chính, vừa nâng cao tính tự chủ và chuyên nghiệp của hoạt động hành nghề.
 |
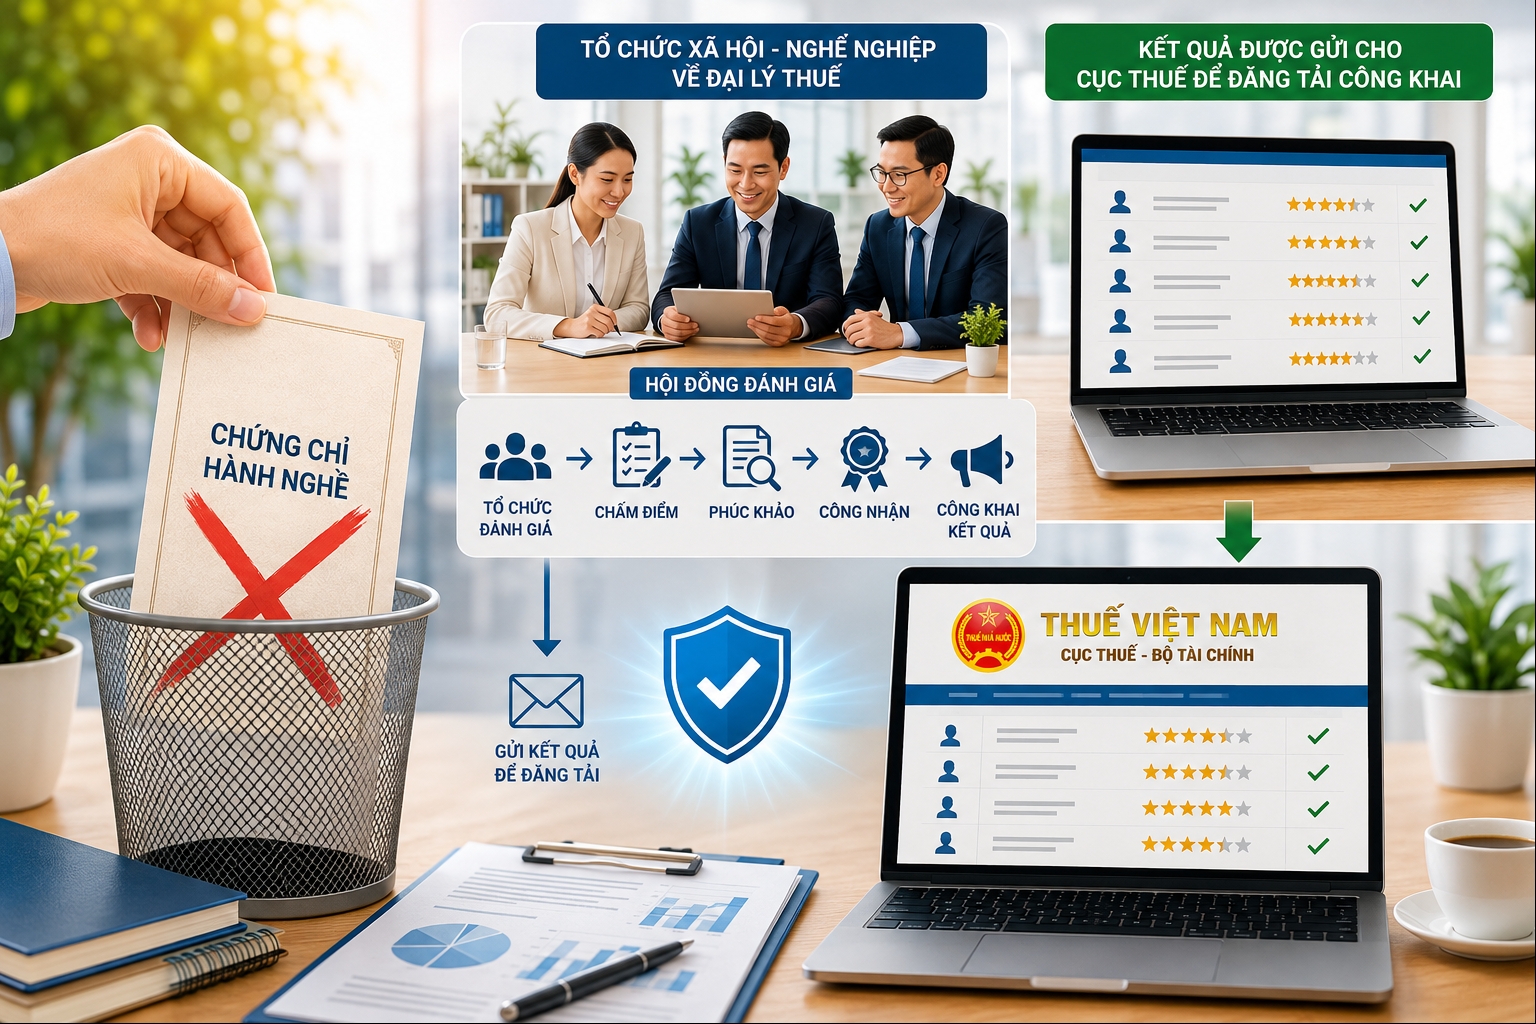
| Cơ quan Thuế không còn trực tiếp tổ chức thi, cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế như trước đây. Ảnh: Minh họa, hỗ trợ bởi AI. |
Giảm tiền kiểm, tăng hậu kiểm trong quản lý hoạt động dịch vụ thuế
Theo Cục Thuế, Thông tư số 109/2026/TT-BTC được xây dựng trên cơ sở Luật Quản lý thuế số 108/2025/QH15 và Nghị định số 252/2026/NĐ-CP, thay thế toàn bộ Thông tư số 10/2021/TT-BTC.
Một trong những thay đổi lớn nhất là bãi bỏ các thủ tục hành chính trong lĩnh vực kinh doanh dịch vụ làm thủ tục về thuế, chuyển trọng tâm quản lý từ tiền kiểm sang hậu kiểm trên cơ sở quản lý rủi ro.
Theo đó, cơ quan Thuế không còn trực tiếp tổ chức thi, cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế như trước đây.
Việc đánh giá năng lực nghiệp vụ chuyên môn về thuế được giao cho các tổ chức xã hội nghề nghiệp về đại lý thuế đủ điều kiện, được cơ quan nhà nước có thẩm quyền cho phép thành lập.
Hội đồng đánh giá năng lực do chính các tổ chức này thành lập và chịu trách nhiệm tổ chức đánh giá, chấm điểm, công bố, công nhận kết quả; đồng thời gửi kết quả về Cục Thuế để đăng tải công khai và phục vụ công tác quản lý.
Cùng với đó, Thông tư số 109/2026/TT-BTC cũng bãi bỏ việc cấp Giấy xác nhận đủ điều kiện kinh doanh dịch vụ làm thủ tục về thuế đối với đại lý thuế và không còn thực hiện các thủ tục đăng ký, thay đổi thông tin, đình chỉ hoặc chấm dứt hành nghề theo cơ chế quản lý hành chính như trước.
Thay vào đó, hoạt động kinh doanh dịch vụ làm thủ tục về thuế được quản lý thông qua các tiêu chuẩn chuyên môn, việc cập nhật kiến thức và cơ chế kiểm tra theo quản lý rủi ro.
Trao đổi với phóng viên, ông Lên Văn Sơn, Trưởng ban Đào tạo Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh, cho rằng việc thay đổi này phù hợp với chủ trương tiếp tục cắt giảm ngành, nghề đầu tư kinh doanh có điều kiện và phát huy vai trò tự quản của các tổ chức xã hội nghề nghiệp.
 |
| Ông Lên Văn Sơn, Trưởng ban Đào tạo Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh. |
“Tinh thần của chính sách là Nhà nước không làm thay thị trường những việc xã hội có thể làm được. Cơ quan quản lý chuyển từ tiền kiểm sang hậu kiểm, giao cho tổ chức nghề nghiệp đánh giá năng lực, còn Nhà nước tập trung xây dựng tiêu chuẩn và kiểm tra việc tuân thủ. Đây cũng là xu hướng đang được nhiều quốc gia áp dụng”, ông Sơn nhận định.
Theo ông Sơn, trước đây doanh nghiệp muốn kinh doanh dịch vụ làm thủ tục về thuế phải thực hiện nhiều thủ tục như đăng ký đủ điều kiện kinh doanh, kê khai nhân sự có chứng chỉ hành nghề, chứng minh việc cập nhật kiến thức...
Sau khi được cơ quan Thuế xác nhận mới được hoạt động. Nay các thủ tục này được bãi bỏ, đơn vị chỉ cần đáp ứng các tiêu chuẩn theo quy định và tự chịu trách nhiệm; cơ quan Thuế sẽ thực hiện hậu kiểm trong quá trình quản lý.
Không còn cấp chứng chỉ nhưng vẫn phải đáp ứng tiêu chuẩn hành nghề
Một điểm mới quan trọng của Thông tư số 109/2026/TT-BTC là chuyển từ cơ chế thi lấy chứng chỉ hành nghề sang đánh giá năng lực nghiệp vụ chuyên môn về thuế.
Tuy nhiên, việc thay đổi phương thức quản lý không đồng nghĩa với việc nới lỏng điều kiện hành nghề mà hướng tới bảo đảm người cung cấp dịch vụ vẫn phải đáp ứng các tiêu chuẩn chuyên môn theo quy định.
Theo đó, người chưa có chứng chỉ hành nghề muốn tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế phải tham gia đánh giá năng lực nghiệp vụ chuyên môn do tổ chức xã hội nghề nghiệp đủ điều kiện tổ chức.
Trong khi đó, những người đã được cấp chứng chỉ hành nghề theo quy định trước đây được công nhận tương đương với việc đáp ứng yêu cầu đánh giá năng lực theo quy định mới và không phải tham gia đánh giá lại. Đây là quy định chuyển tiếp nhằm bảo đảm quyền lợi của người hành nghề.
Để tạo thuận lợi cho người tham gia, Thông tư số 109/2026/TT-BTC sửa đổi nhiều quy định liên quan đến điều kiện và hồ sơ đăng ký đánh giá năng lực.
Trong đó, bãi bỏ yêu cầu người đăng ký phải có tối thiểu 36 tháng công tác thực tế về thuế, tài chính, kế toán hoặc kiểm toán; đồng thời đơn giản hóa thành phần hồ sơ, bổ sung hình thức nộp hồ sơ điện tử và giảm số lượng biểu mẫu phải sử dụng.
Quy định về miễn môn đánh giá năng lực cũng được sửa đổi theo hướng phù hợp với thời gian công tác và kinh nghiệm của người tham gia.
Thông tư số 109/2026/TT-BTC cũng tiếp tục duy trì yêu cầu cập nhật kiến thức đối với người hành nghề nhằm bảo đảm năng lực chuyên môn được thường xuyên bổ sung, đáp ứng sự thay đổi của chính sách thuế.
Người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế phải thực hiện cập nhật kiến thức tối thiểu 24 giờ trong một năm theo quy định.
Một điểm mới khác là mở rộng phạm vi điều chỉnh đối với hoạt động kinh doanh dịch vụ làm thủ tục về thuế. Theo quy định mới, ngoài đại lý thuế và nhân viên đại lý thuế, Thông tư số 109/2026/TT-BTC còn bổ sung các quy định liên quan đến hộ kinh doanh, cá nhân kinh doanh dịch vụ làm thủ tục về thuế theo Nghị định số 252/2026/NĐ-CP, tạo sự thống nhất với quy định của Luật Quản lý thuế sửa đổi.
Ở góc độ nghề nghiệp, theo ông Lên Văn Sơn khi việc đánh giá năng lực được giao cho các tổ chức xã hội nghề nghiệp thì điều quan trọng là phải xây dựng được quy chế đánh giá chặt chẽ, khách quan và minh bạch.
“Khi Nhà nước trực tiếp tổ chức thi quy trình rất nghiêm ngặt. Nay giao cho tổ chức xã hội nghề nghiệp thực hiện thì điều mà giới hành nghề quan tâm nhất là quy chế đánh giá sẽ được xây dựng như thế nào để bảo đảm tính khách quan, minh bạch và chất lượng. Nếu làm tốt, uy tín của từng tổ chức nghề nghiệp sẽ trở thành 'thương hiệu', còn thị trường sẽ tự sàng lọc những đơn vị cung cấp dịch vụ chất lượng”, ông Sơn chia sẻ.
Tuy nhiên, ông Sơn cũng cho rằng, đây cũng là xu hướng quản lý nghề nghiệp được nhiều quốc gia áp dụng, khi Nhà nước tập trung xây dựng tiêu chuẩn, giám sát việc tuân thủ và hậu kiểm, còn chất lượng dịch vụ được khẳng định thông qua uy tín của tổ chức nghề nghiệp và sự lựa chọn của thị trường.
| Giảm mạnh số lượng biểu mẫu Thông tư số 109/2026/TT-BTC ban hành 04 mẫu biểu, giảm từ 17 mẫu theo Thông tư số 10/2021/TT-BTC. Các mẫu biểu gồm: Đơn đăng ký tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế; Giấy xác nhận thời gian công tác; Đơn đề nghị công nhận đáp ứng năng lực nghiệp vụ chuyên môn về thuế; Giấy xác nhận đã tham dự cập nhật kiến thức. Đồng thời, bãi bỏ toàn bộ các mẫu liên quan đến cấp, thu hồi chứng chỉ hành nghề; cấp giấy xác nhận đủ điều kiện kinh doanh dịch vụ làm thủ tục về thuế; đăng ký, thay đổi thông tin và quản lý hành nghề. Thông tư số 109/2026/TT-BTC có hiệu lực từ ngày 24/7/2026, thay thế Thông tư số 10/2021/TT-BTC. Người đã được cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế theo quy định trước đây được công nhận đáp ứng yêu cầu đánh giá năng lực theo quy định mới và không phải tham gia đánh giá lại. Nhân viên đại lý thuế đang hành nghề trước ngày Thông tư có hiệu lực được tiếp tục hoạt động đến hết ngày 31/12/2026 mà chưa phải đáp ứng quy định mới về cập nhật kiến thức; từ năm 2027 thực hiện theo quy định của Thông tư 109. Giấy xác nhận đã tham dự cập nhật kiến thức được cấp theo Thông tư số 10/2021/TT-BTC tiếp tục được sử dụng theo quy định chuyển tiếp. |