Thông tư số 109/2026/TT-BTC mở ra phương thức quản lý mới đối với hoạt động dịch vụ làm thủ tục về thuế khi không còn cấp chứng chỉ hành nghề và giấy xác nhận đủ điều kiện kinh doanh. Theo TS Vũ Thị Minh, Khoa Kế toán, trường Đại học Kinh tế và Quản trị kinh doanh, điều này tạo thêm dư địa cho thị trường dịch vụ thuế, nhưng cũng đặt doanh nghiệp trước yêu cầu cao hơn về chất lượng, trách nhiệm và khả năng tự kiểm soát rủi ro.
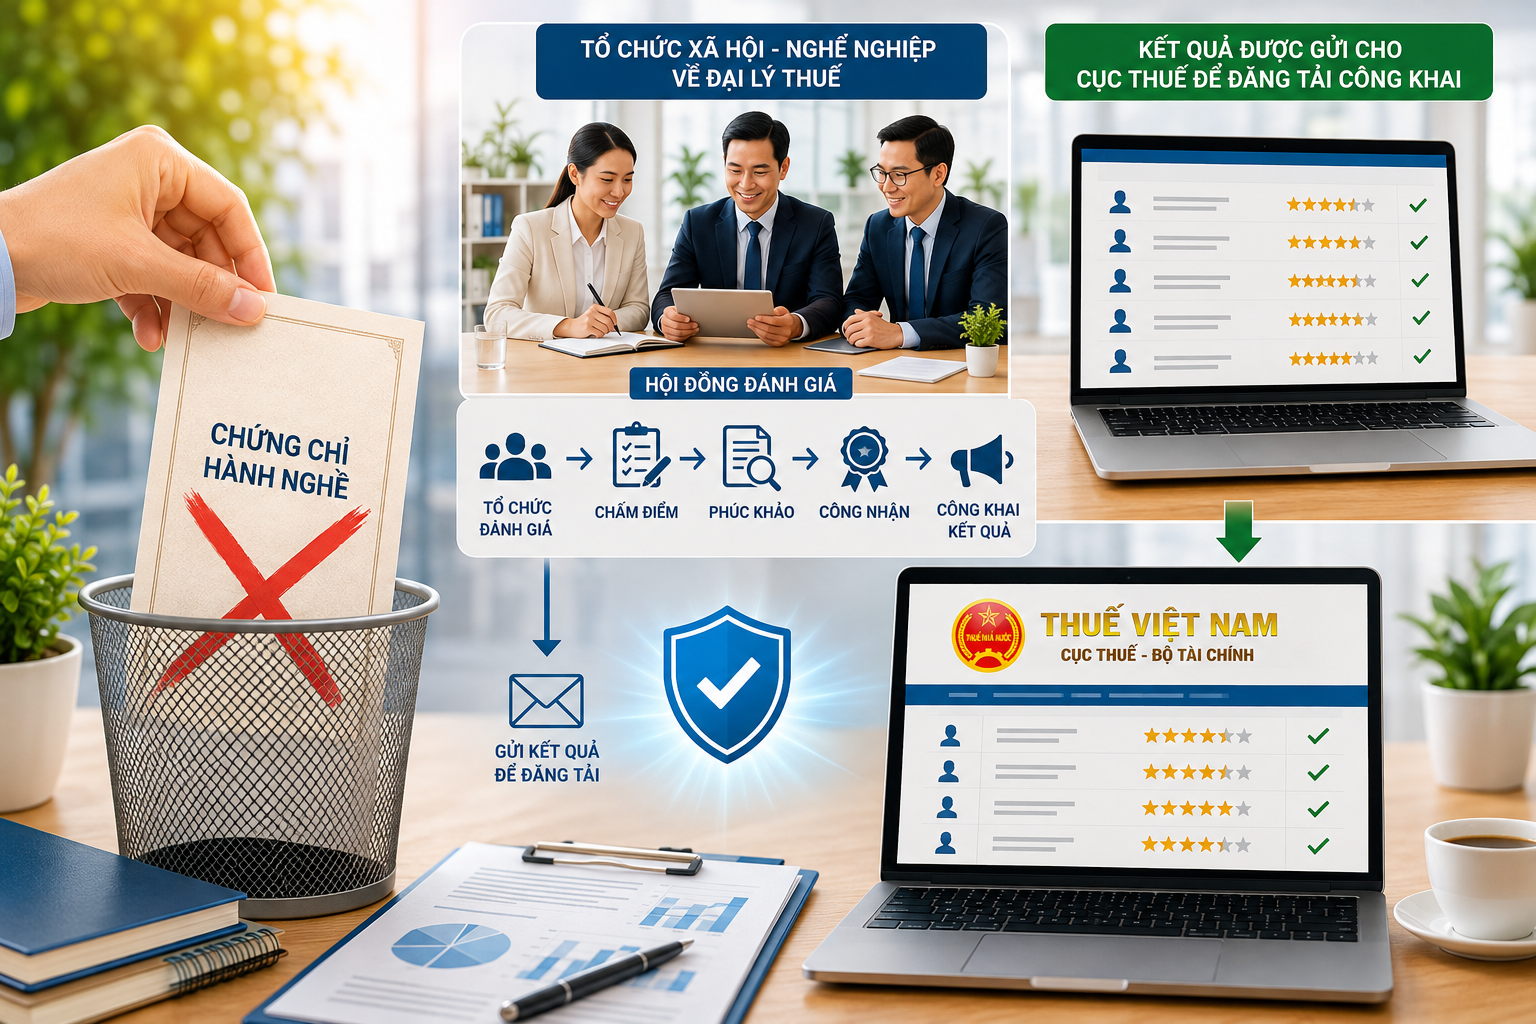 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Phóng viên: Theo bà, việc chuyển từ quản lý bằng điều kiện, thủ tục sang quản lý dựa trên năng lực và rủi ro sẽ tác động như thế nào đến hoạt động của các đại lý thuế?
TS Vũ Thị Minh: Theo tôi, việc chuyển từ quản lý bằng điều kiện, hồ sơ sang quản lý dựa trên năng lực và rủi ro là hướng đi phù hợp với sự phát triển của thị trường dịch vụ thuế. Khi nhu cầu của doanh nghiệp ngày càng đa dạng, yêu cầu đối với chất lượng dịch vụ cũng không ngừng tăng lên, cách quản lý cũng cần thay đổi theo hướng thực chất hơn.
 | | Việc mở rộng đối tượng tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế, trong đó có hộ kinh doanh và cá nhân kinh doanh đáp ứng điều kiện, có thể giúp thị trường đa dạng và cạnh tranh hơn. Tuy nhiên, đi cùng với đó là khả năng chất lượng dịch vụ phân hóa hơn so với trước, doanh nghiệp vì thế càng cần chủ động trong lựa chọn và giám sát. TS Vũ Thị Minh | |
Trước đây, hoạt động của các đại lý thuế gắn với yêu cầu về chứng chỉ, điều kiện kinh doanh và hồ sơ thủ tục. Khi những yêu cầu này được tinh giản, trọng tâm quản lý sẽ chuyển sang những yếu tố cốt lõi hơn, gồm năng lực chuyên môn, khả năng thường xuyên cập nhật chính sách và việc kiểm tra, giám sát theo mức độ rủi ro.
Theo đó, người làm dịch vụ thuế phải liên tục cập nhật kiến thức, nắm bắt chính sách và chứng minh năng lực qua chất lượng công việc thực tế.
Nếu được triển khai hiệu quả, cách quản lý này vừa tạo thêm điều kiện để thị trường dịch vụ thuế phát triển, vừa giúp doanh nghiệp sử dụng dịch vụ được bảo vệ tốt hơn. Bởi trong lĩnh vực thuế, một sai sót nhỏ trong kê khai, hóa đơn hay hồ sơ cũng có thể kéo theo những rủi ro lớn về tài chính và nghĩa vụ tuân thủ.
Về lâu dài, năng lực thực chất, tính chuyên nghiệp và trách nhiệm nghề nghiệp mới là nền tảng để một đơn vị dịch vụ thuế xây dựng uy tín và giữ được niềm tin của khách hàng.
Phóng viên: Khi không còn cấp chứng chỉ hành nghề và giấy xác nhận đủ điều kiện kinh doanh dịch vụ làm thủ tục về thuế, theo bà trách nhiệm của người hành nghề và yêu cầu đối với doanh nghiệp sử dụng dịch vụ sẽ thay đổi như thế nào?
TS Vũ Thị Minh: Tôi cho rằng, giảm thủ tục không đồng nghĩa với việc giảm yêu cầu đối với người hành nghề hay doanh nghiệp cung cấp dịch vụ. Ngược lại, khi thủ tục, điều kiện thu hẹp, thì năng lực thực chất và trách nhiệm nghề nghiệp sẽ trở thành yếu tố quyết định.
Theo Thông tư số 109/2026/TT-BTC, cơ quan Thuế không còn tổ chức cấp chứng chỉ hành nghề như trước. Thay vào đó, tổ chức xã hội - nghề nghiệp về đại lý thuế được cơ quan có thẩm quyền cho phép sẽ tổ chức đánh giá năng lực; từ khâu tổ chức, chấm điểm, phúc khảo đến công nhận và công khai kết quả. Cách làm này cho thấy, trọng tâm đang chuyển từ việc xác nhận bằng hồ sơ sang đánh giá trực tiếp năng lực chuyên môn.
Ngay cả thủ tục tham gia đánh giá cũng được đơn giản hóa, với việc cho phép nộp hồ sơ điện tử hoặc bản giấy và cắt giảm một số giấy tờ không cần thiết. Đáng chú ý, người đạt yêu cầu ở cả hai môn và đáp ứng yêu cầu cập nhật kiến thức sẽ được xác định là đáp ứng tiêu chuẩn chuyên môn theo quy định mới.
Như vậy, thị trường dịch vụ thuế sẽ có thêm cơ chế để tự sàng lọc. Một đơn vị muốn hoạt động bền vững không chỉ chứng minh đủ điều kiện, mà còn phải làm sao để khách hàng thấy rằng mình có đủ năng lực, làm việc chuyên nghiệp và kiểm soát được rủi ro.
Điều này cũng đặt ra yêu cầu mới đối với doanh nghiệp khi lựa chọn đơn vị cung cấp dịch vụ. Tôi cho rằng, doanh nghiệp cần quan tâm đến năng lực chuyên môn, kinh nghiệm, khả năng cập nhật chính sách và cách đơn vị dịch vụ tổ chức, kiểm soát hồ sơ thuế.
Việc mở rộng đối tượng tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế, trong đó có hộ kinh doanh và cá nhân kinh doanh đáp ứng điều kiện, có thể giúp thị trường đa dạng và cạnh tranh hơn. Tuy nhiên, đi cùng với đó là khả năng chất lượng dịch vụ phân hóa hơn so với trước, doanh nghiệp vì thế càng cần chủ động trong lựa chọn và giám sát.
Sử dụng dịch vụ của đại lý thuế không có nghĩa là doanh nghiệp có thể giao toàn bộ công việc rồi đứng ngoài quá trình quản lý. Ngay từ đầu, cần xác định rõ trong hợp đồng phạm vi công việc, trách nhiệm của từng bên, cách thức trao đổi chứng từ, dữ liệu và phương án xử lý nếu xảy ra sai sót. Doanh nghiệp cũng cần lưu giữ đầy đủ hồ sơ, dữ liệu và bằng chứng về việc đã cung cấp thông tin cho đơn vị dịch vụ.
Đây cũng chính là điểm mà doanh nghiệp dễ bỏ sót. Trong quản trị thuế hiện nay, trách nhiệm có thể được phân công, nhưng doanh nghiệp vẫn cần giữ vai trò chủ động trong kiểm soát thông tin và rủi ro của chính mình. Khi thị trường dịch vụ thuế chuyển sang cạnh tranh bằng năng lực, khách hàng cũng cần chuyển từ tâm lý thuê cho xong việc sang lựa chọn và giám sát dịch vụ một cách chuyên nghiệp hơn.
Phóng viên: Khi chính sách thay đổi, việc cập nhật kiến thức và kiểm soát chất lượng dịch vụ có ý nghĩa ra sao đối với người làm dịch vụ thuế cũng như thị trường nói chung, thưa bà?
TS Vũ Thị Minh: Theo tôi, cập nhật kiến thức cần được xem là một phần của năng lực nghề nghiệp, nhất là trong lĩnh vực thuế vốn thay đổi rất nhanh. Một người có thể nắm chắc quy định hôm nay, nhưng nếu không thường xuyên cập nhật thì rất dễ lúng túng trước những chính sách mới.
Thông tư số 109/2026/TT-BTC đã mở rộng yêu cầu cập nhật kiến thức đối với toàn bộ người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế, trong đó có hộ kinh doanh và cá nhân kinh doanh đáp ứng điều kiện. Việc cập nhật được thực hiện hằng năm, tối thiểu 24 giờ, có thể học trực tiếp hoặc trực tuyến; nội dung cũng bổ sung kiến thức pháp luật về kế toán đối với hộ kinh doanh, cá nhân kinh doanh.
Tôi cho rằng đây là điều chỉnh phù hợp với thực tế. Người làm dịch vụ thuế không chỉ cần biết quy định mà quan trọng hơn là phải hiểu và vận dụng đúng vào từng trường hợp. Vì vậy, doanh nghiệp nên xem việc đào tạo, cập nhật kiến thức cho nhân sự phụ trách thuế là khoản đầu tư để phòng ngừa rủi ro, thay vì chỉ coi đó là một yêu cầu bắt buộc.
Đi cùng với yêu cầu về năng lực là sự thay đổi trong phương thức quản lý. Cơ quan quản lý giảm bớt việc kiểm soát bằng thủ tục hành chính, đồng thời tăng cường đánh giá năng lực, cập nhật kiến thức và kiểm tra dựa trên rủi ro. Cơ quan Thuế quản lý trực tiếp sẽ kiểm tra hoạt động kinh doanh dịch vụ làm thủ tục về thuế của đại lý thuế, hộ kinh doanh và cá nhân kinh doanh trên địa bàn.
Đáng chú ý, kết quả kiểm tra được công khai trong 5 ngày làm việc kể từ khi ban hành kết luận. Khi đối tượng đã khắc phục, thông tin được cập nhật hoặc gỡ bỏ trong 3 ngày làm việc; trường hợp phát hiện thông tin sai cũng được chỉnh sửa trong thời hạn tương tự. Cơ chế này tạo áp lực đối với chất lượng dịch vụ, bởi uy tín của một đơn vị không chỉ nằm ở quảng cáo hay số lượng khách hàng, mà còn được thể hiện qua mức độ tuân thủ và kết quả kiểm tra.
Với doanh nghiệp sử dụng dịch vụ, đây cũng là lúc cần chủ động hơn trong lựa chọn và giám sát. Doanh nghiệp nên rà soát năng lực của đơn vị cung cấp dịch vụ, đồng thời xem kỹ hợp đồng, phạm vi công việc, quy trình trao đổi hồ sơ và trách nhiệm của từng bên.
Với đại lý thuế, hộ kinh doanh và cá nhân kinh doanh dịch vụ, năng lực chuyên môn và khả năng cập nhật kiến thức sẽ ngày càng quyết định sức cạnh tranh. Với cơ quan quản lý, cần tập trung nguồn lực vào những trường hợp có rủi ro cao, đồng thời bảo đảm việc kiểm tra và công khai kết quả được thực hiện minh bạch, chính xác.
Nếu thực hiện tốt, quy định mới không chỉ giúp giảm thủ tục mà còn thúc đẩy thị trường tự sàng lọc, lấy năng lực, chất lượng và trách nhiệm nghề nghiệp làm thước đo.
Phóng viên: Trân trọng cảm ơn bà!