Các chuyên gia về thuế nhận định, Thông tư số 109/2026/TT-BTC thay thế Thông tư số 10/2021/TT-BTC với nhiều nội dung trong quản lý hoạt động dịch vụ làm thủ tục về thuế, đặc biệt là bãi bỏ, giảm các thủ tục hành chính, tăng cường cơ chế quản lý rủi ro, hậu kiểm và chuyển giao nhiệm vụ đánh giá năng lực chuyên môn cho tổ chức xã hội nghề nghiệp.
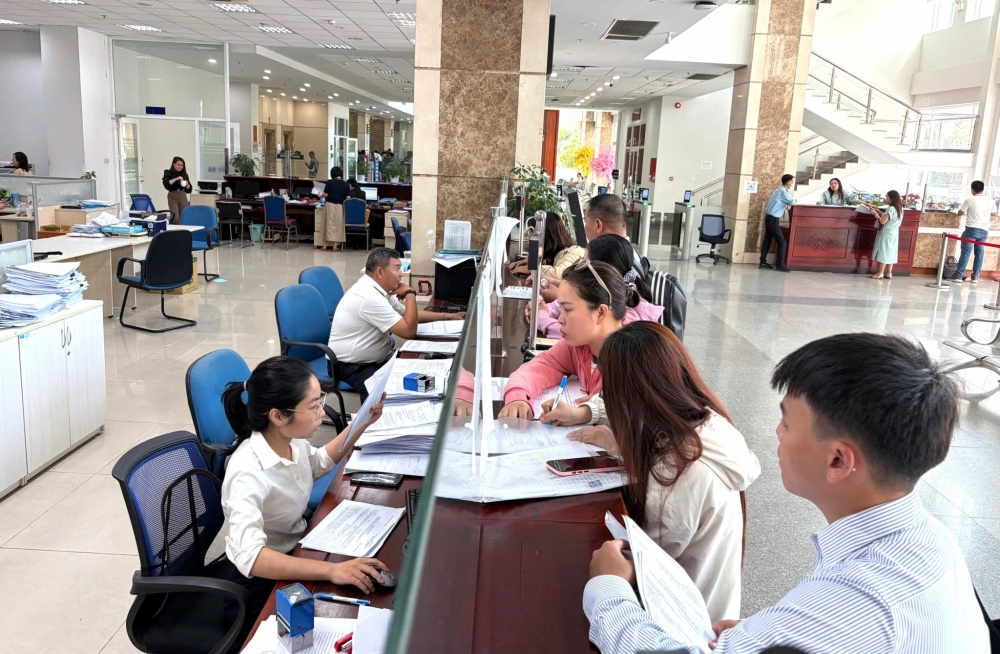 |
| Thông tư số 109/2026/TT-BTC mở rộng đối tượng tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế, trong đó có hộ, cá nhân kinh doanh. Ảnh: Đức Mỹ |
Hội nghề nghiệp thuế được tổ chức đánh giá năng lực chuyên môn
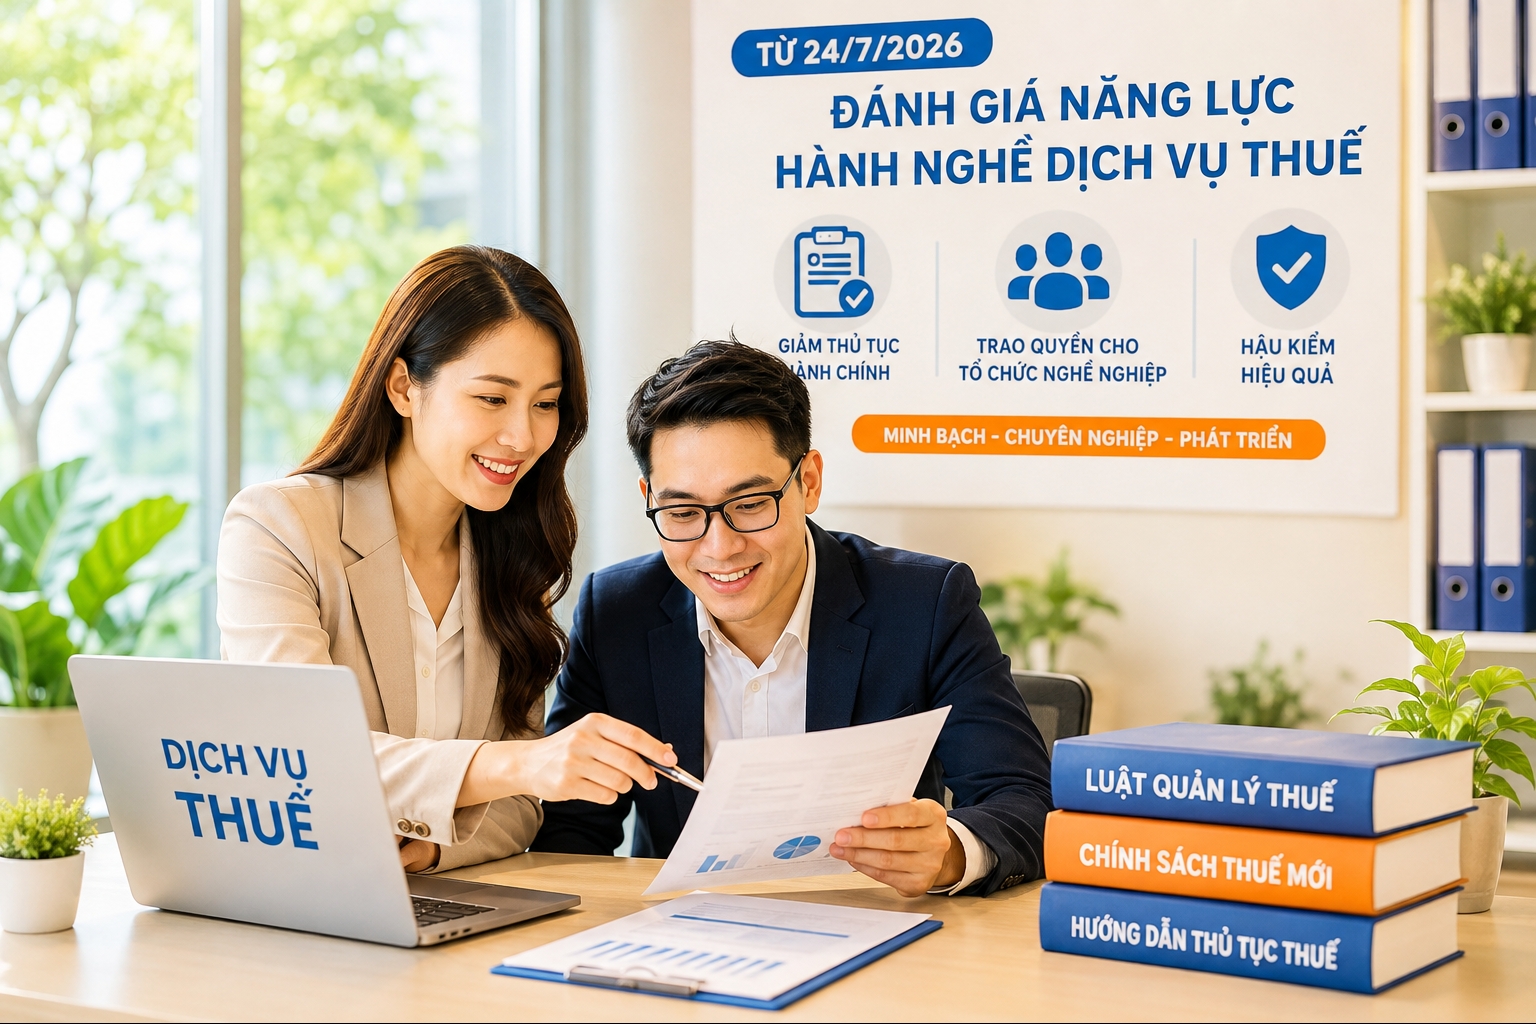
Thông tư số 109/2026/TT-BTC (có hiệu lực từ ngày 24/7/2026) được kết cấu thành 5 chương và 18 điều, thay thế Thông tư số 10/2021/TT-BTC gồm 6 chương và 32 điều. Với những điểm mới đáng chú ý như: Bãi bỏ toàn bộ các thủ tục hành chính không còn phù hợp theo quy định của Luật Đầu tư, Nghị quyết số 66/NQ-CP của Chính phủ…
Thay vì quản lý tiền kiểm như trước đây, cơ quan Thuế chuyển sang phương thức quản lý rủi ro và tăng cường chế độ hậu kiểm nhằm nâng cao hiệu quả quản lý nhà nước cũng như thúc đẩy tính tuân thủ pháp luật của người hành nghề.
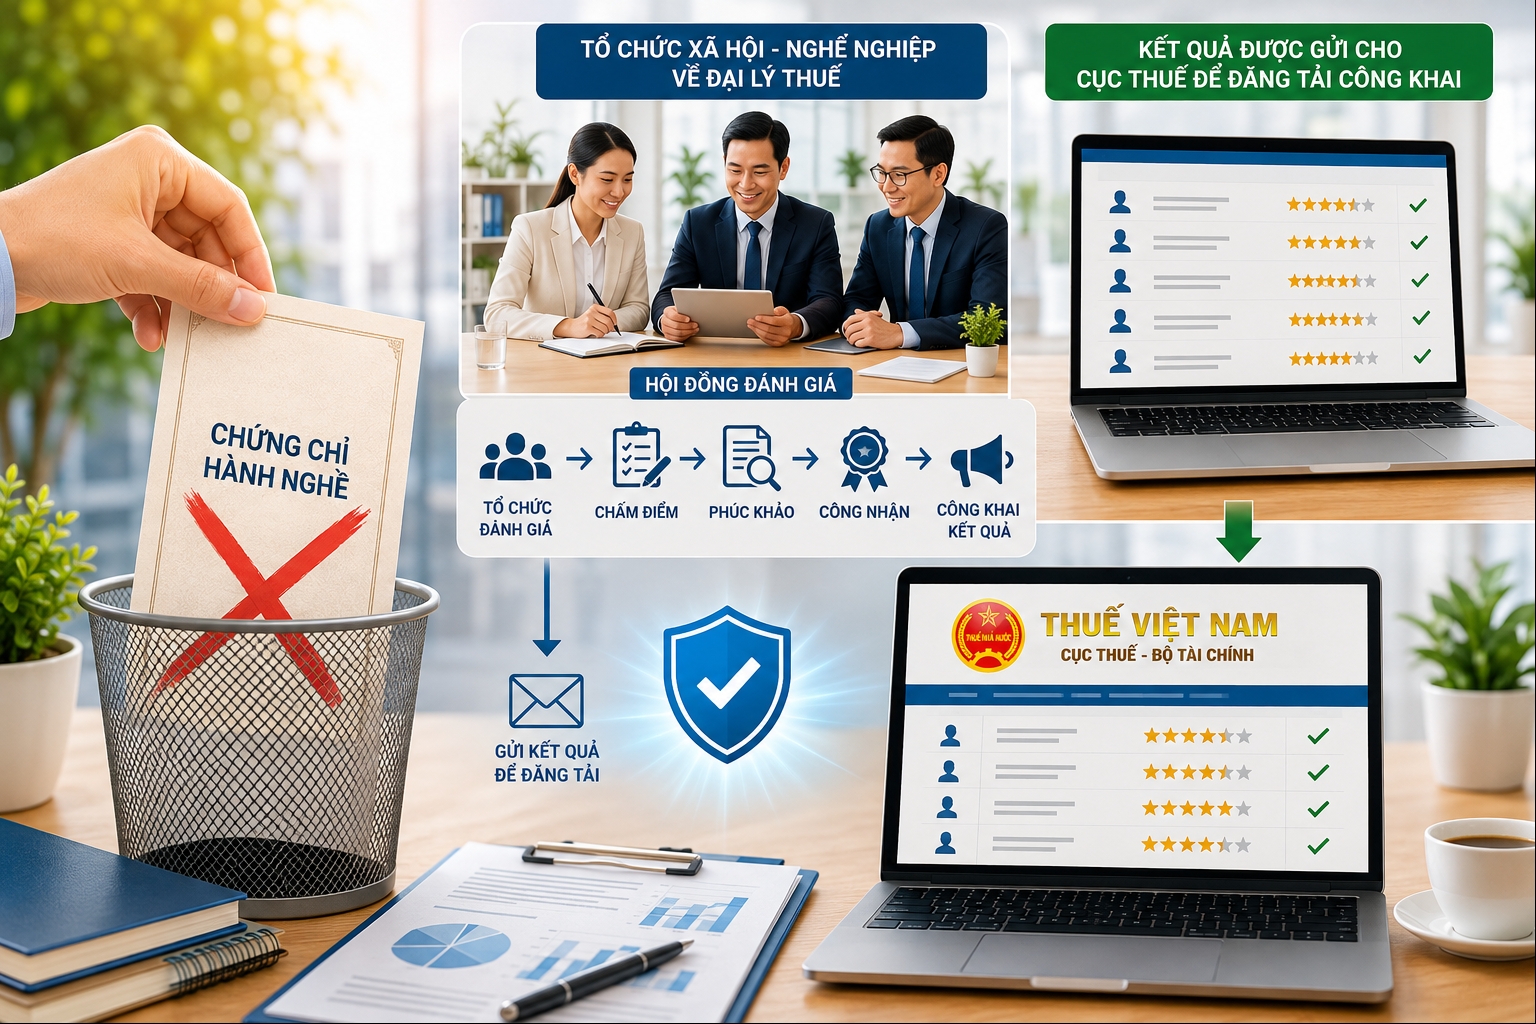
Một trong những thay đổi quan trọng tại Thông tư này là việc không tiếp tục cấp và quản lý chứng chỉ hành nghề theo hình thức cũ. Theo đó, Cục Thuế sẽ không còn trực tiếp tổ chức thi cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế.
Thay vào đó, quy trình này được chuyển đổi sang nội dung mới là đánh giá năng lực nghiệp vụ chuyên môn về thuế. Việc bãi bỏ thủ tục cấp chứng chỉ hành nghề, bỏ thủ tục thu hồi và công khai quyết định thu hồi chứng chỉ nhằm giản hóa thủ tục hành chính, cắt giảm chi phí tuân thủ cho người dân và doanh nghiệp.
Tuy nhiên, đối với các chứng chỉ đã được cấp trước đây, Thông tư cũng quy định rõ và xác định các chứng chỉ này có giá trị tương đương việc đáp ứng năng lực nghiệp vụ theo quy định mới.
| Thông tư số 109/2026/TT-BTC quy định việc tổ chức đánh giá năng lực chuyên môn không còn do cơ quan Thuế đảm nhiệm mà được chuyển giao cho các tổ chức xã hội nghề nghiệp về đại lý thuế đủ điều kiện và được cơ quan nhà nước có thẩm quyền cho phép thành lập. |
Điều này tạo điều kiện thuận lợi hơn khi người tham gia hoạt động có nhu cầu đánh giá năng lực. Đồng thời, cơ chế này cũng bổ sung thêm nội dung về kế toán áp dụng cho hộ, cá nhân kinh doanh vào chương trình đánh giá, đảm bảo sát thực tế.
Đặc biệt, Thông tư số 109/2026/TT-BTC quy định bãi bỏ toàn bộ nhóm thủ tục hành chính như: Đăng ký hành nghề, thông báo đủ điều kiện hành nghề, cập nhật thay đổi thông tin, cũng như đình chỉ, chấm dứt hành nghề đối với nhân viên.
Thông tư cũng nêu rõ nội dung dừng cấp, cấp lại, đình chỉ và thu hồi giấy xác nhận đủ điều kiện kinh doanh dịch vụ làm thủ tục về thuế cho các đại lý thuế, giúp giảm tải các thủ tục hành chính không cần thiết.
Tăng cường quản lý rủi ro và hậu kiểm đại lý thuế
Bên cạnh những quy định về đánh giá năng lực, Thông tư số 109/2026/TT-BTC còn chú trọng nâng cao chất lượng người hành nghề thông qua hoạt động cập nhật kiến thức.
Theo đó, đối tượng cập nhật kiến thức được mở rộng từ nhân viên đại lý thuế, người đăng ký hành nghề sang toàn bộ người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế, bao gồm cả hộ, cá nhân kinh doanh.
Mặc dù mở rộng đối tượng, nhưng quy định mới vẫn giữ nguyên các khung tiêu chuẩn cơ bản như: Thời lượng tối thiểu 24 giờ mỗi năm, tối đa 4 giờ mỗi buổi và 8 giờ mỗi ngày và cho phép học trực tiếp hoặc trực tuyến.
Đơn vị tổ chức cập nhật kiến thức cũng được đa dạng hóa hơn, gồm: Các tổ chức xã hội nghề nghiệp về đại lý thuế, trường đại học, cao đẳng, học viện và các đơn vị bồi dưỡng cán bộ có chuyên ngành đào tạo về thuế.
Trong hoạt động kiểm tra, Thông tư số 109/2026/TT-BTC đã sửa đổi căn bản cách thức tiếp cận. Thay vì kiểm tra chuyên biệt như trước đây, hoạt động kiểm tra đại lý thuế, hộ, cá nhân kinh doanh dịch vụ làm thủ tục về thuế sẽ được thực hiện đồng thời với quá trình kiểm tra thuế tại đơn vị.
Trình tự, thủ tục và các hình thức xử lý vi phạm sẽ được thực hiện nghiêm túc theo quy định của Luật Quản lý thuế và các văn bản hướng dẫn chuyên ngành.
Điều này giúp cơ quan Thuế giám sát chặt chẽ hoạt động của các bên cung cấp dịch vụ thông qua phương thức quản lý rủi ro và chế độ hậu kiểm, từ đó, nâng cao tính minh bạch và hiệu quả quản lý nhà nước.
Đối với những nhân viên đại lý thuế đang hoạt động trước ngày Thông tư có hiệu lực được tiếp tục hoạt động đến hết ngày 31/12/2026 mà không phải chứng minh số giờ cập nhật kiến thức.
Tuy nhiên, từ năm 2027 trở đi, toàn bộ những người tham gia hoạt động lĩnh vực này đều phải thực hiện nghiêm túc việc cập nhật kiến thức theo quy định tại Chương III của Thông tư này. Quy định này thể hiện sự chặt chẽ, khoa học, hướng tới một môi trường kinh doanh dịch vụ làm thủ tục về thuế minh bạch, hiện đại và chuyên nghiệp hơn.