Đây là một trong những nội dung được Thuế cơ sở 7 (Thuế TP. Hồ Chí Minh) giải đáp cho người nộp thuế tại Hội nghị đối thoại về chính sách thuế, bảo hiểm xã hội, phòng cháy chữa cháy do UBND phường Tân Hưng (TP. Hồ Chí Minh) tổ chức ngày 9/10, với sự tham dự của hơn 100 doanh nghiệp trên địa bàn.
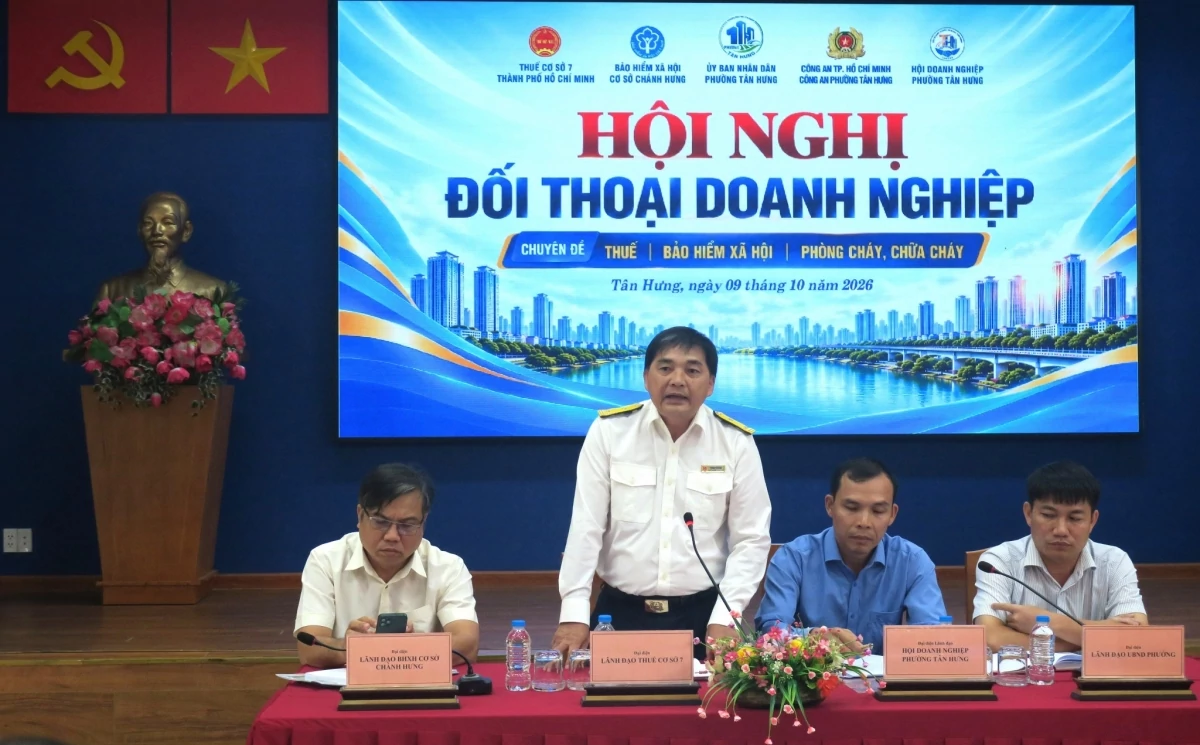 |
| Ông Phùng Tấn Đảm, Phó trưởng Thuế cơ sở 7: Định hướng của ngành Thuế là đổi mới, chuyển đổi số nhằm phục vụ người nộp thuế ngày càng thuận lợi hơn. Ảnh: Đức Mỹ |
Phát biểu hội nghị, ông Phùng Tấn Đảm, Phó trưởng Thuế cơ sở 7 cho biết, định hướng của ngành Thuế là đổi mới, chuyển đổi số mạnh mẽ nhằm phục vụ người nộp thuế ngày càng thuận lợi hơn.
Theo đó, ngành Thuế đã triển khai mở rộng tối đa giao dịch điện tử, đơn giản hóa thủ tục hành chính để cắt giảm chi phí tuân thủ cho doanh nghiệp; tăng cường kiểm soát rủi ro, gian lận nhằm xây dựng môi trường kinh doanh minh bạch, lành mạnh.
Đồng thời, cam kết luôn đồng hành, lắng nghe và tháo gỡ kịp thời những vướng mắc thực tế trong hoạt động sản xuất kinh doanh của người nộp thuế.
Phải có giấy ủy quyền hợp pháp để hoàn tất thủ tục đóng mã số thuế
Tại phiên đối thoại, trả lời những thắc mắc của Luật sư Đào Văn Hưng, Viện trưởng Viện Khoa học Pháp lý và Phát triển doanh nghiệp liên quan đến tình trạng doanh nghiệp ngưng hoạt động lâu năm, giám đốc xuất cảnh ra nước ngoài, thất lạc con dấu và thủ tục để đóng mã số thuế xử lý như thế nào.
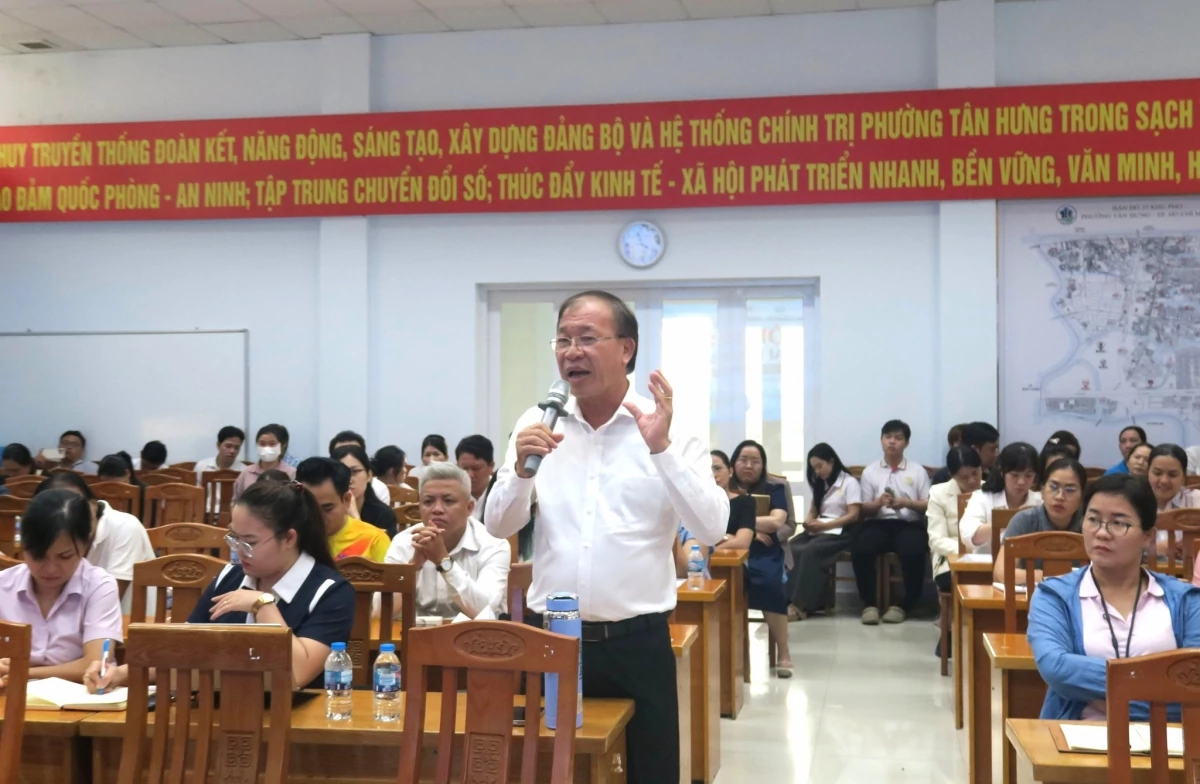 |
| Luật sư Đào Văn Hưng, Viện trưởng Viện Khoa học Pháp lý và Phát triển Doanh nghiệp nêu câu hỏi tại hội nghị. Ảnh: Đức Mỹ |
Ông Phùng Tấn Đảm giải thích, hiện nay, cơ quan Thuế đang tập trung phân loại và xử lý 2 nhóm doanh nghiệp tồn đọng, gồm: Nhóm đã có quyết định giải thể nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) và nhóm người nộp thuế không còn hoạt động tại địa chỉ đăng ký kinh doanh nhưng không thông báo với cơ quan nhà nước (trạng thái 06).
Đối với trường hợp người đại diện theo pháp luật đã xuất cảnh, pháp luật quy định người đại diện có thể ủy quyền hợp pháp cho cá nhân hoặc tổ chức khác thay mặt thực hiện thủ tục.
Tuy nhiên, văn bản ủy quyền này phải được các cơ quan có thẩm quyền công chứng, chứng thực hoặc hợp pháp hóa tại lãnh sự theo đúng quy định để chứng minh rõ chủ thể thực sự, nhằm phòng ngừa tình trạng lợi dụng thông tin căn cước công dân (CCCD) của người khác để lập doanh nghiệp “ma”.
Về vấn đề thất lạc con dấu, doanh nghiệp cần mang giấy chứng nhận đăng ký kinh doanh đến các cơ sở khắc dấu được cấp phép để làm lại con dấu mới nhằm hoàn thiện hồ sơ pháp lý.
Trước khi cơ quan Thuế ban hành Thông báo mẫu số 28 xác nhận hoàn tất nghĩa vụ thuế để đóng mã số thuế, doanh nghiệp bắt buộc phải hoàn thành toàn bộ các nghĩa vụ tài chính còn nợ, nộp bổ sung tất cả tờ khai còn thiếu trong suốt thời gian ngưng hoạt động và chấp hành các quyết định xử phạt vi phạm hành chính (nếu có).
Phải xuất hóa đơn cho phần chênh lệch phát sinh trong xây dựng
Liên quan đến nội dung thời điểm xuất hóa đơn trong thi công xây dựng và việc xuất hóa đơn thu phí bán hồ sơ mời thầu tại các ban quản trị chung cư. Ông Phùng Tấn Đảm khẳng định, trong lĩnh vực xây lắp, công trình thường kéo dài qua nhiều giai đoạn nên việc lập hóa đơn bắt buộc phải căn cứ theo từng biên bản nghiệm thu hoàn thành bàn giao của từng hạng mục hoặc khối lượng công việc hoàn thành.
Khi toàn bộ công trình kết thúc, các bên tiến hành nghiệm thu tổng thể, lập quyết toán công trình. Trường hợp xuất hiện khoản chênh lệch giữa quyết toán tổng thể với các lần nghiệm thu hạng mục trước đó thì doanh nghiệp phải xuất hóa đơn cho phần chênh lệch phát sinh để hoàn tất quyết toán.
Đối với việc phát hành hồ sơ mời thầu, nếu một đơn vị, tổ chức (kể cả ban quản trị chung cư) có chức năng và thực tế có phát sinh hoạt động bán hồ sơ, thu tiền từ việc cung ứng hồ sơ thì giao dịch đó cấu thành hoạt động cung cấp dịch vụ có thu tiền. Do đó, đơn vị bắt buộc phải lập hóa đơn theo đúng quy định của pháp luật thuế.
Trường hợp giữa các nhà thầu có tranh chấp dân sự dẫn đến việc một bên không chịu xuất hóa đơn thì các bên phải giải quyết thông qua thỏa thuận dân sự hoặc phán quyết của tòa án, bởi cơ quan Thuế không can thiệp vào tranh chấp hợp đồng mà chỉ căn cứ theo quy định pháp luật để giám sát việc chấp hành nghĩa vụ lập hóa đơn khi hàng hóa, dịch vụ đã được chuyển giao, hoàn thành.
Ghi nhận người mua không lấy hóa đơn
Tại sự kiện, liên quan đến câu hỏi của ông Vũ Văn Sáng, đại diện Công ty Điện máy Sáng Tạo về việc xuất hóa đơn bán lẻ trực tiếp hàng hóa tiêu dùng khi khách hàng không cung cấp thông tin cá nhân và nỗi lo bị cơ quan Thuế xử phạt.
Ông Phùng Tấn Đảm giải thích, theo quy định, hóa đơn hợp pháp phải thể hiện đầy đủ các chỉ tiêu bắt buộc gồm tên, địa chỉ, mã số thuế của bên mua. Tuy nhiên, pháp luật về hóa đơn (căn cứ theo Nghị định số 123/2020/NĐ-CP) đã dự liệu và có quy định cụ thể đối với hoạt động bán lẻ hàng hóa, dịch vụ trực tiếp cho người tiêu dùng cá nhân.
Trong trường hợp khách hàng mua lẻ là cá nhân không có nhu cầu lấy hóa đơn để tính chi phí kinh doanh hoặc từ chối cung cấp họ tên, địa chỉ thì tại chỉ tiêu người mua hàng trên hóa đơn điện tử, doanh nghiệp được phép ghi nhận là người mua không lấy hóa đơn hoặc người mua không cung cấp thông tin.
Cơ quan Thuế chỉ kiểm tra, yêu cầu doanh nghiệp phải lập hóa đơn cho từng lần phát sinh giao dịch bán hàng và kê khai nộp thuế đầy đủ; doanh nghiệp tuân thủ đúng nội dung này sẽ hoàn toàn yên tâm không bị xử phạt vi phạm hành chính.
Sản phẩm công nghệ tự sản xuất phải đáp ứng Luật Công nghệ thông tin
Đối với thắc mắc của đại diện Công ty TNHH 1MAP về việc doanh nghiệp tự lập trình, xây dựng phần mềm rồi bán thương mại thì sản phẩm đó có được áp dụng chính sách không chịu thuế giá trị gia tăng (GTGT) hay không.
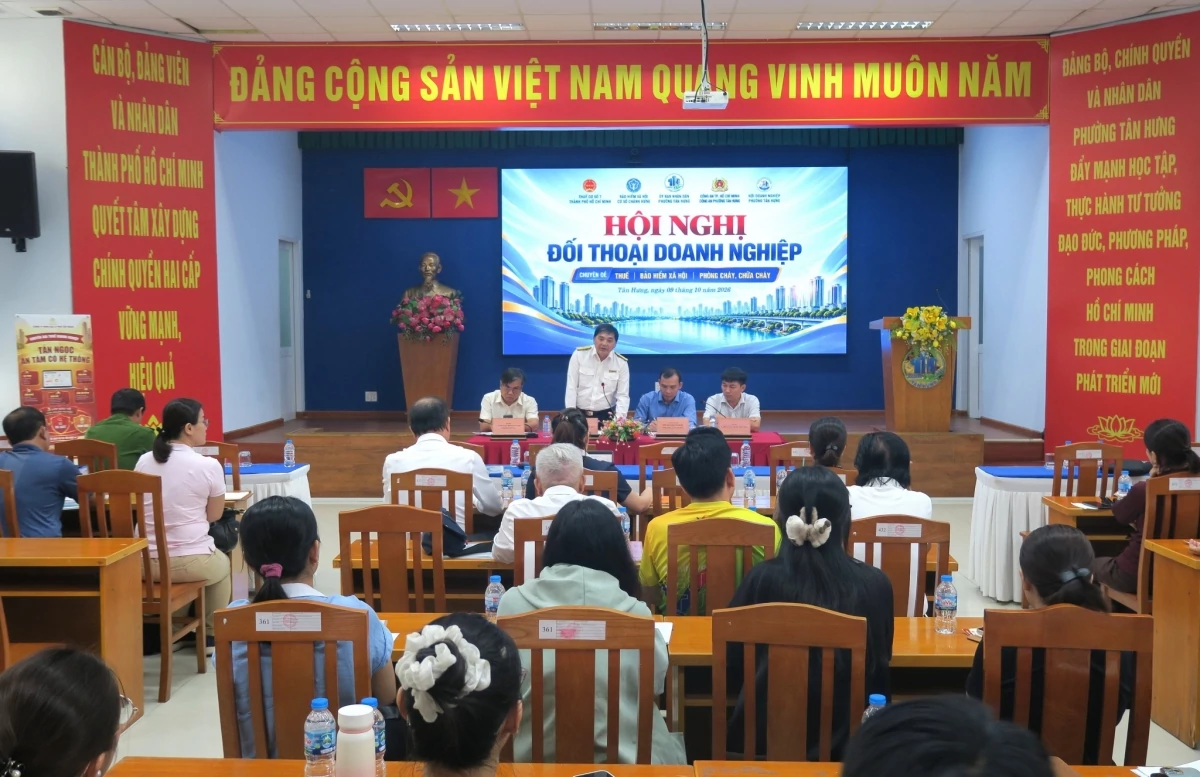 |
| Cơ quan Thuế giải đáp nhiều vướng mắc liên quan đến thuế GTGT, thuế TNDN, hóa đơn điện tử. Ảnh: Đức Mỹ |
Lãnh đạo Thuế cơ sở 7 phân tích, theo Luật Thuế giá trị gia tăng và các văn bản hướng dẫn, nhóm sản phẩm phần mềm và dịch vụ phần mềm thuộc đối tượng không chịu thuế GTGT.
Dù vậy, điểm mấu chốt để cơ quan Thuế chấp thuận diện không chịu thuế nằm ở việc sản phẩm đó có đáp ứng đúng tiêu chí kỹ thuật và quy trình sản xuất theo quy định của pháp luật về công nghệ thông tin hay không.
Doanh nghiệp không thể tự mặc định mọi sản phẩm công nghệ của mình đều là phần mềm, mà bắt buộc phải đối chiếu theo đúng danh mục, tiêu chuẩn, quy chuẩn quy định trong Luật Công nghệ thông tin và các nghị định hướng dẫn chuyên ngành.
Nếu sản phẩm tự sản xuất thỏa mãn đầy đủ các căn cứ pháp lý chuyên ngành đó thì mới chính thức được áp dụng chính sách không chịu thuế GTGT khi cung ứng ra thị trường.
“Tiền thưởng” phải đáp ứng quy định khi tính thuế TNDN
Về câu hỏi của đại diện Công ty Luật Quốc tế An Phú về khoản tiền thưởng giải phóng tàu nhanh hơn kế hoạch theo hợp đồng vận chuyển quốc tế thanh toán trực tiếp cho đơn vị bán hàng nước ngoài có được tính vào chi phí được trừ khi quyết toán thuế thu nhập doanh nghiệp (TNDN) hay không.
Phó trưởng Thuế cơ sở 7 Phùng Tấn Đảm viện dẫn các quy định tại Nghị định số 218/2013/NĐ-CP và các thông tư hướng dẫn thuế TNDN và khẳng định, một khoản chi phí chỉ được chấp nhận là chi phí được trừ khi đáp ứng đồng thời cả 3 điều kiện, gồm:
Thứ nhất là khoản chi đó phải liên quan trực tiếp và phục vụ cho hoạt động sản xuất kinh doanh của doanh nghiệp. Thứ hai là phải có đầy đủ hóa đơn, chứng từ hợp pháp, hợp lệ chứng minh quan hệ giao dịch theo điều khoản hợp đồng. Thứ ba là phải có chứng từ thanh toán không dùng tiền mặt (thông qua tài khoản ngân hàng).
Nếu khoản chi trả tiền thưởng giải phóng tàu cho đối tác nước ngoài chứng minh được tính phục vụ kinh doanh, có căn cứ hợp đồng, biên bản xác nhận và thực hiện chuyển khoản qua ngân hàng đầy đủ thì doanh nghiệp hoàn toàn được tính vào chi phí hợp lý khi xác định thu nhập chịu thuế TNDN.