Gia hạn thời hạn nộp thuế và tiền thuê đất năm 2026 được kỳ vọng sẽ tạo thêm dư địa dòng tiền cho doanh nghiệp, góp phần hỗ trợ sản xuất, kinh doanh và thúc đẩy tăng trưởng kinh tế. Phóng viên Chuyên trang Thuế - Hải quan (Tạp chí Kinh tế - Tài chính) đã trao đổi với chuyên gia kinh tế Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi về những tác động của chính sách này.
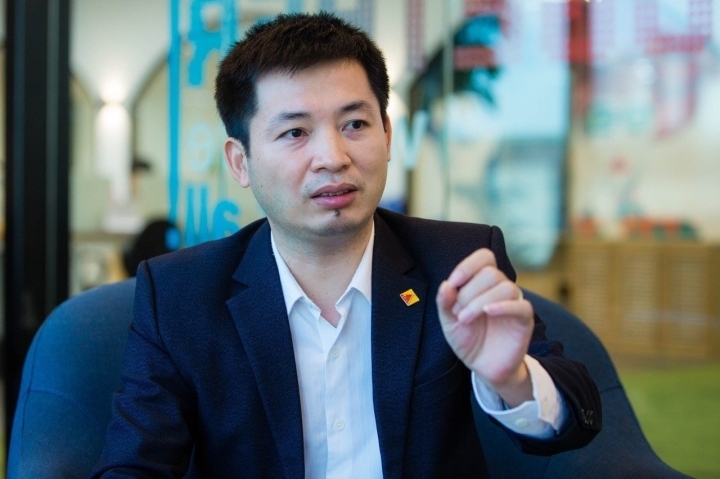 |
| Chuyên gia kinh tế Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi. |
Phóng viên: Ngay sau khi Chính phủ ban hành Nghị định số 245/2026/NĐ-CP, Cục Thuế cũng đã chỉ đạo toàn ngành khẩn trương triển khai trên phạm vi toàn quốc. Theo ông, việc ban hành chính sách và tổ chức thực hiện gần như đồng thời có ý nghĩa như thế nào đối với hiệu quả hỗ trợ doanh nghiệp, người nộp thuế và mục tiêu tăng trưởng kinh tế?
Ông Nguyễn Quang Huy: Trong bối cảnh Chính phủ đặt mục tiêu phấn đấu tăng trưởng GDP từ 10% trở lên trong năm 2026, đồng thời xác định kịch bản tăng trưởng khoảng 11,9% trong 6 tháng cuối năm, yêu cầu đặt ra không chỉ là thúc đẩy các động lực tăng trưởng truyền thống như đầu tư, tiêu dùng và xuất khẩu, mà còn phải tạo thêm dư địa để khu vực doanh nghiệp - động lực quan trọng của nền kinh tế - phục hồi, mở rộng sản xuất và nâng cao năng lực cạnh tranh.
Trên tinh thần đó, việc Chính phủ ban hành Nghị định số 245/2026/NĐ-CP về gia hạn thời hạn nộp thuế và tiền thuê đất, cùng với việc Cục Thuế khẩn trương triển khai trên phạm vi toàn quốc, có ý nghĩa thiết thực trong việc chuyển hóa chủ trương hỗ trợ thành nguồn lực thực tế cho doanh nghiệp.
Điểm nổi bật của chính sách lần này là không làm thay đổi nghĩa vụ thuế mà điều chỉnh thời điểm thực hiện nghĩa vụ tài chính. Đây là một giải pháp tài khóa linh hoạt, vừa hỗ trợ doanh nghiệp cải thiện thanh khoản, vừa bảo đảm tính ổn định của nguồn thu ngân sách nhà nước. Cách tiếp cận này thể hiện sự hài hòa giữa yêu cầu hỗ trợ tăng trưởng với mục tiêu giữ vững ổn định kinh tế vĩ mô và kỷ luật tài khóa.
Bên cạnh nội dung chính sách, yếu tố tổ chức thực hiện cũng có ý nghĩa đặc biệt quan trọng. Việc Cục Thuế ban hành công điện triển khai ngay sau khi Nghị định được ký thể hiện tinh thần chủ động, quyết liệt trong tổ chức thực hiện, góp phần rút ngắn khoảng cách từ chủ trương đến thực tiễn.
Khi chính sách được triển khai đồng bộ, thống nhất trên phạm vi cả nước, doanh nghiệp có thể sớm xây dựng kế hoạch tài chính, chủ động phương án sản xuất, kinh doanh và khai thác hiệu quả các cơ hội thị trường.
Đây cũng là yếu tố quan trọng góp phần nâng cao hiệu quả thực thi chính sách và củng cố niềm tin của cộng đồng doanh nghiệp đối với môi trường đầu tư, kinh doanh.
Phóng viên: Gia hạn thời hạn nộp thuế và tiền thuê đất không làm giảm nghĩa vụ thuế mà chủ yếu hỗ trợ về dòng tiền. Theo ông, trong bối cảnh hiện nay, giải pháp này sẽ tạo tác động như thế nào đối với hoạt động sản xuất, kinh doanh, khả năng phục hồi của doanh nghiệp và nền kinh tế?
Ông Nguyễn Quang Huy: Một trong những giá trị lớn nhất của chính sách là mở rộng dư địa dòng tiền cho doanh nghiệp trong 6 tháng cuối năm - giai đoạn được xem là thời kỳ tăng tốc của hoạt động sản xuất, kinh doanh.
Đây là thời điểm nhiều doanh nghiệp tập trung thực hiện các đơn hàng mới, chuẩn bị nguồn hàng phục vụ thị trường cuối năm, mở rộng đầu tư và triển khai các kế hoạch sản xuất cho năm tiếp theo.
 |
| Điểm nổi bật của chính sách là không làm thay đổi nghĩa vụ thuế mà điều chỉnh thời điểm thực hiện nghĩa vụ tài chính của doanh nghiệp. |
Khi chưa phải thực hiện ngay nghĩa vụ nộp một số khoản thuế và tiền thuê đất, doanh nghiệp có điều kiện giữ lại nguồn vốn lưu động để tiếp tục quay vòng trong hoạt động sản xuất, kinh doanh, từ đó nâng cao hiệu quả sử dụng vốn và tăng khả năng nắm bắt cơ hội thị trường.
Trong bối cảnh hiện nay, ý nghĩa của chính sách càng trở nên rõ nét khi chi phí vốn vẫn là thách thức đối với không ít doanh nghiệp. Mặc dù mặt bằng lãi suất đã có những chuyển biến tích cực so với giai đoạn trước, nhưng khả năng tiếp cận tín dụng vẫn chưa đồng đều giữa các nhóm doanh nghiệp.
Đặc biệt, doanh nghiệp nhỏ và vừa vẫn gặp nhiều khó khăn về tài sản bảo đảm, điều kiện vay vốn hoặc hạn mức tín dụng. Vì vậy, việc được gia hạn thời hạn nộp thuế có thể được xem như việc doanh nghiệp có thêm một khoảng thời gian sử dụng hợp pháp nguồn lực tài chính của mình trước khi thực hiện nghĩa vụ với ngân sách.
Đây là nguồn lực có ý nghĩa thiết thực trong việc bổ sung vốn lưu động, giảm áp lực tài chính ngắn hạn và nâng cao khả năng chống chịu trước những biến động của thị trường.
Ở góc độ kinh tế vĩ mô, chính sách gia hạn thuế không chỉ hỗ trợ từng doanh nghiệp riêng lẻ mà còn tạo hiệu ứng lan tỏa đối với toàn bộ nền kinh tế.
Khi doanh nghiệp có thêm dòng tiền để duy trì sản xuất, thanh toán cho nhà cung cấp, chi trả tiền lương, đầu tư công nghệ và mở rộng hoạt động kinh doanh, dòng vốn sẽ tiếp tục được lưu chuyển trong chuỗi cung ứng, góp phần thúc đẩy sản xuất, duy trì việc làm và gia tăng tổng cầu.
Đây là yếu tố quan trọng trong việc tạo thêm động lực cho tăng trưởng kinh tế trong những tháng cuối năm.
Phóng viên: Những năm gần đây, Chính phủ liên tục sử dụng công cụ gia hạn thuế bên cạnh các chính sách miễn, giảm thuế. Theo ông, việc kết hợp linh hoạt các công cụ chính sách tài khóa này có ý nghĩa như thế nào đối với mục tiêu hỗ trợ tăng trưởng kinh tế, bảo đảm ổn định nguồn thu ngân sách nhà nước và phát huy hiệu quả của chính sách?
Ông Nguyễn Quang Huy: Điểm đáng ghi nhận là những năm gần đây, chính sách tài khóa được điều hành theo hướng ngày càng linh hoạt, kết hợp hài hòa giữa các công cụ miễn, giảm và gia hạn thuế.
Nếu miễn, giảm thuế giúp giảm trực tiếp chi phí sản xuất, kinh doanh thì gia hạn thuế lại tập trung hỗ trợ thanh khoản và dòng tiền mà không làm thay đổi nghĩa vụ thuế cuối cùng.
Việc vận dụng linh hoạt các công cụ này cho thấy cách tiếp cận điều hành vừa hướng tới hỗ trợ doanh nghiệp, vừa bảo đảm tính bền vững của ngân sách nhà nước. Qua đó, tạo nền tảng ổn định cho phát triển kinh tế trong trung và dài hạn.
Có thể khẳng định, trong bối cảnh nền kinh tế đang hướng tới mục tiêu tăng trưởng cao, việc triển khai kịp thời Nghị định số 245/2026/NĐ-CP không chỉ mang ý nghĩa hỗ trợ doanh nghiệp trước mắt mà còn góp phần tạo thêm nguồn lực cho nền kinh tế trong giai đoạn tăng tốc của năm 2026.
Khi được thực hiện đồng bộ, đúng đối tượng và doanh nghiệp chủ động sử dụng hiệu quả dư địa dòng tiền được gia hạn, chính sách sẽ góp phần thúc đẩy sản xuất, kinh doanh, nâng cao năng lực cạnh tranh của khu vực doanh nghiệp và đóng góp tích cực vào mục tiêu tăng trưởng, ổn định kinh tế vĩ mô và phát triển bền vững.
Xin trân trọng cảm ơn ông!