Thời gian qua, nhiều hộ và cá nhân kinh doanh phản ánh còn lúng túng trong việc xác định nghĩa vụ thuế khi cùng lúc kinh doanh nhiều ngành nghề, nhiều địa điểm hoặc có nhiều hợp đồng cho thuê tài sản. Trước các vướng mắc này, Cục Thuế đã có hướng dẫn cụ thể về cách áp dụng mức trừ 500 triệu đồng, phương pháp xác định doanh thu tính thuế, cũng như quy định về hóa đơn điện tử và thời hạn kê khai, nộp thuế.
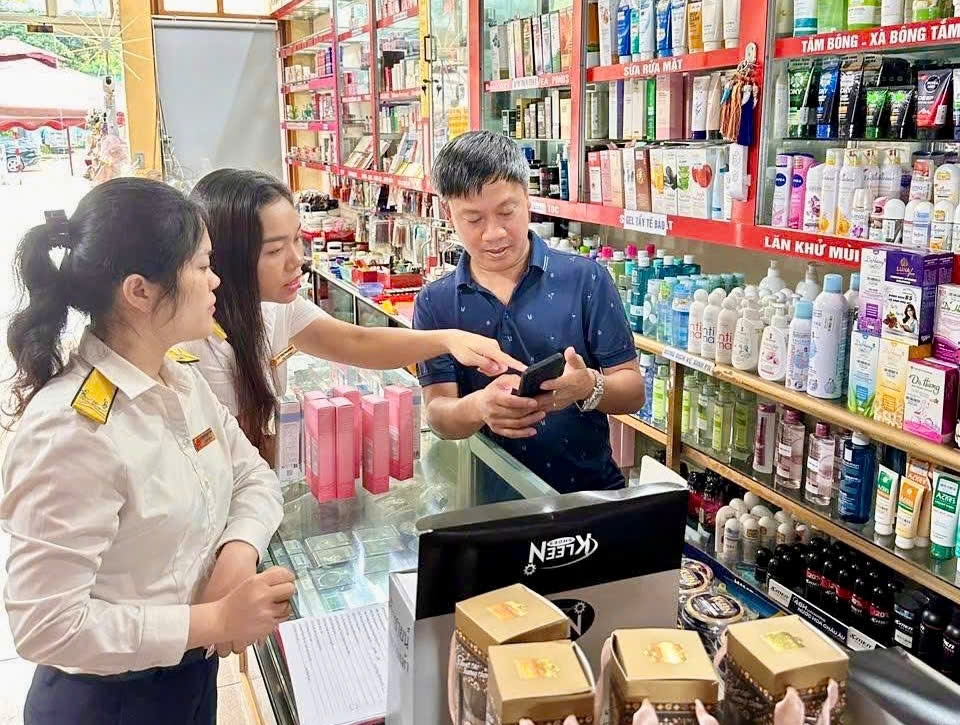 |
| Pháp luật cho phép người nộp thuế chủ động lựa chọn phương án có lợi nhất khi áp dụng mức trừ 500 triệu đồng/năm trước khi tính thuế TNCN. |
Lựa chọn ngành nghề, địa điểm để trừ 500 triệu đồng trước khi tính thuế
Tại tài liệu tuyên truyền chính sách thuế và quản lý thuế đối với hộ, cá nhân kinh doanh, Cục Thuế cho biết, đối với hộ và cá nhân kinh doanh có nhiều ngành nghề hoặc nhiều địa điểm kinh doanh, pháp luật cho phép người nộp thuế chủ động lựa chọn phương án có lợi nhất khi áp dụng mức trừ 500 triệu đồng/năm trước khi tính thuế thu nhập cá nhân (TNCN).
Cụ thể, hộ và cá nhân kinh doanh được lựa chọn một ngành nghề hoặc một địa điểm kinh doanh để áp dụng mức trừ này. Trường hợp doanh thu của ngành nghề hoặc địa điểm đã lựa chọn chưa đủ 500 triệu đồng, người nộp thuế được tiếp tục lựa chọn ngành nghề hoặc địa điểm kinh doanh khác để tiếp tục trừ cho đến khi đủ mức 500 triệu đồng theo quy định.
Đối với doanh thu làm căn cứ tính thuế TNCN, Cục Thuế cho biết, doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ mà cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa.
Doanh thu này bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thanh toán; các khoản hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm theo quy định; các khoản bồi thường vi phạm hợp đồng, bồi thường khác liên quan đến hoạt động kinh doanh và các khoản doanh thu khác phát sinh trong kỳ. Riêng chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại không tính vào doanh thu.
Các khoản chi phí được trừ khi xác định thu nhập tính thuế là chi phí thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh, có đầy đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật về hóa đơn, kế toán; đồng thời phải có chứng từ thanh toán không dùng tiền mặt đối với các khoản chi từng lần có giá trị từ 5 triệu đồng trở lên theo quy định của pháp luật về thuế giá trị gia tăng.
Cho thuê bất động sản: Được lựa chọn hợp đồng để áp dụng mức trừ 500 triệu đồng
Đối với hộ, cá nhân cho thuê bất động sản, Cục Thuế nêu rõ, thuế giá trị gia tăng (GTGT) được xác định bằng doanh thu nhân với thuế suất 5%; thuế TNCN được tính bằng (doanh thu trừ 500 triệu đồng) nhân với thuế suất 5%. Trường hợp cá nhân có nhiều hợp đồng cho thuê bất động sản, người nộp thuế được lựa chọn 1 hợp đồng để áp dụng mức trừ 500 triệu đồng.
Nếu chưa trừ đủ, tiếp tục lựa chọn các hợp đồng khác để trừ cho đến khi đủ mức quy định. Trường hợp bên thuê thực hiện khai thay, nộp thay thuế, nội dung này phải được quy định rõ trong hợp đồng thuê.
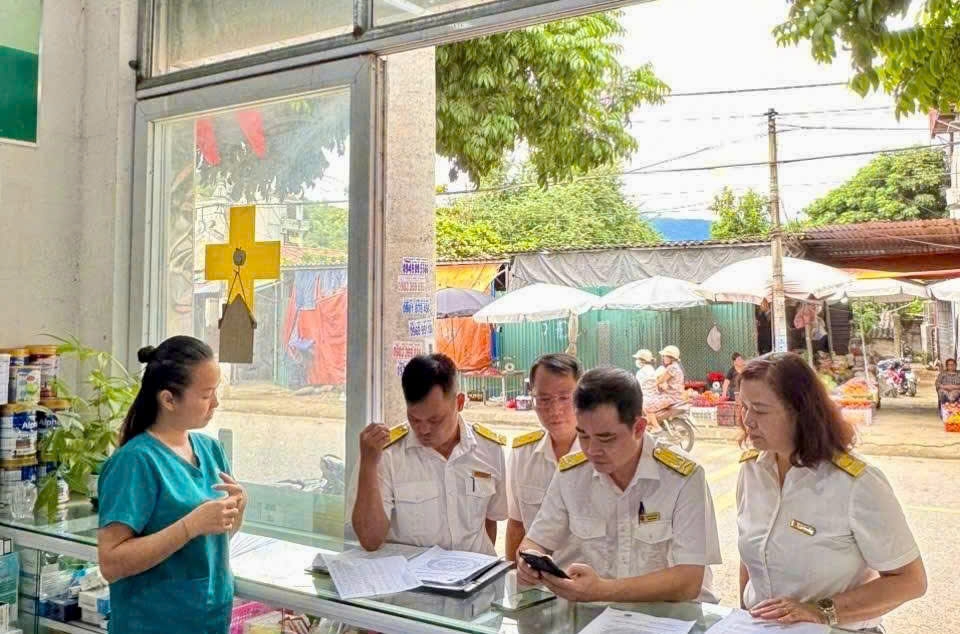 |
| Dù thuộc diện chưa phải nộp thuế hoặc chưa bắt buộc sử dụng hóa đơn điện tử, hộ và cá nhân kinh doanh vẫn phải thực hiện đầy đủ các thủ tục về thông báo doanh thu, kê khai, lưu giữ sổ sách, chứng từ theo quy định. |
Liên quan đến hóa đơn điện tử và thời hạn kê khai thuế, Cục Thuế cho biết, hộ, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên bắt buộc sử dụng hóa đơn điện tử. Trường hợp có doanh thu trên 500 triệu đồng đến dưới 1 tỷ đồng/năm không bắt buộc nhưng có thể đăng ký sử dụng nếu có nhu cầu; doanh thu từ 500 triệu đồng/năm trở xuống không bắt buộc sử dụng hóa đơn điện tử.
Việc khai, nộp thuế được thực hiện theo năm, theo quý hoặc theo tháng tùy theo mức doanh thu; trường hợp phát sinh doanh thu thực tế vượt 500 triệu đồng, thì thực hiện khai, nộp thuế kể từ quý phát sinh doanh thu vượt ngưỡng theo quy định.
Đặc biệt, Cục Thuế cũng lưu ý, dù thuộc diện chưa phải nộp thuế hoặc chưa bắt buộc sử dụng hóa đơn điện tử, hộ và cá nhân kinh doanh vẫn phải thực hiện đầy đủ các thủ tục về thông báo doanh thu, kê khai, lưu giữ sổ sách, chứng từ theo quy định. Trong quá trình triển khai, cơ quan thuế các cấp sẽ tiếp tục đồng hành, hướng dẫn và hỗ trợ, kịp thời giải đáp vướng mắc phát sinh, qua đó giúp hộ kinh doanh yên tâm hoạt động, tuân thủ đúng pháp luật thuế và ổn định sản xuất, kinh doanh lâu dài.
Như vậy, theo hướng dẫn của Cục Thuế, thì nguyên tắc quản lý thuế đối với hộ, cá nhân kinh doanh là lấy doanh thu thực tế làm căn cứ, đồng thời tạo điều kiện để người nộp thuế chủ động lựa chọn phương án tính thuế có lợi nhất, nhất là trong trường hợp kinh doanh đa ngành nghề, đa địa điểm hoặc có nhiều hợp đồng cho thuê tài sản.
Việc cho phép linh hoạt áp dụng mức trừ 500 triệu đồng nhằm giảm gánh nặng thuế cho các hộ kinh doanh nhỏ, bảo đảm công bằng giữa các mô hình kinh doanh và phù hợp với khả năng tuân thủ của người nộp thuế.



















