Thứ bảy 31/10/2026 04:28
Thời tiết: Hà Nội 25°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 25°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Vấn đề - Sự kiện / Thuế
aa

Cục Thuế xây dựng nền tảng kế toán số miễn phí cho doanh nghiệp nhỏ và hộ kinh doanh

Trung Kiên
Trong bối cảnh chi phí vận hành hệ thống kế toán được xem là "gánh nặng" của các doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh, ngày 10/8/2026, Cục Thuế chủ trì cuộc họp thảo luận phương án triển khai cung cấp miễn phí các nền tảng số, phần mềm kế toán dùng chung. Đây được coi là bước đi đột phá, hiện thực hóa các chính sách ưu đãi đặc biệt nhằm hỗ trợ và thúc đẩy khu vực kinh tế tư nhân phát triển.
Cục Thuế xây dựng nền tảng kế toán số miễn phí cho doanh nghiệp nhỏ và hộ kinh doanh
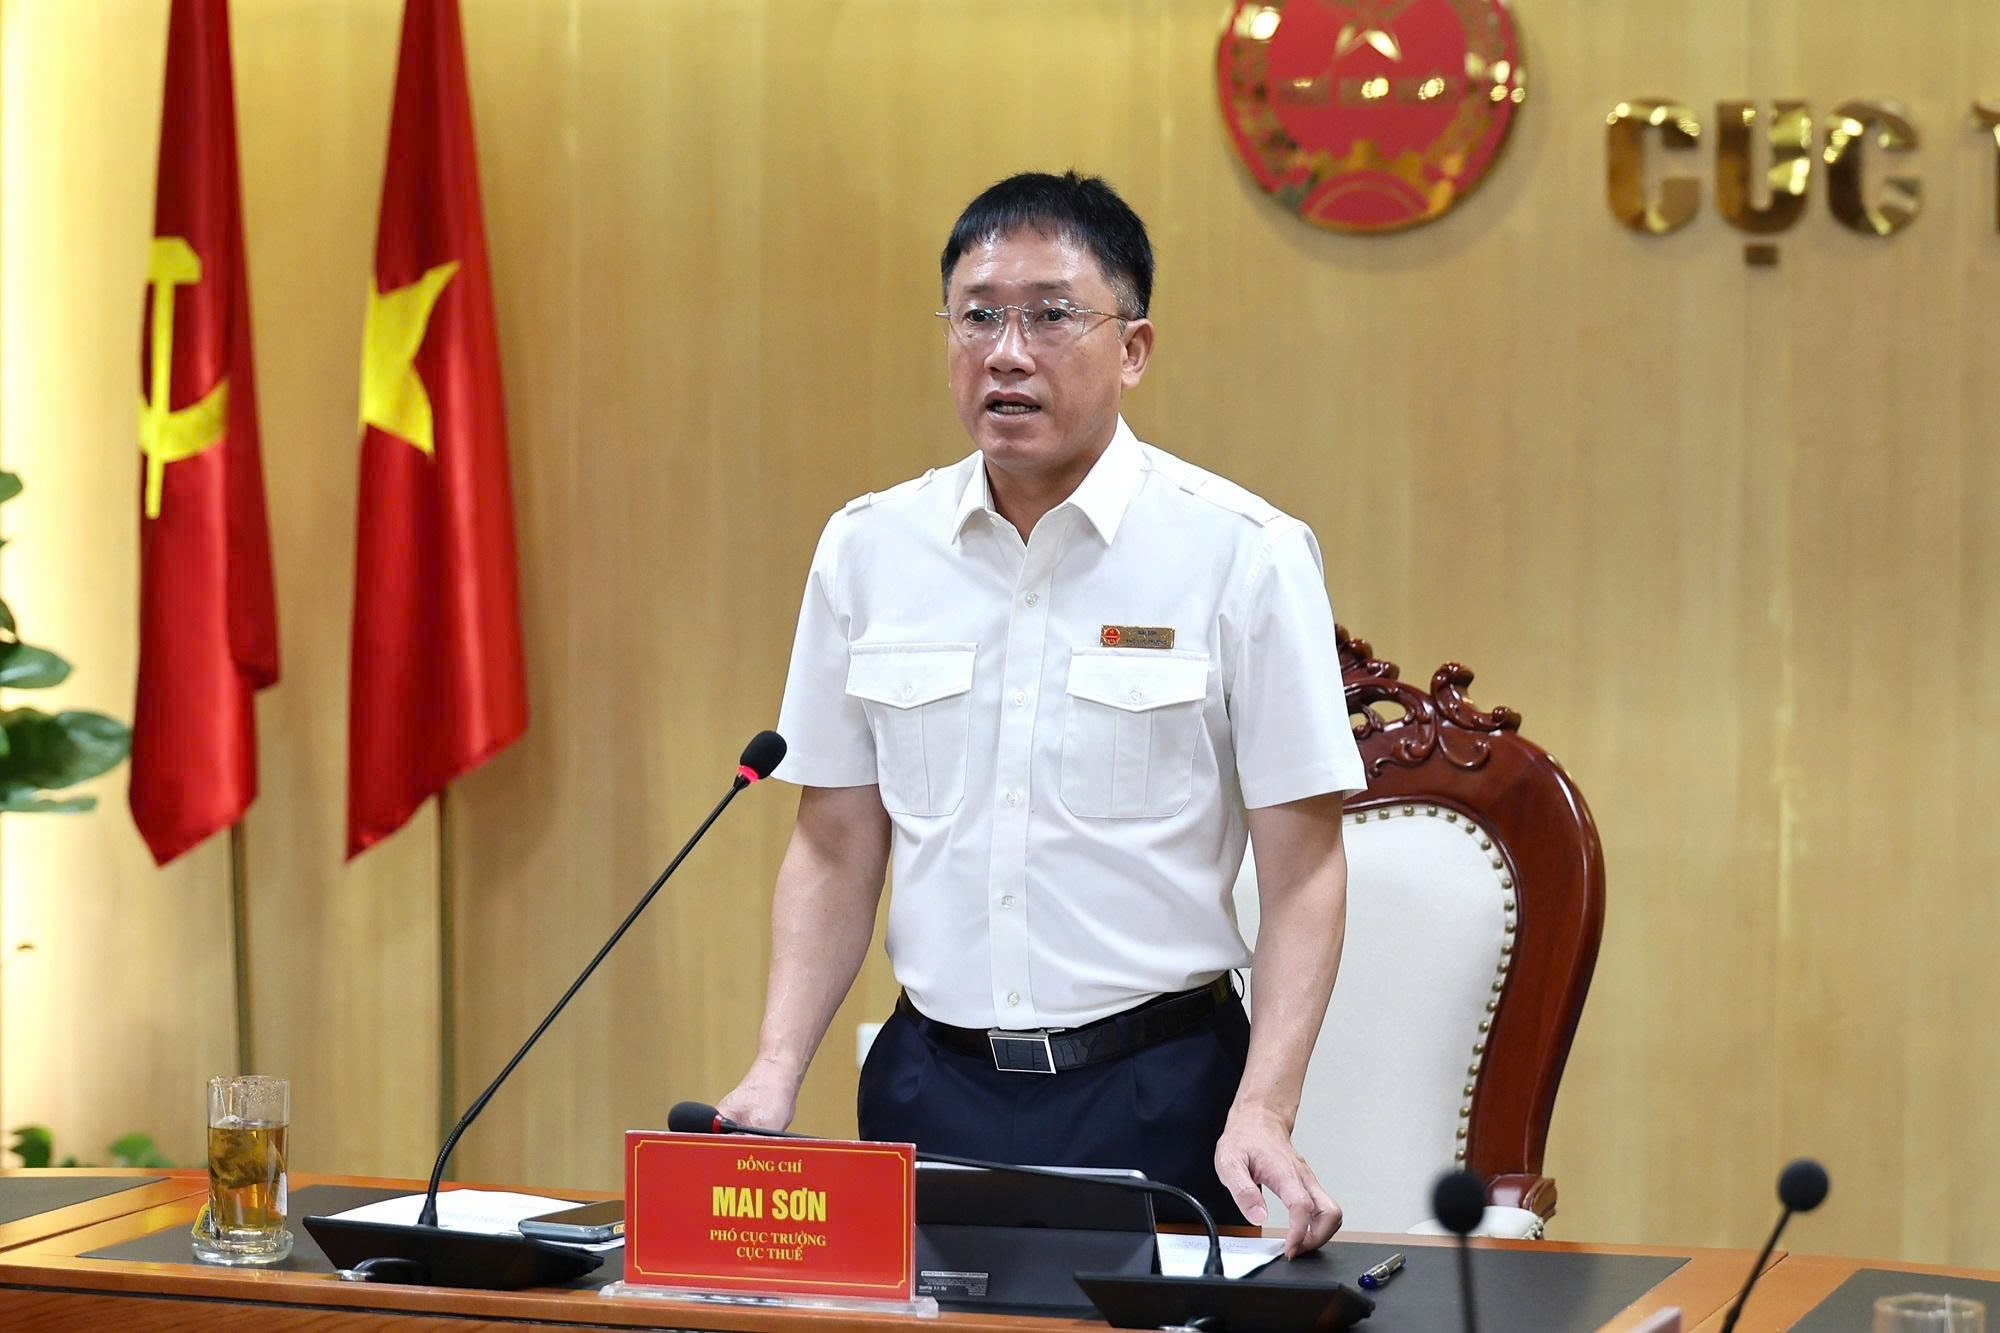
Phó Cục trưởng Mai Sơn chia sẻ về các yêu cầu xây dựng phần mềm kế toán số dùng chung. Ảnh: Cục Thuế

Hiện thực hóa chính sách hỗ trợ kinh tế tư nhân

Phát biểu tại cuộc họp, Phó Cục trưởng Cục Thuế Mai Sơn nhấn mạnh, nhằm triển khai quy định tại Điều 10 Nghị định số 20/2026/NĐ-CP ngày 15/1/2026 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân, việc thể chế hóa chính sách miễn phí phần mềm kế toán dùng chung cho thấy cam kết mạnh mẽ của Chính phủ trong việc đồng hành, giảm thiểu gánh nặng tài chính ban đầu cho các chủ thể kinh tế quy mô nhỏ trong tiến trình số hóa.

“Điều 10 Nghị định số 20/2026/NĐ-CP quy định: Nhà nước cung cấp miễn phí cho DN nhỏ, siêu nhỏ, HKD và cá nhân KD nền tảng số tích hợp các giải pháp chuyển đổi số, trong đó có phần mềm kế toán có tính năng tích hợp được với phần mềm hóa đơn điện tử và dịch vụ chữ ký số.

Bộ Tài chính chịu trách nhiệm tổ chức thuê, mua sắm sản phẩm, dịch vụ các nền tảng số, phần mềm kế toán bảo đảm công khai, minh bạch, phù hợp với khả năng cân đối của ngân sách nhà nước.

Nội dung thuê, mua sắm sản phẩm, dịch vụ bao gồm cả dịch vụ quản lý, vận hành, sửa chữa, nâng cấp các nền tảng số, phần mềm kế toán đáp ứng yêu cầu quản lý và chuyên môn, nghiệp vụ về kế toán theo các chế độ kế toán được ban hành trong quá trình thuê, mua sắm sản phẩm, dịch vụ.”

Theo Cục Thuế, việc triển khai giải pháp này không đơn thuần là bài toán xây dựng hoặc cung cấp một sản phẩm công nghệ thông tin miễn phí thông thường. Mục tiêu cốt lõi của ngành Thuế là phải hình thành được một phương thức hỗ trợ thực chất, thuận tiện, an toàn và phù hợp với nhu cầu thực tế của từng nhóm người nộp thuế.

Điều này đòi hỏi giải pháp được lựa chọn phải bảo đảm tuân thủ nghiêm ngặt các quy định pháp luật về kế toán và thuế. Điểm mấu chốt tiếp theo là tính năng tích hợp: phần mềm kế toán số này bắt buộc phải có khả năng liên kết, đồng bộ mượt mà với phần mềm hóa đơn điện tử và dịch vụ chữ ký số mà doanh nghiệp nhỏ, siêu nhỏ, hộ và cá nhân kinh doanh đang sử dụng trên thực tế. Điều này giúp đồng bộ hóa dữ liệu, giảm thiểu tối đa các thao tác nhập liệu thủ công dễ phát sinh sai sót.

Bên cạnh đó, yếu tố bảo mật và an toàn dữ liệu được đặt lên hàng đầu nhằm bảo vệ quyền lợi hợp pháp của người nộp thuế. Giải pháp dùng chung cũng cần tạo điều kiện thuận lợi nhất để người dùng thực hiện đầy đủ việc ghi chép sổ sách kế toán, hỗ trợ lưu trữ dữ liệu điện tử lâu dài theo quy định, đồng thời giảm thiểu tối đa thủ tục hành chính và chi phí tuân thủ cho người dân và doanh nghiệp.
Cục Thuế tích cực xây dựng nền tảng kế toán số miễn phí cho doanh nghiệp nhỏ và hộ kinh doanh
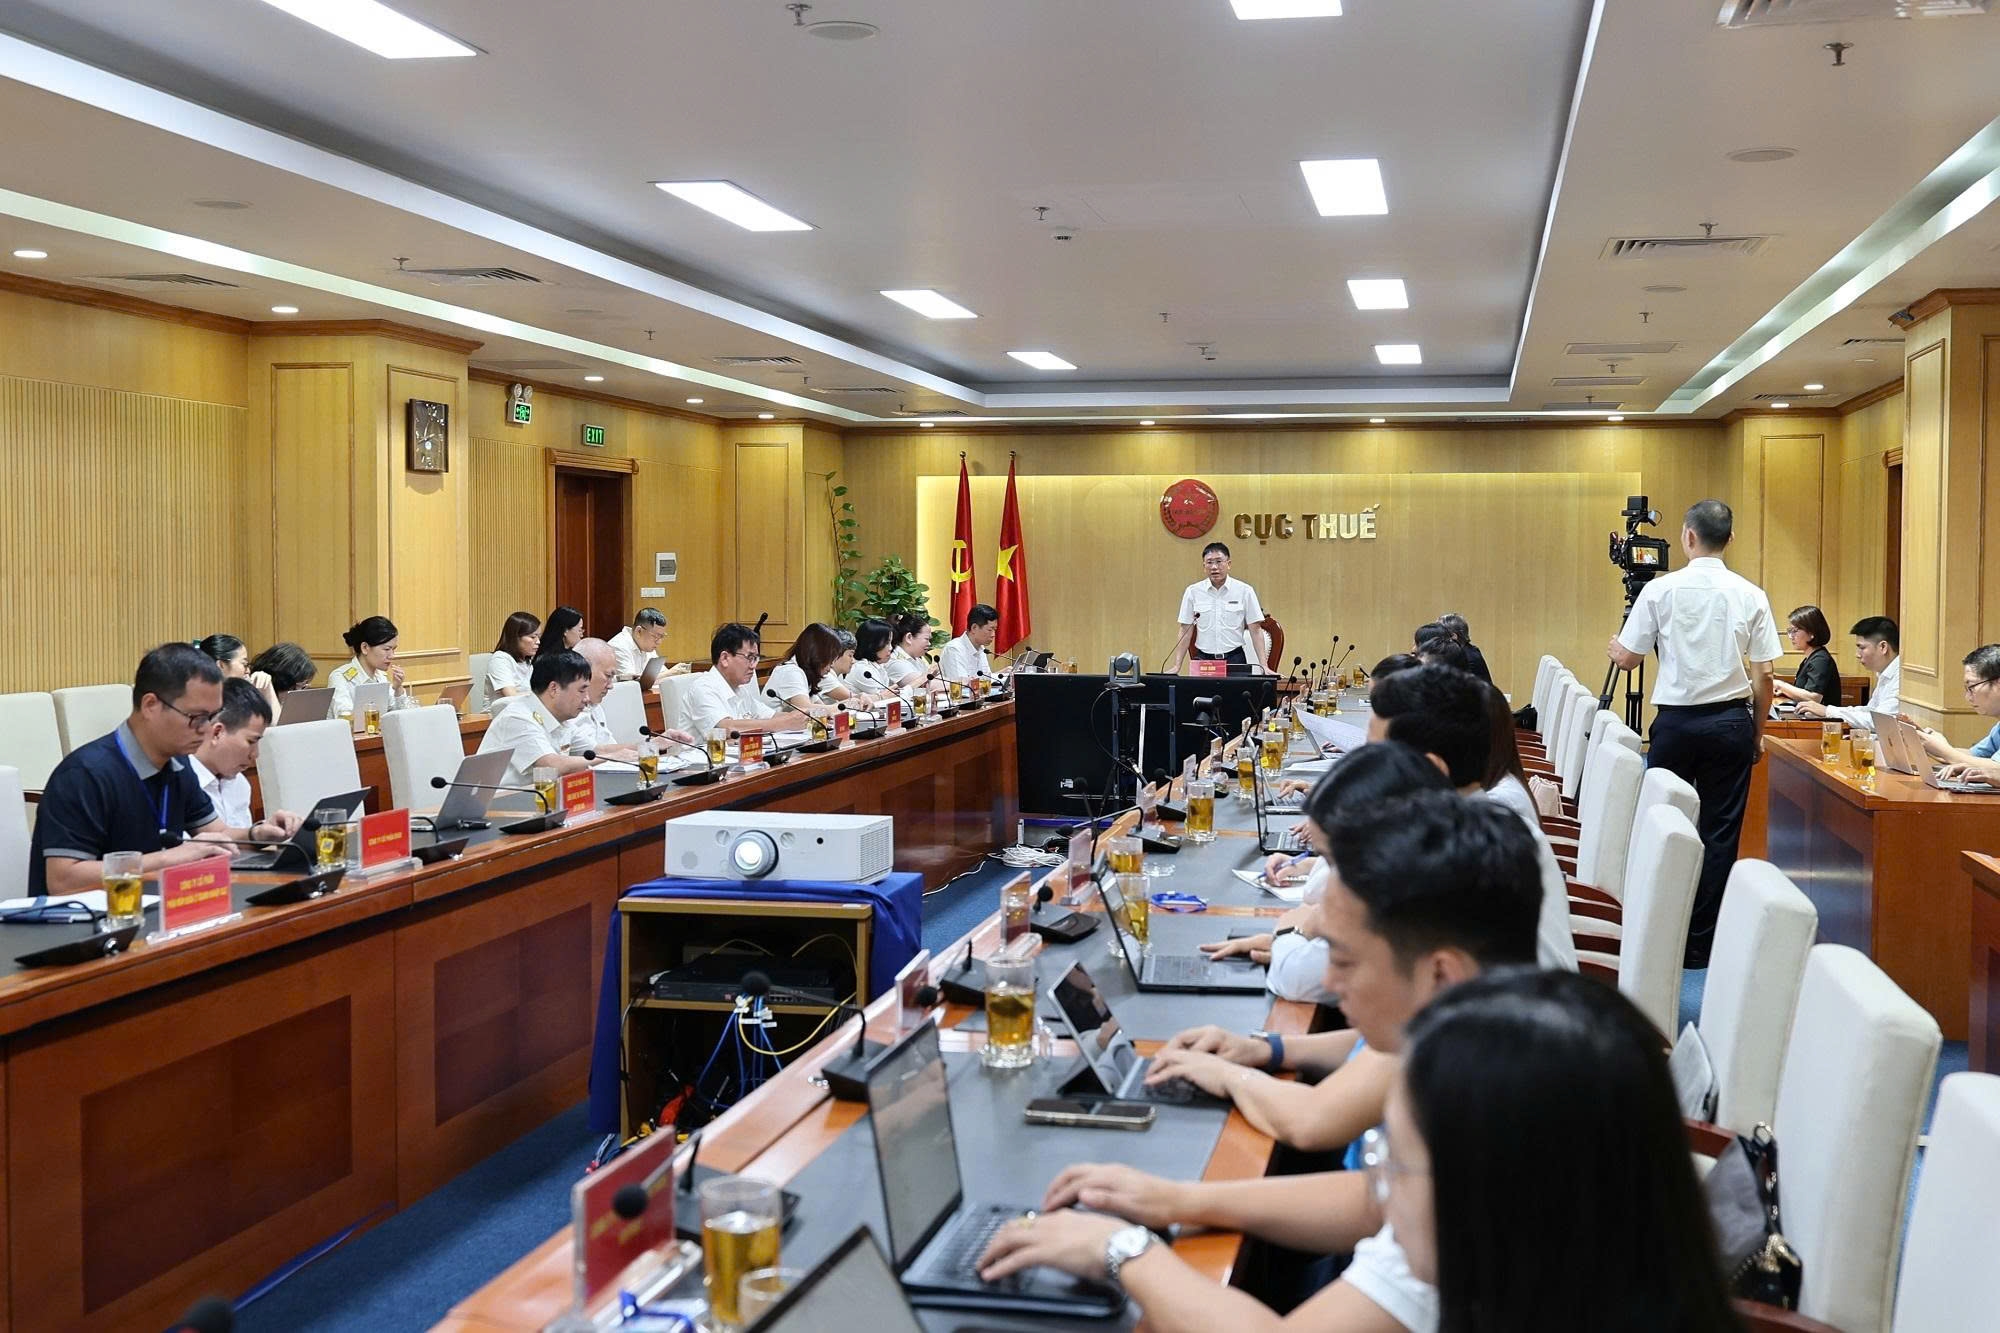
Các đại biểu thảo luận phương án triển khai cung cấp miễn phí các nền tảng số, phần mềm kế toán dùng chung. Ảnh: Cục Thuế

Ba kịch bản triển khai và bài toán tối ưu nguồn lực thị trường

Một trong những nội dung trọng tâm nhận được nhiều ý kiến đóng góp sôi nổi nhất tại cuộc họp là việc xác định mô hình triển khai tối ưu. Cục Thuế đã chủ động đưa ra ba phương án cụ thể để các đại biểu cùng nghiên cứu, thảo luận.

Phương án 1: Bộ Tài Chính (giao Cục Thuế) xây dựng nền tảng dùng chung. Các doanh nghiệp có sản phẩm, tích hợp sản phẩm của mình trên nền tảng này. Cho phép NNT tải, sử dụng theo nhu cầu.

Phương án 2: Cục Thuế xây dựng phần mềm và cho phép NNT tải sử dụng miễn phí phần mềm. Phần mềm có các chức năng đáp ứng yêu cầu tối thiểu về kế toán. Cục Thuế tổ chức hướng dẫn, hỗ trợ sử dụng.

Phương án 3: Cung cấp kinh phí (voucher) cho NNT sử dụng phần mềm của doanh nghiệp đang có trên thị trường. Nhà nước kiểm soát việc sử dụng theo yêu cầu: ví dụ mỗi NNT chỉ được cung cấp mỗi năm 1 lần kinh phí sử dụng, khi sử dụng thì mới được tính kinh phí hỗ trợ (active vourcher)

Đối với từng phương án, các đại biểu tập trung phân tích đa chiều: tính khả thi trong thực tiễn, tiến độ triển khai, định hình nhóm chức năng tối thiểu của phần mềm, yêu cầu kỹ thuật kết nối trực tiếp với hệ thống của cơ quan thuế, cũng như dự toán kinh phí và nguồn lực hỗ trợ vận hành lâu dài.

Quan điểm nhất quán của Cục Thuế là phương án triển khai phải tận dụng tối đa năng lực, kinh nghiệm và sản phẩm sẵn có của các doanh nghiệp công nghệ trên thị trường. Điều này vừa giúp tiết kiệm thời gian, tối ưu hóa hiệu quả sử dụng ngân sách nhà nước, vừa bảo đảm môi trường cạnh tranh lành mạnh, công khai và minh bạch giữa các đơn vị cung cấp giải pháp.

Tại diễn đàn này, các nhà cung cấp giải pháp đã chia sẻ về năng lực cung ứng, giới thiệu các tính năng ưu việt của những phần mềm sẵn có, đồng thời thảo luận kỹ lưỡng về yêu cầu hạ tầng kỹ thuật và phương án quản lý việc sử dụng của người nộp thuế. Các bên cũng tập trung làm rõ thời gian cung cấp phần mềm, phương thức hỗ trợ kỹ thuật trực tiếp cho từng nhóm đối tượng cụ thể, cũng như xác định rõ vai trò và trách nhiệm của mỗi đơn vị tham gia vào chuỗi cung ứng giải pháp miễn phí.

Thông qua việc ghi nhận ý kiến từ các hiệp hội chuyên môn, chuyên gia tư vấn thuế và cộng đồng doanh nghiệp công nghệ, Cục Thuế sẽ có đầy đủ cơ sở để đánh giá toàn diện năng lực thị trường. Từ đó, cơ quan Thuế tiếp tục hoàn thiện các yêu cầu nghiệp vụ, kỹ thuật chi tiết để xây dựng phương án triển khai phù hợp nhất.

Khi nền tảng kế toán số dùng chung miễn phí chính thức đi vào hoạt động, đây sẽ là “bệ đỡ” vững chắc giúp các doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh tự tin gia nhập dòng chảy kinh tế số. Việc xóa bỏ rào cản chi phí không chỉ giúp nâng cao năng lực quản trị, giảm thiểu rủi ro pháp lý về thuế, mà còn tạo ra một môi trường kinh doanh minh bạch, tạo điều kiện thuận lợi nhất để người nộp thuế tuân thủ pháp luật.


Tin bài có thể bạn quan tâm

Ngành Thuế quyết tâm tái cấu trúc và nâng cao chất lượng nguồn nhân lực

Ngành Thuế quyết tâm tái cấu trúc và nâng cao chất lượng nguồn nhân lực

Trong bối cảnh tinh gọn bộ máy và sự bùng nổ của kinh tế số, ngành Thuế Việt Nam đang đứng trước yêu cầu cấp thiết về tái cấu trúc và nâng cao chất lượng nguồn nhân lực. Thông qua chương trình hợp tác với Cơ quan Thuế Quốc gia và Trường Thuế Quốc gia Nhật Bản, ngành Thuế quyết tâm chuyển mạnh sang môi trường văn hóa học tập suốt đời, hình thành đội ngũ công chức chuyên nghiệp, thành thạo công nghệ và quản lý dựa trên dữ liệu.

Mã số thuế trạng thái 03, 06: Đề xuất không phải nộp một số hồ sơ khai thuế, giảm tới 70% tiền phạt

Mã số thuế trạng thái 03, 06: Đề xuất không phải nộp một số hồ sơ khai thuế, giảm tới 70% tiền phạt

Bộ Tài chính đề xuất cơ chế đặc thù về hồ sơ khai thuế, giảm mức phạt vi phạm hành chính nhằm tháo gỡ khó khăn cho người nộp thuế ở trạng thái 03, 06, tạo điều kiện để người nộp thuế hoàn thành thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Đề xuất chưa áp dụng biện pháp tạm hoãn xuất cảnh với cá nhân bị giả mạo thông tin đăng ký kinh doanh

Đề xuất chưa áp dụng biện pháp tạm hoãn xuất cảnh với cá nhân bị giả mạo thông tin đăng ký kinh doanh

Bộ Tài chính đề xuất tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân bị giả mạo thông tin để đăng ký kinh doanh khi đáp ứng các điều kiện theo quy định. Đề xuất được đưa ra trong bối cảnh cơ quan Thuế đã tiếp nhận 614 phản ánh về việc thông tin cá nhân bị sử dụng trái phép để đăng ký thành lập doanh nghiệp, hộ kinh doanh.
Bộ Tài chính đề xuất xóa nợ lệ phí môn bài, gỡ vướng mã số thuế trạng thái 03, 06

Bộ Tài chính đề xuất xóa nợ lệ phí môn bài, gỡ vướng mã số thuế trạng thái 03, 06

Bộ Tài chính đề xuất cơ chế đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp đối với người nộp thuế ở trạng thái 03, 06 nhằm tháo gỡ vướng mắc trong quá trình khôi phục, hoặc chấm dứt hiệu lực mã số thuế.
Quảng Ngãi triển khai Chiến dịch làm sạch dữ liệu thuế sử dụng đất phi nông nghiệp

Quảng Ngãi triển khai Chiến dịch làm sạch dữ liệu thuế sử dụng đất phi nông nghiệp

Thuế tỉnh Quảng Ngãi đang triển khai chiến dịch làm sạch dữ liệu thuế sử dụng đất phi nông nghiệp. Theo ông Nguyễn Văn Tiếp, Trưởng Thuế tỉnh Quảng Ngãi, chiến dịch hướng tới chuẩn hóa dữ liệu quản lý, xác định đúng người nộp thuế, đúng nghĩa vụ thuế, đồng thời tạo thuận lợi cho người dân khi thực hiện các thủ tục liên quan đến đất đai.
Chậm khai thuế bán nhà đất quá 90 ngày có bị coi là trốn thuế?

Chậm khai thuế bán nhà đất quá 90 ngày có bị coi là trốn thuế?

Chậm khai thuế chuyển nhượng nhà đất, bên mua không thực hiện cam kết nộp thuế thay hoặc hợp đồng ký trước ngày 1/7/2026 nhưng sau đó mới sang tên, là những tình huống có thể khiến người dân gặp vướng mắc về nghĩa vụ thuế. Chuyên gia Trần Văn Quân, Chủ tịch Công ty TNHH Vietnam Laws (VNLAWS) phân tích các quy định và hướng dẫn cách khắc phục, hạn chế rủi ro pháp lý.
Cần biết: Mức xử phạt vi phạm thuế với doanh nghiệp ở trạng thái 03, 06

Cần biết: Mức xử phạt vi phạm thuế với doanh nghiệp ở trạng thái 03, 06

Nhằm hỗ trợ doanh nghiệp, tổ chức chấp hành đúng thủ tục khi giải thể, chấm dứt hoạt động hoặc khôi phục hiệu lực mã số thuế, minh bạch trong công tác xử phạt vi phạm hành chính, Cục Thuế vừa ban hành tài liệu hướng dẫn các doanh nghiệp ở trạng thái tạm ngừng hoạt động nhưng chưa hoàn thành thủ tục đóng mã số thuế (03) hoặc không còn hoạt động tại địa chỉ đăng ký (06), thực hiện chấm dứt hoặc khôi phục mã số thuế. Việc nắm rõ các khung phạt và thời hiệu pháp lý sẽ giúp người nộp thuế chủ động tuân thủ, tránh những rủi ro pháp lý đáng tiếc.
Tăng cường cảnh báo rủi ro trước khi kiểm tra thuế

Tăng cường cảnh báo rủi ro trước khi kiểm tra thuế

Cơ quan Thuế đang hướng tới kết nối hệ thống quản lý thuế với hệ thống kế toán của doanh nghiệp, đồng thời tăng cường phân tích rủi ro để xác định đối tượng, nội dung thanh tra, kiểm tra. Theo ông Mai Xuân Thành, Cục trưởng Cục Thuế, việc quản lý thuế cần gắn với hoạt động sản xuất, kinh doanh và tạo điều kiện để doanh nghiệp phát triển.
Ưu đãi thuế cho công nghiệp văn hóa: Cần làm rõ đối tượng, điều kiện thụ hưởng

Ưu đãi thuế cho công nghiệp văn hóa: Cần làm rõ đối tượng, điều kiện thụ hưởng

Dự thảo Luật Phát triển công nghiệp văn hóa đề xuất một số cơ chế ưu đãi thuế, hỗ trợ tài chính nhằm thu hút nguồn lực cho sáng tạo và phát triển thị trường. Tuy nhiên, nhiều ý kiến cho rằng, việc thiết kế chính sách cần làm rõ đối tượng, điều kiện thụ hưởng, bảo đảm đồng bộ với pháp luật thuế hiện hành, tránh chồng lấn và nâng cao hiệu quả sử dụng nguồn lực.
Tháo gỡ "gánh nặng" chi phí cho cơ sở bán lẻ khi chuyển sang kê khai thuế

Tháo gỡ "gánh nặng" chi phí cho cơ sở bán lẻ khi chuyển sang kê khai thuế

Trong bối cảnh ngành Thuế đẩy mạnh chuyển đổi từ phương pháp thuế khoán sang kê khai và bắt buộc áp dụng hóa đơn điện tử (HĐĐT) khởi tạo từ máy tính tiền, không ít hộ kinh doanh và doanh nghiệp bán lẻ gặp phải những thách thức nhất định. Để chính sách đi vào cuộc sống một cách hiệu quả nhưng không làm đứt gãy hay tạo thêm áp lực tài chính cho người dân, ngành Thuế đã chủ động tổ chức đối thoại trực tiếp để lắng nghe và tìm giải pháp tháo gỡ cho các cơ sở bán lẻ.
Văn hóa ngành Thuế: Kết nối sức mạnh và lấy người nộp thuế làm trung tâm

Văn hóa ngành Thuế: Kết nối sức mạnh và lấy người nộp thuế làm trung tâm

Hướng tới Ngày Văn hóa Việt Nam gắn với Ngày hội Đại đoàn kết toàn dân tộc năm 2026, ngành Thuế đang đẩy mạnh phong trào xây dựng văn hóa công sở kỷ cương, chuyên nghiệp và nhân văn. Không dừng lại ở các hoạt động phong trào, văn hóa ngành Thuế đã thực sự trở thành nguồn lực nội sinh kết nối đội ngũ, nâng cao đạo đức công vụ và chuyển biến mạnh mẽ tư duy phục vụ lấy sự hài lòng của người nộp thuế làm thước đo chất lượng hàng đầu.
Miễn thuế suất ăn trường học, bệnh viện: Chính phủ đánh giá khả thi

Miễn thuế suất ăn trường học, bệnh viện: Chính phủ đánh giá khả thi

Phó Thủ tướng Chính phủ Nguyễn Văn Thắng cho biết, sau khi trao đổi kỹ với các cơ quan liên quan, Chính phủ đánh giá đề xuất miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh có tính khả thi để triển khai trong thực tiễn. Đây là chính sách có ý nghĩa thiết thực và sẽ được hướng dẫn chặt chẽ ngay từ đầu để bảo đảm hiệu quả khi triển khai.
"Miễn thuế hay không, an toàn thực phẩm vẫn là ưu tiên hàng đầu" với suất ăn trường học, bệnh viện

"Miễn thuế hay không, an toàn thực phẩm vẫn là ưu tiên hàng đầu" với suất ăn trường học, bệnh viện

Thảo luận tại tổ về các dự án luật liên quan đến ngân sách nhà nước, thuế và đấu thầu, Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh yêu cầu bảo đảm vai trò chủ đạo của ngân sách Trung ương, nâng cao hiệu quả đầu tư công, giảm tối thiểu 30% số dự án trong nhiệm kỳ này. Đối với đề xuất miễn thuế thu nhập từ cung cấp suất ăn cho trường học, bệnh viện, Thủ tướng cho rằng ý nghĩa chính sách lớn hơn số thu ngân sách giảm, dù miễn hay không, an toàn thực phẩm vẫn phải là ưu tiên hàng đầu.
Hoàn toàn có thể tính toán để miễn thuế thu nhập từ cung cấp suất ăn trường học, bệnh viện

Hoàn toàn có thể tính toán để miễn thuế thu nhập từ cung cấp suất ăn trường học, bệnh viện

Bộ trưởng Bộ Tài chính Ngô Văn Tuấn khẳng định có thể tính toán phương án miễn thuế thu nhập doanh nghiệp đối với thu nhập từ cung cấp suất ăn cho trường học, bệnh viện theo tỷ trọng doanh thu trong trường hợp 1 cơ sở vừa cung cấp suất ăn cho bệnh viện, trường học vừa cung cấp suất ăn bình thường. Qua đó, vừa hỗ trợ học sinh, bệnh nhân và người nhà, vừa bảo đảm đơn giản, hiệu quả trong quản lý thuế.
Đề xuất áp thuế đất bỏ hoang: Hướng tới sử dụng hiệu quả nguồn lực đất đai

Đề xuất áp thuế đất bỏ hoang: Hướng tới sử dụng hiệu quả nguồn lực đất đai

Nhiều ý kiến cho rằng, đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng là cần thiết nhằm điều chỉnh hành vi nắm giữ đất, góp phần hạn chế đầu cơ, khắc phục lãng phí nguồn lực và khuyến khích đưa đất vào khai thác hiệu quả.












