Luật Quản lý thuế số 108/2025/QH15 đánh dấu bước chuyển quan trọng từ mô hình kiểm soát hành chính sang quản lý dựa trên rủi ro và dữ liệu số. Không chỉ sửa đổi kỹ thuật, Luật đặt nền móng cho hệ sinh thái thuế hiện đại, phân loại người nộp thuế theo mức độ tuân thủ và siết chặt quản lý trong môi trường kinh doanh số, xuyên biên giới.
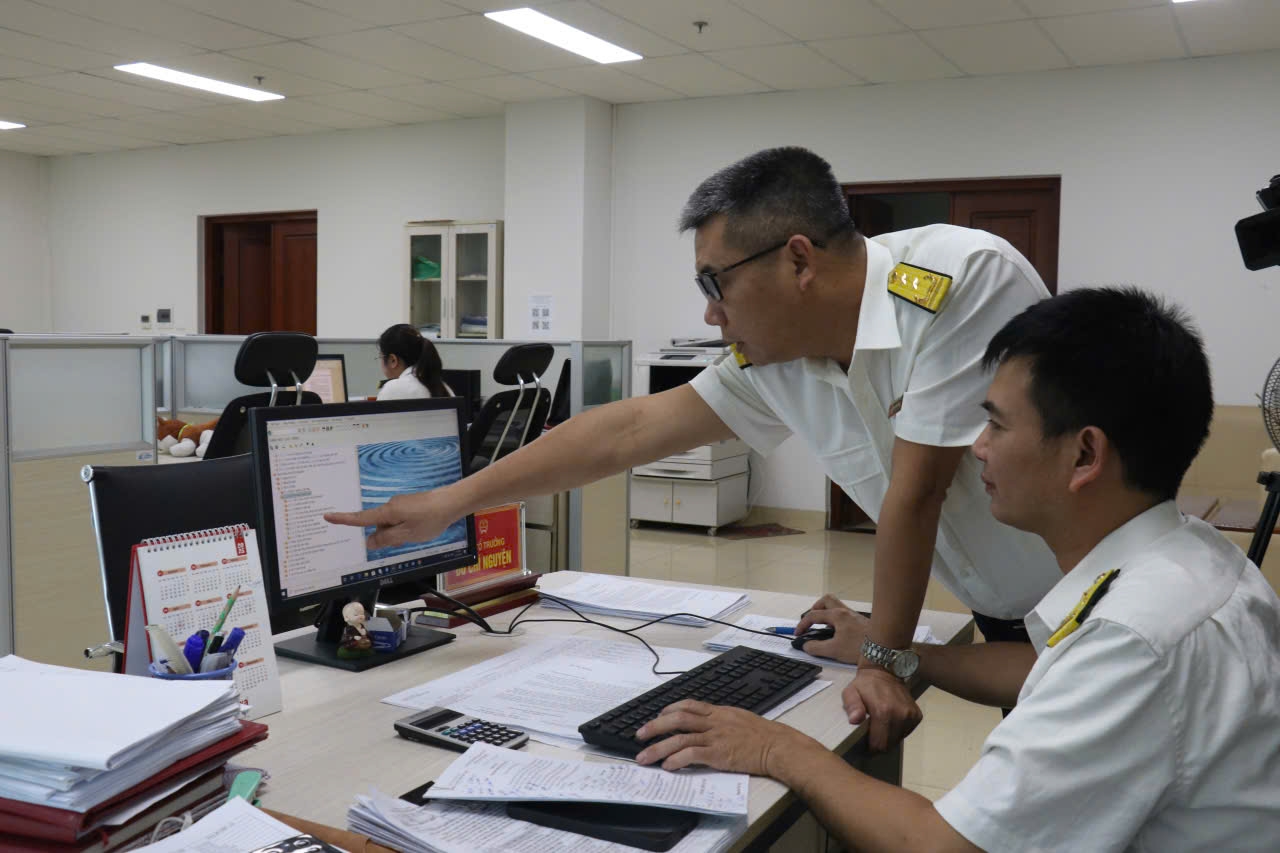 |
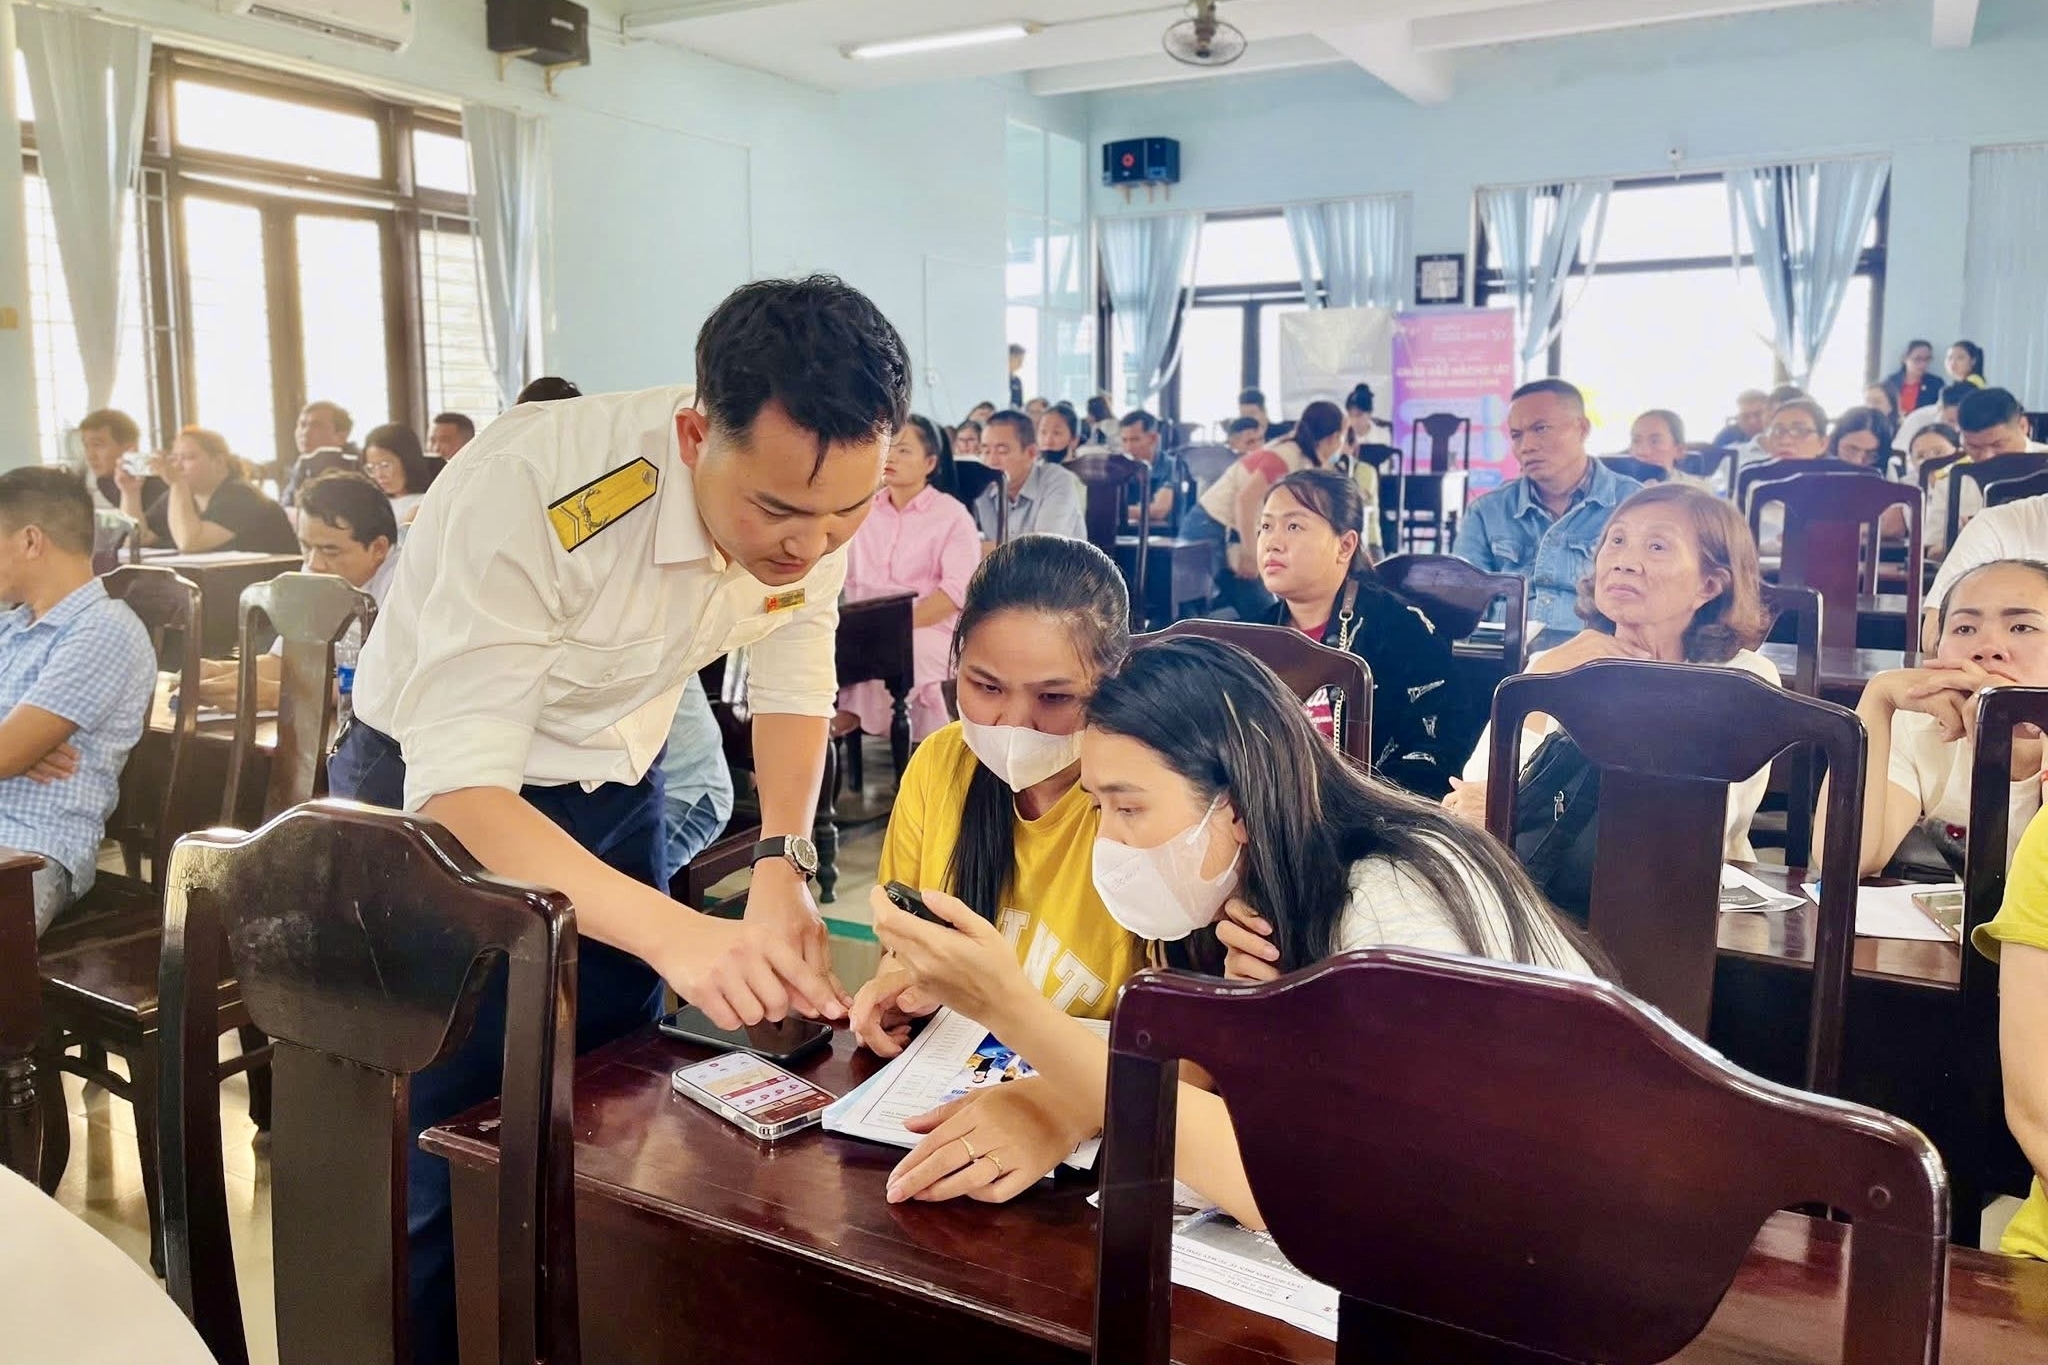
| Cơ chế phân nhóm người nộp thuế cho phép cơ quan Thuế quản lý đúng bản chất từng loại hình, tập trung nguồn lực vào nhóm rủi ro cao. |
Từ quản lý theo chức năng sang quản lý theo rủi ro
Luật Quản lý thuế số 108/2025/QH15 được Quốc hội khóa XV thông qua không chỉ điều chỉnh các quy định kỹ thuật, mà phản ánh sự dịch chuyển có tính hệ thống trong tư duy quản lý thuế của Việt Nam. Với hiệu lực từ ngày 1/7/2026 (riêng quy định về hộ, cá nhân kinh doanh có hiệu lực từ 1/1/2026), Luật định hình lại cách thức Nhà nước quản lý thuế dựa trên dữ liệu, rủi ro và mức độ tuân thủ thay vì kiểm soát đồng loạt theo quy trình hành chính truyền thống.
Gồm 9 chương, 53 điều, Luật được thiết kế theo hướng “luật khung”, trao quyền chủ động lớn hơn cho Chính phủ và Bộ Tài chính trong tổ chức thực hiện. Nhưng điều đáng chú ý hơn cả không nằm ở cấu trúc pháp lý, mà ở triết lý điều hành được thể hiện xuyên suốt đó là quản lý thuế hiện đại phải đặt người nộp thuế vào trung tâm và vận hành trên nền tảng số.
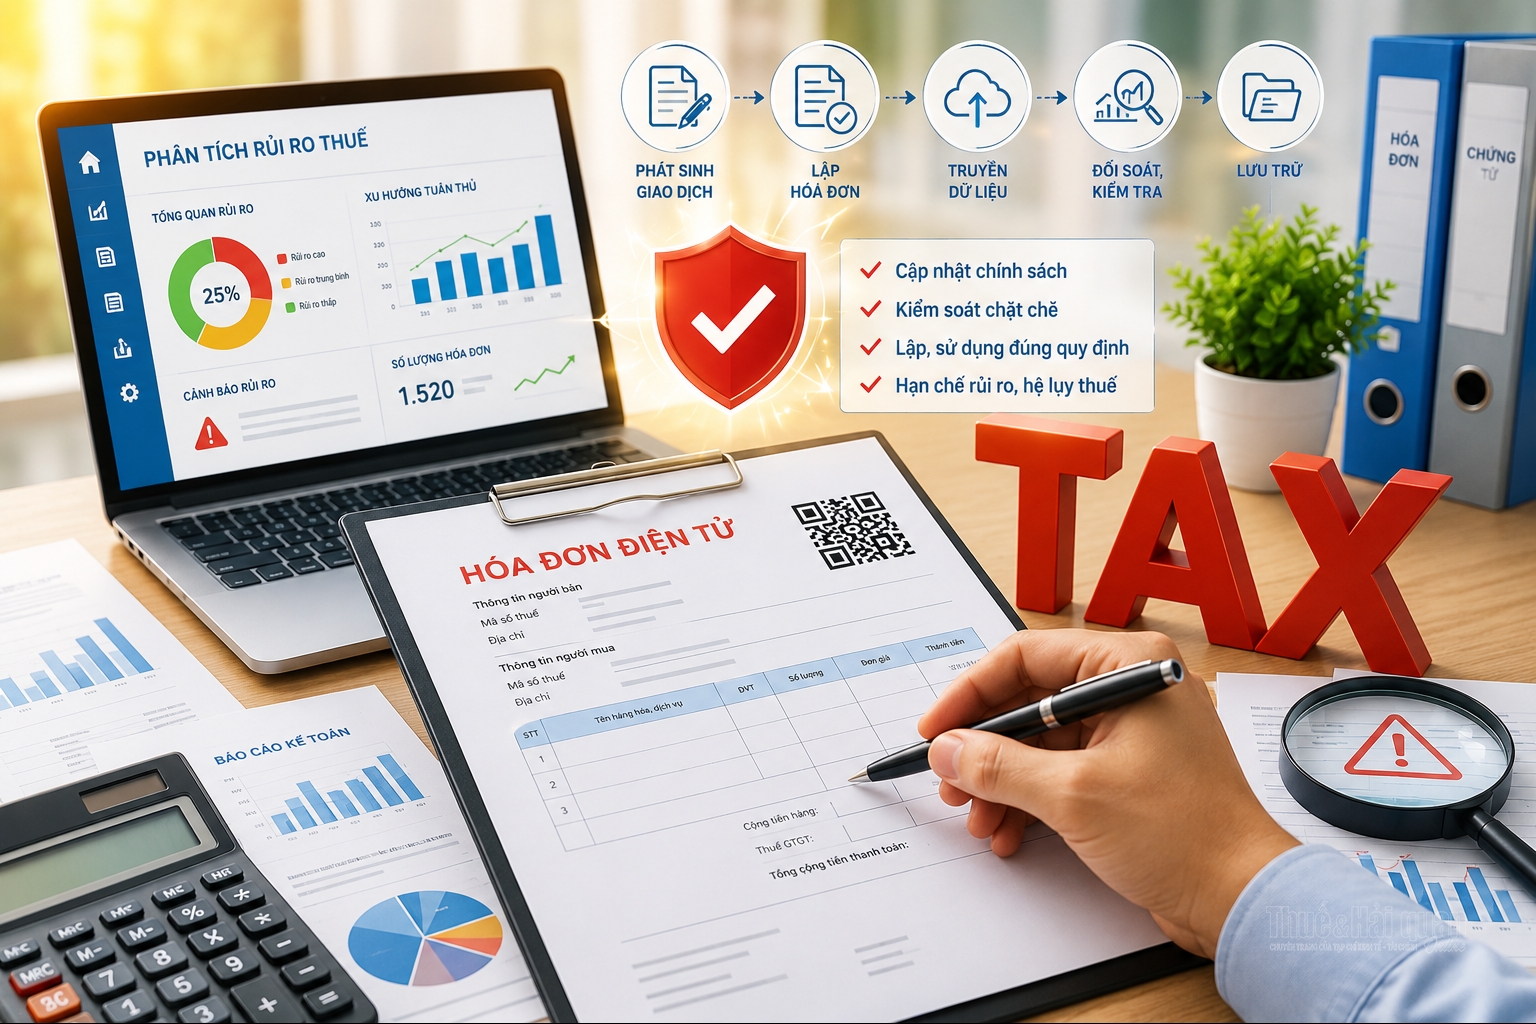
Một trong những thay đổi căn bản của Luật là chuyển từ mô hình quản lý theo chức năng nghiệp vụ sang quản lý theo đối tượng và mức độ rủi ro. Thay vì áp dụng quy trình giống nhau cho mọi người nộp thuế, cơ quan Thuế sẽ phân nhóm dựa trên tiêu chí rủi ro và lịch sử tuân thủ.
Theo ông Đặng Ngọc Minh, Phó Cục trưởng Cục Thuế, cơ chế phân nhóm này cho phép cơ quan Thuế “quản lý đúng bản chất từng loại hình, tập trung nguồn lực vào nhóm rủi ro cao, đồng thời giảm gánh nặng thủ tục cho nhóm tuân thủ tốt”. Việc phân loại được thực hiện trên cơ sở dữ liệu và tiêu chí thống nhất do Bộ Tài chính quy định, bảo đảm khách quan và công bằng.
Đi cùng với đó là thay đổi vai trò giữa cơ quan Thuế và người nộp thuế. Luật khẳng định rõ nguyên tắc người nộp thuế tự khai, tự tính, tự nộp và tự chịu trách nhiệm. Cơ quan Thuế chuyển dần từ vị thế “làm thay” sang hướng dẫn, hỗ trợ và giám sát dựa trên phân tích rủi ro. Đây là mô hình quản lý phổ biến tại nhiều quốc gia có hệ thống thuế hiện đại.
Nguyên tắc quản lý rủi ro không chỉ áp dụng trong thanh tra, kiểm tra mà xuyên suốt toàn bộ quy trình từ đăng ký, kê khai, hoàn thuế đến cưỡng chế nợ thuế. Người nộp thuế tuân thủ tốt có thể được giảm tần suất kiểm tra, ưu tiên xử lý hồ sơ và mở rộng giao dịch điện tử, với điều kiện duy trì lịch sử tuân thủ minh bạch, hợp tác và sẵn sàng chia sẻ dữ liệu.
Song song với đó, Luật bổ sung quy định về kiểm tra lại và kéo dài thời hạn kiểm tra trong một số trường hợp, từ 10 ngày lên 20 ngày, tối đa 40 ngày đối với giao dịch liên kết. Điều này cho thấy xu hướng siết chặt các lĩnh vực rủi ro cao như chuyển giá, giao dịch liên kết, gian lận hóa đơn, trong khi vẫn giảm áp lực đối với nhóm tuân thủ tốt.
Một thay đổi kỹ thuật nhưng có ý nghĩa lớn là rút ngắn thời hạn khai bổ sung từ 10 năm xuống còn 5 năm. Quy định này tạo sự rõ ràng về trách nhiệm và giới hạn pháp lý, đồng thời cho phép khai bổ sung sau thanh tra, kiểm tra nếu phát hiện sai sót làm tăng nghĩa vụ thuế.
Định hình hệ sinh thái thuế số và quản lý xuyên biên giới
Trụ cột thứ hai của Luật là chuyển đổi số toàn diện. Luật quy định đồng bộ mã số thuế với cơ sở dữ liệu quốc gia về dân cư; mã định danh cá nhân đồng thời là mã số thuế của cá nhân, hộ gia đình. Điều này giúp giảm đáng kể thủ tục hành chính, loại bỏ tình trạng tồn tại song song nhiều mã quản lý và tạo nền tảng cho liên thông dữ liệu.
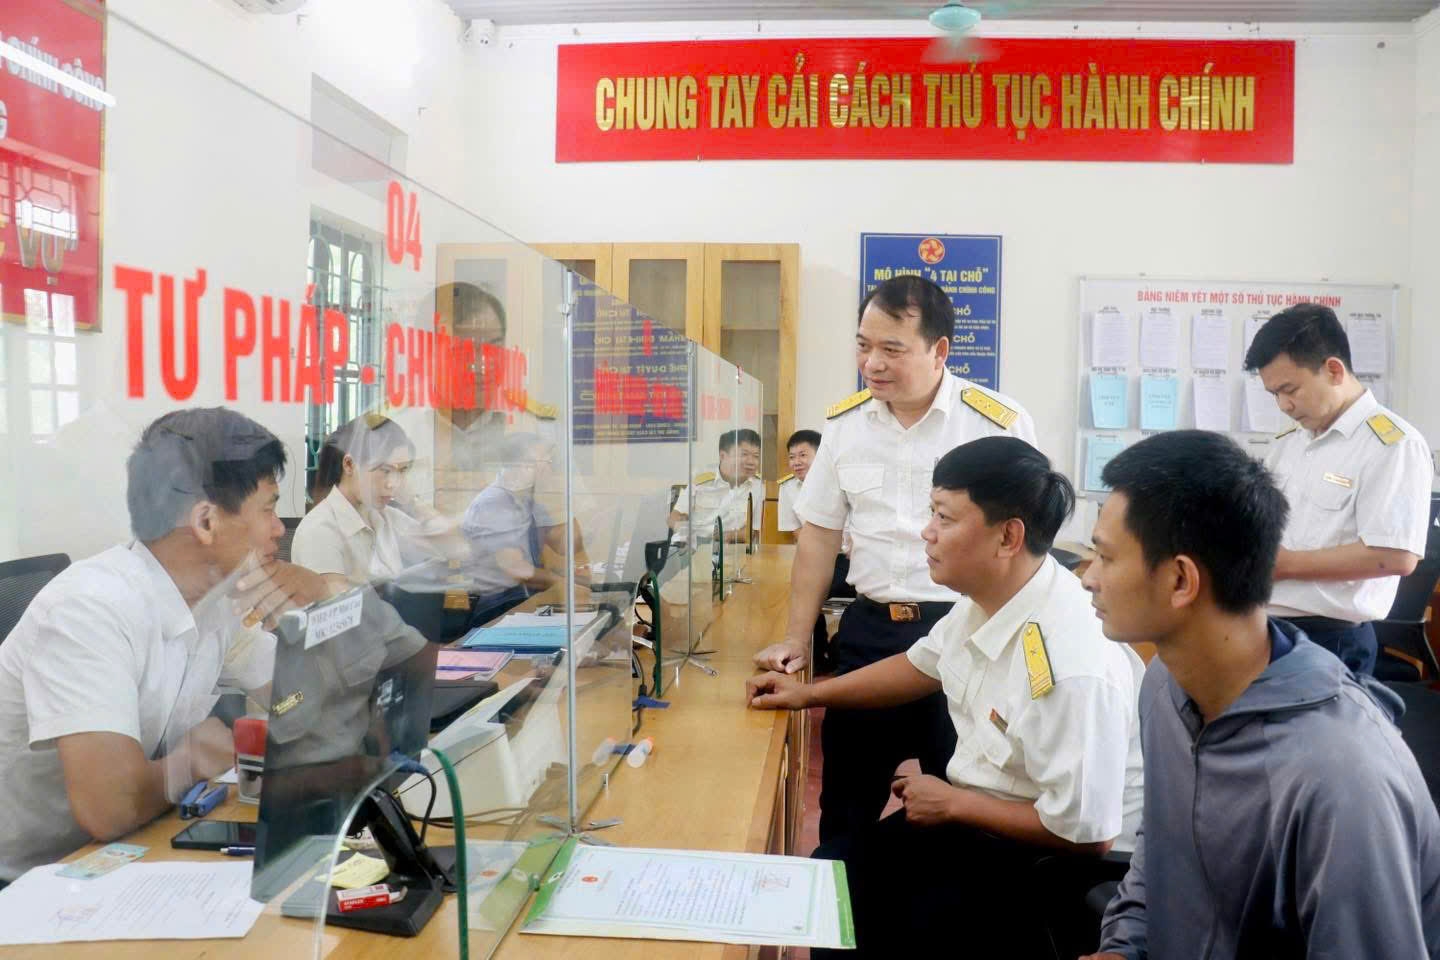 |
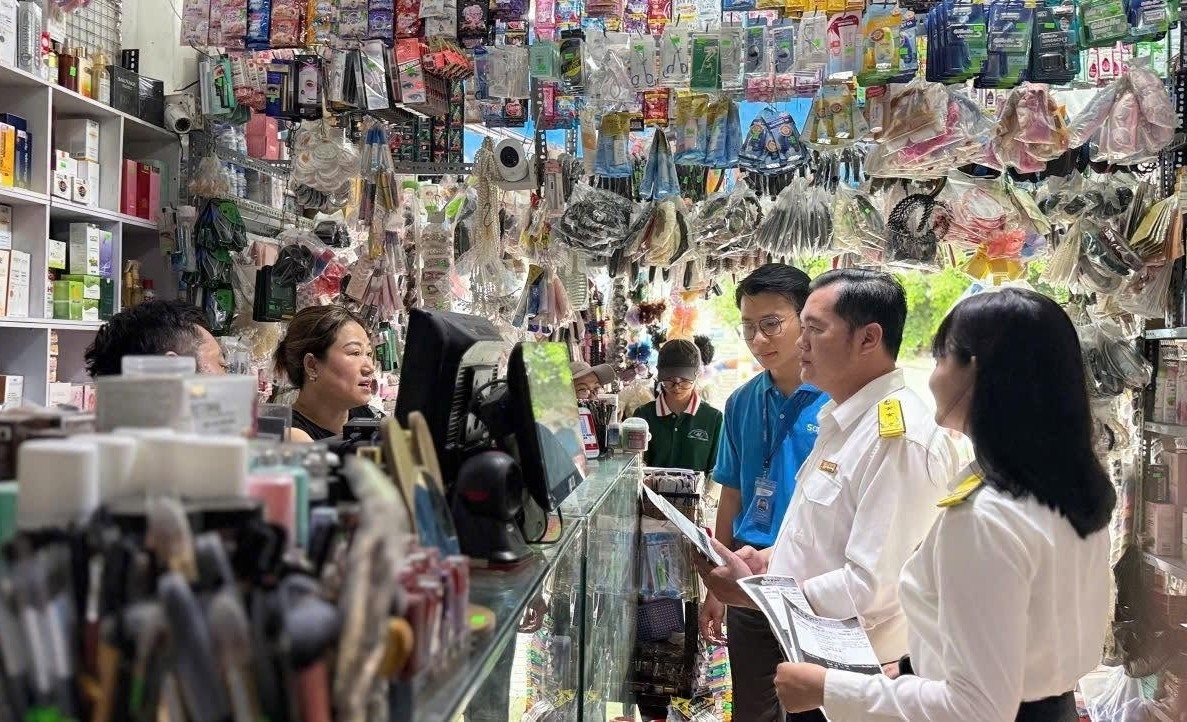
| Luật hướng đến huyển đổi số toàn diện trong công tác quản lý thuế. |
Bên cạnh đó, Luật bổ sung quy định về mã định danh khoản phải nộp, yêu cầu người nộp thuế thực hiện nghĩa vụ theo mã định danh do cơ quan quản lý cung cấp. Cơ chế này góp phần hiện đại hóa quy trình thu – nộp ngân sách, hạn chế sai sót và tăng tính minh bạch trong hạch toán.
Đáng chú ý, Luật thiết kế lộ trình hoàn thuế, miễn giảm thuế tự động dựa trên dữ liệu và tiêu chí rủi ro. Khi hạ tầng công nghệ đáp ứng yêu cầu, nhiều hồ sơ có thể được xử lý tự động mà không cần can thiệp thủ công, qua đó rút ngắn thời gian và giảm chi phí tuân thủ.
Đối với hộ và cá nhân kinh doanh, thay đổi mang tính bước ngoặt là việc chấm dứt cơ chế khoán thuế truyền thống từ ngày 1/1/2026, chuyển sang cơ chế tự khai, tự nộp theo doanh thu thực tế. Đây là điều chỉnh lớn nhằm bảo đảm công bằng giữa các chủ thể kinh doanh và phù hợp với xu hướng quản lý dựa trên dữ liệu số. Tuy nhiên, quá trình chuyển đổi đòi hỏi sự chuẩn bị kỹ lưỡng cả về hạ tầng kỹ thuật lẫn hỗ trợ người nộp thuế.
Trong bối cảnh kinh tế số và thương mại xuyên biên giới gia tăng, Luật cũng dành riêng Chương IV về quản lý thuế quốc tế, quy định rõ cơ chế thỏa thuận song phương (MAP), thỏa thuận trước về phương pháp xác định giá tính thuế (APA) và hợp tác trao đổi thông tin. Điều này thể hiện sự chủ động của Việt Nam trong phòng chống xói mòn cơ sở thuế và tiệm cận chuẩn mực quốc tế.
Về điều khoản chuyển tiếp, Luật quy định các khoản miễn, giảm trước ngày 1/7/2026 tiếp tục xử lý theo luật cũ; nợ thuế đến 30/6/2026 áp dụng theo luật mới; các cuộc kiểm tra chưa có kết luận vẫn thực hiện theo quy định trước đó. Cách thiết kế này nhằm bảo đảm tính ổn định và liên tục trong quản lý.
Tổng thể, Luật Quản lý thuế số 108/2025/QH15 không đơn thuần sửa đổi kỹ thuật mà tái cấu trúc phương thức quản lý thuế. Từ mô hình dựa nhiều vào kiểm soát hành chính, hệ thống đang chuyển sang mô hình dựa trên dữ liệu, phân tích rủi ro và khuyến khích tuân thủ tự nguyện.