Từ năm 2026, quản lý nợ thuế được triển khai trên cơ sở Luật Quản lý thuế số 108/2025/QH15 và quy trình quản lý rủi ro, tự động hóa. Theo đánh giá, việc chuẩn hóa dữ liệu, phân loại đúng bản chất các khoản nợ và áp dụng biện pháp xử lý phù hợp được kỳ vọng chấm dứt tình trạng nợ ảo, nợ kéo dài trong hệ thống thuế.
 |
| Năm 2026, thu hồi tối thiểu đạt 80% số nợ thuế có khả năng thu, giảm tỷ lệ nợ thuế xuống dưới 8% tổng thu NSNN. |
Hiệu quả từ các biện pháp cưỡng chế nợ thuế
Tại Quảng Ngãi, năm 2025 là năm cuối thực hiện Kế hoạch phát triển kinh tế – xã hội giai đoạn 2021–2025. Mặc dù phải đối mặt với nhiều khó khăn, thách thức, song với sự vào cuộc đồng bộ của cả hệ thống chính trị, sự đồng hành của cộng đồng doanh nghiệp và người dân, cùng tinh thần đoàn kết, quyết tâm cao của tập thể lãnh đạo, công chức Thuế, công tác thu và quản lý thuế trên địa bàn đã đạt nhiều kết quả tích cực.
Cơ quan Thuế cho biết, tổng thu NSNN năm 2025 đạt 22.674 tỷ đồng, bằng 101,6% dự toán Trung ương giao và bằng 105,9% so với cùng kỳ. Song song với công tác thu ngân sách, cơ quan Thuế đã triển khai đồng bộ các giải pháp quản lý thuế, trong đó công tác quản lý nợ và cưỡng chế nợ thuế được thực hiện quyết liệt, đúng quy định. Tổng nợ thuế trên địa bàn tỉnh đến cuối năm 2025 khoảng 773,5 tỷ đồng, chiếm 3,4% tổng thu NSNN, thấp hơn nhiều so với chỉ tiêu Cục Thuế giao (dưới 8%). Kết quả này cho thấy hiệu quả rõ nét của các biện pháp đôn đốc, cưỡng chế nợ thuế được triển khai kịp thời, đồng bộ và có trọng tâm.
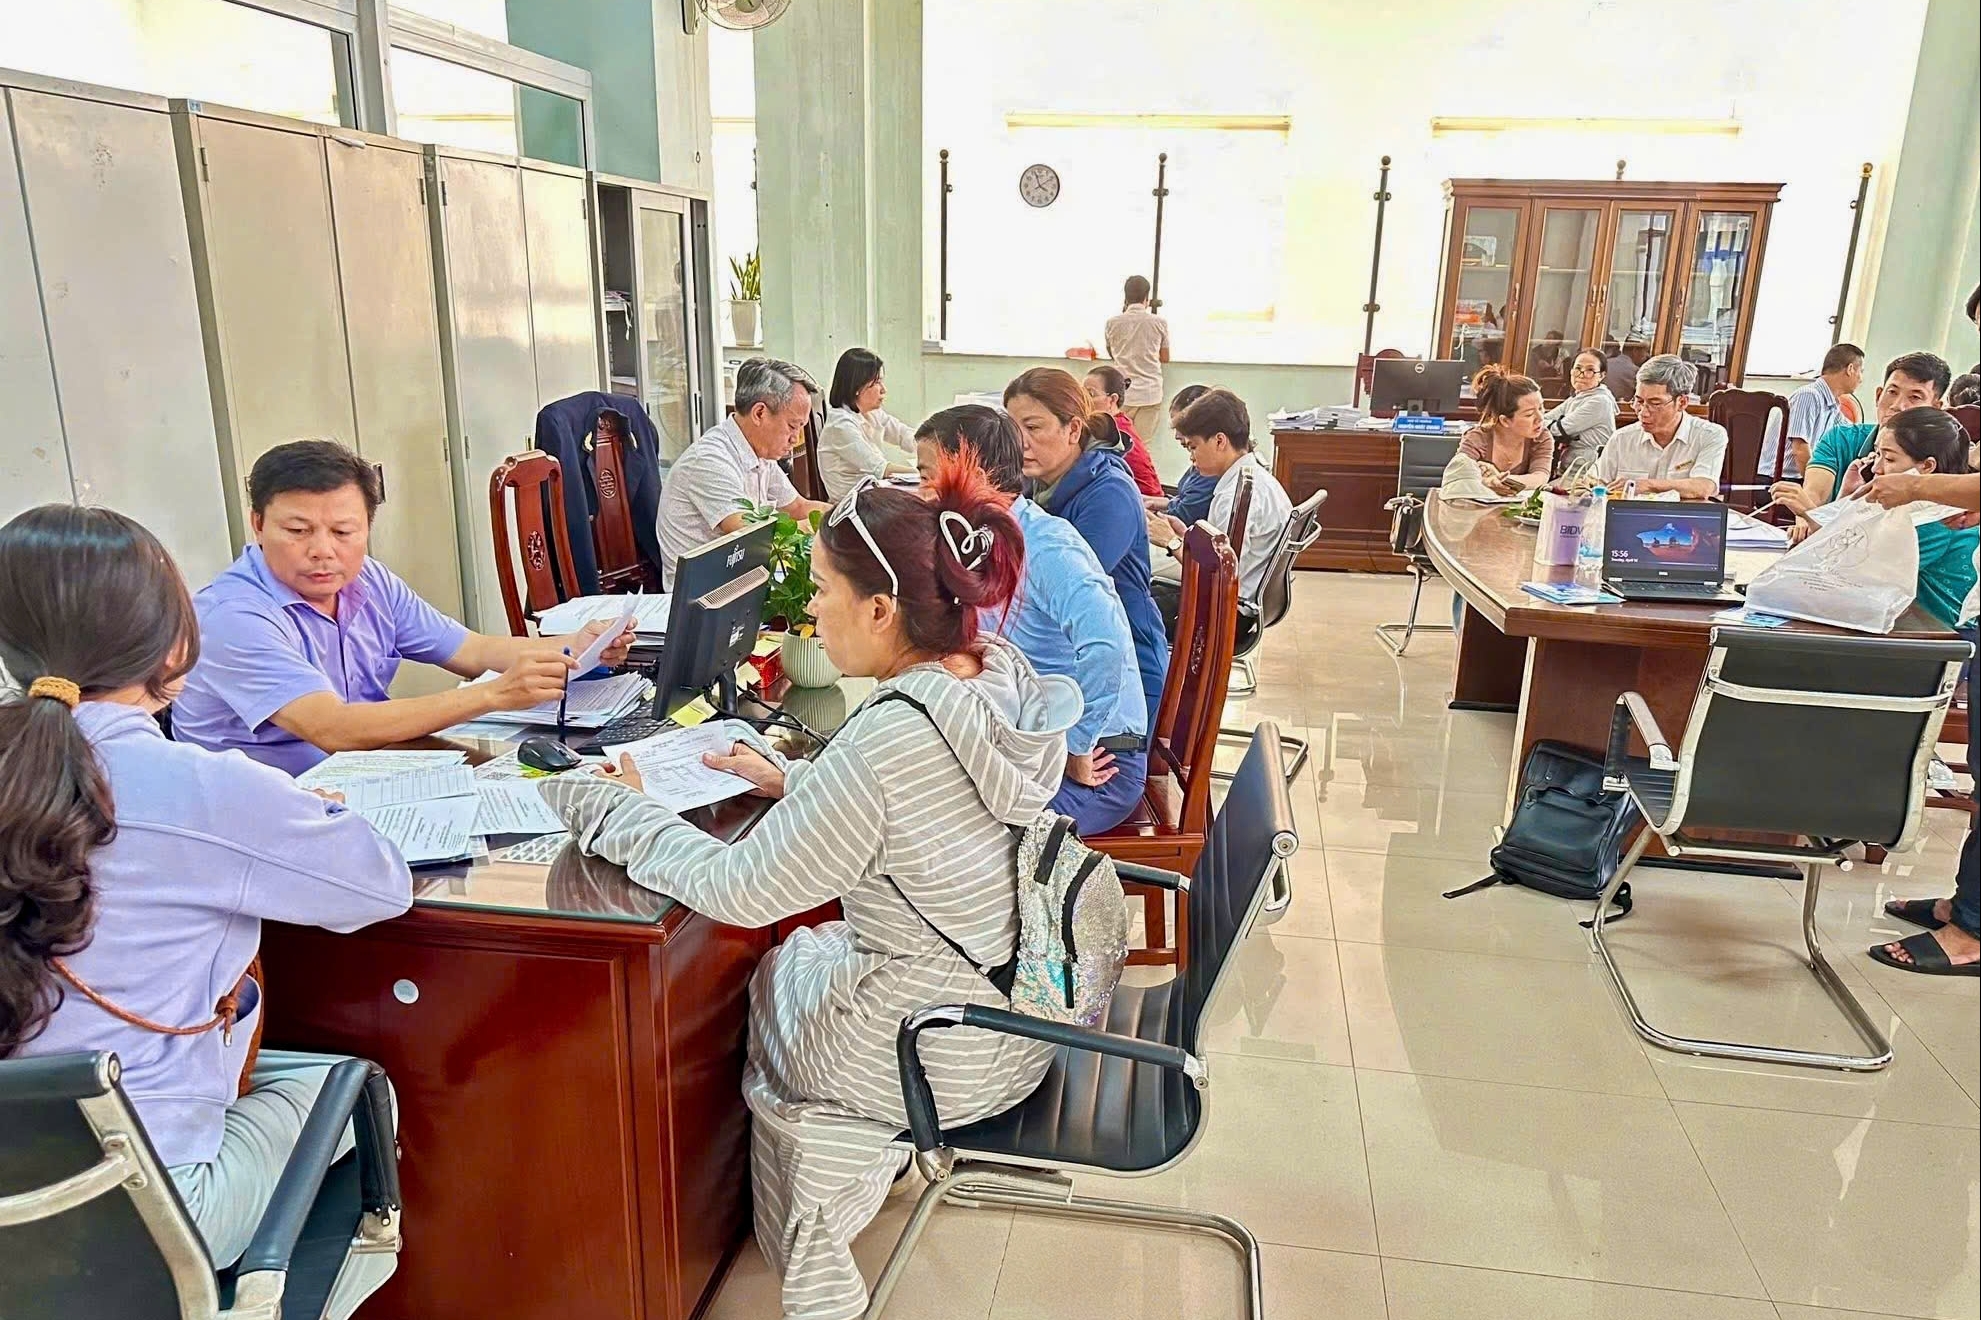
Thực tiễn tại Thuế TP. Đà Nẵng cũng cho thấy, việc triển khai đồng bộ, quyết liệt các biện pháp quản lý nợ và cưỡng chế nợ thuế đã mang lại hiệu quả rõ rệt. Trong năm 2025, cơ quan Thuế đã ban hành nhiều văn bản chỉ đạo về quản lý nợ và cưỡng chế nợ thuế; xây dựng kế hoạch thu hồi nợ đối với các doanh nghiệp có số nợ lớn; phân công, giao trách nhiệm cụ thể cho từng lãnh đạo, công chức, gắn chỉ tiêu giảm nợ với trách nhiệm cá nhân.
Thuế TP. Đà Nẵng đã ban hành Kế hoạch số 3528/KH-DAN về triển khai công tác đôn đốc, thu hồi nợ đọng thuế năm 2025. Theo kế hoạch này, các đơn vị thuộc và các thuế cơ sở được yêu cầu lập kế hoạch tổ chức thu hồi nợ đọng tiền thuế đối với những doanh nghiệp có số nợ từ 100 triệu đồng trở lên; phân công nhiệm vụ đôn đốc thu nợ, xử lý nợ đọng thuế cụ thể cho từng lãnh đạo và cán bộ quản lý nợ, gắn chỉ tiêu giảm nợ với từng người nộp thuế, đồng thời gắn trách nhiệm của các cấp lãnh đạo, công chức trong việc thực hiện chỉ tiêu thu nợ. Trên cơ sở đó, cơ quan Thuế xác định biện pháp thu hồi cụ thể đối với từng người nộp thuế, tham mưu ban chỉ đạo tổ chức làm việc trực tiếp với người nộp thuế để tháo gỡ khó khăn và đôn đốc thực hiện nghĩa vụ với NSNN.
Với việc triển khai đồng bộ các giải pháp, Thuế TP. Đà Nẵng đã ban hành các thông báo tiền thuế nợ, tiền phạt và tiền chậm nộp với tổng số tiền 90.592 tỷ đồng. Đồng thời, công khai danh sách người nợ thuế chây ỳ; ban hành hơn 48.000 lượt quyết định cưỡng chế với tổng số tiền cưỡng chế gần 9.900 tỷ đồng; áp dụng biện pháp tạm hoãn xuất cảnh đối với 968 trường hợp. Nhờ đó, ước thu nợ đến hết năm 2025 đạt hơn 18.325 tỷ đồng, góp phần giảm đáng kể số nợ thuế trên địa bàn.
Ở quy mô toàn quốc, theo thống kê của Cục Thuế, tổng nợ thuế đến ngày 31/12/2025 ước khoảng 228.926 tỷ đồng. Tuy nhiên, nhờ sự chỉ đạo, điều hành quyết liệt, kết quả thu hồi nợ đọng đạt nhiều chuyển biến tích cực. Trong năm 2025, toàn ngành Thuế đã thu hồi được hơn 65.000 tỷ đồng tiền nợ thuế, tăng 3,3% so với năm trước và gấp 2,6 lần so với năm 2021.
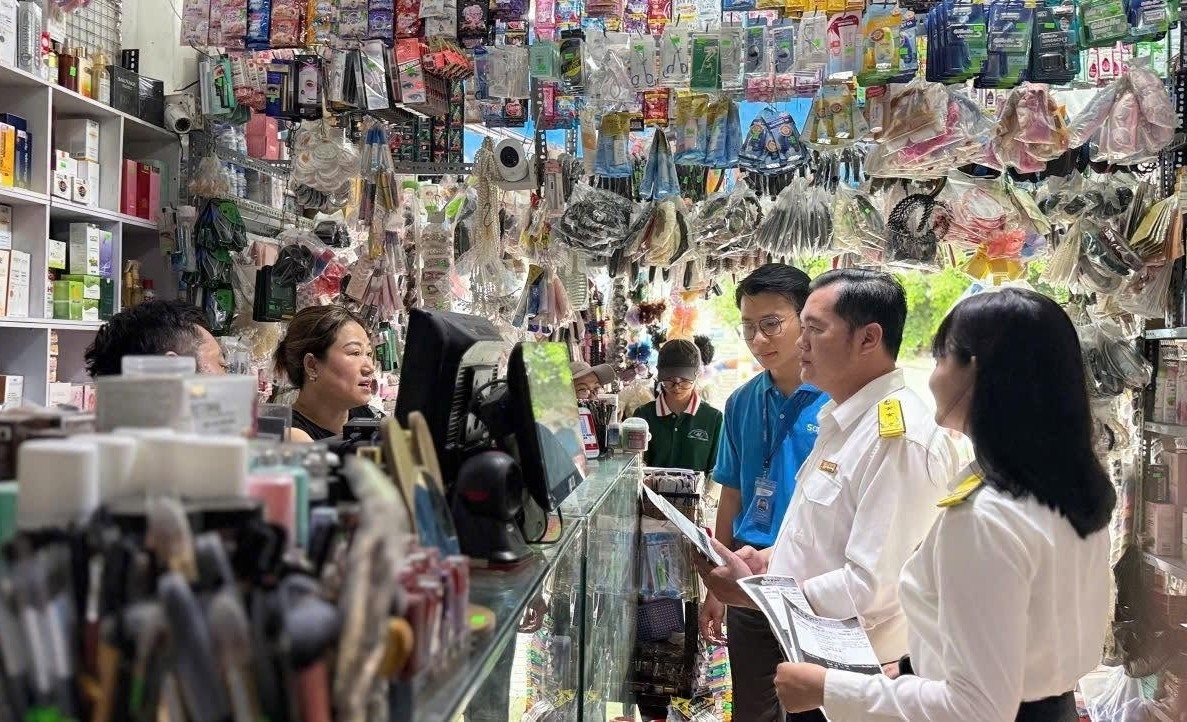
Đáng chú ý, việc áp dụng biện pháp cưỡng chế tạm hoãn xuất cảnh tiếp tục phát huy hiệu quả răn đe mạnh mẽ, đặc biệt sau khi Chính phủ ban hành Nghị định số 49/2025/NĐ-CP quy định chi tiết về ngưỡng áp dụng tạm hoãn xuất cảnh. Theo đó, cơ quan Thuế đã ban hành hơn 91.600 thông báo tạm hoãn xuất cảnh đối với các cá nhân, người đại diện theo pháp luật của doanh nghiệp nợ thuế chây ỳ; qua đó thu hồi được hơn 6.000 tỷ đồng của hơn 10.000 người nộp thuế đang bị tạm hoãn xuất cảnh, trong đó có hơn 3.900 người nộp thuế đã bỏ địa chỉ kinh doanh.
Phân loại nợ chính xác để có giải pháp xử lý phù hợp
Cục Thuế đặt mục tiêu trong năm 2026 thu hồi tối thiểu đạt 80% số nợ thuế có khả năng thu, giảm tỷ lệ nợ thuế xuống dưới 8% tổng thu NSNN, qua đó góp phần tăng cường kỷ luật tài chính – ngân sách.
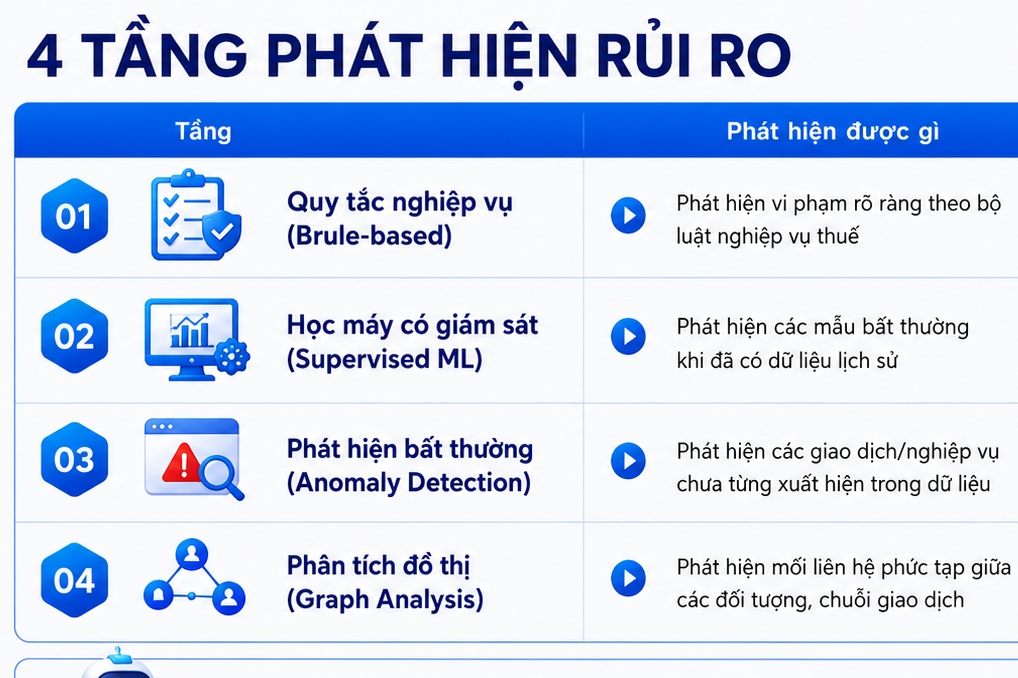
Cùng với việc tiếp tục hoàn thiện cơ chế, quy trình quản lý nợ thuế theo hướng hiện đại, minh bạch, đẩy mạnh ứng dụng công nghệ thông tin, phân tích dữ liệu lớn và trí tuệ nhân tạo trong giám sát, dự báo rủi ro nợ thuế, Cục Thuế tiếp tục triển khai triệt để quy trình đôn đốc, cưỡng chế nợ thuế; phân loại nợ chính xác theo đối tượng để có giải pháp xử lý phù hợp.
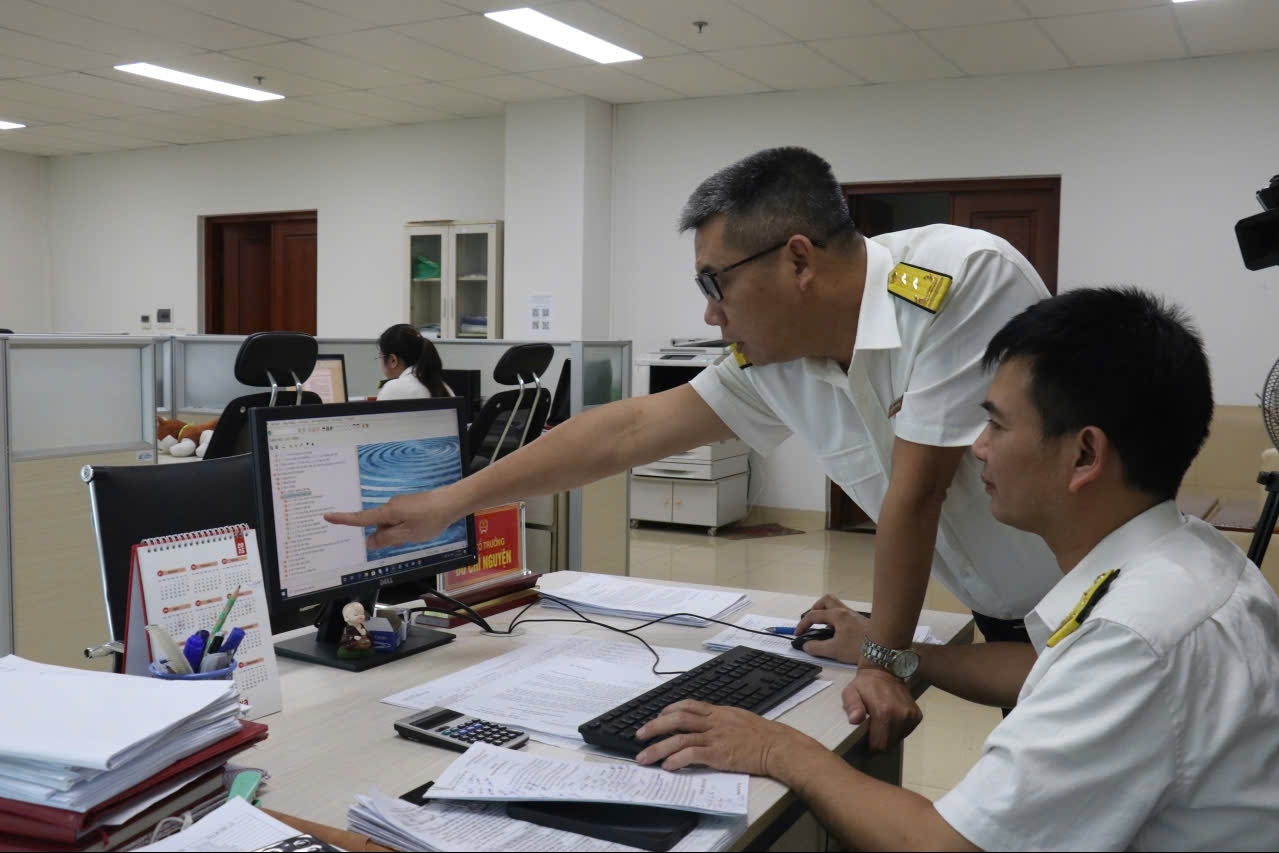
Công tác theo dõi các khoản thuế, phí được gia hạn sẽ được thực hiện chặt chẽ nhằm đôn đốc thu đúng hạn, hạn chế phát sinh nợ mới và tiền chậm nộp; đồng thời đẩy nhanh triển khai Đề án tự động hóa quản lý nợ, khắc phục tình trạng nợ sai, nợ ảo. Bên cạnh đó, ngành Thuế sẽ tăng cường kiểm tra định kỳ tiến độ thực hiện chỉ tiêu của từng đơn vị, cá nhân; tập trung tháo gỡ khó khăn tại các địa bàn có số nợ lớn; kết nối chặt chẽ với chính quyền địa phương và các cơ quan chức năng; thực hiện nghiêm biện pháp tạm hoãn xuất cảnh để nâng cao tính răn đe và hiệu quả thu hồi nợ.
Theo bà Nguyễn Thị Thu Hường, Phó Ban Nghiệp vụ thuế (Cục Thuế), trong bối cảnh ngành Thuế đẩy mạnh chuyển đổi số và cải cách quản lý thuế theo hướng hiện đại, công tác quản lý nợ và cưỡng chế nợ thuế ngày càng giữ vai trò quan trọng. Đây không chỉ là nhiệm vụ về thu ngân sách mà còn là yếu tố then chốt để nâng cao tính tuân thủ của người nộp thuế.
Hiện, ngành Thuế đang tái thiết kế quy trình nghiệp vụ theo hướng tự động hóa, trong đó công tác quản lý nợ và cưỡng chế nợ thuế được đặc biệt chú trọng, nhằm đưa các giải pháp quản lý rủi ro, quản lý tuân thủ vào thực tiễn, nâng cao hiệu quả quản lý thuế.
Luật Quản lý thuế số 108/2025/QH15 quy định, tất cả các khoản nợ thuế phát sinh trước ngày 1/7/2026 đều xử lý theo luật mới, tạo cơ sở áp dụng thống nhất, đảm bảo phù hợp với điều kiện thực tế quản lý, giảm tồn đọng và minh bạch hóa số liệu nợ thuế.
Trao đổi tại tọa đàm mới đây do Tạp chí Kinh tế - Tài chính tổ chức, bà Nguyễn Thị Thanh Hằng, Trưởng ban Chính sách, thuế quốc tế (Cục Thuế), cho biết, Luật Quản lý thuế số 108/2025/QH15 đã mở rộng các cơ chế bảo vệ quyền lợi trong xử lý nghĩa vụ thuế và nợ thuế. Theo đó, Luật mở rộng trường hợp khoanh nợ, xóa nợ thuế gắn với thủ tục phục hồi, phá sản và triển khai hoàn thuế tự động dựa trên dữ liệu và quản lý rủi ro. Những quy định này giúp giảm chi phí tuân thủ và bảo đảm quyền lợi chính đáng của người nộp thuế.
Cũng theo bà Hằng, người nộp thuế cũng được tra cứu tình hình thực hiện nghĩa vụ thuế của mình, nhận thông báo về số thuế, còn nợ hoặc số thuế được hoàn thông qua các tài khoản giao dịch điện tử do cơ quan thuế cung cấp, và không phải nộp lại các hồ sơ, chứng từ, tài liệu hoặc thông tin đã có sẵn trong hồ sơ thuế mà cơ quan Thuế đang quản lý. “Đây là một bước tiến quan trọng nhằm bảo vệ quyền lợi và bảo đảm sự đối xử công bằng đối với người nộp thuế”, bà Hằng nhấn mạnh.