Luật Quản lý thuế số 108/2025/QH15 đánh dấu sự dịch chuyển mạnh mẽ từ mô hình “quản lý kiểm soát” sang mô hình “phục vụ – quản trị rủi ro – đồng hành tuân thủ”. Tư duy mới này hướng tới việc thiết kế hạ tầng số cho quản lý nhà nước, tự động hóa, và nâng cao năng lực hội nhập vào hệ sinh thái thuế toàn cầu. Mục tiêu cốt lõi của Luật không chỉ dừng lại ở “thu đúng, thu đủ” mà còn nhằm khơi thông nguồn lực, nuôi dưỡng nguồn thu và thúc đẩy chính thức hóa nền kinh tế. Đó là chia sẻ của bà Nguyễn Thị Thanh Hằng Trưởng Ban Chính sách, thuế quốc tế – Cục Thuế (Bộ Tài chính) khi trao đổi với phóng viên Tạp chí Kinh tế -Tài chính.
Thưa bà, nhìn một cách tổng thể, Luật Quản lý thuế số 108/2025/QH15 phản ánh sự thay đổi tư duy như thế nào so với Luật trước đây?
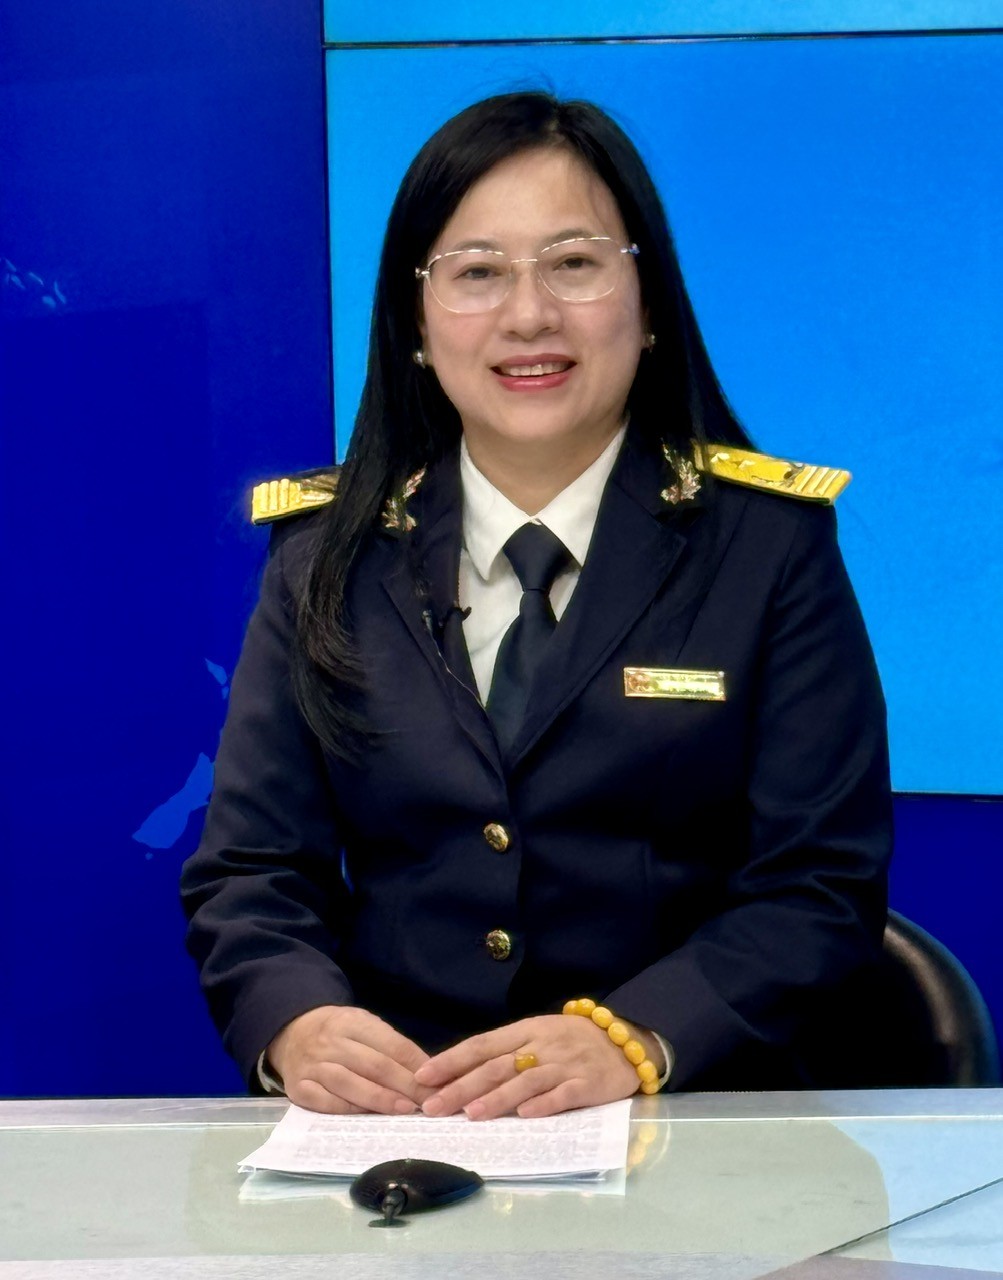 | | Bà Nguyễn Thị Thanh Hằng Trưởng Ban Chính sách, thuế quốc tế – Cục Thuế | |
Luật Quản lý thuế số 108/2025/QH15 phản ánh sự chuyển dịch rất rõ về tư duy quản lý nhà nước trong công tác quản lý thuế, từ mô hình “quản lý kiểm soát” sang mô hình “phục vụ – quản trị rủi ro – đồng hành tuân thủ” với ít nhất 6 thay đổi tư duy cốt lõi.
Thứ nhất, đã chuyển từ quản lý theo chức năng sang quản lý theo đối tượng và rủi ro.Luật hiện hành tập trung vào các chức năng như khai, nộp, kiểm tra, thanh tra với trọng tâm là “đúng quy trình”, “đủ hồ sơ”. Luật sửa đổi chuyển mạnh sang việc phân nhóm người nộp thuế (theo quy mô, hành vi, mức độ tuân thủ, mức độ rủi ro) và áp dụng quản lý rủi ro.
Thứ hai, chuyển từ tư duy “cơ quan Thuế làm thay” sang người nộp thuế tự chịu trách nhiệm. Luật khẳng định rõ nguyên tắc người nộp thuế (NNT) tự khai, tự tính, tự nộp, tự chịu trách nhiệm trên cơ sở dữ liệu, hóa đơn, chứng từ điện tử. Cơ quan Thuế sẽ hậu kiểm, phân tích rủi ro, và hỗ trợ tuân thủ. Đây là bước chuyển từ quản lý hành chính sang quản trị tuân thủ theo chuẩn OECD.
Thứ ba, từ “quản lý thủ công – phân tán” sang quản lý số, tự động, liên thông: Luật xác lập hệ thống thông tin quản lý thuế tập trung, ứng dụng dữ liệu lớn (AI), và tự động hóa. Luật không chỉ điều chỉnh hành vi, mà còn “thiết kế hạ tầng số cho quản lý nhà nước”, thúc đẩy thủ tục hành chính toàn trình và không phụ thuộc địa giới.
Thứ tư, chuyển từ “quản lý bằng mệnh lệnh” sang phục vụ và đồng hành: Luật hiện hành còn thiên về chế tài, xử phạt. Luật Quản lý thuế số 108/2025/QH15ghi nhận rõ trách nhiệm hỗ trợ, hướng dẫn, cung cấp dịch vụ công của cơ quan thuế. Hỗ trợ trở thành tiêu chí đánh giá hiệu quả của cơ quan và công chức thuế, giúp giảm tiếp xúc trực tiếp và giảm rủi ro nhũng nhiễu. Tư duy mới coi cơ quan thuế là “nhà cung cấp dịch vụ công thuế”.
Thứ năm, chuyển từ “quản lý nội địa” sang tư duy hội nhập và thuế toàn cầu: Luật mở rộng khung pháp lý cho thuế thương mại điện tử, nền tảng số, và giao dịch liên kết, tăng cường hợp tác, trao đổi thông tin thuế quốc tế. Quản lý thuế Việt Nam đang trở thành một phần của hệ sinh thái thuế toàn cầu.
Thứ sáu, chuyển từ “bình ổn ngắn hạn” sang tạo nền tảng phát triển dài hạn: Điểm quan trọng là việc xóa bỏ thuế khoán, thúc đẩy hộ kinh doanh minh bạch và chuyển đổi lên doanh nghiệp. Luật gắn quản lý thuế với phát triển khu vực kinh tế tư nhân và công bằng cạnh tranh. Mục tiêu của Luật không chỉ để “thu đúng, thu đủ” mà còn để khơi thông nguồn lực, nuôi dưỡng nguồn thu, thúc đẩy chính thức hóa nền kinh tế.
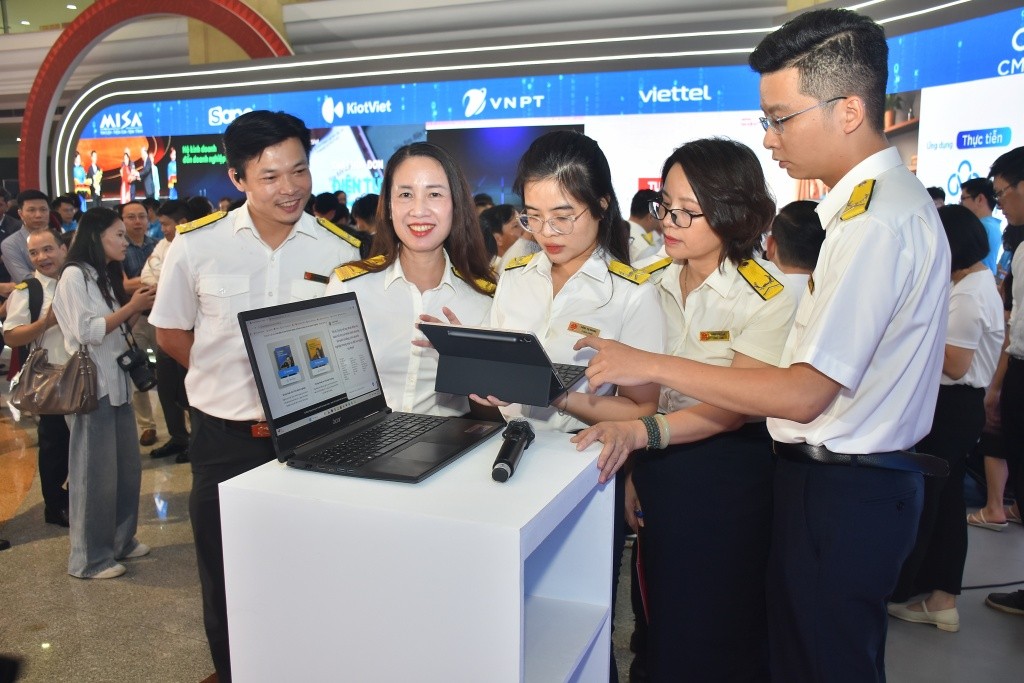 |
| Để đưa Luật Quản lý thuế sớm đi vào cuộc sống, ngành Thuế đẩy mạnh ứng dụng công nghệ thông tin chuẩn hoá các quy trình nghiệp vụ |
Một điểm mới đáng chú ý là Luật Quản lý thuế số 108/2025/QH15 đã mở rộng phạm vi quản lý đối với các hoạt động kinh tế số, giao dịch xuyên biên giới. Điều này sẽ góp phần giải quyết những vấn đề gì trong thực tiễn quản lý thuế hiện nay, thưa bà?
Việc mở rộng phạm vi quản lý thuế đối với kinh tế số và giao dịch xuyên biên giới sẽ góp phần giải quyết 4 vấn đề lớn đó là:
Tăng cường cơ sở pháp lý: Nhiều hoạt động kinh doanh trên nền tảng số hoặc cung cấp dịch vụ xuyên biên giới phát sinh doanh thu tại Việt Nam nhưng không hiện diện vật lý, gây khó khăn trong việc xác định chủ thể nộp thuế. Luật đã xác định rõ tổ chức, cá nhân nước ngoài có thu nhập phát sinh tại Việt Nam kể cả thông qua nền tảng số là NNT, tạo cơ sở pháp lý thống nhất trong bối cảnh kinh tế số phát triển mạnh.
Bảo đảm công bằng và chống thất thu: Thực tiễn cho thấy nếu khu vực kinh tế số không được quản lý hiệu quả, sẽ dẫn đến thất thu ngân sách, mất công bằng giữa doanh nghiệp trong nước và doanh nghiệp xuyên biên giới, và làm méo mó môi trường cạnh tranh. Quy định rõ trách nhiệm kê khai, cung cấp thông tin, khấu trừ và nộp thuế giúp đặt các chủ thể kinh doanh số vào cùng mặt bằng nghĩa vụ thuế.
Tăng cường năng lực quản lý giao dịch phức tạp, đa quốc gia: Luật bổ sung Chương riêng về hợp tác quốc tế và quản lý thuế quốc tế, quy định rõ nguyên tắc trao đổi thông tin thuế, cơ sở pháp lý thực hiện MAP (Thỏa thuận song phương) và APA (Thỏa thuận trước về giá). Điều này cung cấp công cụ pháp lý ở cấp luật để xử lý các vấn đề phức tạp như chuyển giá, xói mòn cơ sở thuế, trốn thuế qua biên giới.
Nâng cao uy tín và hội nhập: Việc quy định về quản lý thuế kinh tế số và hợp tác quốc tế thể hiện cam kết của Việt Nam trong việc thực hiện các thông lệ quốc tế, tăng tính minh bạch và dự đoán được của môi trường pháp lý thuế.
Theo đánh giá, Luật Quản lý thuế số 108/2025/QH15 có nhiều quy định nhằm bảo đảm tốt hơn quyền và lợi ích hợp pháp của người nộp thuế. Bà có thể phân tích rõ hơn điểm nhấn này?
Việc bảo đảm quyền và lợi ích hợp pháp của NNT là một điểm nhấn xuyên suốt của Luật lần này thể hiện rõ ở tư duy lập pháp lẫn các quy định cụ thể:
Luật đã chuyển mạnh từ tư duy “quản lý kiểm soát” sang “phục vụ – bảo đảm quyền”: Luật khẳng định định hướng lấy NNT làm trung tâm. NNT tuân thủ tốt pháp luật sẽ được xem xét áp dụng chế độ ưu tiên trong thực hiện thủ tục hành chính, được ưu tiên hỗ trợ. Nguồn lực quản lý được tập trung vào đối tượng rủi ro cao, tránh gây phiền hà cho số đông NNT chấp hành tốt. Đây là bước tiến quan trọng trong bảo vệ quyền được đối xử công bằng, hợp lý của NNT.
Tăng cường quyền tự chủ và tự chịu trách nhiệm: Luật làm rõ nguyên tắc NNT tự khai, tự tính, tự nộp và tự chịu trách nhiệm. Đối với hộ kinh doanh, việc chuyển từ cơ chế khoán sang tự xác định nghĩa vụ thuế theo doanh thu thực tế đảm bảo quyền được kê khai đúng, đủ theo thực tế phát sinh, tránh tình trạng áp đặt mang tính chủ quan như trước đây.
Bảo đảm tốt hơn quyền tiếp cận dịch vụ: Luật quy định rõ trách nhiệm của cơ quan thuế trong việc cung cấp dịch vụ công thuế điện tử toàn trình. Việc đẩy mạnh giao dịch thuế trên môi trường điện tử giúp giảm tiếp xúc trực tiếp, hạn chế rủi ro nhũng nhiễu và tăng tính minh bạch.
Tăng cường bảo vệ thông tin và dữ liệu: Luật đã bổ sung trách nhiệm bảo mật thông tin NNT không chỉ đối với cơ quan thuế, mà cả các cơ quan, tổ chức, cá nhân trong và ngoài nước tham gia chia sẻ thông tin. Đây là cơ sở pháp lý quan trọng để bảo vệ quyền riêng tư trong bối cảnh quản lý thuế dựa trên dữ liệu lớn.
Mở rộng các cơ chế bảo vệ quyền lợi trong xử lý nghĩa vụ thuế và nợ thuế: Luật mở rộng trường hợp khoanh nợ, xóa nợ thuế gắn với thủ tục phục hồi, phá sản, và triển khai hoàn thuế tự động dựa trên dữ liệu và quản lý rủi ro. Những quy định này giúp giảm chi phí tuân thủ và bảo đảm quyền lợi chính đáng của NNT.
Khi một chính sách mới với diện bao phủ rộng có hiệu lực chắc chắn sẽ không tránh khỏi những khó khăn vướng mắc. Vậy theo bà đâu là những thách thức đối với cơ quan Thuế khi Luật Quản lý thuế số 108/2025/QH15 đi vào cuộc sống và ngành Thuế có giải pháp gì để khắc phục những vấn đề này?
Khi Luật đi vào cuộc sống, ngành Thuế sẽ đối mặt với những thách thức lớn, đó là Luật chuyển từ quản lý theo chức năng sang quản lý theo đối tượng, rủi ro và mức độ tuân thủ, từ “tiền kiểm” sang “hậu kiểm”. Đây là sự thay đổi căn bản về tư duy và phương thức quản lý, đòi hỏi công chức Thuế phải có năng lực phân tích dữ liệu, đánh giá rủi ro; thay đổi thói quen quản lý truyền thống, sang giảm can thiệp hành chính trực tiếp.
Thêm vào đó từ ngày 1/1/2026, hộ kinh doanh chuyển sang tự xác định nghĩa vụ thuế theo doanh thu thực tế. Điều này đặt ra áp lực vì số lượng hộ kinh doanh lớn, trình độ tuân thủ không đồng đều nên gây nguy cơ gia tăng chi phí tuân thủ và tâm lý e ngại thay đổi. Luật đã đặt nền tảng cho quản lý thuế số, hoàn thuế tự động, chia sẻ dữ liệu trong và ngoài nước đòi hỏi phải nâng cấp hạ tầng CNTT, rủi ro về an toàn, bảo mật thông tin ngày càng lớn. Một khó khăn khác đó là các hoạt động kinh doanh trên nền tảng số, giao dịch xuyên biên giới không có hiện diện vật lý; dữ liệu phân tán, phụ thuộc vào hợp tác quốc tế; dễ phát sinh tranh chấp về nghĩa vụ thuế.
Để khắc phục những vấn đề này, ngành Thuế đã và đang tái thiết kế, chuẩn hóa quy trình nghiệp vụ, quản lý rủi ro, quản lý tuân thủ theo luật; đào tạo, bồi dưỡng lại đội ngũ công chức thuế theo hướng chuyên nghiệp, số hóa, dựa trên dữ liệu; Tăng cường kiểm soát nội bộ, gắn trách nhiệm cá nhân với kết quả quản lý.
Nhằm đẩy mạnh hỗ trợ, hướng dẫn, đào tạo hộ kinh doanh ngay từ giai đoạn đầu, ngành Thuế đã ứng dụng hóa đơn điện tử, dữ liệu bán hàng, hoàn thiện “tờ khai gợi ý”; Phân nhóm hộ kinh doanh theo rủi ro để quản lý linh hoạt, tránh gây xáo trộn diện rộng
Đối với các thách thức về hạ tầng công nghệ và dữ liệu số, ngành Thuế tập trung xây dựng, vận hành hệ thống thông tin quản lý thuế tập trung, tích hợp dữ liệu lớn; triển khai hoàn thuế tự động theo lộ trình; tăng cường bảo đảm an toàn thông tin, quản lý rủi ro công nghệ theo quy định tại Luật
Về thách thức trong quản lý kinh tế số và giao dịch xuyên biên giới, Luật Quản lý thuế số 108/2025/QH15 đã bổ sung chương riêng về hợp tác quốc tế và quản lý thuế quốc tế, tạo cơ sở để mở rộng trao đổi thông tin thuế với các quốc gia, tổ chức quốc tế; Áp dụng các giải pháp chống chuyển giá, xói mòn cơ sở thuế; tăng cường kết nối dữ liệu với các nền tảng số.
Với các giải pháp đó tin tưởng rằng các quy định của Luật Quản lý thuế số 108/2025/QH15 sẽ sớm đi vào cuộc sống.
Xin cảm ơn bà!